Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению ее финансового состояния на примере ООО "Анви"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
30
где ЗК – заемный капитал, тыс.руб.
Эти два коэффициента в сумме: Ккс + Ккп = 1.
1. Коэффициент соотношения заемного и собственного капитала Кс
(формула 8):
Кс = ЗК / СК. (8)
Он показывает величину заемных средств, приходящихся на каждый
рубль собственных средств, вложенных в активы предприятия.
2. Коэффициент маневренности собственных средств Км (формула
9):
Км = СОС / СК, (9)
где СОС – собственные оборотные средства, тыс.руб.
Этот коэффициент показывает, какая часть собственного капитала
используется для финансирования текущей деятельности, то есть, вложена в
оборотные средства, а какая часть капитализирована. Значение этого
показателя может существенно изменяться в зависимости от вида
деятельности предприятия и структуры активов, в том числе оборотных
активов (формула 10).
СОС = СК + ДП – ВА = (III + IV – I). (10)
Предполагается, что долгосрочные пассивы предназначаются для
финансирования основных средств и капитальных вложений.
3. Коэффициент структуры долгосрочных вложений Ксв (формула
11):
Ксв = ДП / ВА, (11)
где ДП – долгосрочные пассивы, тыс.руб.; ВА – внеоборотные
активы, тыс.руб.
Коэффициент показывает, какая часть основных средств и других
внеоборотных активов профинансирована за счет долгосрочных заемных
источников.
4. Коэффициент устойчивого финансирования Куф (формула 12):
31
Куф = (СК + ДП) / (ВА + ТА), (12)
где (СК + ДП) – перманентный капитал, тыс.руб.; (ВА + ТА) – сумма
внеоборотных и текущих активов, тыс.руб.
Это отношение суммарной величины собственных и долгосрочных
заемных источников средств к суммарной стоимости внеоборотных и
оборотных активов показывает, какая часть активов финансируется за счет
устойчивых источников. Кроме того, Куф отражает степень независимости
(или зависимости) предприятия от краткосрочных заемных источников
покрытия.
Изложенную выше методику анализа финансового состояния и
финансовых результатов деятельности предприятия можно применить на
практике на примере ООО «Анви»
32
ГЛАВА 2. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ООО
«АНВИ»
2.1 Общая характеристика организации ООО «Анви»
ООО «Анви» занимается проектированием, разработками и
поставками систем и средств солнцезащиты, отвечающих последним
требованиям архитектуры и экологичности зданий. Основной маркой на
поставки является крупнейший немецкий холдинг WAREMA. Покупателями
ООО «Анви» являются клиенты по всей России, так как в основном
солнцезащита нужна при стройки бизнес-центров, банков, заводов и
предприятий. В своих расчетах ООО «Анви» использует современные
методики, основанные на последних исследованиях ES-SO европейской
организации солнцезащиты в сотрудничестве с REHVA.
Являясь членами Союза Московских Архитекторов и Совета по
Экологическому Строительству, своей основной задачей ООО «Анви»
считает сделать использование солнцезащиты эффективной и показать, что
при правильном применение солнцезащита: снижает инвестиционные и
эксплуатационные затраты; создает комфортный микроклимат; снижает
выбросы СО2 и повышает экологичность здания; позволяет архитекторам
создавать современный динамичный фасад зданий.
Основной продукцией ООО «Анви» выступает: управление
солнцезащитой, рафшторы, маркизы, рулонные шторы.
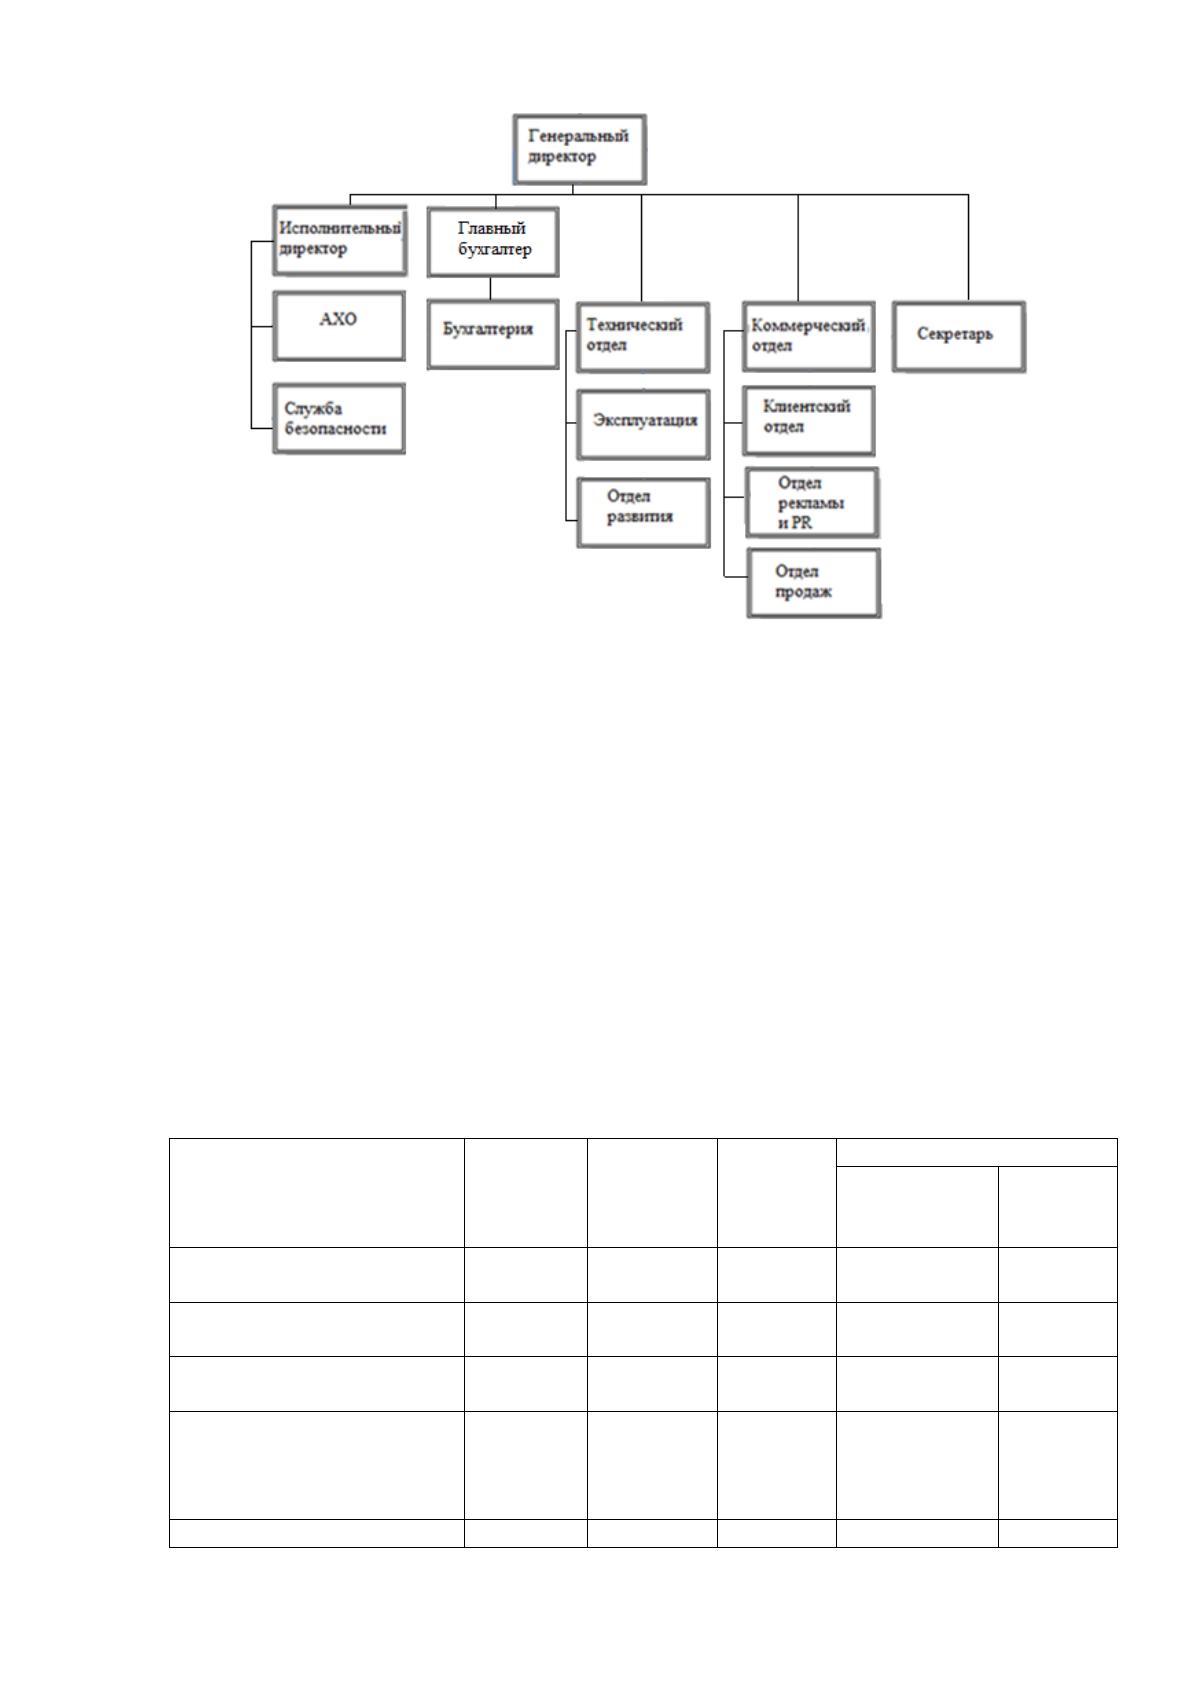
На рисунке 3 отражена организационная структура предприятия.
33
Рисунок 3. Организационная структура ООО «Анви»
Таким образом, по данным рисунок 3 можно сделать вывод, что
обществом управляет Генеральный директор. В подчинении Генерального
директора находится все остальные звенья предприятия. Основой для
проведения анализа финансовой деятельности является бухгалтерская
(финансовая) отчетность ООО «Анви» за 2017-2018 гг. (приложение 1).
Анализ динамики активов ООО «Анви» за 2017-2018гг приведем в
таблице 1.
Таблица 1.
Основные результаты деятельности ООО «Анви»
Показатели
Ед. изм.
2017
год
2018
год
Изменение
Абсолютн
ое
+, –
Темп
прирос
та %
1.Выручка от продаж
(товарооборот)
тыс.руб
146
116,2
181
553,6
+35437,4
+24,3
2. Издержки
обращения
тыс.руб
139 084,
3
163 984
,1
+24899,8
+18,0
3. Прибыль от продаж
тыс.руб
7 031,9
17 569,
5
+10537,6
+250
4. Среднегодовая
стоимость основных
производственных
фондов
тыс.руб
49700,7
49691,3
-9,4
-0,02
5. Фондоотдача
руб.
2,94
3,65
+0,71
+24,1
34
По данным таблицы 2. следует отметить улучшение основных
результатов деятельности ООО «Анви» в 2018 году по сравнению с 2017
годом. Прирост выручки от продаж на 24,3 % обусловлен увеличением
численности персонала на 5,2 % и ростом производительности труда на 18,1
%. Средняя заработная плата увеличилась в связи с ростом выработки,
отсюда достигнут прирост фонда оплаты труда. Фондоотдача выросла на 24,1
% при уменьшении величины основных производственных фондов, что
означает рост эффективности их использования, повлиявший на прирост
товарооборота. Вследствие роста прибыли от продаж в 2018 году по
сравнению с 2017 годом в 2,5 раза рентабельность продаж возросла в 2 раза,
что свидетельствует о повышении эффективности работы ООО «Анви».
Предварительная оценка финансового состояния предприятия в 2017
и 2018 годах возможна на основе агрегированного баланса, представленного
в таблицах 3,4.
Таблица 3.
Агрегированный баланс ООО «Анви» за 2017 год
Актив
На
начало
года
На конец
периода
Пассив
На
начало
года
На конец
периода
Имущество
всего
32636837
42641622
Обязательства
всего
32636837
42641622
Внеоборотные
активы
7248986
25260862
Собственный
капитал
8322479
25260862
Текущие
активы
25387851
17380760
Заемный
капитал
24314358
35136589
Запасы и
затраты
9959177
14070944
Долгосрочные
обязательства
-
18781562
Дебиторская
задолжность
15144462
2462095
Краткосрочные
кредиты и
займы
16660000
0
3600000
6. Среднесписочная
численность персонала
чел.
212
223
+11
+5,2
7. Выработка на 1
работающего
тыс.руб
689,2
814,2
+125,0
+18,1
8. Среднемес.
заработная плата 1
работающего
тыс.руб.
17100
18500
+1400
+19,7
9. Фонд оплаты труда
тыс.руб
118 062,
4
122 746
,0
+4683,6
+26,0
10. Рентабельность
продаж
%
4,8
9,7
+4,9
+202
Источник: https://baza.diplomsite.ru/previewfile/4728