Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению ее финансового состояния (на примере ООО "Пальмира")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
31
продукции, которая поставляется на экспорт, репутация предприятия и так
далее.
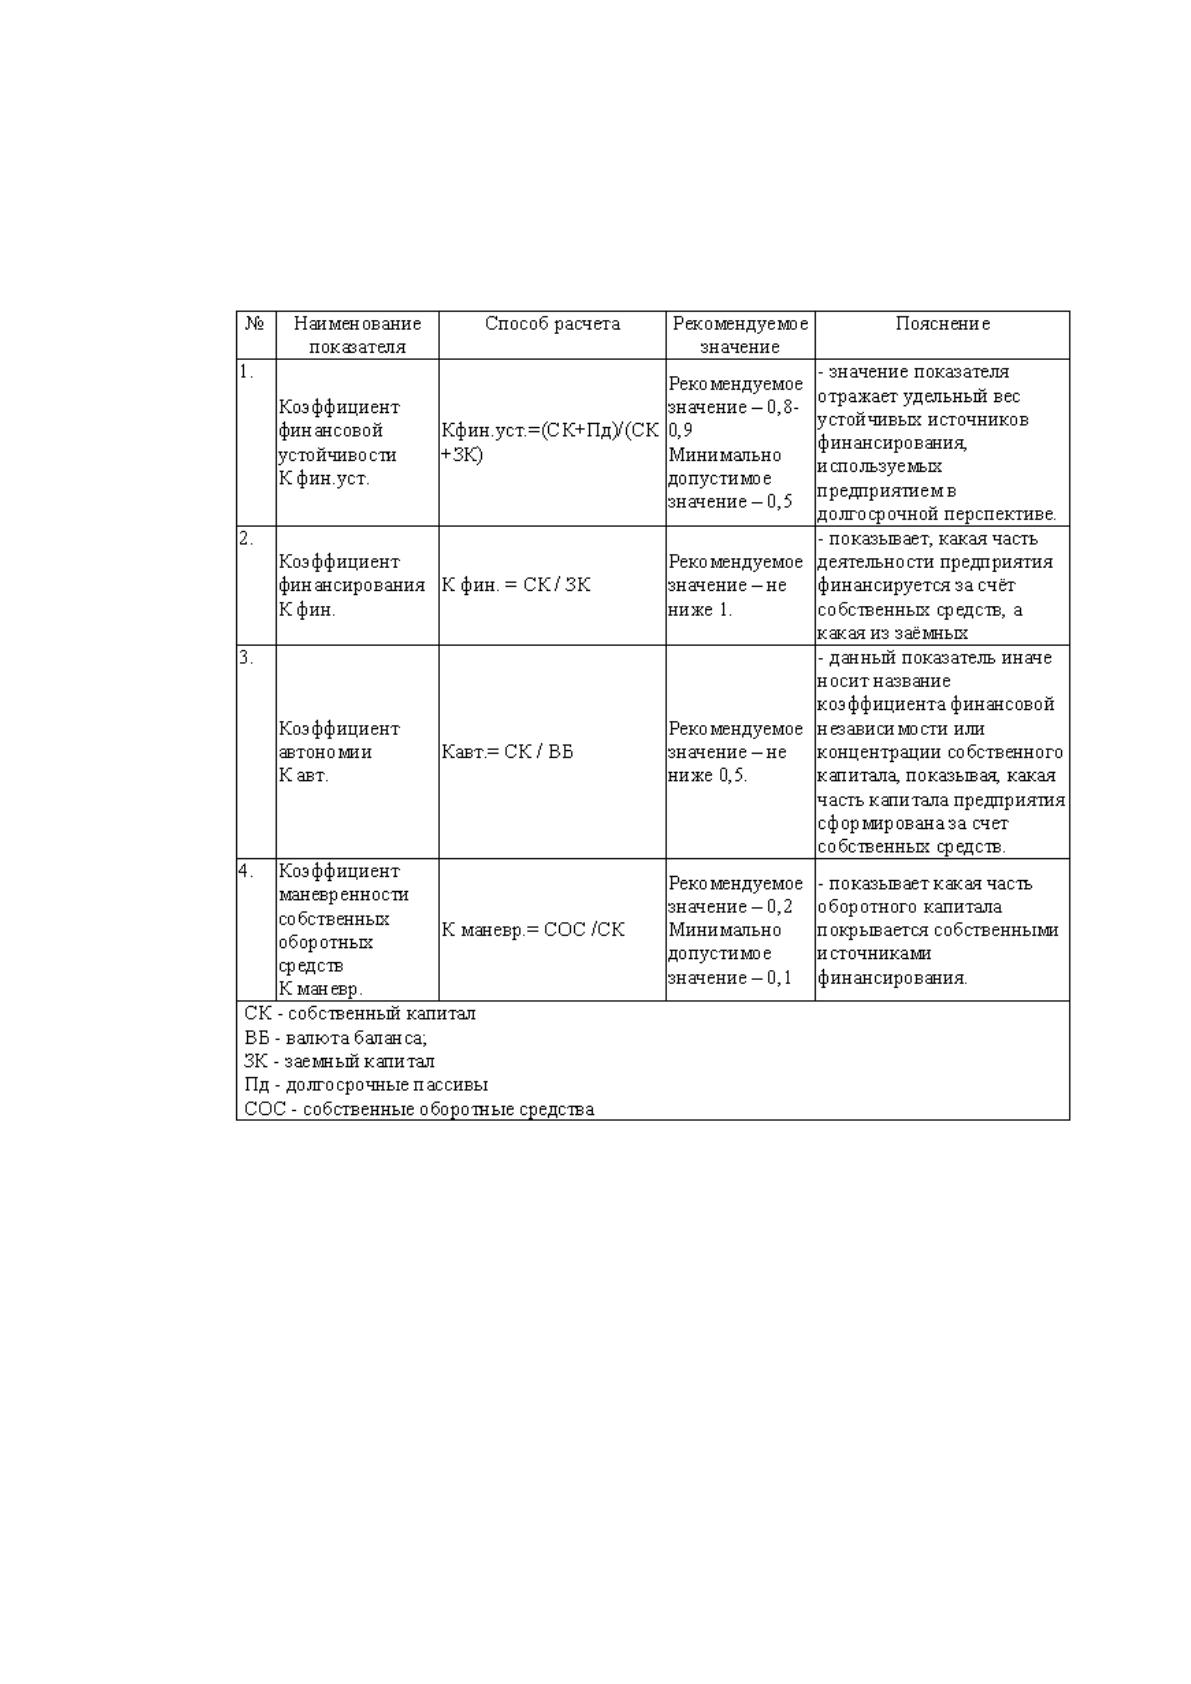
Таблица 2
Показатели финансовой устойчивости
Количественная оценка деловой активности осуществляется по двум
направлениям. В качестве первого направления выступает степень выполнения
плана по ряду основных показателей, которые были установлены
самостоятельно или вышестоящей организацией, а также обеспечения заданных
темпов роста. Вторым направлением является оценка уровня эффективности
использования имеющихся у организации ресурсов.
Важным элементом оценки деловой активности является оценка
оборачиваемости по важнейшим элементам. Через ускорение оборачиваемости
32
можно добиться дополнительного вовлечения денежных средств в оборот. В
свою очередь замедление оборачиваемости ведет к отвлечения средств из
оборота, омертвление их в запасах, то есть иммобилизации собственного
оборотного капитала. Вследствие роста запасов у предприятия появляется ряд
дополнительных затрат, которые связаны с хранением запасов, увеличением
складских расходов, повышением уровня риска по устареванию и порчи товара.
На основе вышеизложенного можно сделать вывод, что необходимо
стремиться к ускорению движения капитала на всех стадиях его кругооборота и
его максимальной отдаче, которая может быть выражена в повышении суммы
прибыли, которая приходится на 1 руб. капитала. Повышения доходности
бизнеса можно достигнуть за счет экономного и рационального использования
всех видов ресурсов, недопущения их перерасхода, а также потерь на стадиях
кругооборота. Вследствие этого капитал может быть возвращен к своему
исходному состоянию в большей сумме, то есть с прибылью. Эффективность
использования капитала может быть охарактеризована с помощью определения
его доходности или рентабельности.
Понятие рентабельность в широком смысле подразумевает доходность и
прибыльность бизнеса. Организацию можно назвать рентабельной, если доход
от реализации работ, продукции или услуг способен покрыть издержки
обращения или производства, а также образует сумму прибыли, которая
является достаточной для нормального функционирования хозяйствующего
субъекта.
Экономическую сущность рентабельности раскрывают ее показатели,
которые характеризуют сумму прибыли, которая получена с одного рубля
вложенных средств. С помощью анализа рентабельности определяется
способность организации приносить доход на вложенный в неё капитал. В
основе определения рентабельности бизнеса лежит расчет 4 основных
показателей - это рентабельность всего капитала, основной деятельности,
собственного капитала и рентабельность продаж.
33
ГЛАВА 2. АНАЛИЗ И ОЦЕНКА ФИНАНСОВОГО СОСТОЯНИЯ ООО
«ПАЛЬМИРА»
2.1. Организационно – экономическая характеристика ООО «Пальмира»
Общество является юридическим лицом и строит свою деятельность на
основании Устава и действующего законодательства Российской Федерации.
Полное фирменное наименование Общества на русском языке:
Общество с ограниченной ответственностью «Пальмира», сокращенное
фирменное наименование Общества на русском языке: ООО «Пальмира».
Адрес места нахождения Общества: 214552, Российская Федерация,
Смоленская область, Смоленский район, поселок Авторемзавод, дом 1-А.
Основной целью деятельности Общества является извлечение прибыли
за счет осуществления предпринимательской деятельности и удовлетворения
общественных потребностей.
Общество вправе осуществлять любые виды деятельности, не
запрещенные законом, в том числе:
1. Оптовая и розничная торговля.
2. Оказание транспортных и экспедиционных услуг в международном
сообщении и на территории РФ.
3. Посреднические услуги при купле-продаже товаров народного
потребления, продуктов питания, продукции производственно-технического
назначения.
4. Открытие и эксплуатация торговых точек и торговых домов.
5. Осуществление иной деятельности, которая косвенно или прямо
способствует осуществлению стоящих перед обществом задач.
Основным видом деятельности общества является оптовая и розничная
торговля фруктами и овощами.
Экономические показатели деятельности общества представлены в
таблице 3.
34
Таблица 3
Экономические показатели деятельности Общества, тыс. руб.
Показатель
2015
год
2016
год
2017
год
2018
год
Изменение 2018 года
к 2015 году
тыс. руб.
%
Выручка
58166
69181
81141
86879
28713
49,36
Себестоимость продаж
26451
32433
39269
45287
18836
71,21
Валовая прибыль (убыток)
31715
36748
41872
41592
9877
31,14
Прибыль (убыток) от
продаж
7113
5959
5915
11434
4321
60,75
Чистая прибыль (убыток)
отчетного периода
5491
4448
1796
6909
1418
25,82
Активы
29221
35639
42731
50119
20898
71,52
Собственный капитал
14637
19085
20881
27790
13153
89,86
Прибыль (убыток) до
налогообложения (ЕВТ)
7210
6086
2925
9413
2203
30,55
Как видно по данным таблицы 3 ООО «Пальмира» имеет
положительную динамику экономической деятельности и демонстрирует рост
основных показателей деятельности за рассматриваемый период. Снижение
общего объема прибыли в 2018 году связано с изменением валютных курсов, а
так же изменением внешнеэкономической политики РФ, в частности с
введением ряда продовольственных санкций, что напрямую отражается на
деятельности Общества, которая имеет экспортно-импортную направленность.
С целью определения структуры имущества ООО «Пальмира» и
выявления источников его формирования целесообразно провести
вертикальный и горизонтальный анализ бухгалтерского баланса. Данные для
анализа представлены в Приложениях 1-3.
Горизонтальный и вертикальный анализ активов представлен в
Приложении 4. Oбщая стоимость имущества в отчетном периоде составляла
50119 тыс. руб.
В активах организации доля текущих активов составляет 84,09%, а
внеоборотных средств 15,91%. В структуре активов наибольший удельный вес
занимают оборотные, что говорит об ускорении оборачиваемости средств
организации, таким образом можно сделать вывод, что предприятие применяет
интенсивную политику для управления активами.
35
За анализируемый период в общей структуре активов доля основных
средств является незначительной и составляет 10,07%, что позволяет сделать
вывод, что организация имеет легкую структуру активов и имущество является
мобильным.
В основе формирования оборотных активов лежат денежные средства и
запасы на сумму 38172 тыс. руб.
О благополучном состоянии расчетов организации с потребителями
свидетельствует структура, в которой доля задолженности составляет 7,83% и
высокий уровень денежных средств, которые составляют 19,68%.
В 2018 году стоимость имущества организации была увеличена на 7388
тыс. руб. Увеличение имущества организации происходит за счёт роста как
оборотных активов на 17,05%, так и внеоборотных активов на 18,64%. Так как
переоценки основных средств не производилось, это позволяет сделать вывод о
расширении хозяйствующего оборота организации.
Рост внеоборотных активов в общей структуре баланса на 0,18%,
говорит о замедлении оборачиваемости активов. Доля основных средств в 2018
году снизилась на 2,12%. Тем не менее, общая стоимость имущества
организации увеличилась, что позволяет сделать вывод о повышение
платежеспособности.
За отчетный период оборотные средства выросли на 6138 тыс. руб. или
на 17,05%. На основе изменения структуры оборотных активов можно сделать
вывод о повышении их мобильности. В основе повышения мобильности
активов лежит их увеличение за счет стоимости запасов и денежных средств на
7150 тыс. руб.
Снижение дебиторской задолженности в 2018 году является
положительным фактором и говорит об улучшении ситуации с оплатой за
продукцию организации, но тем не менее ее доля в общей сумме активов
является достаточно большой.
Если рассматривать снижение дебиторской задолженности к общей
величине активов, то можно сделать вывод, что данное снижение является
Источник: https://baza.diplomsite.ru/previewfile/4671