Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению её финансового состояния (на примере ООО «Продкомпани»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
45
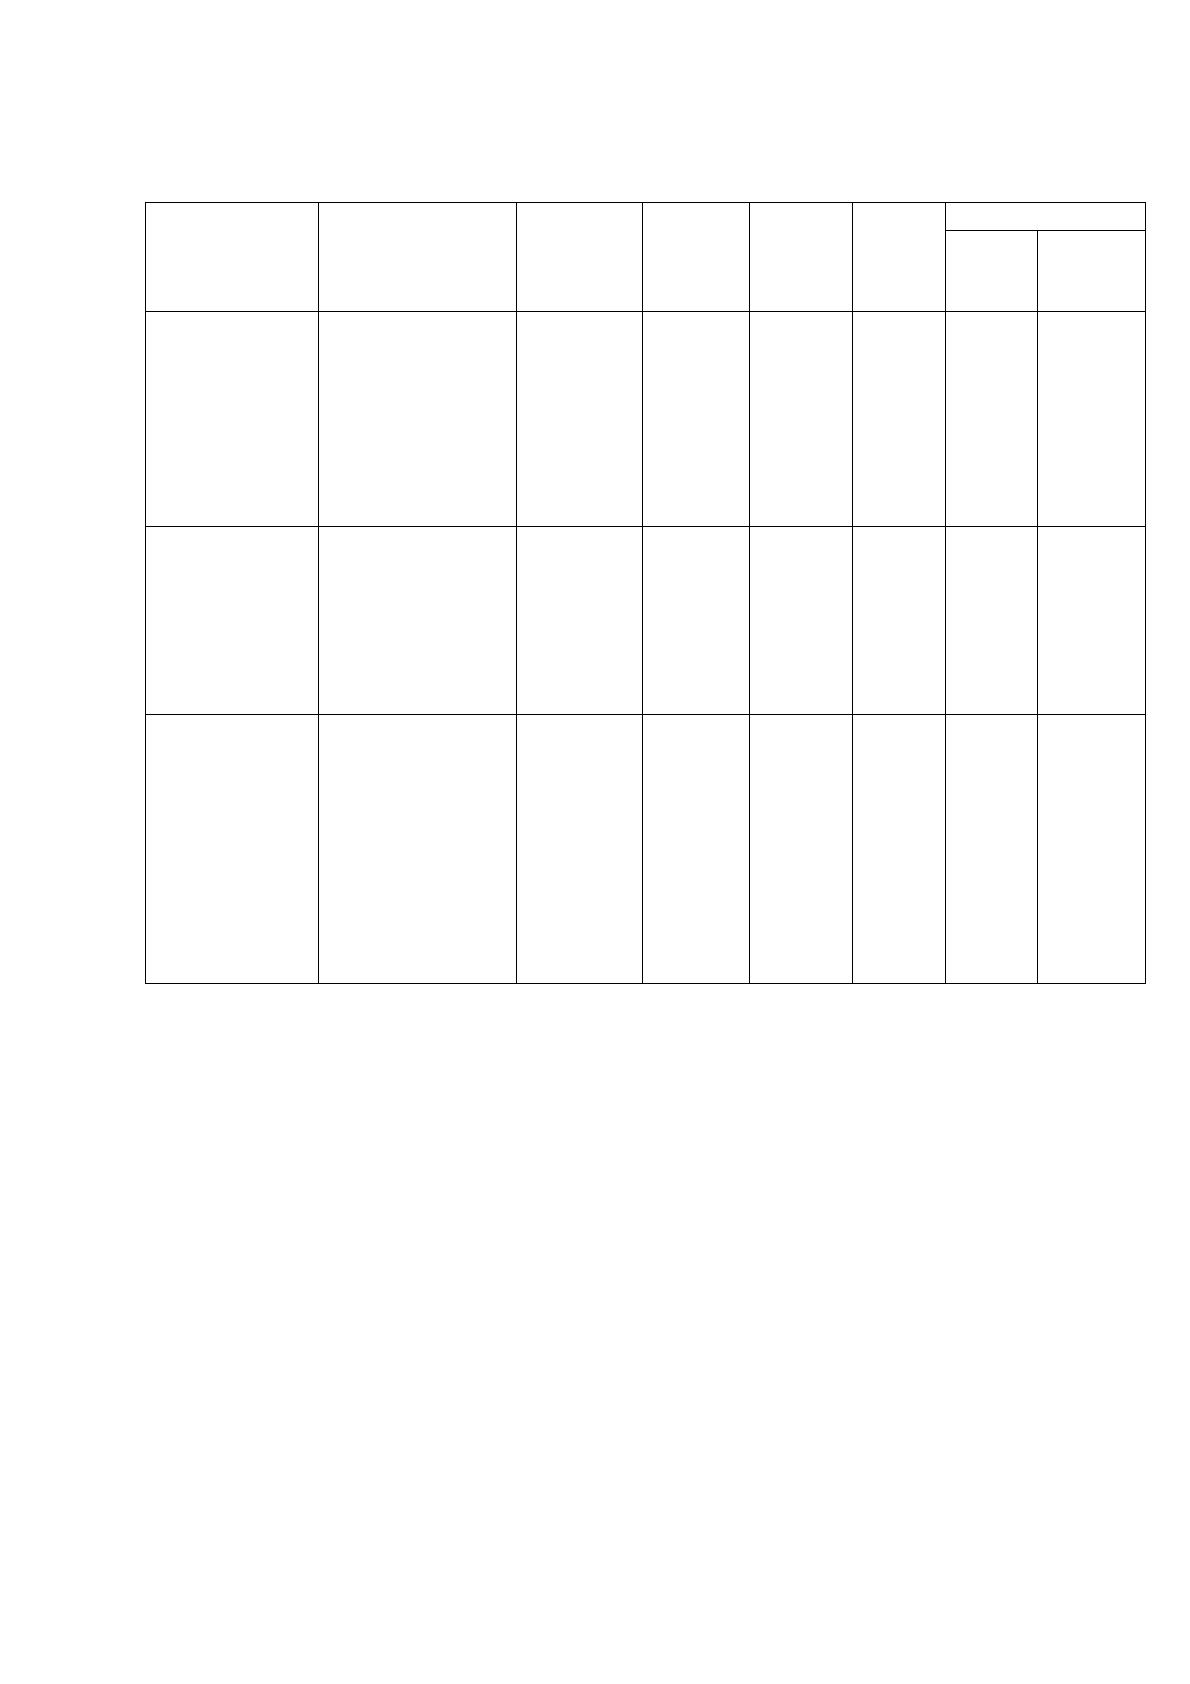
Таблица 10
Динамика показателей платежеспособности ООО «Продкомпани» в
2016-2018 годах
Показатели
Показатель
Нормал
ьные
огранич
ения
2016
2017
2018
Изменения
2017
-
2016
2018-
2017
Коэффициен
т
маневреннос
ти
функционир
ующего
капитала
(СК-ВОА)/СК
где СК –
собственный
капитал; ВОА
–
внеоборотные
активы
оптимал
ьно
≈2,0÷3,
5
0,170
0,125
0,114
-
0,047
-0,012
Доля
оборотных
средств в
активах
ОА/А
где ОА –
оборотные
активы, А –
все активы
уменьше
ние в
динамке
–
положит
ельный
факт
0,561
0,556
0,557
-
0,045
-0,011
Коэффициен
т
обеспеченно
сти
собственным
и
средствами
(СК-ВОА)/ОА
где СК –
собственный
капитал; ВОА
–
внеоборотные
активы; ОА –
оборотные
активы
≥0,5
0,161
0,114
0,102
-
0,047
-0,012
Коэффициент обеспеченности собственными средствами характеризует
достаточность у предприятия собственных оборотных средств, необходимых
для финансовой устойчивости. В ООО «Продкомпани» в 2016 г. коэффициент
обеспеченности собственными средствами составлял 0,161 п., в 2017 г. – 0,114
п., в 2018 году – 0,102 п., во все периоды показатель был ниже установленного
норматива, следовательно, предприятие не достаточно обеспечено
собственными оборотными средствами.
Таким образом, как показал анализ ликвидности и платежеспособности
ООО «Продкомпани», предприятие имеет проблемы с обеспеченностью
собственными оборотными средствами, с абсолютной, быстрой и общей
ликвидности и не может покрыть за счет оборотных средств свои текущие
46
обязательства перед кредиторами.
2.3. Оценка и анализ финансовой устойчивости и деловой активности
предприятия
Анализ финансовой устойчивости проводится для того, чтобы узнать на
сколько правильно управляет предприятие собственными и заемными
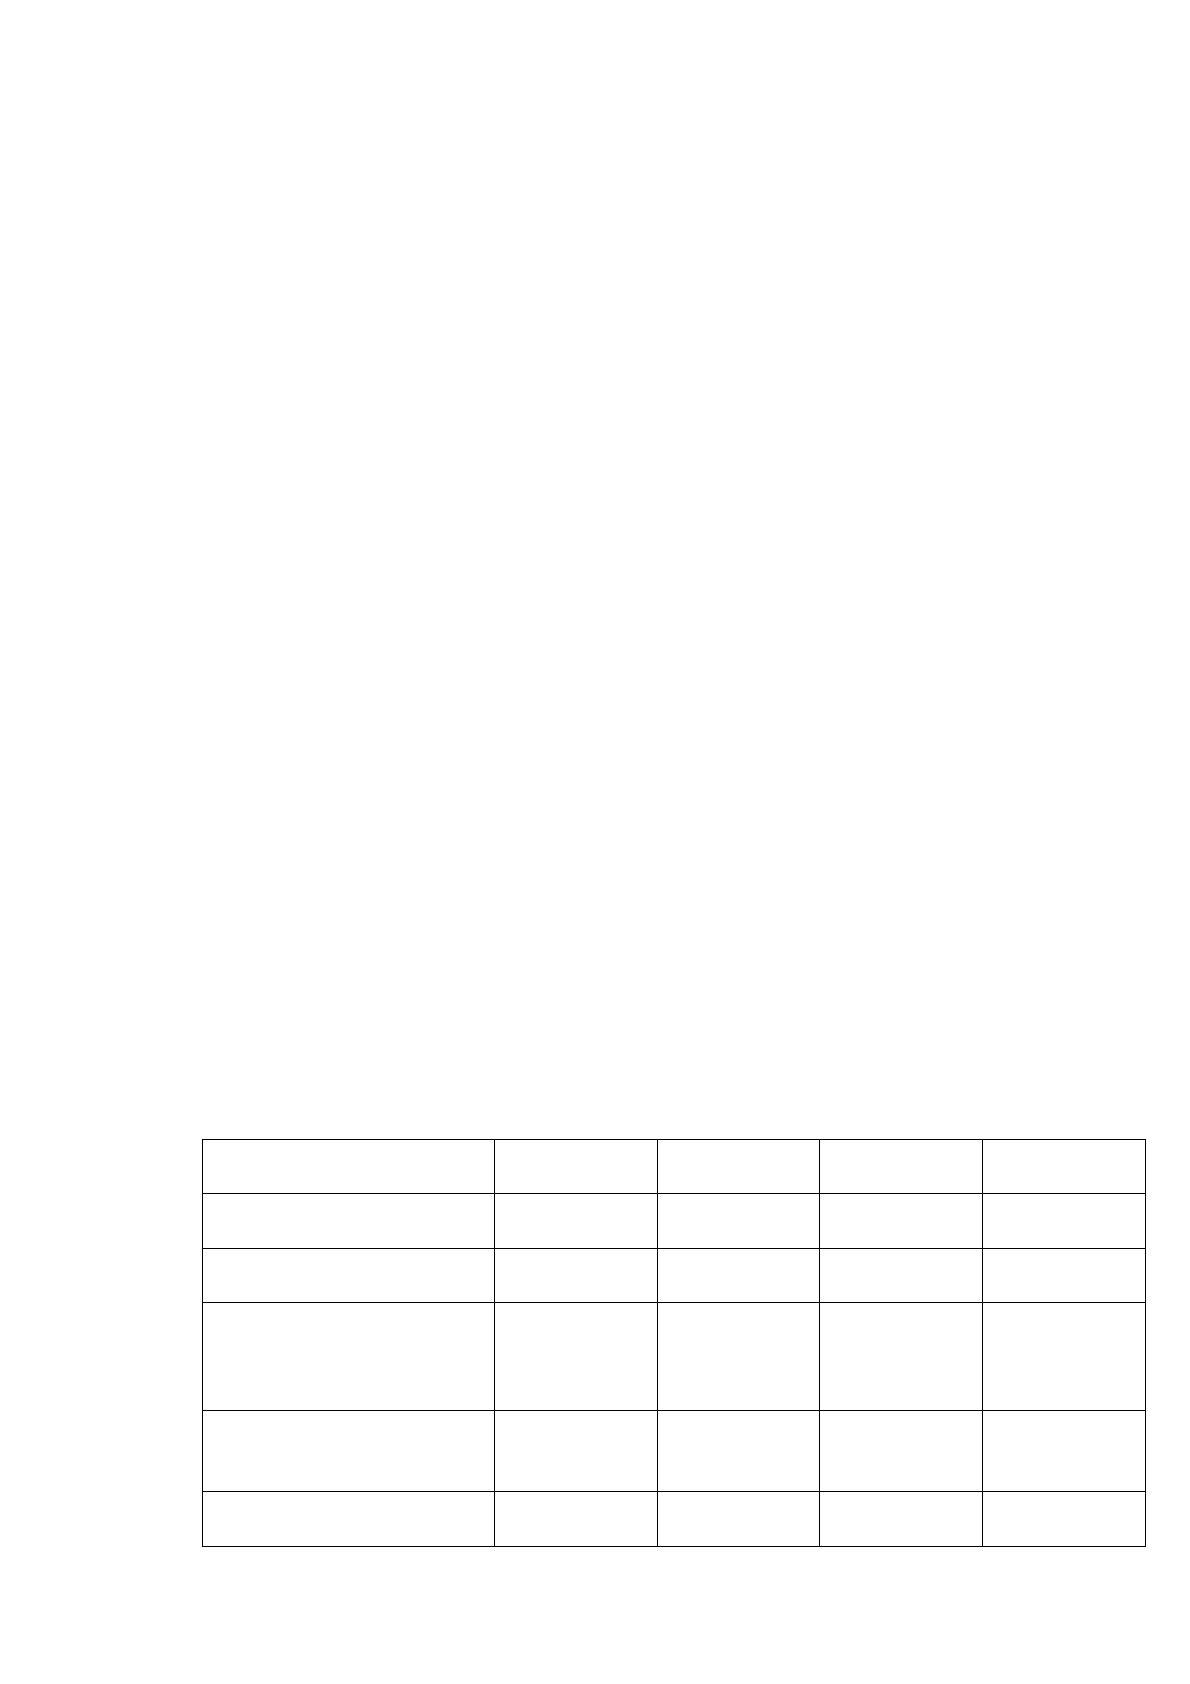
средствами. Результаты анализа представлены в таблице 11.
Данные анализа говорят о невозможности обеспечить формирование
запасов источниками, имеющимися на предприятии. Так, испытывается острая
нехватка собственных оборотных средств и долгосрочных источников
формирования оборотных средств, а также быстро растет краткосрочная
кредиторская задолженность.
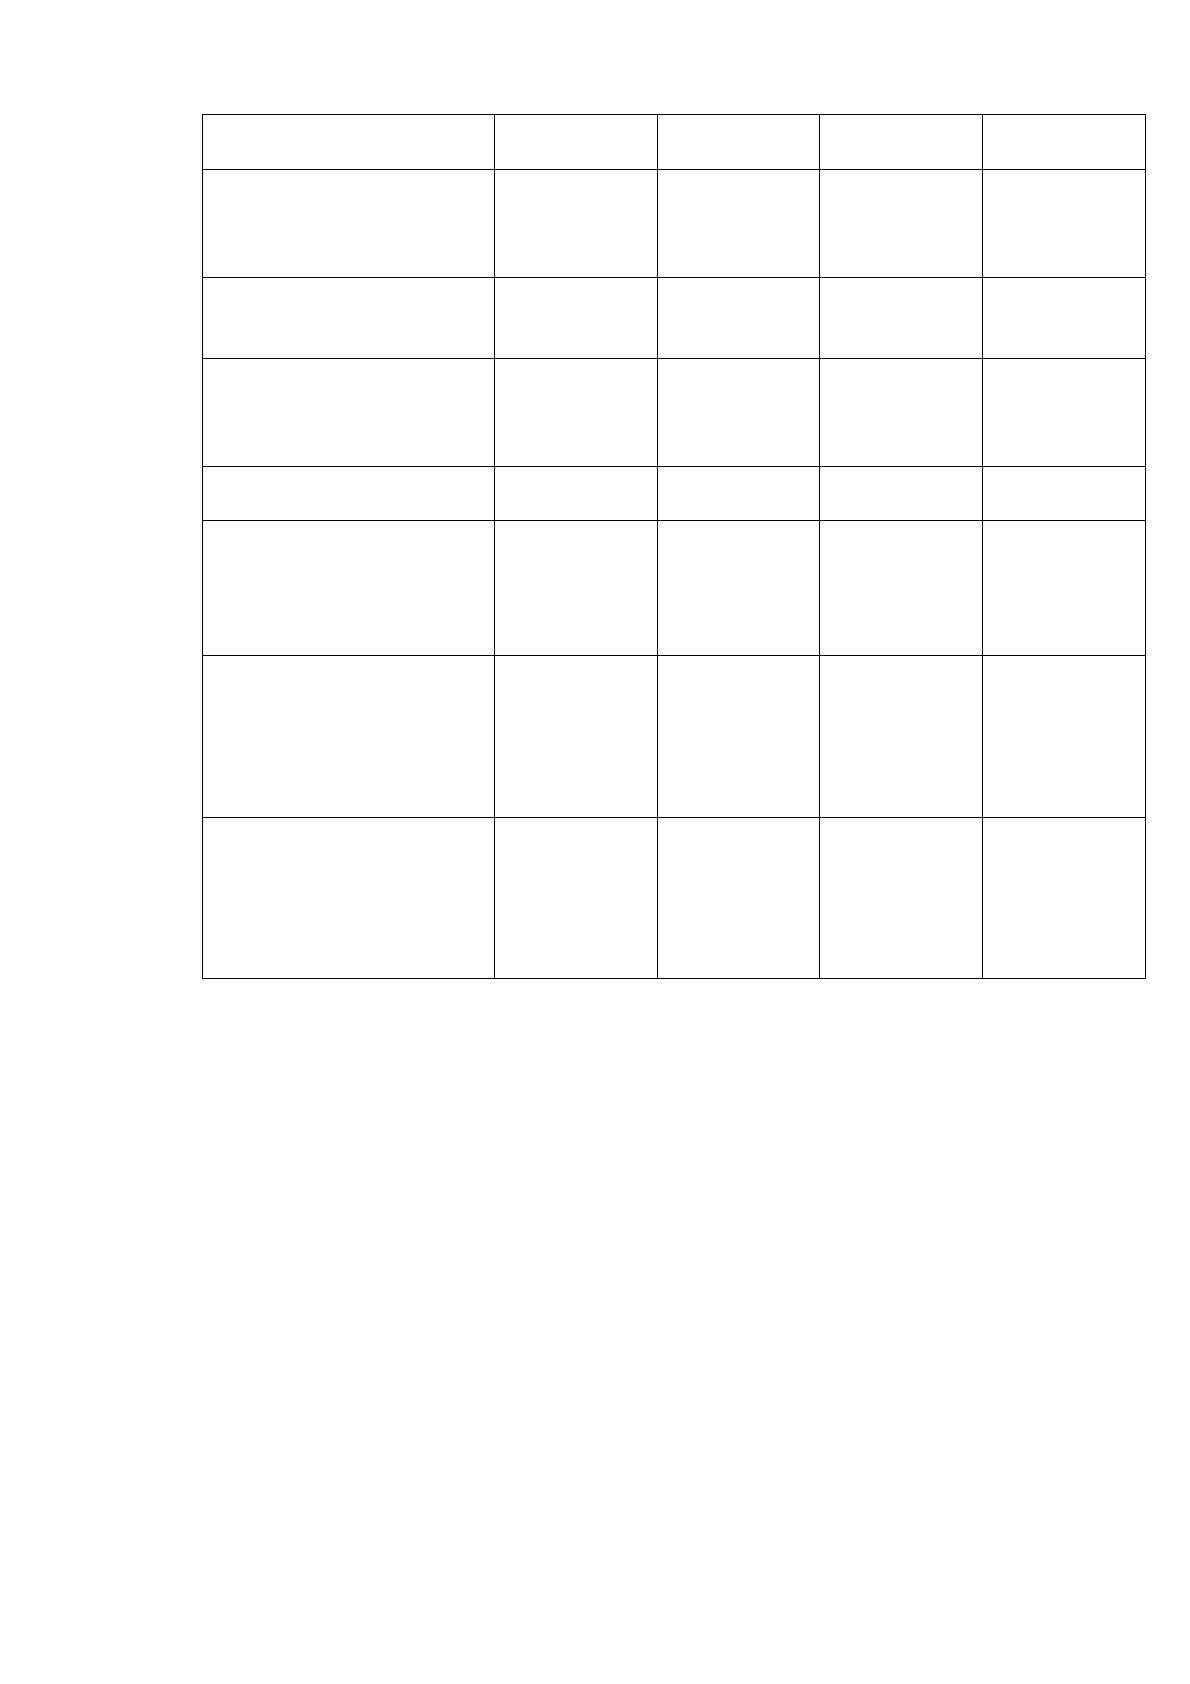
К концу 2018 года недостаток собственных оборотных средств и
долгосрочных источников формирования запасов составляет 22 631 тыс.
рублей, а недостаток общей величины основных источников формирования
запасов – 8868 тыс. руб.
Таким образом, у рассматриваемого предприятия можно констатировать
кризисное финансовое состояние, т.к. по критерию оценки финансовой
устойчивости предприятия на основании абсолютных величин отмечается
недостаток источников средств для формирования запасов и затрат
(материальных оборотных фондов).
Таблица 11
Анализ обеспеченности запасов источниками их формирования
Показатели, тыс.
руб.
На
31.12.2016
На
31.12.2017
На
31.12.2018
Изменение
(+,-)
1.Собственный
капитал
28026
30526
31435
3409
2.Внеоборотные
активы (итог разд.1)
23693
27218
28584
4891
3.Наличие
собственных
оборотных средств
(п.1-п.2)
4333
3308
2851
-1482
4.Долгосрочные
пассивы (итог разд.
IV)
0
0
0
0
5.Наличие
собственных и
4333
3308
2851
-1482
47
Показатели, тыс.
руб.
На
31.12.2016
На
31.12.2017
На
31.12.2018
Изменение
(+,-)
долгосрочных
источников
формирования запасов
(п.3+п.4)
6.Краткосрочные
кредиты и заемные
средства
24887
29581
31499
6612
7.Общая величина
основных источников
формирования запасов
(п.5+п.6)
29220
32885
34350
5130
8.Общая величина
запасов
18350
20661
25482
7132
9.Излишек (+) или
недостаток (-)
собственных
оборотных средств
(п.3-п.8)
-14017
-17353
-22631
-8614
10.Излишек (+) или
недостаток (-)
долгосрочных
источников
формирования запасов
(п.5-п.8)
-14017
-17353
-22631
-8614
11.Излишек (+) или
недостаток (-) общей
величины основных
источников
формирования запасов
(п.7-п.8)
10870
12224
8868
-2002
Кроме того, за анализируемый период ситуация ухудшается: отмечается
увеличение недостатка средств формирования запасов.
Предприятию необходимо предпринимать меры по оздоровлению
финансового состояния и антикризисному управлению, иначе предприятие
может оказаться на грани банкротства.
Кроме абсолютных показателей финансовую устойчивость
характеризуют и относительные коэффициенты.
Для расчета основных коэффициентов, характеризующих уровень
финансовой независимости предприятия, сначала определим величины
собственных оборотных средств и собственного капитала (поскольку они
принимают участие в расчете последующих показателей).
48
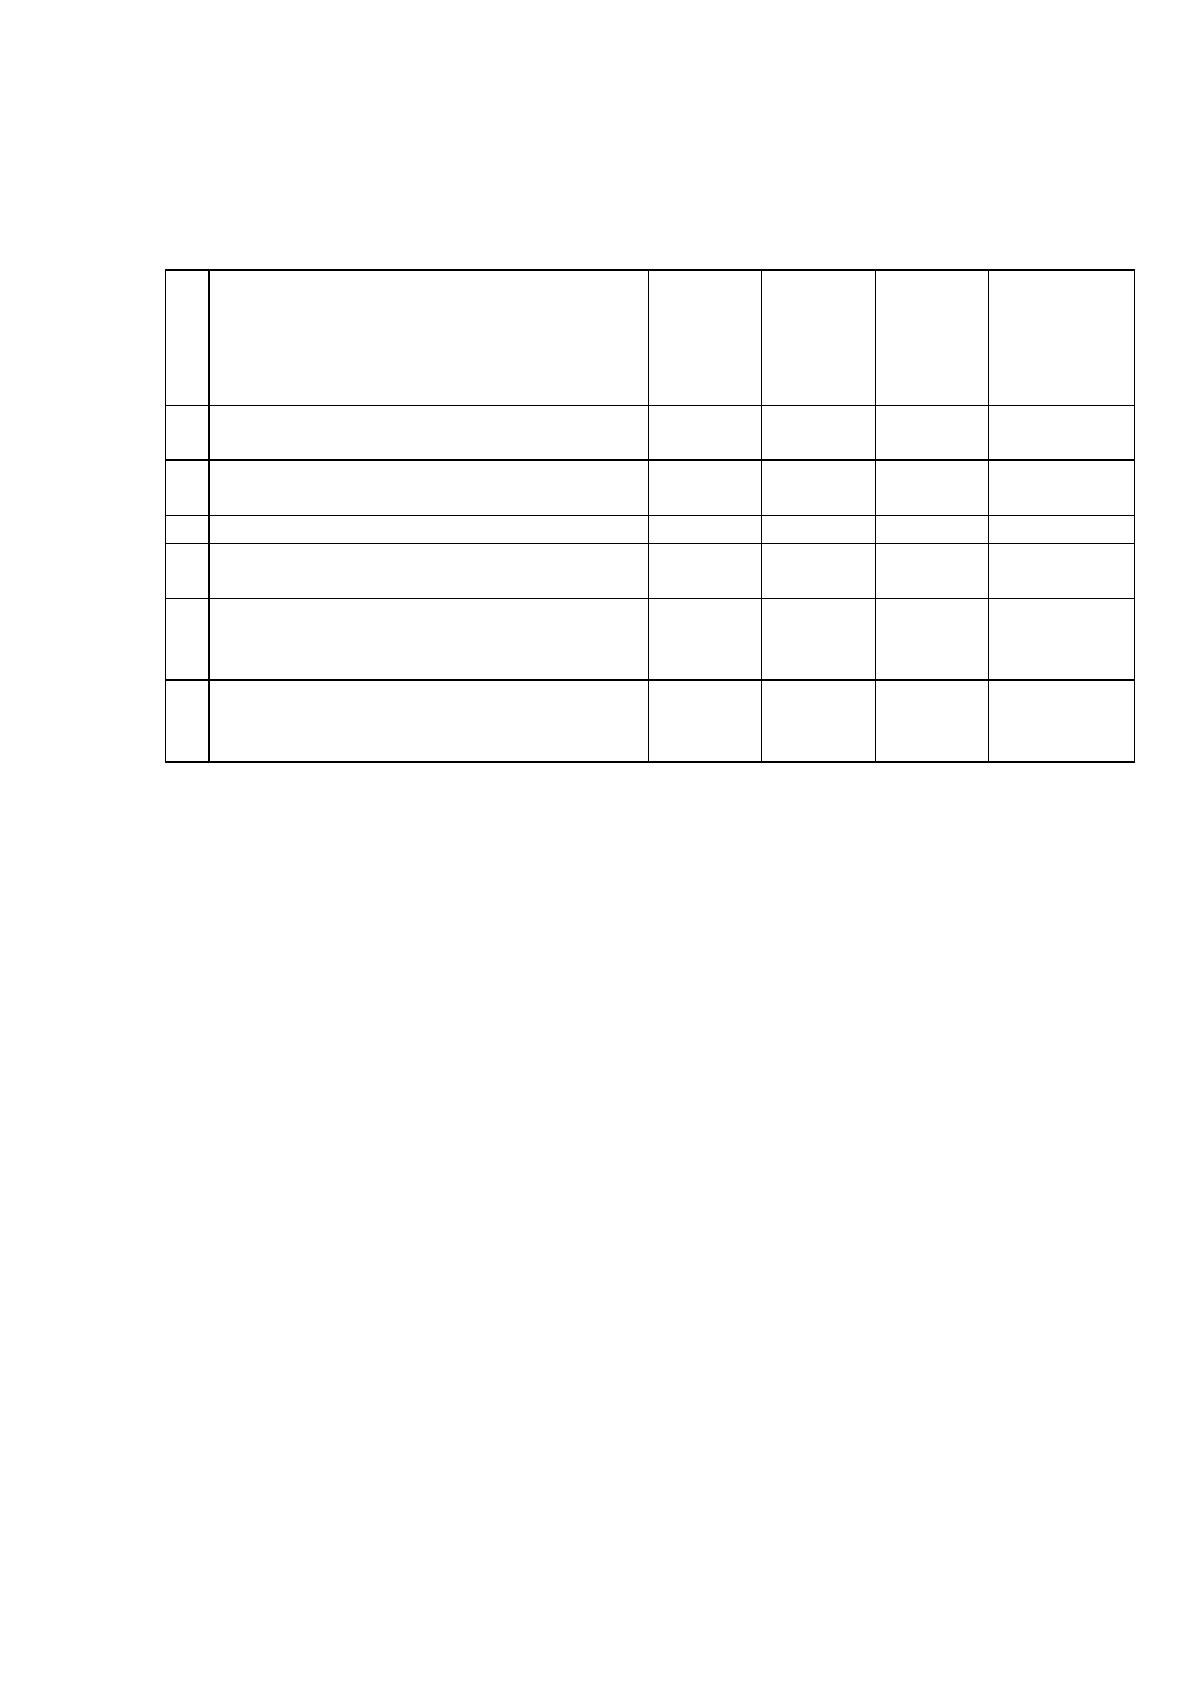
Расчет коэффициентов финансовой устойчивости представлен в таблице
12.
Таблица 12
Анализ финансовой устойчивости ООО «Продкомпани»
№
п.п
Наименование показателя
2016
2017
2018
Нормативн
ое
значение
показател
я
1
Коэффициент концентрации
собственного капитала (автономии)
0,53
0,51
0,5
> 0,5
2
Коэффициент соотношени я заемного
и собственного капитала
0,89
0,97
1
< 0,67
3
Коэффициент финансирования
1,13
1,03
1
> 1,5
4
Коэффициент маневренности
собственных средств
0,15
0,11
0,1
> 0,2-0,5
5
Коэффициент обеспеченности
собственными оборотными
средствами
0,15
0,11
0,08
> 1
6
Коэффициент финансовой
независимости в части
формирования запасов
0,24
0,16
0,11
> 0,6
Анализ финансовой независимости показал следующее. Коэффициент
концентрации собственного капитала (автономии) соответствует нормальному
ограничению. Однако по состоянию на 31.12.2018 г. он сократился и его
значение находится практически на минимально допустимом уровне
нормального ограничения.
Отрицательную динамику, также имеют коэффициент соотношения
заемного и собственного капитала и коэффициент финансирования. Они также
не соответствует нормальному значению, но намечается тенденция к
ухудшению этих показателей. Их величина изменилась за рассматриваемый
период в сторону утраты финансовой устойчивости.
Коэффициент маневренности собственных средств не соответствует
требуемому значению, и за анализируемый период снизился еще, что
расценивается как негативное явление. Коэффициент обеспеченности
оборотных активов собственными оборотными средствами не находился на
нормальном уровне. Дальнейшее снижение данного показателя будет означать
утрату определенной степени финансовой устойчивости предприятия.
49
Коэффициент финансовой независимости в части формирования запасов имел
аналогичную тенденцию, его значение не соответствует нормальному
ограничению.
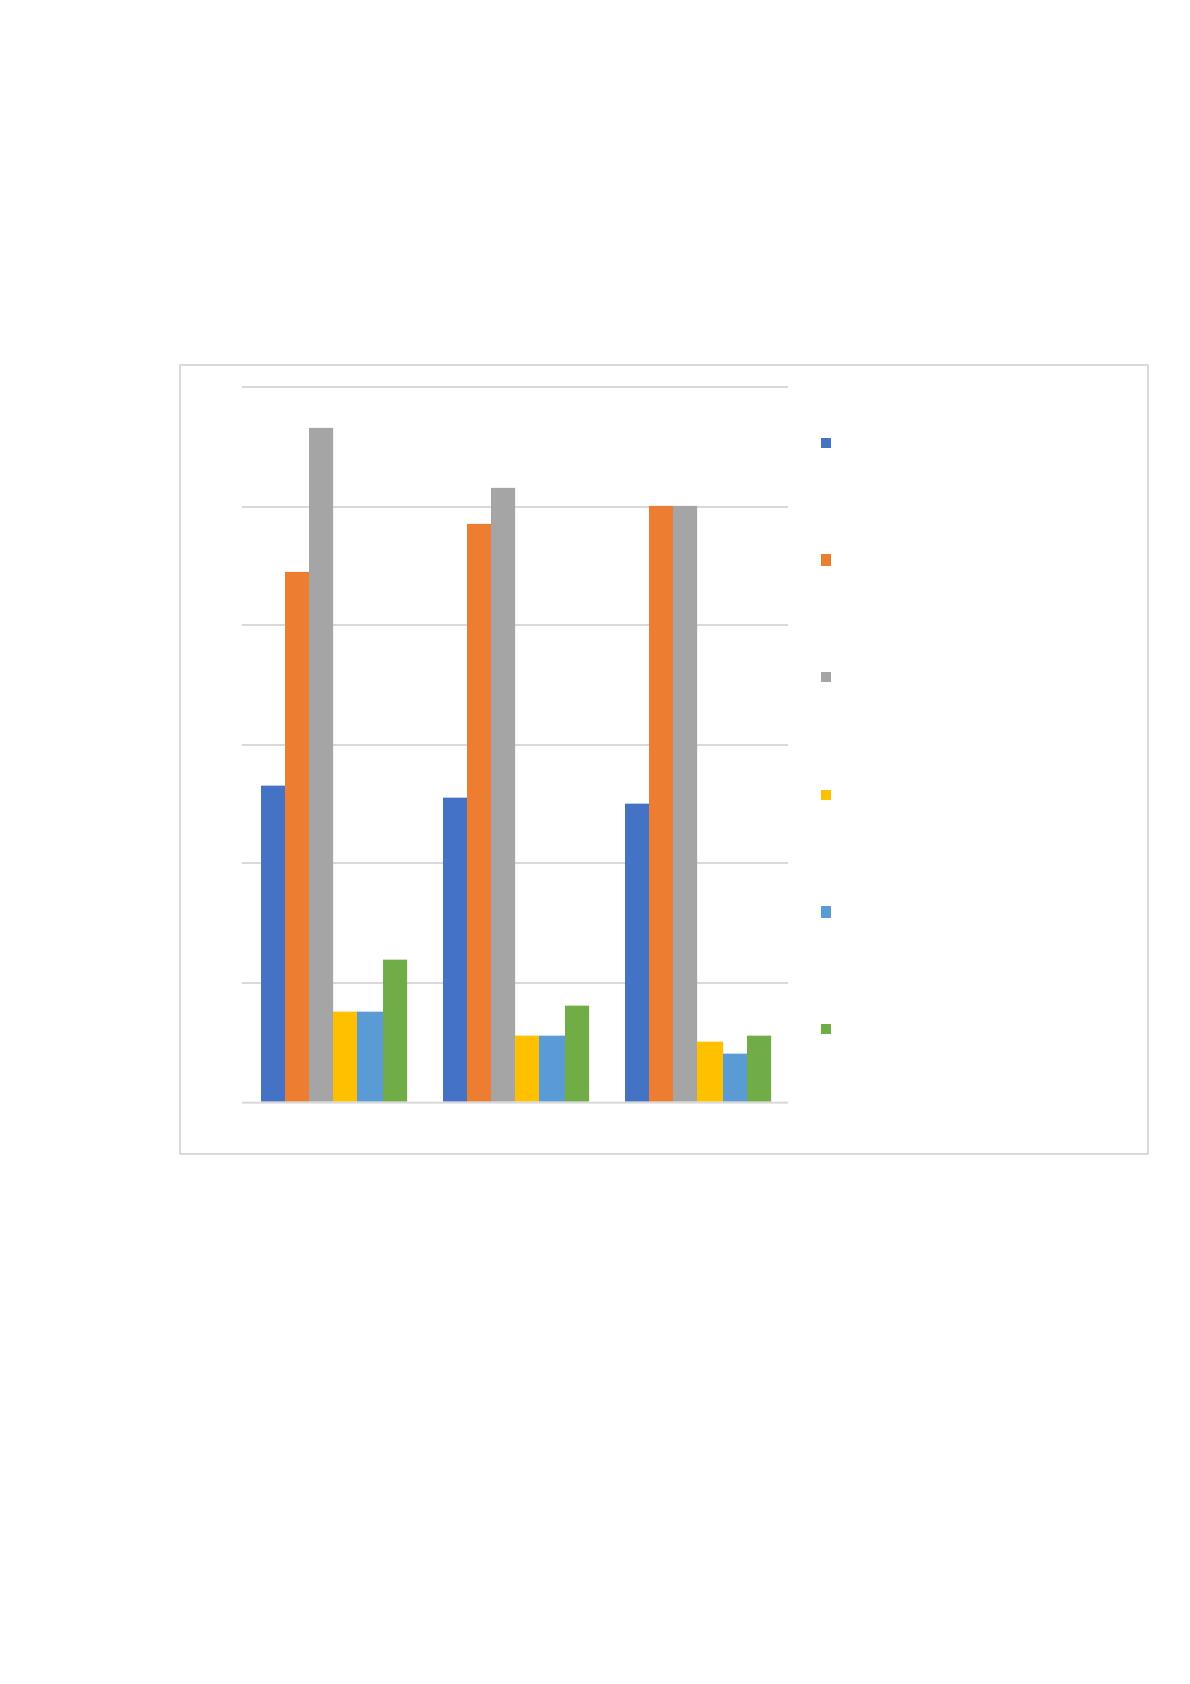
Динамика показателей финансовой устойчивости и независимости
представлена на рис. 8.
Рис. 8. Динамика показателей финансовой устойчивости и
независимости ООО «Продкомпани»
Финансовую устойчивость предприятия можно оценить как не
стабильную, и финансовое состояние в целом недостаточно независимое.
Недостаток собственных оборотных средств и игнорирование долгосрочного
кредитования в целях финансирования своей деятельности усугубляют
ситуацию на рассматриваемом предприятии.
0
0,2
0,4
0,6
0,8
1
1,2
2016 2017 2018
Коэффициент концентрации
собстенного капитала
(автономии)
Коэффициент соотношения
заемного и собственного
капитала
Коэффициент финансирования
Коэффициент маневренностти
собственных средств
Коэффициент обеспеченности
собственными оборотными
средствами
Коэффициент финансовой
независимости в части
формирования запасов
Источник: https://baza.diplomsite.ru/previewfile/4772