Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению ее финансового состояния на примере ПАО "Вымпелком"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
Применение принципа «золотого сечения» в гармонизации структуры
баланса компании на практике предполагает, что единичный отрезок делится в
пропорции, формула (1):
1 / х = х / (1 - х), (1)
Решение этого уравнения:
- на первом этапе, деления дает следующие пропорции: больший отрезок
х ~ 0,62, а меньший ~ 0,38;
- на втором этапе, деления 0,38 + 0,24 = 0,62 и 0,24 + 0,14 = 0,38.
Именно такое деление, в первую очередь, обеспечивает устойчивость
любой системы к воздействию внешних факторов и способность с
минимальными затратами (потерями) восстановить свое равновесие.
На основе пропорций «золотого сечения», в финансовой и экономической
сферах созданы волны Р. Элиота; ряд Фибоначчи (как одна из теорий,
опирающихся на «золотые» пропорции) широко использующийся в
техническом анализе на фондовых рынках, на валютном рынке FOREX, в
частности, как инструмент прогнозирования цены и расчета уровней закрытия
убыточной позиции.
Таким образом, если предположить, что пропорции «золотого сечения» и
в самом деле являются высшим проявлением структурного совершенства, то
соотношение 0,62 + 0,38 = 1,0 может рассматриваться в качестве
универсального закона, как на макро, так и на микро уровнях отдельных стран,
сфер, компаний, для нахождения ключей к оценке ситуаций и
прогнозированию, а также к приобретению оптимальных экономических
конструкций, обеспечивающих максимальную эффективность работы и
воспроизводства экономического целого, за счет гармонизации
структурирования его частей.
Компания, будучи комплексным хозяйственно-имущественным
комплексом, функционирует, осуществляя расходы и получая доходы, создавая
в результате капитал и активы. Каждая из этих характеристик имеет
определенное строение, и, в том случае если все элементы находятся в
оптимальном соотношении, можно говорить о гармонии и совершенстве.
На основе «золотого сечения» получили движение концепции в сфере
управления рынком, гармоничного управления внутренними элементами
фирмы (штатной структурой, структурой заработной платы, структурой
финансово-экономических показателей). Однако вопрос о проявлении
гармоничности в строении баланса компании пока остается открытым.
Состояние баланса, которое характеризуется системой финансовых
коэффициентов, имеет отражение в финансовом состоянии компании и
является результирующим и интегральным показателем всех предпринятых
операций. Наличие гармоничных пропорций в составных частях баланса
показывает определенные соотношения между разделами в пассиве и активе
баланса, а также внутри самих этих разделов.
Прямое использование принципа «золотого сечения» возможно только в
том случае, если целиком соблюдается альтернативность отнесения элементов
к той или иной части целого. Такое условие выполняется только в отношении
пассива баланса, поскольку однозначно определен критерий собственника
средств компании: собственные средства (раздел III баланса) или обязательства
(разделы IV и V). Тогда соотношение собственного капитала (СК) и заемного
капитала (ЗК) составляет 0,62 и 0,38 соответственно. Именно такое, а не
обратное соотношение предопределяют границы финансовых коэффициентов,
которые используются в традиционном финансовом анализе для оценки
финансовой устойчивости компании:
- коэффициент финансовой напряженности (нормативное значение
меньше 0,5);
- коэффициент автономии (значения больше 0,5);
- коэффициент самофинансирования (значения больше 1).
Использование «золотых» пропорций для пассива баланса позволяет не
только гармонизировать взаимоотношение двух частей пассива (капитал и
обязательства), но и определить точные, оптимальные, а не интервальные
нормативные значения для этих индикаторов, которые полностью входят в
предметные области неравенств, применяемые в традиционном анализе
финансов, а именно:
- для коэффициента финансовой напряженности оптимальным является
значение 0,38;
- для коэффициента автономии – значение 0,62;
- для коэффициента самофинансирования, значение 1,6. Интересно, что
это значение совпадает с коэффициентом «золотого сечения» (1:0,62 = 1,6129).
Прямое применение «золотых» пропорций для актива баланса
(соотношение внеоборотных и оборотных активов в виде 0,38 + 0,62 = 1,0)
невозможно по двум основаниям:
Во-первых, соотношение 0,62:0,38 невозможно однозначно и точно
считать универсальным в силу того, что на состав активов большое влияние
оказывают отраслевые факторы. Во-вторых, отсутствие чёткого разграничения
отнесения тех или иных активов к одной из двух групп связано с несколькими
причинами.
1) Использование критерия разделения активов по сроку использования
нельзя считать объективным признаком. Это скорее некая условность,
принимаемая в целях ведения бухгалтерского учета и составления финансовой
отчетности;
2) Возможности учетной политики позволяют нарушать его в тех случаях,
когда речь идет о выборе механизма воспроизводства, и появляется второй
критерий – стоимость;
3) Элементы внеоборотных активов являются неоднородными по
критерию амортизируемости, а все прочие элементы актива – по форме
(материальные активы, финансовые активы, затраты, расчеты).
В силу этого полученные результаты будут иметь скорее технический, а
не качественный характер. Поэтому с целью разграничения количественных
соотношений внеоборотных (ВОА) и оборотных активов (ОА), а также
соотношений внутри оборотных активов был использован косвенный метод.
Логика гармонизации заключалась в следующем:
1) баланс компании, представляет собой одномоментное отражение
величины источников формирования и состава имущества компании, как
единого имущественного комплекса, а принцип двойной записи обеспечивает
равенство актива и пассива баланса;
2) устойчивое состояние финансов компании проявляется в достижении
ей финансовой устойчивости и платежеспособности, что предполагает
необходимость некоторой степени равновесия между частями актива и пассива
баланса;
3) оптимальные пропорции, установленные в пассиве балансе, могут быть
перенесены на актив баланса через показатели финансовой устойчивости, а на
оборотные активы – через коэффициенты ликвидности.
Поэтапное применение этой логики дало следующие результаты:
1-й шаг. Условием финансовой устойчивости компании является, как
известно, наличие собственных средств в обороте (СОС), т.е. их величина
должна быть неотрицательной, формула (2):
СК - ВОА ≥ 0, (2)
где СК – собственный капитал;
ВОА – внеоборотные активы.
Исходя из того, что оптимальная доля собственного капитала была
определена равной 0,62, доля внеоборотных активов у финансово-устойчивой
компании не может быть более 62%.
2-й шаг. С целью структурного распределения элементов оборотных
активов используем систему неравенств, составленных в соответствии с
традиционными формулами коэффициентов ликвидности и решаемых в
условиях заложенной оптимальной доли краткосрочных обязательств. При этом
на текущем этапе исследования проявились два допущения:
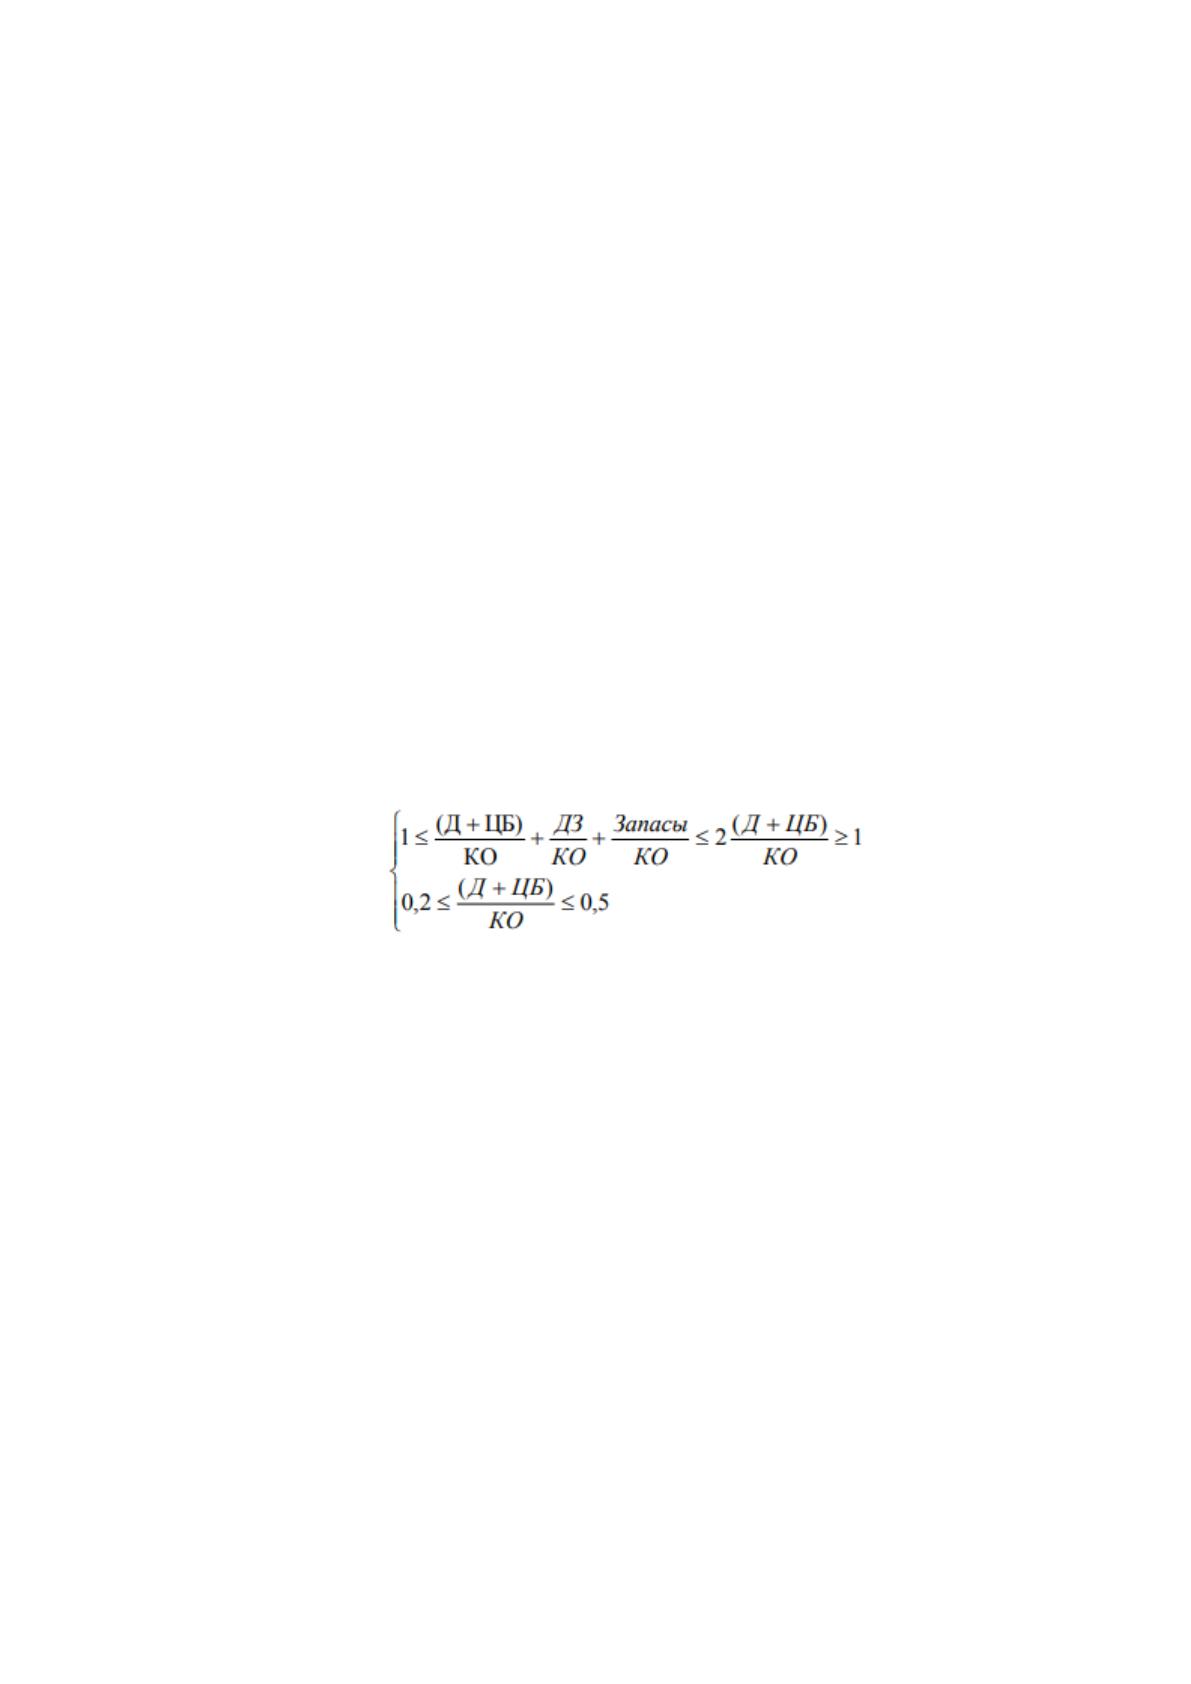
Весь заемный капитал, равный 38%, будет представлен краткосрочной
задолженностью (КО). Тогда их абсолютную величину можно представить в
виде, формула (3):
КО = 0,38 × ВБ, (3)
где ВБ – валюта баланса.
Разработанные методологии, относящиеся к традиционному финансовому
анализу не обеспечивают единые рекомендуемые нормативные области
определения коэффициентов ликвидности, что может, в том числе, отражать и
отраслевую специфику бизнеса.
В связи с этим для построения системы неравенств были приняты
наиболее часто используемые средние значения интервалов.
В результате система неравенств имеет вид, формула (4):
, (4)
где Д+ЦБ – денежные средства и краткосрочные финансовые вложения;
ДЗ – дебиторская задолженность.
Неравенства решались относительно следующих неизвестных:
x – доля денежных средств и краткосрочных финансовых вложений в
валюте баланса;
y – доля дебиторской задолженности в валюте баланса;
z – доля запасов в валюте баланса.
В результате решения системы неравенств определена следующая
структура оборотных активов по отношению к балансу, которая обеспечивает
устойчивость компании с позиции «золотого сечения»:
– доля наиболее ликвидных активов (x) – не менее 7,6%, но не более 19%;
– доля дебиторской задолженности (y) – не менее 19%, но не более 30,4%;
Источник: https://baza.diplomsite.ru/previewfile/4755