Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению ее финансового состояния на примере ПАО "Вымпелком"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
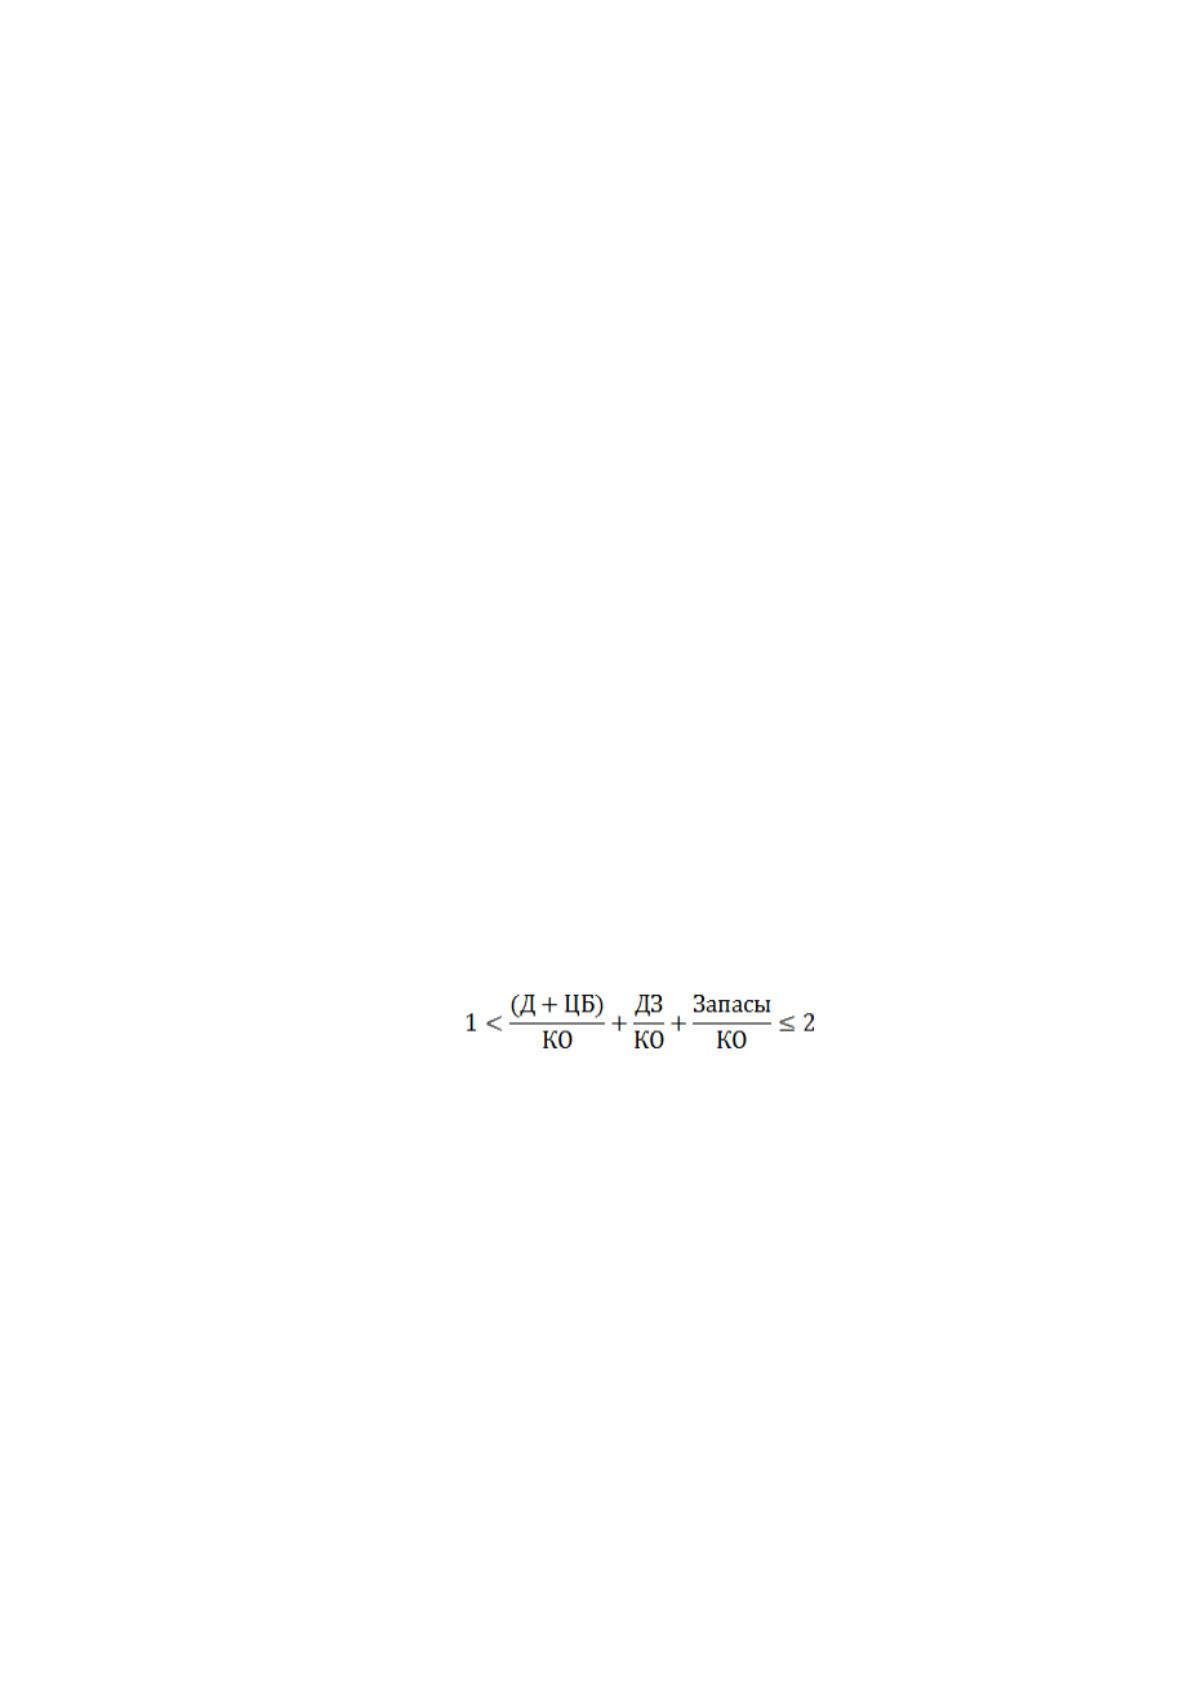
– доля запасов (z) – не более 38%.
В полученных ограничениях прослеживаются определенные
закономерности.
Результат решения неравенств открыл, что изменение долей элементов
оборотных активов в валюте баланса находится в обратной зависимости друг от
друга: при увеличении доли денежных средств и краткосрочных финансовых
вложений происходит уменьшение доли дебиторской задолженности и
наоборот.
Данная зависимость не случайна и показывает результат ускорения
оборачиваемости дебиторской задолженности.
Из полученных интервалов ограничений видно, что доля запасов может
изменяться от 0 до 38%.
Однако в реально функционирующей в рыночных условиях компании не
могут полностью отсутствовать все виды запасов, т.е. с учетом отраслевой
специализации в оборотных активах обязательно присутствует хотя бы один
вид материальных оборотных активов. Это позволяет скорректировать нижний
интервал коэффициента текущей ликвидности, формула (5):
. (5)
Примечательным является тот факт, что в сумме максимальные и
минимальные доли соответственно абсолютно и наиболее ликвидных активов
составляют 38%, что соответствует максимальной доле запасов.
Этой взаимосвязи во внутренней структуре оборотных активов находится
абсолютно логичное объяснение с финансовой точки зрения: запасы должны
быть профинансированы, как за счет собственных средств, имеющихся в
наличии и материализованных в виде денежных средств и краткосрочных
финансовых вложений, так и за счет будущих поступлений от дебиторов, в
текущем периоде покрываемых краткосрочными обязательствами.
Данное соотношение является крайне важным для обеспечения
устойчивости компании с позиции денежного потока компании и эффективного
функционирования оборотного капитала.
Учитывая максимальное значение доли запасов 38% общая доля
оборотных активов должна составлять, в результате 76%. Поскольку заемные
средства, представлены в нашем допущении только краткосрочными
обязательствами, это, несомненно, завысило требование к величине оборотных
активов для обеспечения ликвидности компании.
Но для случая отсутствия долгосрочных обязательств можно сказать, что
оборотные активы с позиции «золотого сечения» должны составлять не более
(или быть равной) 76%.
Такая ситуация возможна, в частности, в малых компаниях или в
компаниях, не ведущих инвестиционную деятельность с привлечением
долгосрочных заемных средств. Но возможна и другая интерпретация: доля
внеоборотных активов в таком случае не должна превышать 24% всех активов
компании.
3-й шаг. Основываясь на уже полученных результатах, вычисленных с
помощью «золотого сечения» была составлена альтернативная система
уравнений и неравенств с тем, чтобы уточнить соотношение внеоборотных и
оборотных активов баланса.
Для этого необходимо было ввести новые переменные:
- доля внеоборотных активов в структуре актива равна «а»;
- доля оборотных активов в структуре актива равна «b».
Итог актива баланса принят равным ста процентам, значит a + b = 1.
С учетом введенных ранее переменных, приняв во внимание, что
основными элементами оборотных активов являются деньги, краткосрочные
финансовые вложения и запасы, то: b = x + y + z.
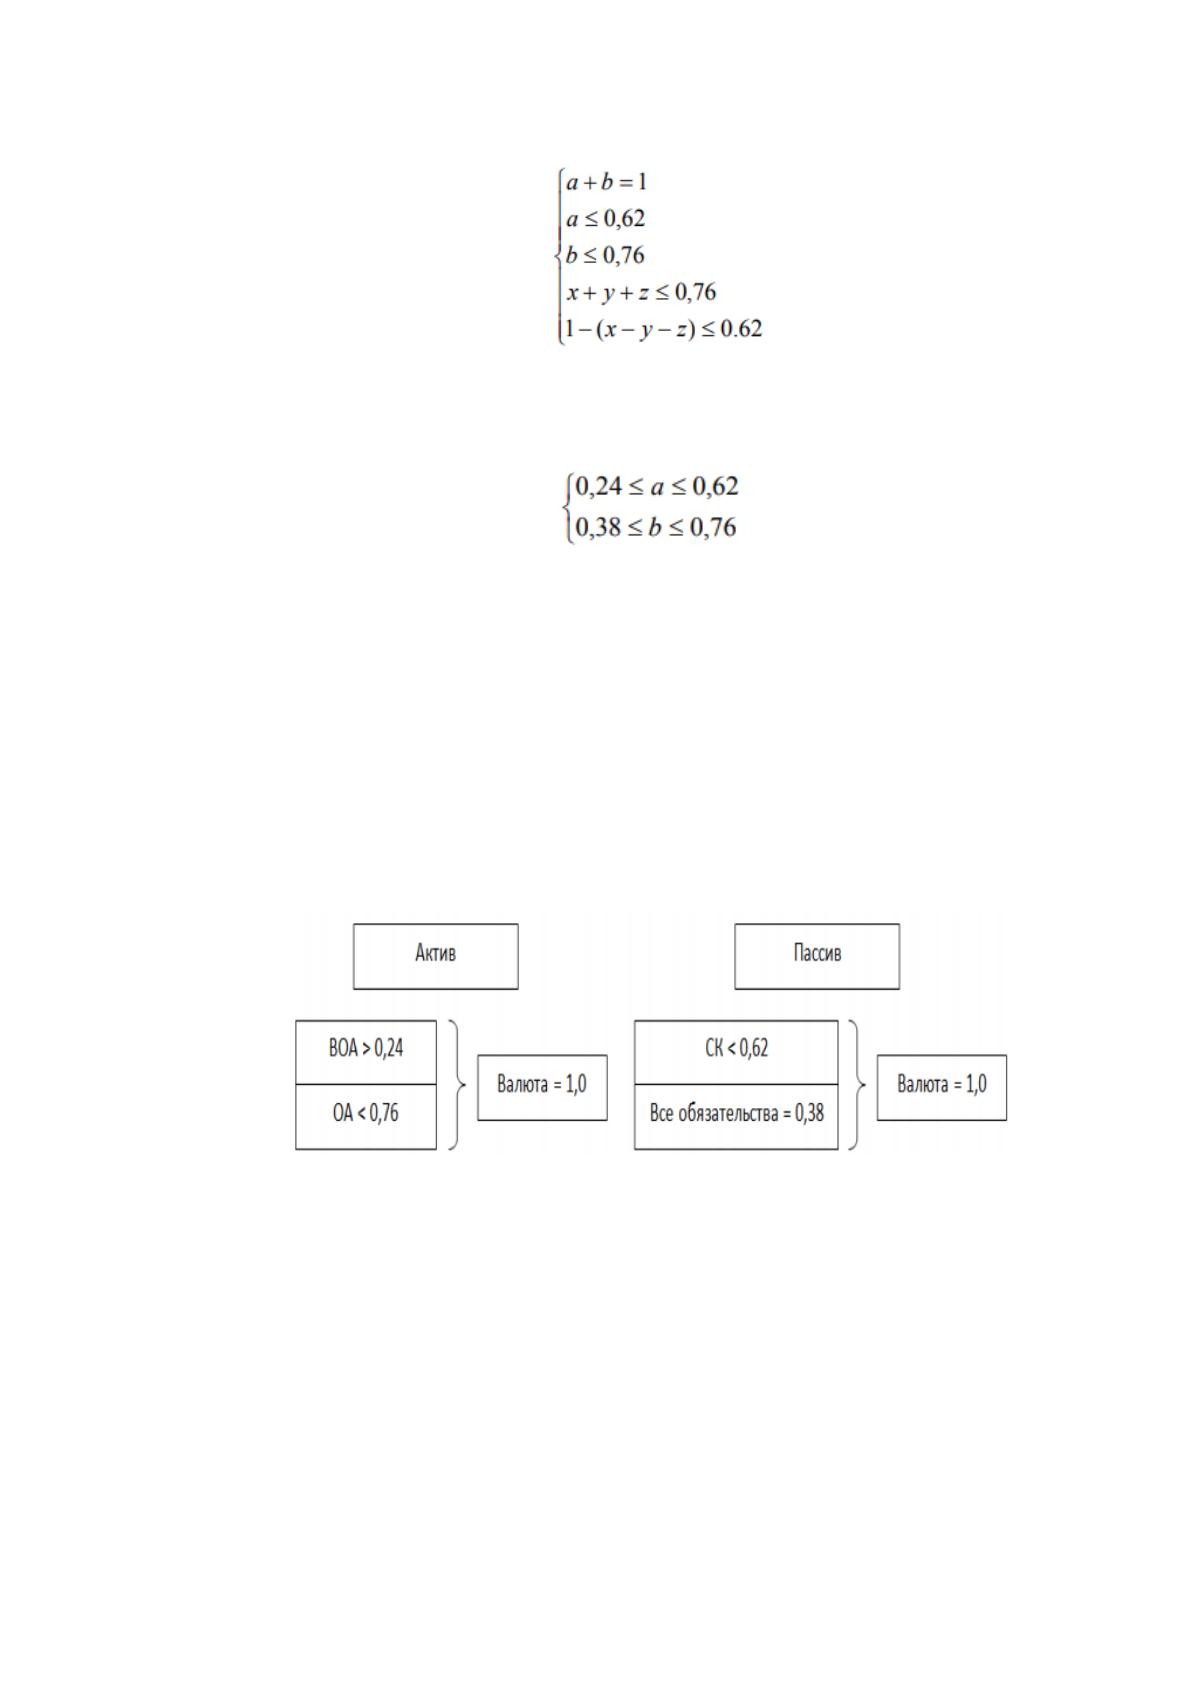
С учетом того, что ранее было определено, что доля внеоборотных
активов не должна быть более 0,62, система равенств и неравенств будет иметь
следующий вид, формула (6):
. (6)
Результаты решения данной системы, (7):
. (7)
Заключаем из этого, что, при применении пропорций «золотого сечения»
к бухгалтерскому балансу компании, необходимо в целях обеспечения
устойчивости компании, чтобы общая доля внеоборотных средств составляла
от 24% до 62% в структуре актива; доля оборотных активов – от 38% до 76%.
Результативная оптимальная структура баланса имеет вид,
представленный на рисунке 11.
Рисунок 11 – Модель гармоничной структуры баланса компании
Источник: составлено автором по [37]
В связи с изменениями в структуре активов и пассивов составим
прогнозный баланс и отчет о финансовых результатах и занесем данные в
таблицы 22 и 23.
Рассмотрим изменения в активе баланса ПАО «ВымпелКом» на 2019
прогнозный год.
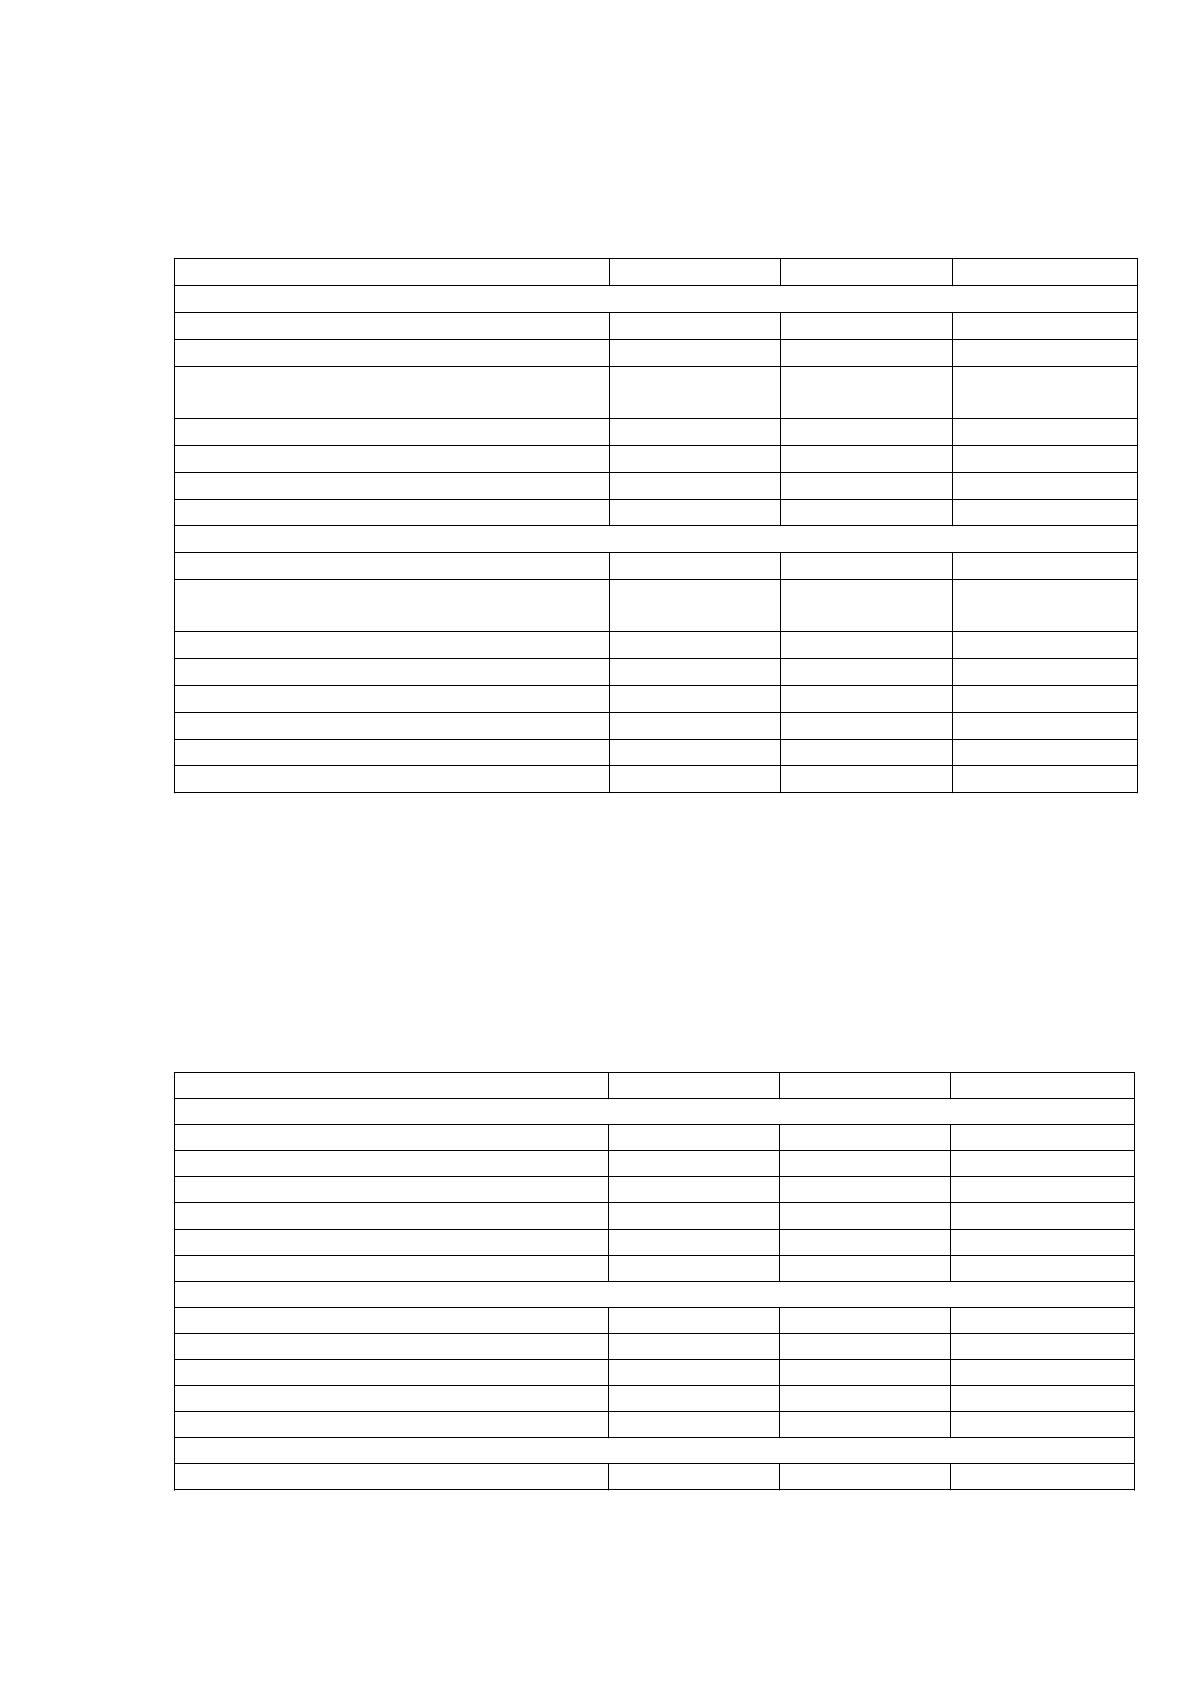
Таблица 22 – Прогнозные значения актива баланса ПАО «ВымпелКом» на 2019
г., тыс. руб.
Источник: составлено автором
Проведя анализ прогнозных значений по активу баланса ПАО
«ВымпелКом», приступим к анализу прогнозных значений на 2019 г. пассива
баланса.
Таблица 23 – Прогнозные значения пассива баланса ПАО «ВымпелКом» на
2019 г., тыс. руб.
ПАССИВ
2018 г.
2019 г.
Изменение (+/-)
18 III. Капитал и резервы
19 Уставный капитал
289
289
0,00
20 Переоценка внеоборотных активов
528584
528584
0,00
21 Добавочный капитал (без переоценки)
18428864
18428864
0,00
22 Резервный капитал
43
43
0,00
23 Нераспределенная прибыль
36170738
78353052,70
42182314,70
24 Итого по разделу III
55128518
97310832,70
42182314,70
25 IV. Долгосрочные обязательства
26 Заемные средства
186825316
138194686
-48630629,80
27 Отложенные налоговые обязательства
13300063
13300063
0,00
28 Оценочные обязательства
3398106
3398106
0,00
29 Прочие обязательства
2262557
2262557
0,00
30 Итого по разделу IV
205786042
157155412
-48630629,80
31 V. Краткосрочные обязательства
32 Заемные средства
14231942
3670417,80
-10561524,20
АКТИВ
2018 г.
2019 г.
Изменение (+/-)
1 I. Внеоборотные активы
2 Нематериальные активы
594813
594813
0,00
3 Основные средства
153811980
153811980
0,00
4 Доходные вложения в материальные
ценности
1285993
1285993
0,00
5 Финансовые вложения
68397861
40655688,60
-27742172,40
6 Отложенные налоговые активы
17302952
17302952
0,00
7 Прочие внеоборотные активы
25364610
25364610
0,00
8 Итого по разделу I
266758209
239016037
-27742172,40
9 II. Оборотные активы
10 Запасы
9083295
9083295
0,00
11 Налог на добавленную стоимость по
приобретенным ценностям
4030338
4030338
0,00
12 Дебиторская задолженность
27465660
15191256,50
-12274403,50
13 Финансовые вложения
25629039
7657956,90
-17971082,10
14 Денежные средства
9048257
4849865,75
-4198391,25
15 Прочие оборотные активы
4048607
4048607
0,00
16 Итого по разделу II
79305196
22855757,50
-56449438,50
17 БАЛАНС
346063405
266641854
-79421551,40
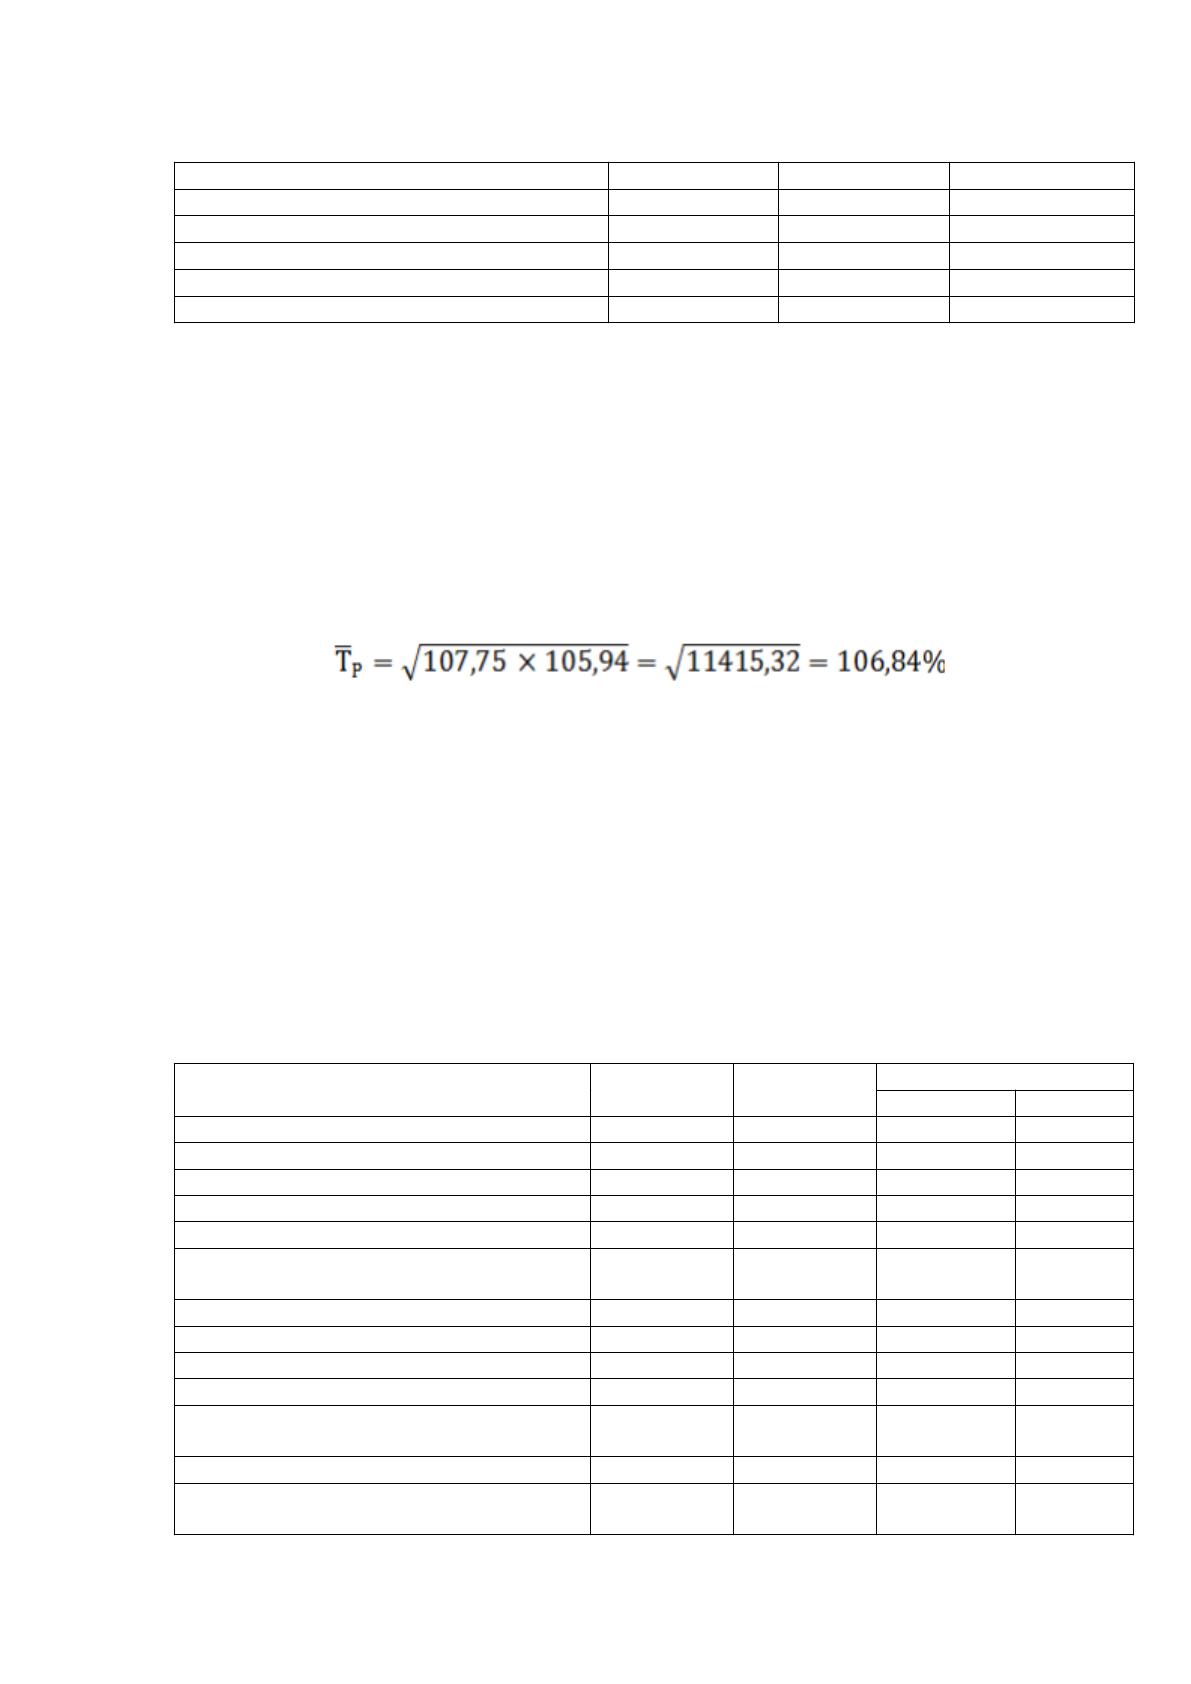
Продолжение таблицы 23
Источник: составлено автором
В отчете о финансовых результатах возможны следующие изменения.
Планируемое увеличение объема продаж в связи с применением
финансовых технологий в прогнозном периоде определим методом прямого
счета с использованием среднегодового темпа прироста выручки:
.
Следовательно, выручка увеличится до 309 518 140 тыс. руб.:
В
прогноз
= 289702490 × 1,0684 = 309 418 140 тыс. руб.
На основании полученных расчетов составим прогнозный отчет о
финансовых результатах ПАО «ВымпелКом» на 2019 год (Таблица 25).
Таблица 25 – Прогнозный отчет о финансовых результатах
ПАО «ВымпелКом» в 2019 г., тыс. руб.
Наименование показателя
2018 г.
2019 г.
Изменение
Абсол., +/-
Относ., %
1 Выручка
289702490
309402259
19699769,30
6,80
2 Себестоимость продаж
142577878
148993883
6416004,51
4,50
3 Валовая прибыль
147124612
160807201
13682588,90
9,30
5 Управленческие расходы
102698749
109682264
6983514,93
6,80
6 Прибыль (убыток) от продаж
44425863
617519496
573093633
12,90
7 Доходы от участия в других
организациях
9985340
9985340
0,00
0,00
8 Проценты к получению
3513737
1756868,50
-1756868,50
-50,0
9 Проценты к уплате
19597954
14306506,40
-5291447,58
-27,00
10 Прочие доходы
13926794
13926794
0,00
0,00
11 Прочие расходы
54264995
54264995
0,00
0,00
12 Прибыль (убыток) до
налогообложения
-2011225
-1307296,25
703928,75
35,00
13 Текущий налог на прибыль
8898283
12012682
3114399,05
35,00
14 в т.ч. постоянные налоговые
обязательства (активы)
945977
945977
0,00
0,00
ПАССИВ
2018 г.
2019 г.
Изменение (+/-)
33 Кредиторская задолженность
66161399
36732808,70
-29428590,30
34 Доходы будущих периодов
10345
10345
0,00
35 Оценочные обязательства
4745159
4745159
0,00
36 Итого по разделу V
85148845
36179744,20
-48969100,80
37 БАЛАНС
346063405
266641854
-79421551,40
Источник: https://baza.diplomsite.ru/previewfile/4755