Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению ее финансового состояния на примере ПАО "Вымпелком"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
Количественные методы подразделяют на: бухгалтерские (метод двойной
записи и балансовый метод); экономико—математические и статистические. В
основу количественного анализа включены традиционные методы, например,
такие как: абсолютные и относительные и средние величины; сравнение,
группировка; индексный метод и метод цепных подстановок.
Наибольшее распространение в современном анализе финансового
состояния получили методы количественной оценки, поэтому рассмотрим их
более подробно.
Количественные методы основаны на приемах использующих
математику. Они подразделяются на бухгалтерские, статистические,
экономико-математические и т. д. Оценка экономических показателей, явлений
или хозяйственных процессов, берет свое начало с анализа абсолютных
величин в их натуральном или стоимостном выражении. Данные показатели
составляют основу финансового учета. В количественном анализе эти
показатели используются для нахождения средних и относительных величин. А
значения абсолютных показателей характеризуют численность, объем (размер)
изучаемого явления. Все эти показатели всегда имеют какую-либо единицу
измерения (натуральную, условно-натуральную или денежную) [35, с. 116].
Относительные величины являются основными в процессе изучения
динамики каких-либо явлений. На их основе можно построить временные ряды,
которые характеризуют изменение какого-либо показателя во времени (по
отношению к базисному показателю, принятому за 100%). Аналитичность
относительных показателей очевидна при изучении структуры экономического
явления (доля в рассматриваемом показателе), при анализе интенсивности
использования производственных ресурсов (например, производительность
труда, фондоотдача, фондовооруженность и т.д.).
Главной особенностью относительных показателей, которые зачастую
представляются в виде коэффициентов, является то, что их надо
интерпретировать и давать им экономическое объяснение. Относительные и
абсолютные показатели обычно сами по себе несут недостаточное количество
информации, поэтому необходимо дополнительно использовать методы
сравнения. Метод сравнения предполагает сопоставление полученных
показателей с плановыми показателями. Полученные результаты отклонений
являются объектом их дальнейшего исследования. Сравнение с прошлым
периодом – сопоставление хозяйственных показателей текущего периода с
аналогичными показателями предыдущего периода. При использовании
данного метода необходимо чтобы обеспечивалось сопоставление данных по
ценам (пересчет в цены базисного периода с помощью индексов), по
социальным, природным и иным факторам [48, с. 70].
Метод средних величин позволяет обобщить совокупность типичных
показателей и сравнить изучаемый признак по разным совокупностям. В
анализе используют среднеарифметические, среднегармонические и другие
средние величины [46, с. 74].
Метод группировки основывается на классификации явлений и
процессов, а также причин и факторов, их обусловливающих. С помощью
экономического анализа определяется причинная связь, взаимосвязь
показателей, выявляются факторы, и проводится факторный анализ, при
котором один из показателей, полученный в результате группировки,
рассматривается как фактор, влияющий на другой показатель, а результаты
сводятся в групповые таблицы [48, с. 120].
При анализе финансового состояния предприятия используют такие
группировки как структурные и аналитические. Структурные группировки
представляют собой группу качественно однородных экономических явлений
сходных по признаку их экономической природы. Аналитические группировки
необходимы для раскрытия содержания средних величин и определения их
взаимосвязи и взаимозависимости с экономическими показателями.
Экономическая деятельность организации представляет собой результат
взаимодействия большого количества факторов. Их изучение можно проводить
раздельно путем выделения каждого фактора и оценки его влияния. Для этого
используется такой прием как элиминирования, другими словами, устранение
влияния с помощью метода цепных подстановок, абсолютных и относительных
разниц и интегрального метода.
Метод цепных подстановок применяется при определении влияния
отдельных факторов на соответствующий совокупный показатель. Его
сущность заключается в последовательной замене базисной (плановой)
величины каждого из взаимодействующих факторов на фактическую величину
данного фактора. От полученного результата отнимают предшествующий
результат, и полученная разность показывает величину влияния изменения
данного показателя [8, с. 80]. При использовании данного метода важно
соблюдать последовательность подстановки, которая определяется
функциональной зависимостью входящих в расчет показателей и вытекающая
из характера связей. Также важную роль играет правильное разграничение
показателей на две группы: показатели количества и структуры и показатели
качества. Также стоит отметить, что Российская практика финансового анализа
уже выработала основную методику проведения анализа, которая включает в
себя шесть основных методов.
1. Горизонтальный анализ (временной) – сравнение с информацией за
предыдущий период;
2. Вертикальный (структурный) анализ – определение структуры
итоговых финансовых показателей с выявлением влияния каждой позиции
отчетности на результат в целом;
3. Трендовый анализ – сравнение каждой позиции отчетности с рядом
предшествующих периодов и определение тренда, то есть тенденции динамики
конкретного показателя очищенного от случайных эффектов и индивидуальных
особенности отдельных периодов. С помощью тренда можно сформировать
возможные значения в бедующих периодах, а, следовательно, можно сказать,
что с его помощью формируется перспективный прогноз на будущее;
4. Анализ относительных показателей – расчет отношений между
отдельными позициями отчета или позиций в различных формах отчетности и
определение взаимосвязей между показателями;
5. Сравнительный анализ – внутрихозяйственный анализ сводных
показателей отчетности по отдельным показателям компании, дочерних
компаний, подразделений, отделов и цехов, а также межхозяйственный анализ
показателей фирмы в сравнении с показателями фирм конкурентов и со
среднеотраслевыми данными;
6. Факторный анализ – анализ влияния отдельных факторов на
результирующий показатель с использованием процессов детерминированных
или случайных приемов исследования. Кроме того, анализ факторов, может
быть как прямым (собственно сам анализ), т. е. когда целое делят его составные
части, так и обратным (синтез), когда отдельные части составляют в единый
результирующий показатель [6, с. 255].
Анализ финансового состояния организации следует начать с анализа
основных экономических показателей деятельности. Далее провести общее
ознакомление с активами и пассивами предприятия, с целью получения оценки
финансовой устойчивости и ликвидности предприятия.
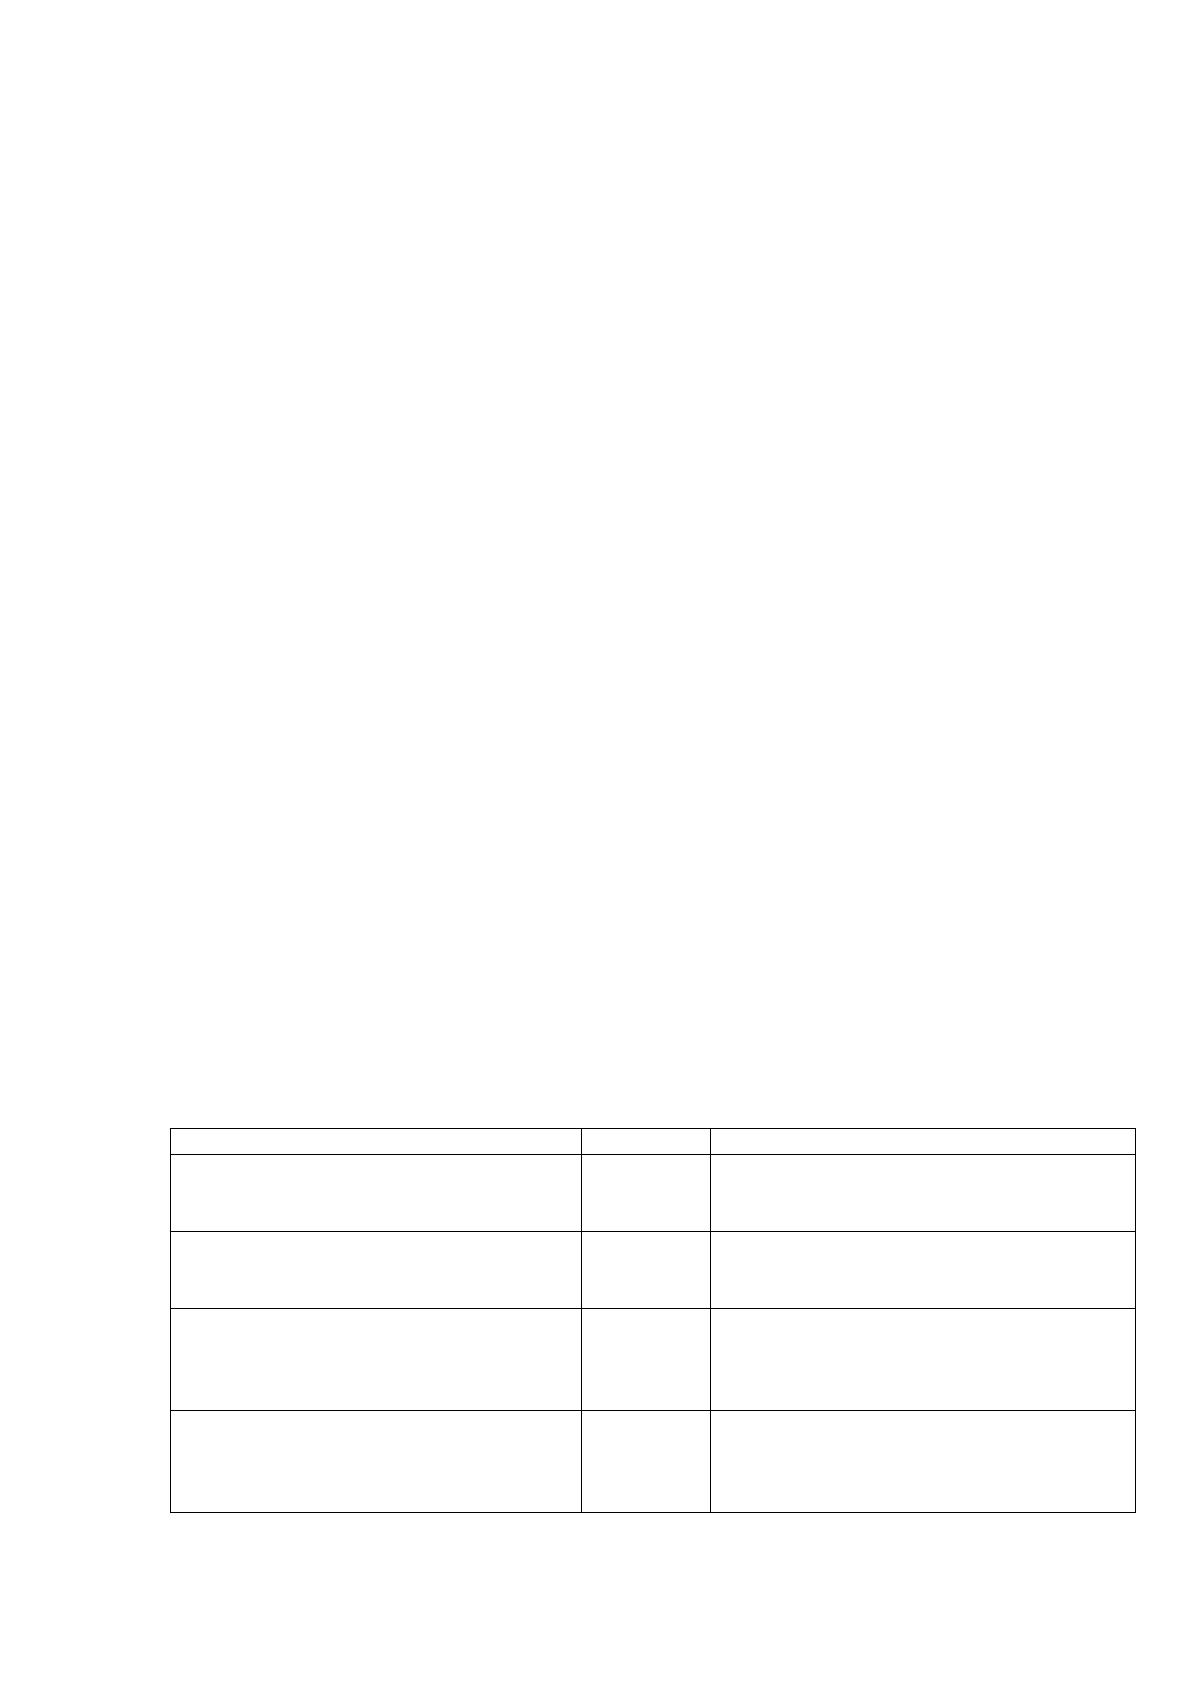
Для определения ликвидности баланса следует сопоставить итоги
указанных групп по активу и пассиву. Группировка статей актива и пассива для
анализа ликвидности баланса представлена в таблице 1.
Таблица 1 - Группировка статей актива и пассива для анализа ликвидности
баланса
Актив
Условия
Пассив
А1 – Наиболее ликвидные активы
(денежные средства организации и
краткосрочные финансовые вложения)
А1 >= П1
П1 – Наиболее срочные обязательства
(кредиторская задолженность, а также
ссуды, не погашенные в срок)
А2 – Быстрореализуемые активы
(дебиторская задолженность и прочие
активы)
А2 >= П2
П2 – Краткосрочные пассивы
(краткосрочные кредиты и заемные
средства)
А3 – Медленнореализуемые активы
(«Запасы и затраты» (за исключением
«Расходов будущих периодов) и
«Долгосрочные финансовые вложения»)
А3 >= П3
П3 – Долгосрочные пассивы
(долгосрочные кредиты и заемные
средства)
А4 – Труднореализуемые активы (статьи
раздела I актива баланса «Внеоборотные
активы» (за искл. «Долгосрочные
финансовые вложения»))
А4 <= П4
П4 – Постоянные пассивы (статьи раздела
III пассива баланса «Капитал и Резервы»)
Источник: [17]
Анализ ликвидности баланса заключается в сравнении средств по активу,
сгруппированных по степени их ликвидности и расположенных в порядке
убывания ликвидности, с обязательствами по пассиву, сгруппированными по
срокам их погашения и расположенными в порядке возрастания сроков.
Если одно или несколько неравенств имеют противоположный знак,
ликвидность баланса в большей или меньшей степени отличается от
абсолютной.
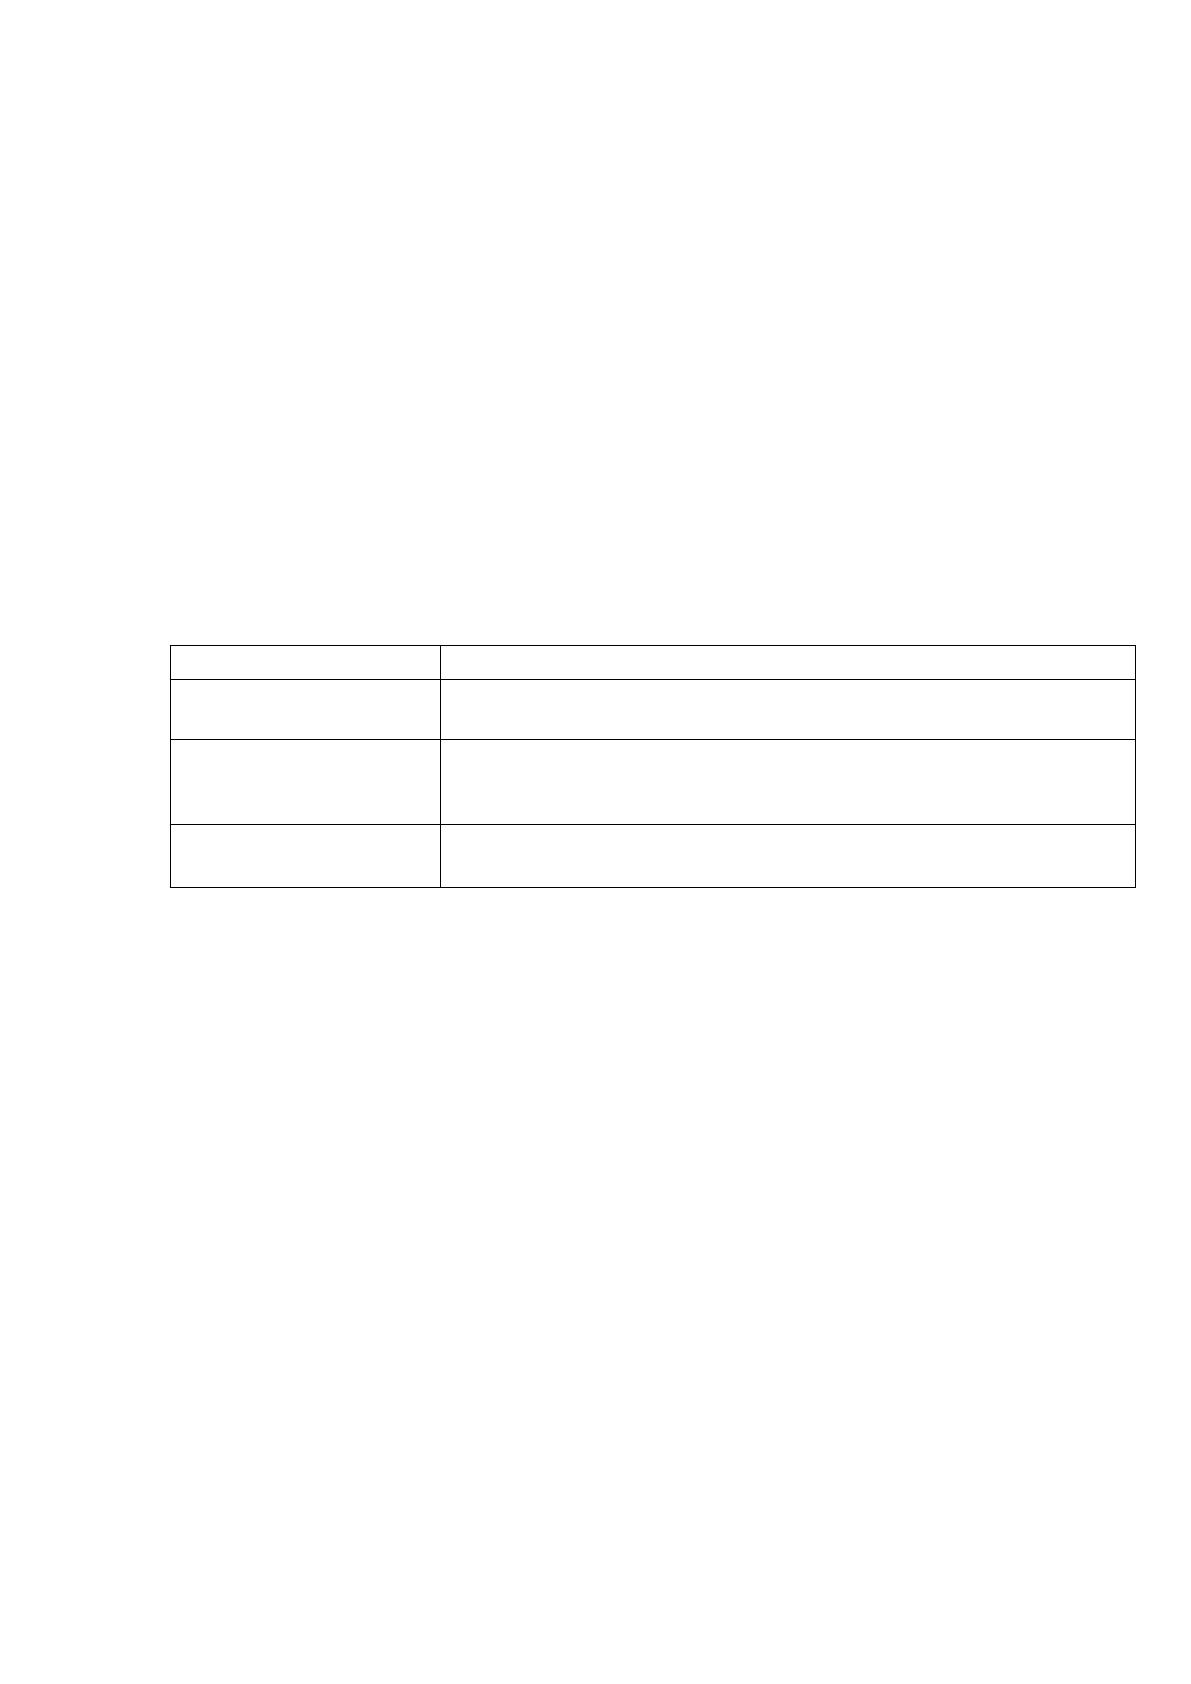
Методика расчета показателей платежеспособности и ликвидности
представлены в таблице 2 и 3.
Таблица 2 - Методика анализа ликвидности
Показатель
Формула
Коэффициент
абсолютной ликвидности
(Краткосрочные финансовые вложения + Денежные средства) /
Краткосрочные обязательства
Коэффициент
быстрой ликвидности
(Краткосрочная дебиторская задолженность + Краткосрочные
финансовые вложения + Денежные средства) / Краткосрочные
обязательства
Коэффициент
текущей ликвидности
Оборотные активы / Краткосрочные обязательства
Источник: [30]
Коэффициент абсолютной ликвидности показывает, какая часть текущей
задолженности может быть погашена на дату составления баланса.
Рекомендуемое значение показателя 0,2-0,3.
Коэффициент быстрой ликвидности показывает, какая часть текущей
задолженности может быть погашена, при условии возврата дебиторской
задолженности. Рекомендуемое значение показателя 0,7-0,8.
Коэффициент текущей ликвидности – характеризует общую
обеспеченность предприятия оборотными средствами в хозяйственной
деятельности и для своевременного погашения срочных обязательств.
Рекомендуемое значение показателя 1-2.
Чистый оборотный капитал показывает превышение оборотных активов
над краткосрочной кредиторской задолженностью.
Источник: https://baza.diplomsite.ru/previewfile/4755