Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению ее финансового состояния на примере ПАО "Вымпелком"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
Коэффициент соотношения денежных средств и чистого оборотного
капитала – характеризует долю чистого оборотного капитала в денежных
средствах. Рекомендуемое значение показателя 0-1.
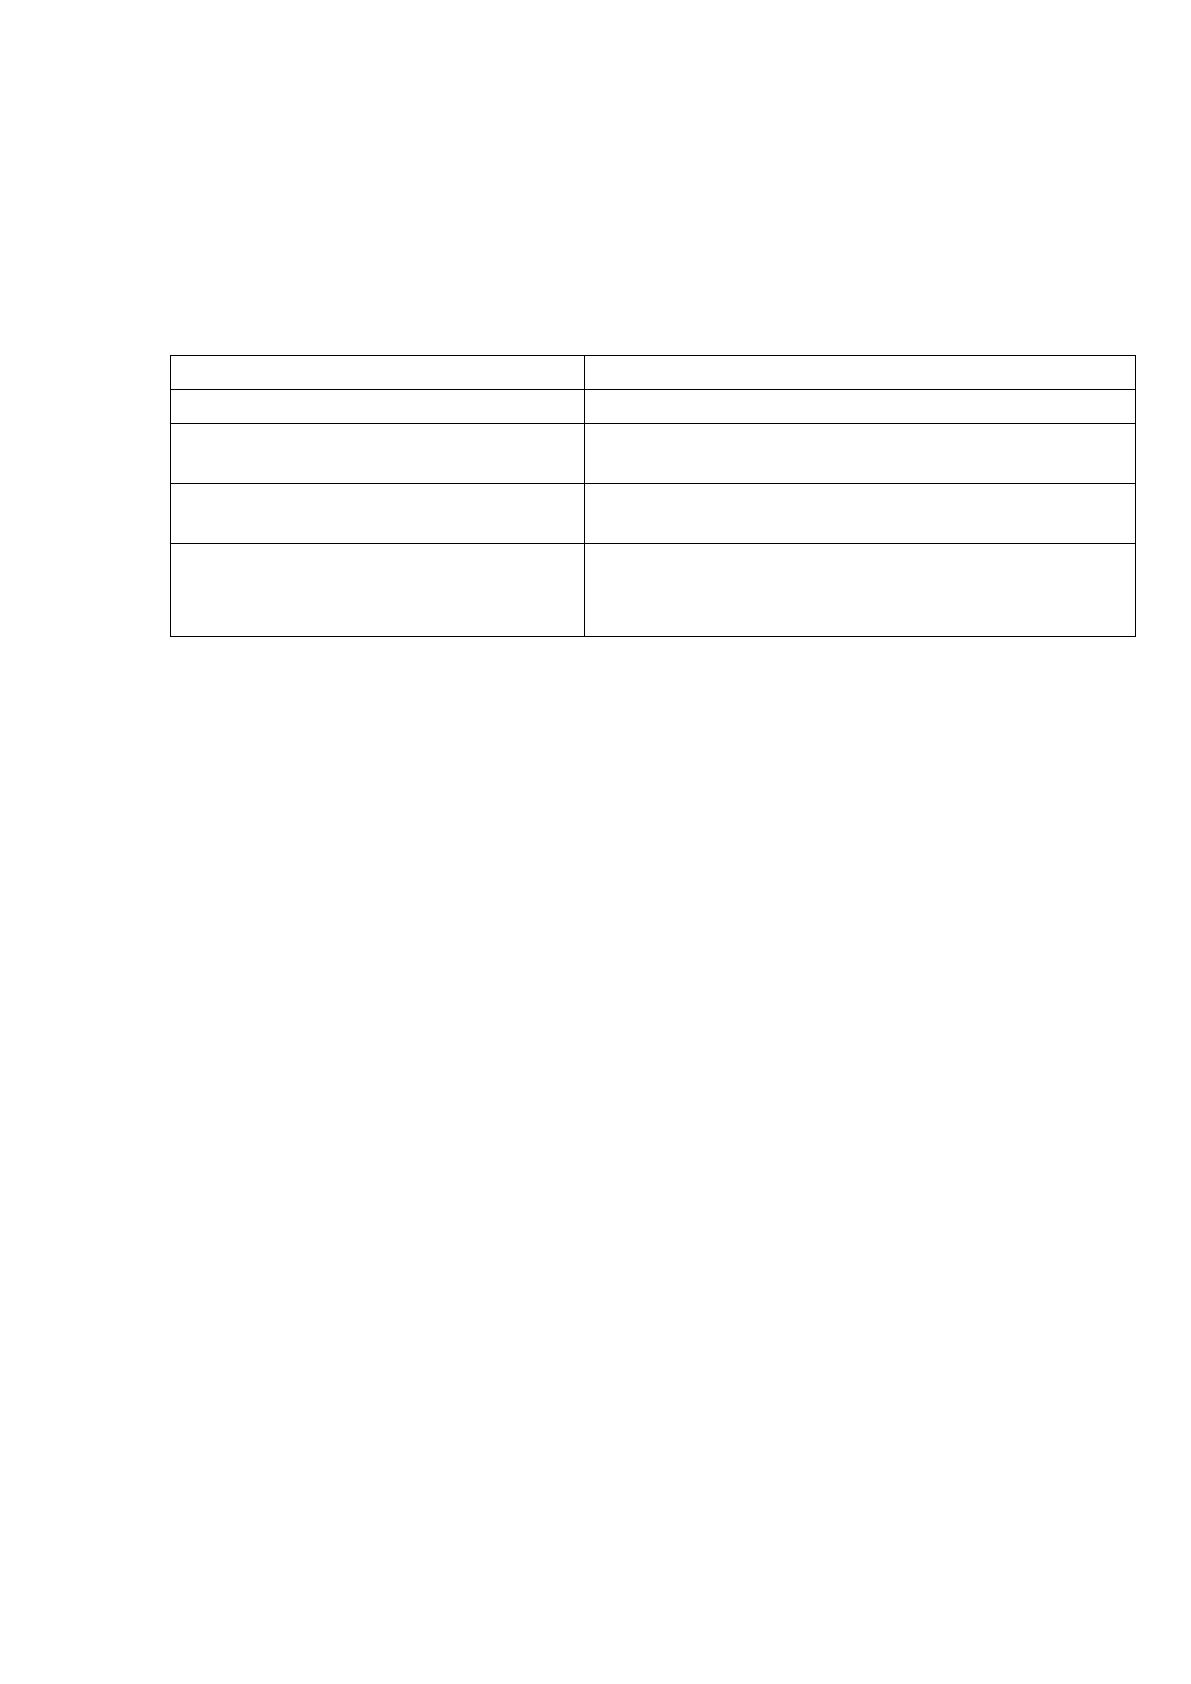
Таблица 3 – Методика анализа платежеспособности
Показатель
Формула
Чистый оборотный капитал
Оборотные активы – Краткосрочные обязательства
Коэффициент соотношения денежных
средств и чистого оборотного капитала
Денежные средства / Чистый оборотный капитал
Коэффициент соотношения запасов и
кредиторской задолженности
Запасы / Кредиторская задолженность
Коэффициент соотношения
дебиторской и кредиторской
задолженности
Дебиторская задолженность / Краткосрочная
задолженность
Источник: [33]
Коэффициент соотношения дебиторской и кредиторской задолженности.
Рекомендуемое значение показателя 1.
Следующий этап оценки финансовой деятельности предприятия – анализ
финансовых результатов.
Основные задачи анализа финансовых результатов:
- оценка динамики показателей прибыли и рентабельности за
анализируемый период;
- изучение источников и структуры балансовой прибыли;
- выявление резервов повышения балансовой прибыли предприятия и
чистой прибыли.
После проведения анализа финансовых результатов следует перейти к
анализу финансовой устойчивости предприятия, который можно проводить с
помощью системы как абсолютных, так и относительных показателей.
Для характеристики источников формирования запасов целесообразно
определить три основных показателя, отражающих различные виды источников,
представленных в таблице 4.
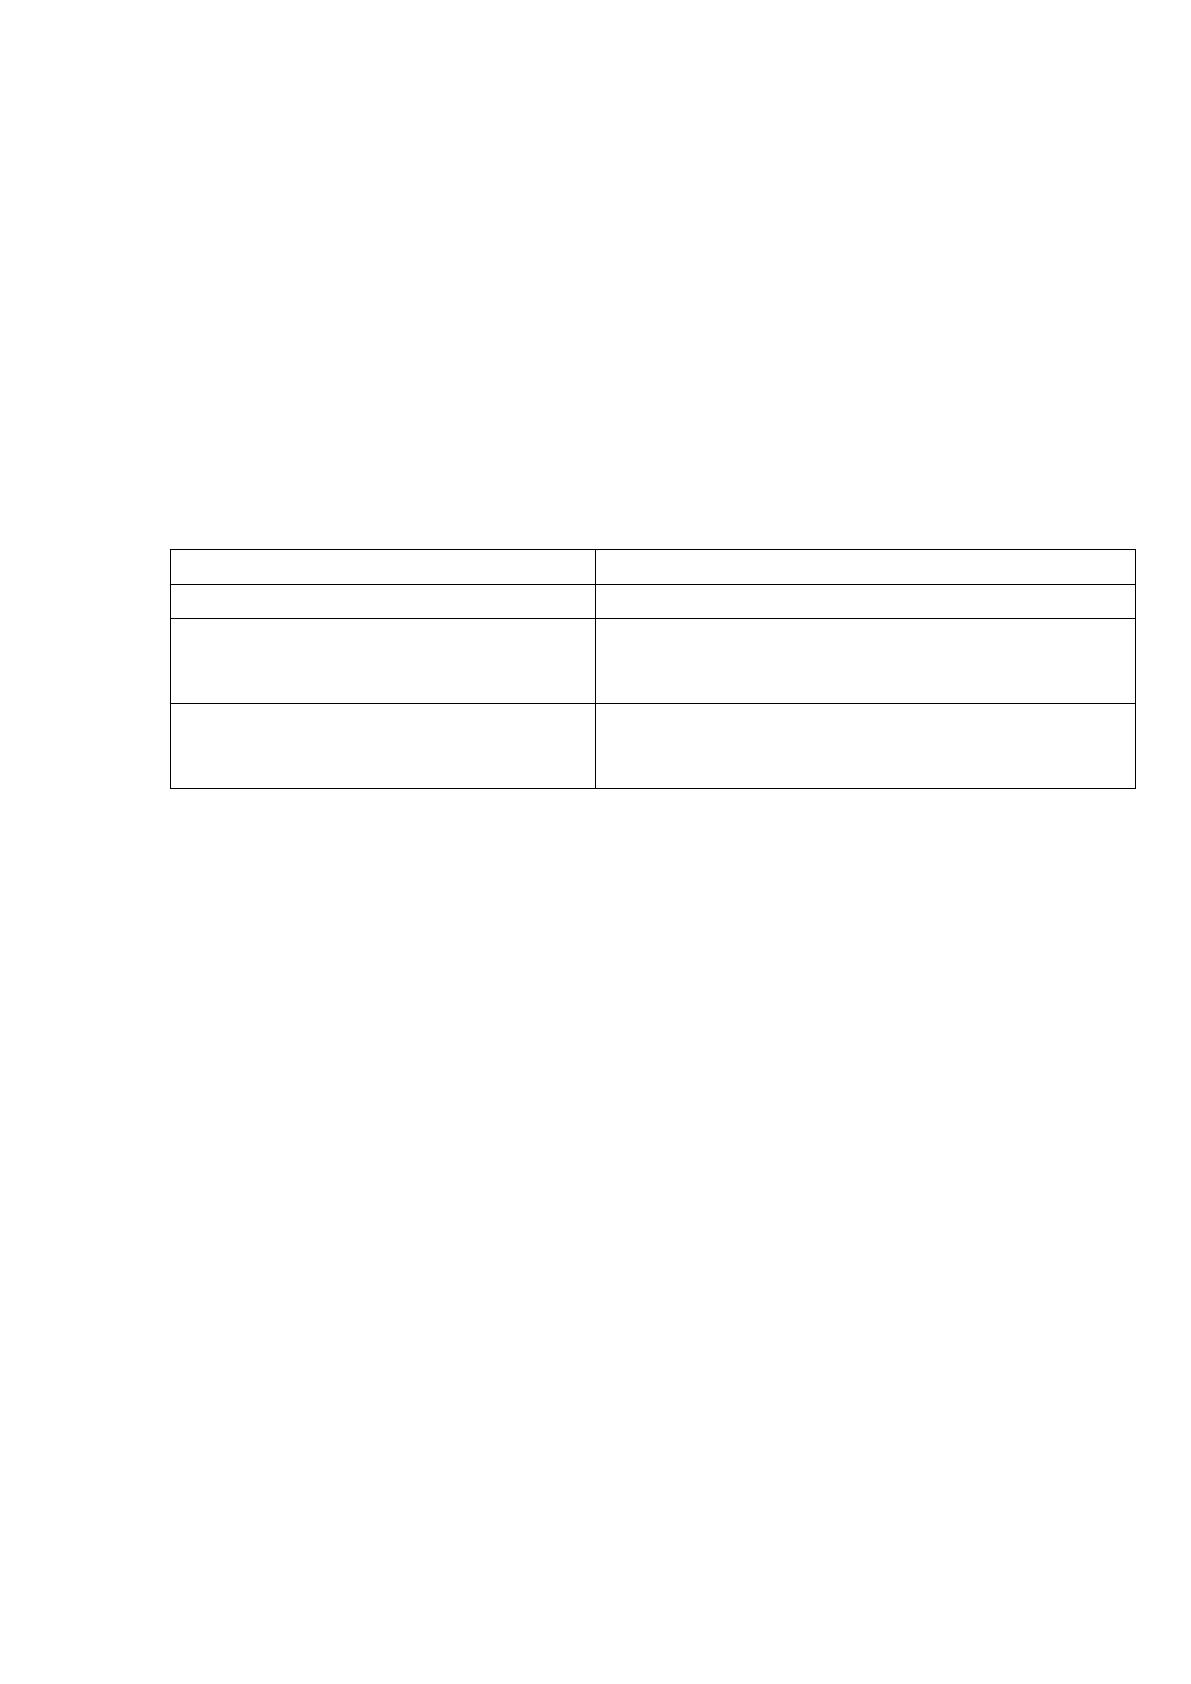
С помощью показателей, представленных в таблице 4, можно определить
трехкомпонентный показатель, рекомендуемый в экономической литературе для
определения степени финансовой устойчивости предприятий.
Выделяют четыре типа финансовой устойчивости:
- абсолютно устойчивое финансовое состояние, оно задается
условием:
0;0;0 ОИКФСОС
;
Таблица 4 – Методика анализа абсолютных показателей финансовой
устойчивости
Показатель
Формула
Собственные оборотные средства (СОС)
Собственный капитал – Внеоборотные активы
Собственные и долгосрочные заемные
источники формирования запасов и затрат
или функционирующий капитал (КФ)
Собственный капитал – Внеоборотные активы +
Долгосрочный заемный капитал
Общая величина основных источников
средств для формирования запасов и
затрат (ОИ)
Собственный капитал + Долгосрочный заемный
капитал + Краткосрочные займы и кредиты –
Внеоборотные активы
Источник: [17]
- нормальная устойчивость финансового состояния предприятия,
гарантирующая его платежеспособность, соответствует следующим
условиям
0;0;0 ОИКФСОС
;
- неустойчивое финансовое состояние, когда нарушена
платежеспособность, но не нарушена возможность восстановления равновесия за
счет пополнения источников собственных средств:
0;0;0 ОИКФСОС
;
- кризисное финансовое состояние, велик риск банкротства:
0;0;0 ОИКФСОС
.
Помимо абсолютных показателей в рамках проводимого анализа
финансовой устойчивости рассчитываются и относительные показатели.
Оценка независимости предприятия с финансовой точки зрения
проводится на основе анализа финансовой устойчивости, как правило, с
помощью абсолютных показателей, к которым можно отнести: коэффициент
автономии; коэффициент долгосрочного привлечения заемных средств;
коэффициент покрытия инвестиций; коэффициент маневренности собственных
средств и др.
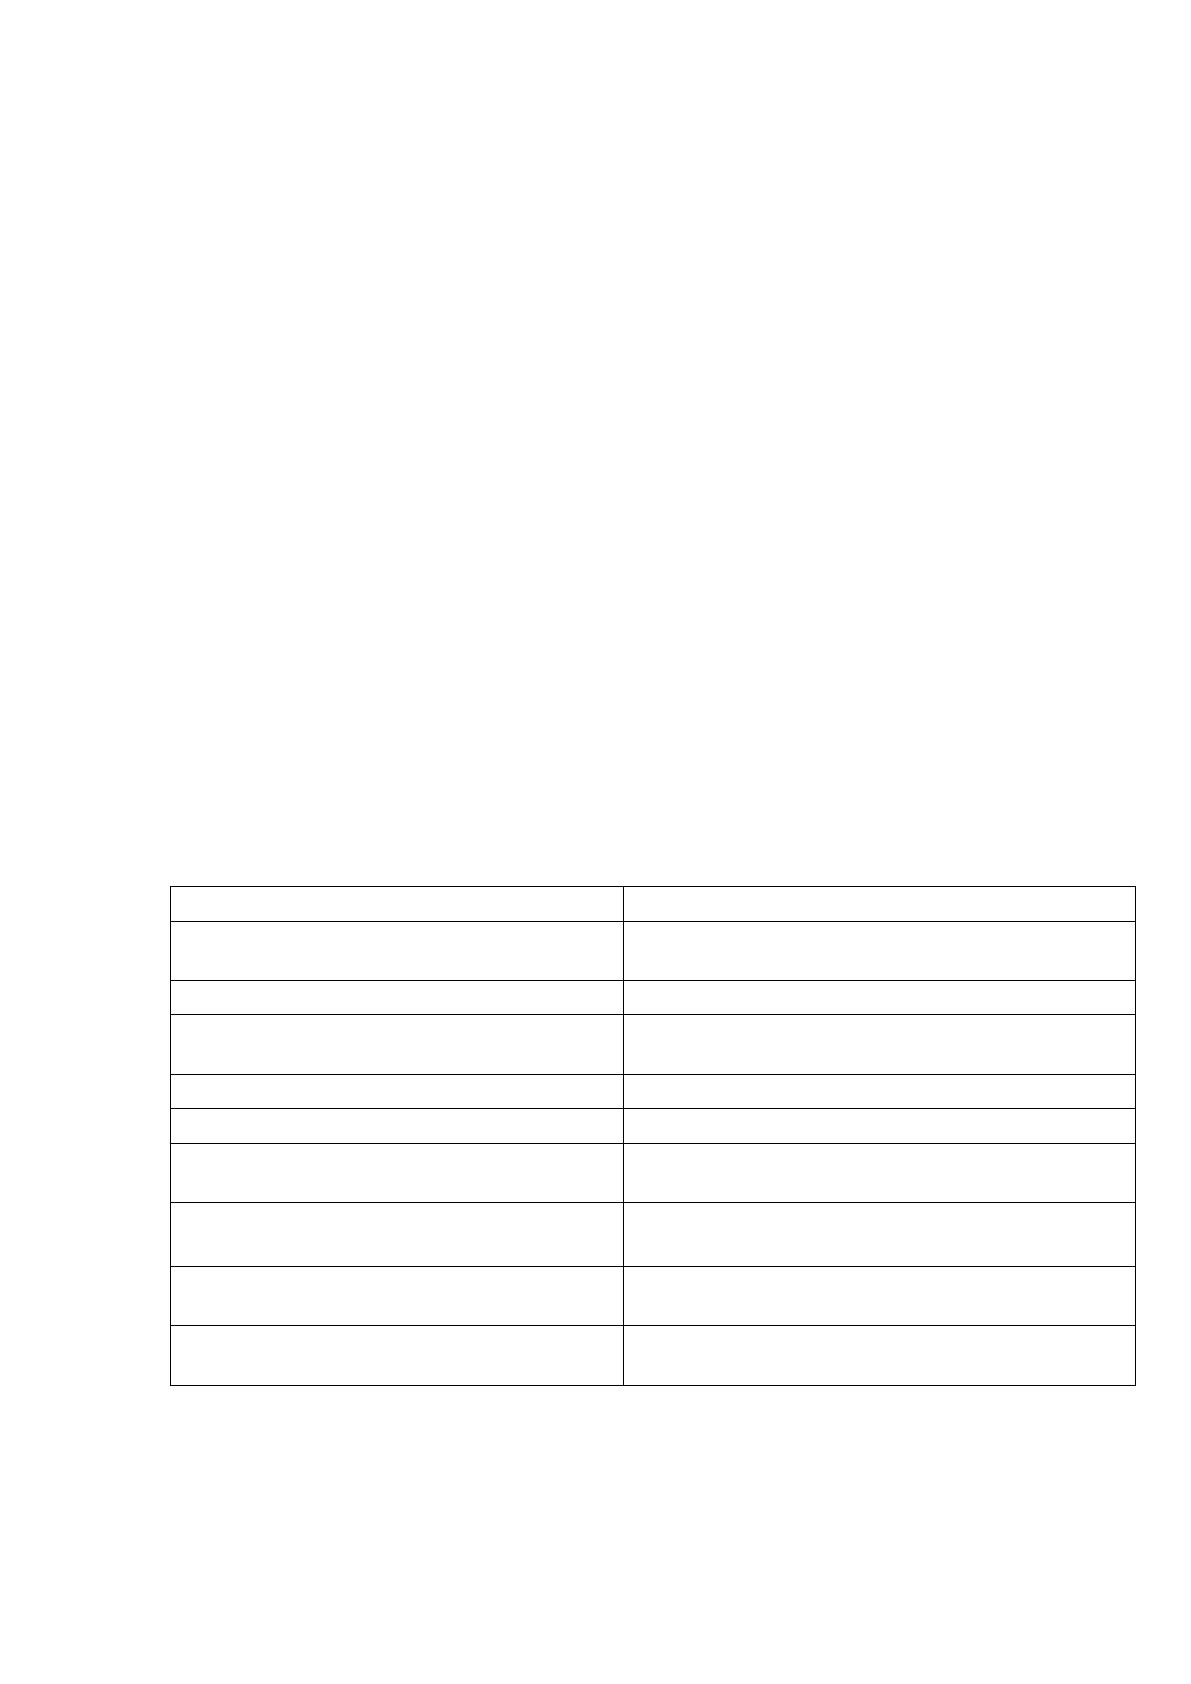
Система относительных показателей финансовой устойчивости
предприятия представлена в таблице 5.
Коэффициент финансовой независимости или автономии – характеризует
доли собственных источников в общем объеме ресурсов.
Коэффициент финансовой зависимости – характеризует зависимость
предприятия от внешних источников.
Коэффициент финансовой устойчивости показывает удельный вес всех
источников финансирования, которые предприятие может использовать в своей
деятельности длительное время.
Коэффициент инвестирования показывает, в какой степени источники
собственных средств показывают произведение инвестиций.
Таблица 5 – Методика анализа относительных показателей финансовой
устойчивости
Показатель
Формула
Коэффициент финансовой независимости
или автономии
Собственный капитал / Валюта баланса
Коэффициент финансовой зависимости
Заемный капитал / Собственный капитал
Коэффициент финансовой устойчивости
(Собственный капитал + Долгосрочные займы) /
Валюта баланса
Коэффициент инвестирования
Собственный капитал / Внеоборотные активы
Мультипликатор собственного капитала
Актив баланса / Собственный капитал
Коэффициент обеспеченности долгосрочных
инвестиций
Внеоборотные активы / Собственный капитал
Коэффициент структуры
долгосрочных вложений
Долгосрочные займы / Внеоборотные активы
Коэффициент обеспеченности собственными
средствами
(Капитал и резервы – Внеоборотные активы) /
Оборотные активы
Коэффициент маневренности
Собственные оборотные средства / Собственный
капитал
Источник: [33]
Мультипликатор собственного капитала отражает соотношения всех
средств, авансированных в предприятие и собственного капитала.
Коэффициент обеспеченности долгосрочных инвестиций показывает долю
инвестированного капитала, иммобилизованного в основные средства.
Коэффициент структуры долгосрочных вложений показывает, какая часть
внеоборотных активов профинансирована за счет долгосрочных средств.
Коэффициент маневренности показывает, какую долю занимает
собственный капитал, инвестированный в оборотные активы в общей сумме
собственного капитала предприятия.
Среди показателей эффективности различают «обобщающие показатели,
которые характеризуют работу предприятия в целом, и частные показатели
эффективности, характеризующие уровень использования отдельных видов
ресурсов и средств.
Анализ обобщающих показателей позволяет оценить изменение
эффективности работы предприятия в динамике. Частные показатели имеют
«определенный экономический смысл и используется при планировании,
анализе и принятии управленческих решений по эффективному использованию
ресурсов, в том числе и заемных».
Эффективность использования капитала характеризуется его базисным
индикатором, определяющим степень эффективности хозяйствующего субъекта,
- прибыльностью (рентабельностью).
В качестве наиболее полной оценки рекомендуется проводить анализ по
нескольким показателям, что позволяет определить не только общую
рентабельность, но и эффективность использования средств по основным
направлениям.
В качестве рекомендуемых для анализа определим:
- рентабельность основного капитала (Росн. Кап.) или «рентабельность
активов», определяемая в международном формате финансовой отчетности
ROA, который рассчитывается как отношение чистой прибыли (ЧП) к
среднегодовой сумме основного капитала (Кап. ср.) по формуле (1):
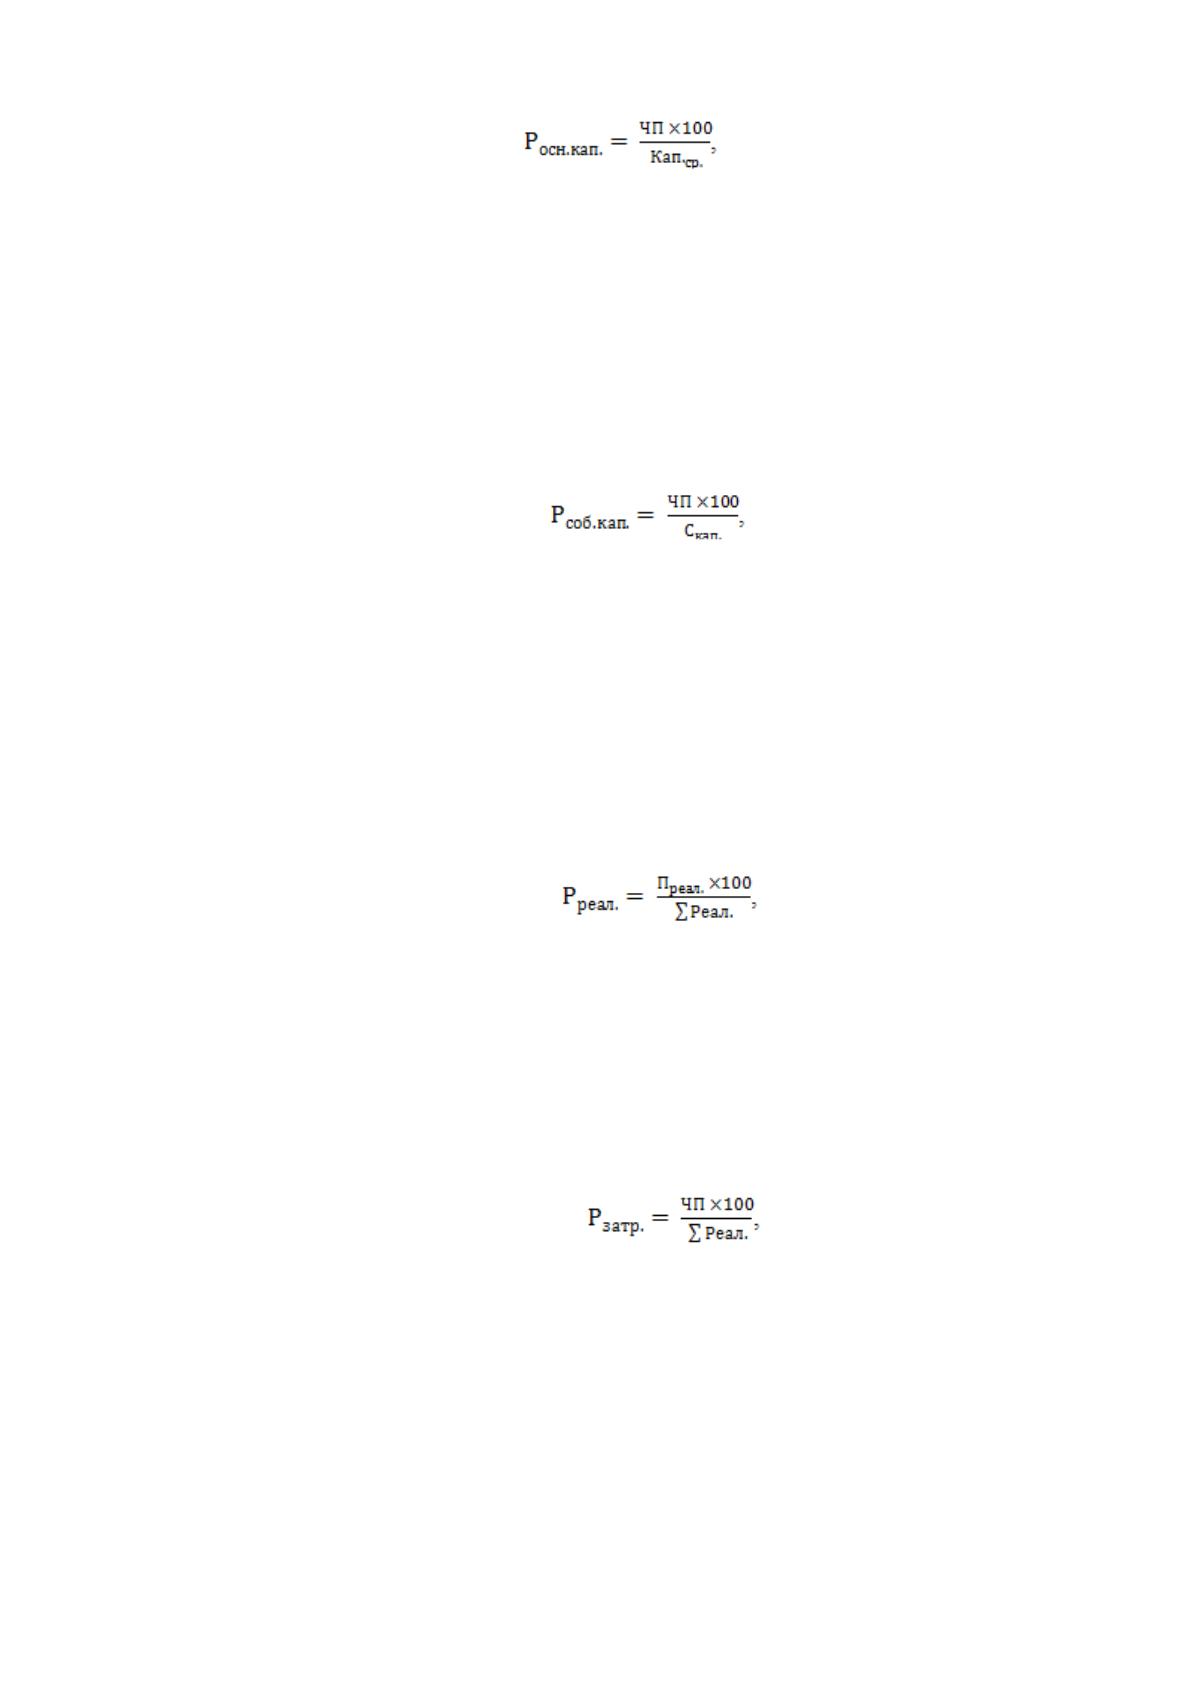
(1)
- рентабельность собственного капитала (Рсоб. кап.), определяемая в
международном формате финансовой отчетности ROE (отдача собственного
капитала), - доля чистой прибыли, приходящаяся на 1 руб. собственного
капитала (Скап.), формула (2):
(2)
- рентабельность реализации продукции (Рреал.), которая выступает
индикатором доли прибыли, приходящейся на единицу реализованной
продукции, и рассчитывается делением суммы прибыли от продаж (Преал.) на
чистую выручку реализации продукции (∑Реал.) по формуле (3):
(3)
- рентабельность затрат (Рзатр.), которая демонстрирует долю чистой
прибыли в общих расходах хозяйствующего субъекта, т. е. общих затратах и
определяется по формуле (4):
(4)
где ЧП – чистая прибыль;
(∑Реал.) – выручка реализованной продукции.
- окупаемость собственного капитала (Окуп. соб. кап.) определяет
минимальный срок окупаемости собственных средств, вложенных в хозяйство, и
рассчитывается как отношение среднегодовой суммы собственных средств (Соб.
Кап. ср.) к сумме чистой прибыли по формуле (5):
Источник: https://baza.diplomsite.ru/previewfile/4755