Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению ее финансового состояния на примере ПАО "Вымпелком"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
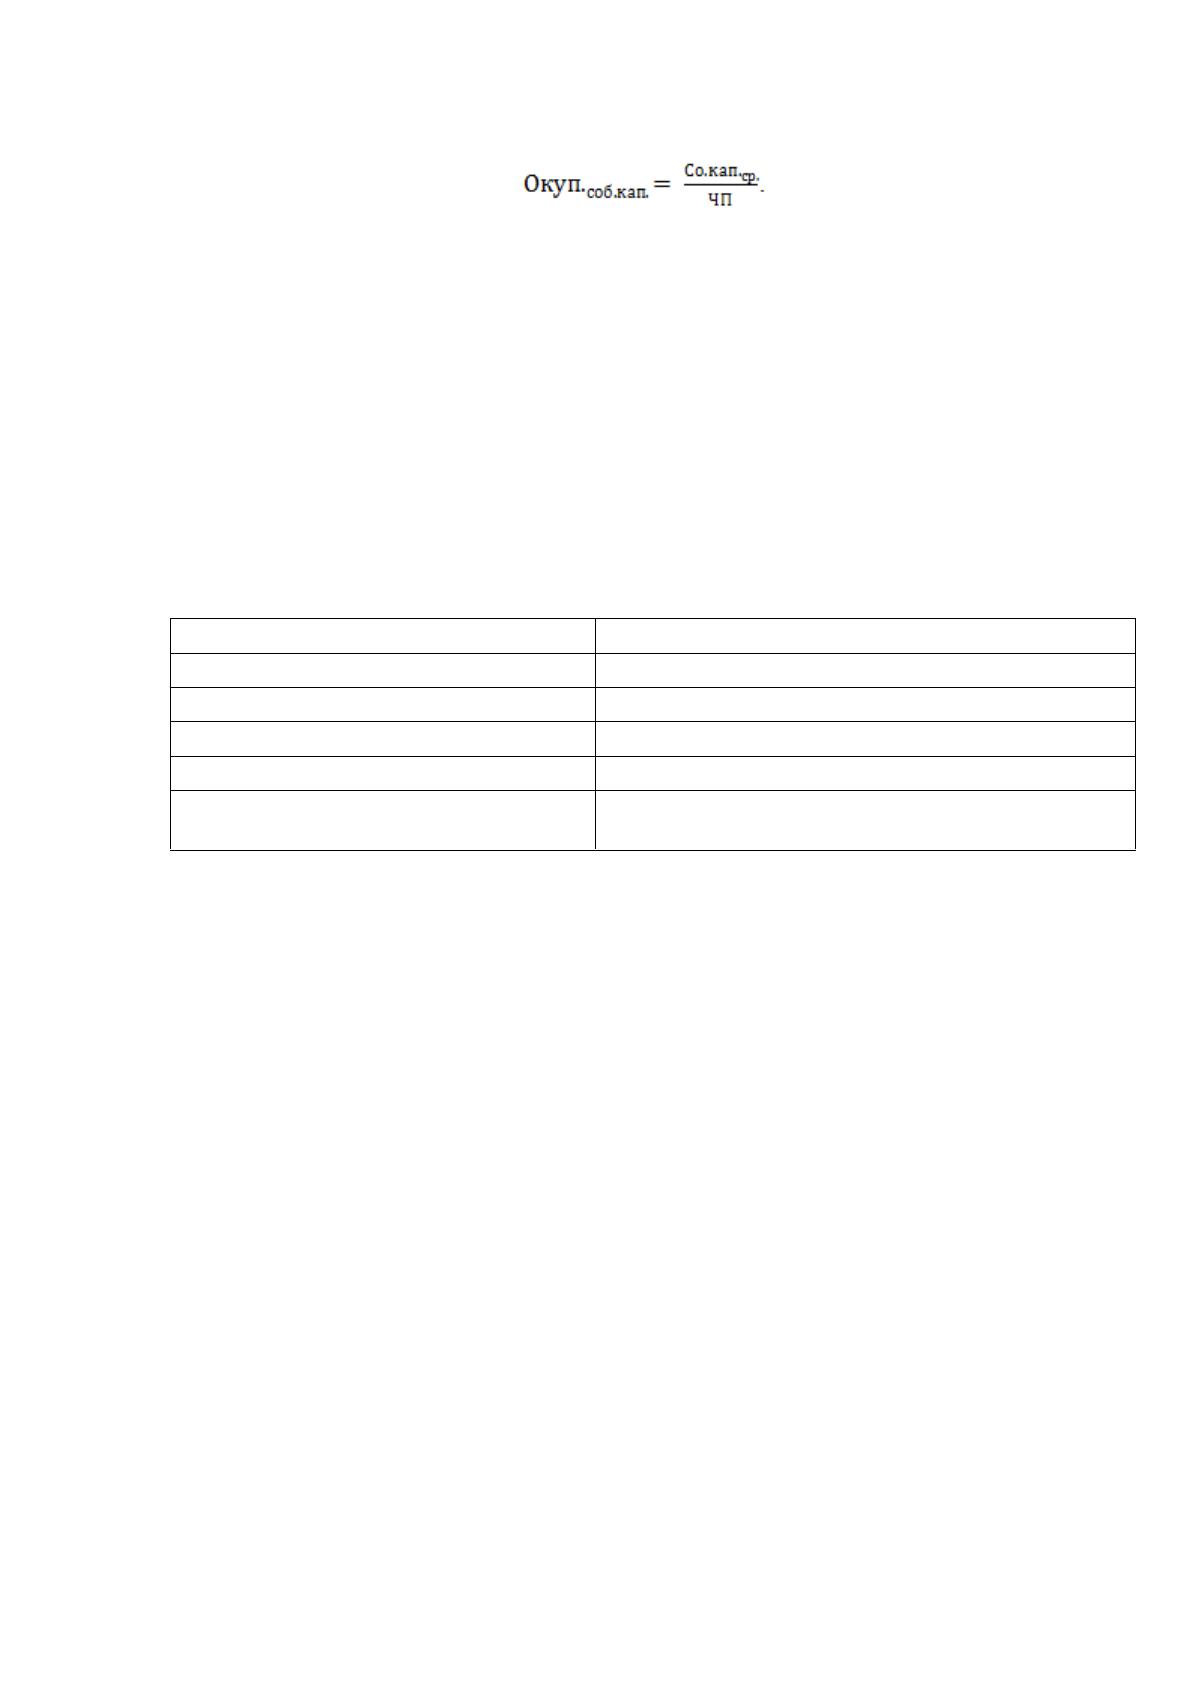
(5)
Экономический смысл значений показателей рентабельности состоит в
том, что они характеризуют прибыль, полученную с каждого рубля собственных
и заемных средств, вложенных в предприятие.
Основные показатели рентабельности предприятия и методика их расчета
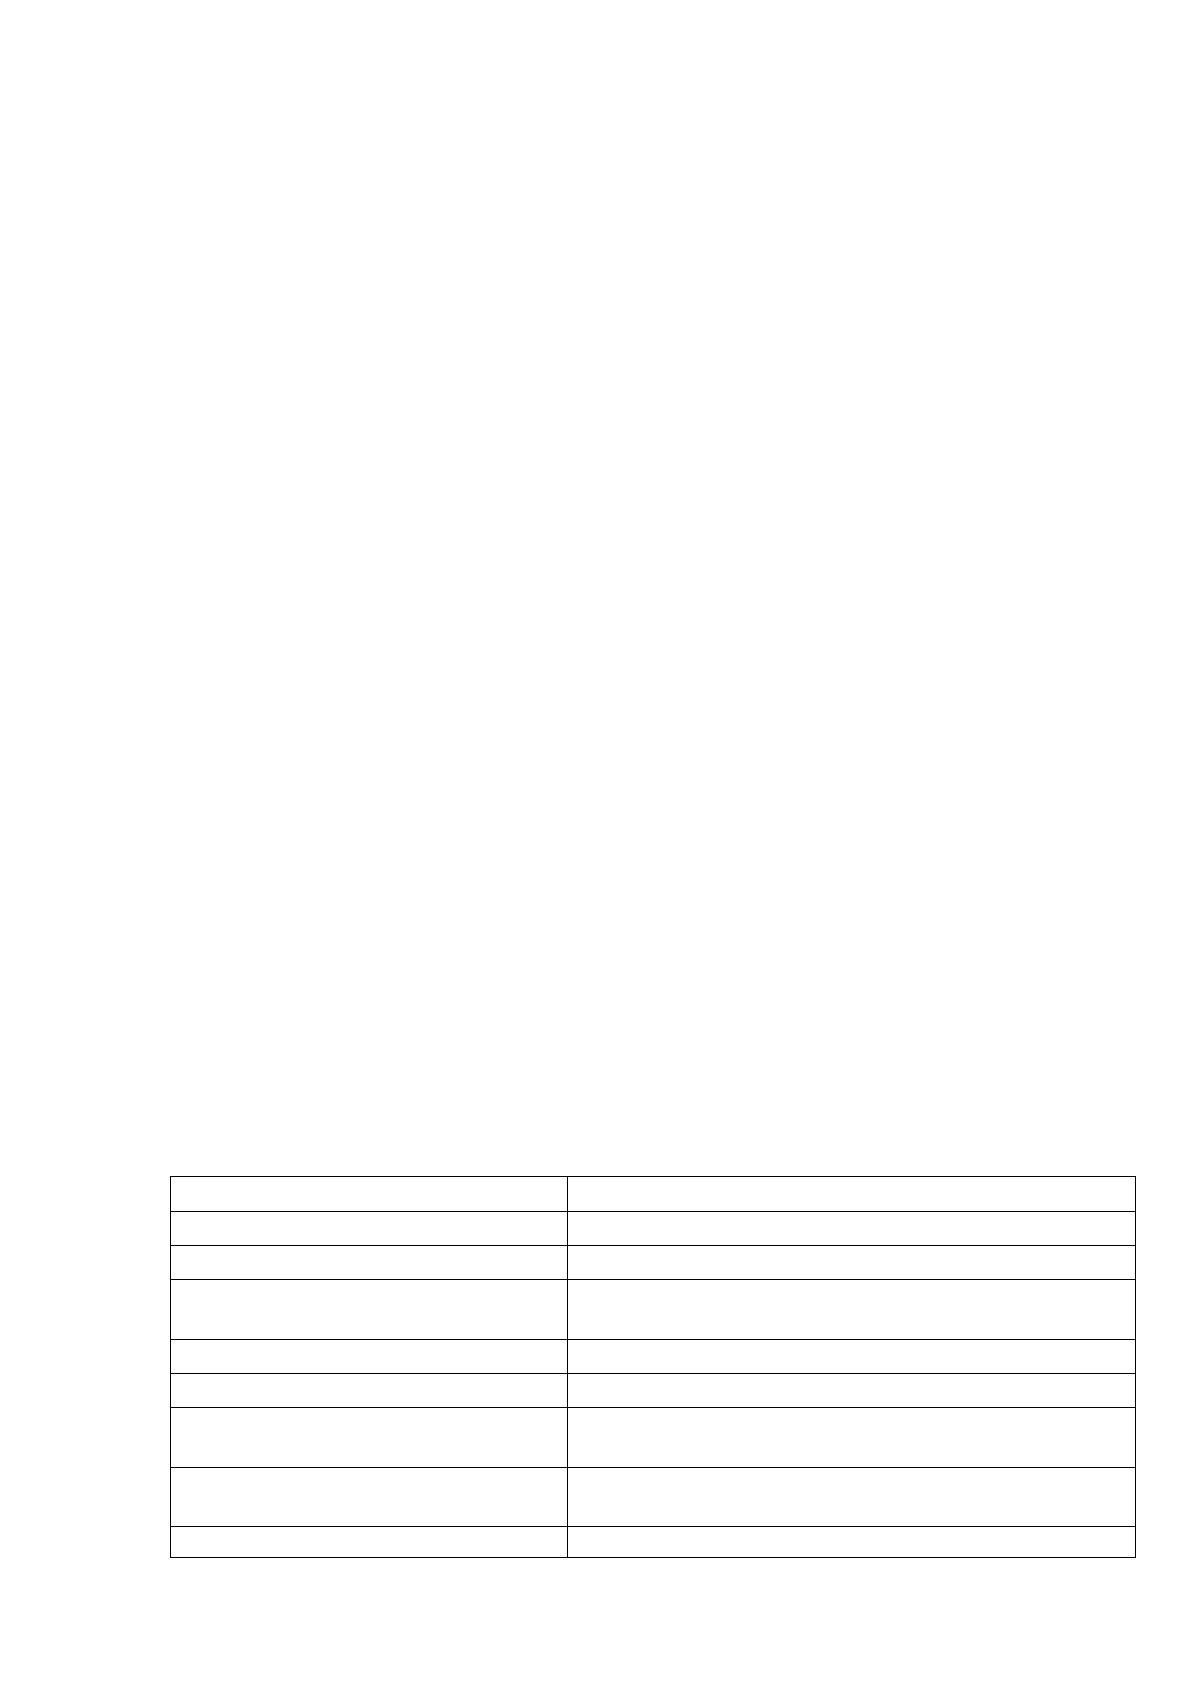
представлены в таблице 6.
Таблица 6 – Методика анализа рентабельности
Показатель
Формула
Рентабельность активов
(Прибыль до налогообложения / Баланс) × 100%
Рентабельность продаж
(Прибыль от продаж / Выручка) × 100%
Рентабельность текущих затрат
(Прибыль от продаж / Себестоимость продаж) × 100%
Рентабельность собственного капитала
(Чистая прибыль / Собственный капитал) × 100%
Рентабельность инвестированного
капитала
((Чистая прибыль + Долгосрочные обязательства) /
Собственный капитал) × 100%
Источник: [25]
Рентабельность активов дает возможность судить о способности
предприятия извлечь прибыль из всех находящихся в его распоряжении
экономических ресурсов и показывает, какую прибыль получает предприятие с
каждого вложенного рубля в активы.
Рентабельность продаж – характеризует доходность основной
деятельности предприятия и показывает, какую прибыль имеет предприятие
каждого рубля реализованной продукции.
Рентабельность текущих затрат показывает сколько прибыли приходится
на каждый рубль, затраченный на производство.
Рентабельность собственного капитала является ключевым
инвестиционным показателем, характеризующим норму прибыли на
собственный капитал. Рентабельность инвестированного капитала показывает
эффективность использования собственного капитала и превышенных на
долгосрочной основе долгосрочных средств.
Далее целесообразно провести анализ деловой активности предприятия.
Насколько эффективно предприятие использует свой капитал, можно
рассчитать с помощью коэффициентов деловой активности, которая
проявляется в динамичности развития предприятия, достижения им
поставленных целей. Одним из направлений анализа результативности
предприятия является оценка эффективности использования оборотных
средств, поэтому к этой группе относятся различные коэффициенты
оборачиваемости. В деловой активности наглядно будет отражаться
эффективность размещение капитала в различных видах активов. В частности,
анализ деловой активности может быть сделан по двум направлениям:
1) степени выполнения плановых заданий по основным показателям,
обеспечению заданных темпов их роста;
2) уровню эффективности использования ресурсов предприятия.
Коэффициенты деловой активности позволяют оценить эффективность
управления финансами и отражают взаимосвязь между одним из видов активов
и показателем, с помощью которого измеряется способность предприятия
эффективно использовать средства, вложенные в активы предприятия.
Методика проведения анализа деловой активности предприятия
представлена в таблице 7.
Таблица 7 – Методика анализа деловой активности
Показатель
Формула
Оборачиваемость текущих активов
Выручка / Средняя величина текущих активов
Фондоотдача
Выручка / Средняя величина основных средств
Период погашения дебиторской
задолженности
(Средняя величина дебиторской задолженности × 365) /
Выручка
Коэффициент оборачиваемости запасов
Себестоимость продаж / Средняя величина запасов
Средний возраст запасов
365 / Коэффициент оборачиваемости запасов
Период погашения кредиторской
задолженности
(Средняя величина кредиторской задолженности × 365) /
Себестоимость продаж
Оборачиваемость собственного
капитала
Выручка / Средняя величина собственного капитала
Продолжительность операционного
Время обращения дебиторской задолженности + Средний
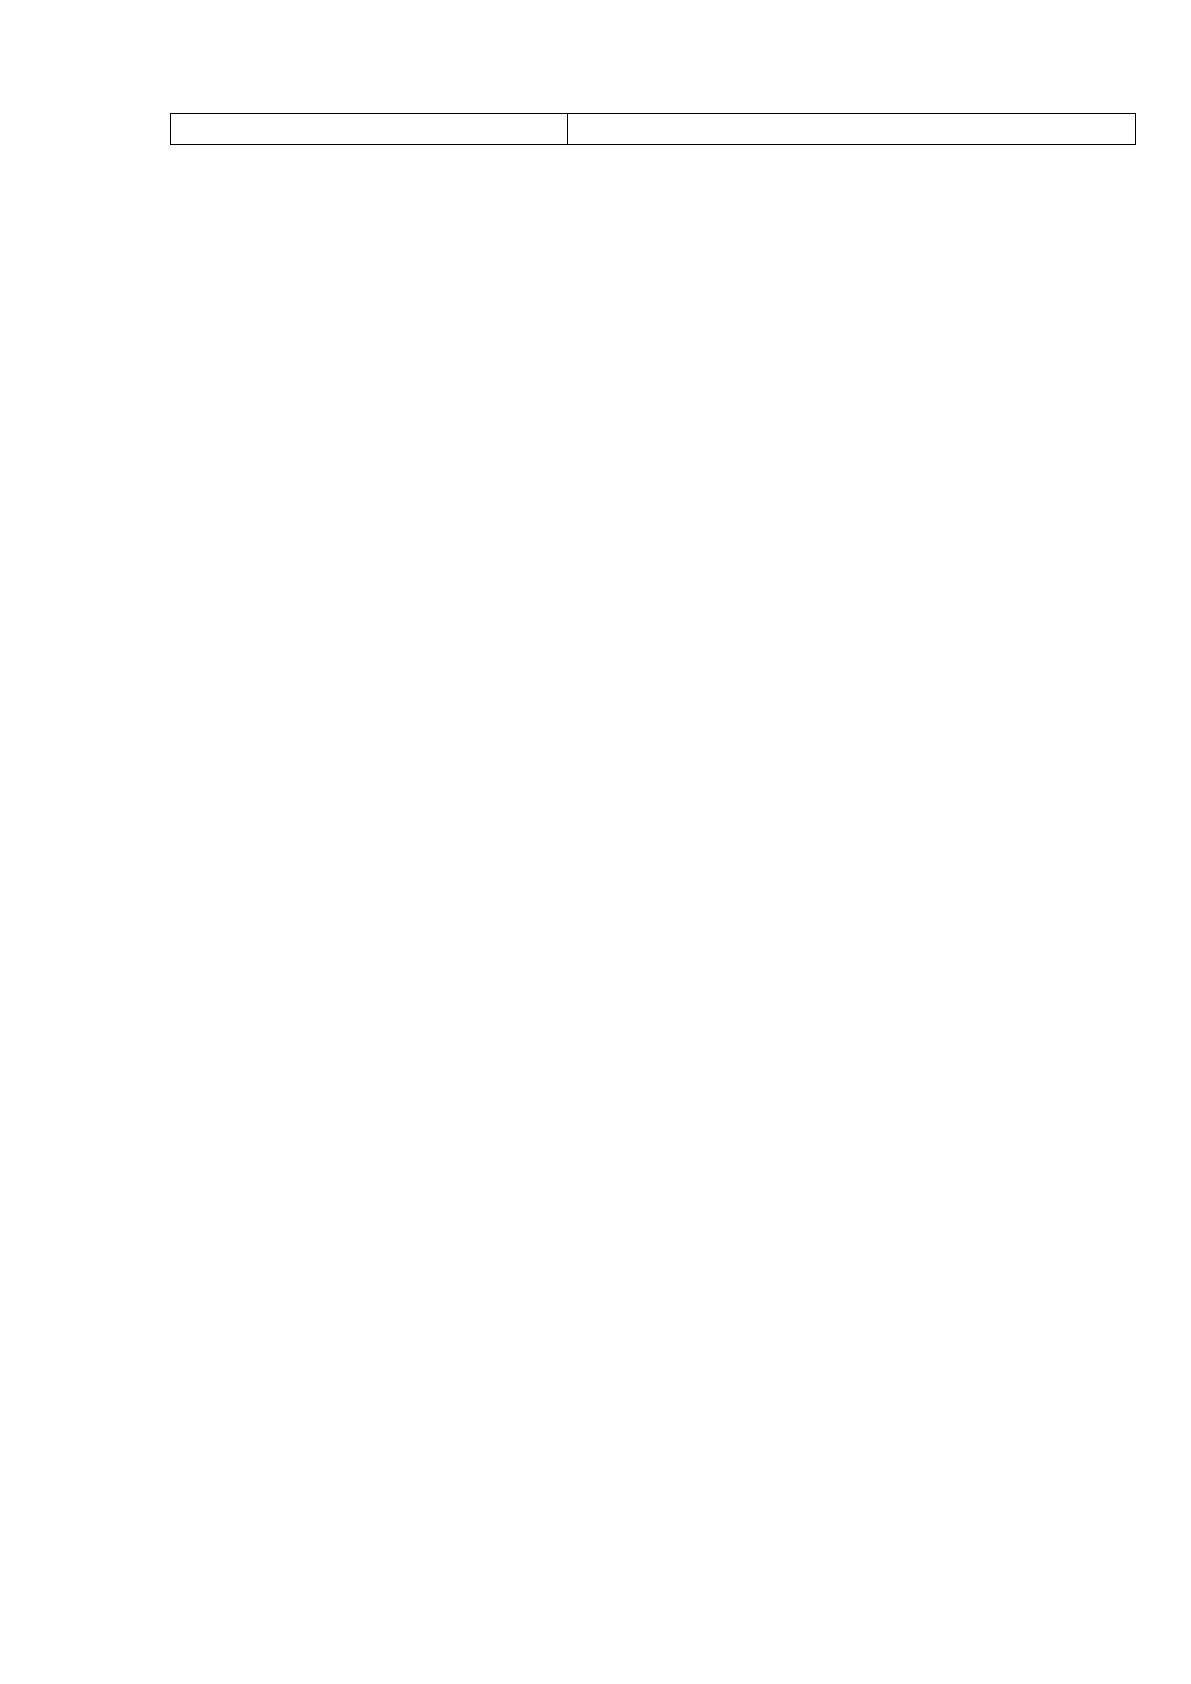
цикла
возраст запасов
Источник: [14]
Коэффициент оборачиваемости текущих активов – характеризует
количество оборотов, совершаемых текущими активами за отчетный период.
Период погашения дебиторской задолженности – характеризует
сложившийся за анализируемый период срок уплаты за продукцию
покупателями. Коэффициент оборачиваемости запасов показывает, сколько
оборотов совершают товарно-материальные запасы.
Средний возраст запасов показывает продолжительность денежных
средств, вложенных в запасы. Период погашения кредиторской задолженности
отражает средний сложившийся за анализируемый период срок уплаты за
продукцию поставщикам.
Коэффициент оборачиваемости собственного капитала показывает
скорость оборота собственного капитала, т.е. его активность.
Продолжительность операционного цикла показывает количество дней,
необходимое для превращения запасов и дебиторской задолженности в
денежные средства.
Таким образом, качество экономического анализа зависит от
применяемой методики, достоверности данных финансовой отчетности и
компетентности работника, проводившего анализ и принимающего
управленческое решение.
Единой методики оценки финансового состояния предприятия в
настоящее время не существует. Как правило, она основывается на оценке
кадровой составляющей, по проверке благонадежности партнеров и
определения финансового состояния на основе анализа активов и пассивов
предприятия с помощью коэффициентного анализа.
1.3 Характеристика зарубежных методик анализа финансового состояния
организации и определение возможности использования их в практике
Российской Федерации
Мировой финансовый рынок, в соответствии с новейшими тенденциями,
формировался в условиях интеграции, глобализации, а также инноваций. Эти
условия функционирования существенно повысили результативность рынков,
но и пробудили ряд новейших рисков, нуждающихся в минимизации.
Итак, в нынешних условиях любое предприятие обязано, верно,
оценивать финансовый потенциал, четко находить выход в трудном лабиринте
рыночных отношений, точно оценивать стратегию или тактику своего
дальнейшего развития, финансовое состояние и предприятий-партнеров, и
собственного предприятия.
Главный целью финансового анализа считается приобретение ряда
основных параметров, дающих объективную картину коммерческой
организации финансового состояния, его убытков, а так же прибылей,
модификаций в структуре пассивов либо активов, в расчетах с кредиторами
либо дебиторами. Но все-таки цель анализа заключается и в том, чтобы всегда
проводить деятельность, сосредоточенную на его усовершенствование
финансового состояния коммерческой организации. Привлекая внимание
руководства предприятия, анализ финансового состояния позволяет
обнаружить уже имеющиеся, а также обозначившиеся проблемы [28].
Зарубежная практика показывает энергичное формирование процессов
стандартизации в сфере управления рисками, а также количественной оценки,
на международном уровне, и на национальном уровне. Доказательством тому
явились национальные стандарты Новой Зеландии, а также Австралии,
Великобритании, Канады, Японии, ЮАР и многих прочих стран.
Большие отечественные предприятия всё чаще применяют показанные
стандарты в качестве исходных данных при разработке, а также введения
системы управления рисками, однако статус риск-менеджера как специалиста в
Российской Федерации является недооценённым. Об этом говорит отсутствие
единых требований или подходов к сертификации специалистов в сфере
управления рисками, а также профессии риск-менеджера в квалификационных
справочниках должностей специалистов. В результате настоящей острой
проблемой является нужды разработки и проведения сертификации
специалистов по риск-менеджменту, а также проведение общепризнанных
профессиональных стандартов по управлению рисками.
Методика проведения зарубежного анализа имеет отличие от методики
проведения анализа управлении в российской практике, по некоторому ряду
направлений с принципами количественной оценки рисков. Анализ данного
ряда различий будет проанализирован ниже [12].
Анализ финансовой устойчивости предприятий, установленный за
рубежом, и в тоже время знакомые до настоящего времени варианты анализа
финансового состояния предприятий в РФ, базируются на разделы, а также
статьи бухгалтерских балансов, в которых содержатся предоставленные данные
на начало, а также на конец отчетного периода или квартала, либо года, а также
считаются, в силу настоящего, статистической характеристикой деятельности
предприятия. Необходимо зафиксировать, что анализ финансовой отчетности, и
в России, и на Западе проходит на базе бухгалтерского баланса. В российской
практике не придаётся значение общего риска, связанного с предприятием;
производится упор на оценку кредитоспособности предприятия; в свою очередь
зарубежная практика оценку платежеспособности выносит за пределы анализа
финансовой устойчивости, об оценке платёжеспособности не идет вообще речи,
хоть и рассматривается эффект общего риска. Поскольку платежеспособность
предприятия считается внешним проявлением финансовой устойчивости,
рациональнее их рассматривать совместно, что приведет к наиболее
объективным выводам.
Анализ финансового состояния в Западной практике проходит в
основном путем коэффициентного анализа по некоторым направлениям. Это
разрешает анализировать разные предприятия, несмотря на масштабы их
деятельности, устанавливая прибыльность, а также результативность их
работы. Выбор даётся проведению трендового анализа, сравнительного
анализа, который содержит в себе анализ сравнительных показателей.
Источник: https://baza.diplomsite.ru/previewfile/4755