Курсовая работа (т): Анализ и диагностика состояния использования основных средств
Анализ и диагностика состояния использования основных средств
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
.ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ИСПОЛЬЗОВАНИЯ ОСНОВНЫХ СРЕДСТВ ПРЕДПРИЯТИЙ
1.1 Понятие и сущность основных средств компаний
.2 Показатели эффективности применения ОС
.3 Классификация основных средств
. АНАЛИЗ И ПУТИ ПОВЫШЕНИЯ ОС КОМПАНИИ ООО «МЕБЕЛЬ +»
.1 Состав и структура баланса ООО "Мебель +"
.2 Анализ обеспеченности компании ОС
.3 Анализ эффективности применения ОС
.4 Анализ применения производственной мощности компании
.5 Пути роста эффективности и улучшения применения ОС
ЗАКЛЮЧЕНИЕ
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
ПРИЛОЖЕНИЕ
ВВЕДЕНИЕ
В условиях рыночной экономики финансовый анализ и анализ финансового положения предприятия являются важнейшей исходной предпосылкой для подготовки и обоснования управленческих решений. Главной задачей оценки состояния компании является системное, комплексное изучение его производственно-хозяйственной и финансовой деятельности для объективной оценки достигнутых итогов и установления реальных способов дальнейшего роста результативности и качества работы.
От основных средств нужно отличать оборотные фонды, содержащие такие предметы труда, как сырьё, основные и вспомогательные материалы, топливо, тара и так далее. Оборотные средства потребляются в одном производственном цикле, вещественно входят в продукцию и полностью переносят на него свою стоимость.
Каждая компания имеет в своем распоряжении основные и оборотные средства. Совокупность основных производственных средств и оборотных средств компаний образует их производственные средства.
Основные средства в зависимости от назначения и функций в процессе производства разделяются на: здания, сооружения, передаточные устройства, машины и оборудование, транспортные средства, инструменты, производственный и хозяйственный инвентарь и принадлежности, капитальные затраты, прочие основные фонды.
Учет основных средств имеет огромное значение. От того верно или нет, отражены операции с основными средствами, зависит достоверность бухгалтерской отчетности в части основных средств. Все вышесказанное и подтверждает актуальность данной работы.
Цель курсовой работы - рассмотрение проблем, которые связанны с компанией результативного применения ОС, а также анализ наличия и движения ОС, на примере ООО «МЕБЕЛЬ +».
Для достижения поставленной цели необходимо решить следующие задачи:
Рассмотреть понятие и сущность основных средств компаний,
Изучить показатели эффективности применения ОС
Дать классификацию основных средств
Разобрать состав и структура баланса ООО "Мебель +",
Провести анализ обеспеченности компании ОС, эффективности применения ОС, применения производственной мощности компании.
Дать рекомендации по росту эффективности и улучшения использования ОС.
Объект анализа - общество с ограниченной ответственностью "Мебель+" (далее ООО "Мебель+").
Предмет анализа - финансовое состояние компании.
Данная работа состоит из введения, двух глав, заключения, списка использованных источников.
В первом разделе будут раскрыты теоретические основы использования основных средств предприятий.
Во втором разделе будет проведен анализ основных средств и приведены пути повышения результативности использования ОС компании ООО «МЕБЕЛЬ +».
В заключении будут отражены полученные в
курсовой работе фактические результаты анализа, соотнесены с поставленной целью
в работе.
. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ИСПОЛЬЗОВАНИЯ ОСНОВНЫХ
СРЕДСТВ ПРЕДПРИЯТИЙ
1.1 Понятие и сущность
основных средств компаний
Основные средства - это часть имущества, используемая компанией на протяжении продолжительного времени (более 12 месяцев) при производстве товаров (исполнении работ, оказании услуг), а также в управленческих задачах.
Объекты ОС составляют базу любого производства, в процессе которого создается продукция, оказываются услуги и выполняются работы. Основные средства занимают главной удельный вес в общей сумме главного капитала хозяйствующего субъекта. От их количества, стоимости, качественного состояния, результативности применения во многом зависят конечные итоги деятельности хозяйствующего субъекта. Это предопределяет нужность строгого оценки их применения, как одной из главных составляющих состояния экономики фирм. Состояние, характер воспроизводства и уровень применения ОС являются главнейшим аспектом аналитической работы, так как главной капитал является материальным выражением научно-технического процесса - главного фактора роста результативности любого производства. Более полное и рациональное применение ОС обозначает экономию живого и овеществленного труда на производство товаров, что способствует росту производительности труда. Уменьшение затрат на единицу товаров в итоге роста результативности применения ОС обозначает понижение себестоимости товаров и рост рентабельности.
Актив принимается к бухгалтерскому учету в качестве ОС при единовременном исполнении следующих условий:
1. объект предназначен для применения в производстве товаров, при исполнении работ либо оказании услуг, для управленческих нужд компании либо для предоставления компанией за плату во временное владение и пользование либо во временное пользование;
2. объект предназначен для применения на протяжении продолжительного времени (более 12 месяцев либо обычного операционного цикла, если он превосходит 12 месяцев);
. компанией не предполагается последующая перепродажа данного объекта;
. объект способен приносить компании финансовые выгоды (доход) в будущем.
К основным средствам не относятся:
малоценные предметы стоимостью меньше установленного норматива независимо от срока службы;
быстроизнашивающиеся средства труда со сроком службы менее одного года независимо от их стоимости;
готовая продукция на складе компании, снабженческих и сбытовых компаний;
оборудование, числящееся на балансе капитального строительства и др.
Структура ОС определяется как доля либо удельный вес каждой из групп ОС в их суммарной стоимости.
Для получения информации о наличии отдельных групп ОС, их техническом состоянии и стоимости производится учет ОС, как в натуральном, так и в стоимостном выражениях.
Данные учета ОС в натуральном выражении позволяют определить производственную мощность компании, производительность, срок службы, состав и др.
Финансовое выражение нужно для определения общей стоимости, структуры и динамики ОС, расчета годовых амортизационных отчислений, себестоимости товаров, рентабельности предприятий, налога на недвижимость и т.д. Так как основные средства применяются продолжительное время, на протяжении которого происходит их постепенный износ и изменение условий воспроизводства, то существует пять методов их финансовой оценки: по первоначальной стоимости, восстановительной, остаточной, ликвидационной и среднегодовой.
Первоначальная стоимость - это реальная стоимость формирования ОС. Она включает расходы на строительство, изготовление либо приобретение ОС, на доставку и строительно-монтажные работы. Оценка по первоначальной стоимости производится в ценах тех лет, когда основные средства создавались. По первоначальной стоимости основные средства учитываются на балансе предприятий, по этой причине она называется балансовой стоимостью. Этот метод оценки не характеризует износ ОС, не позволяет проанализировать их динамику, не показывает действительную стоимость средств в данное время.
Восстановительная стоимость -- это стоимость воспроизводства ОС. Она определяется путем переоценки ОС в ценах, действующих в году, когда проводится переоценка. Восстановительная стоимость обеспечивает единую оценку ОС, произведенных в различные годы. Это позволяет установить общий объем ОС, уточнить их структуру, сопоставить основные средства предприятий и отраслей. Переоценке подлежат все основные средства, числящиеся на балансе, независимо от их технического состояния, кроме стоимости земельных участков и библиотечных фондов.
Восстановительная стоимость ОС определяется тремя методами.
Путем прямого пересчета стоимости объектов в цены, сложившиеся на определенную дату на новые объекты, аналогичные оцениваемым и подтвержденные документально.
. С применением индексного метода, сформированного на использовании коэффициентов, учитывающих удорожание объектов ОС в настоящее время при сопоставлении с датой ввода. Коэффициенты пересчета разрабатываются Министерством статистики и оценки на определенную дату. При данном методе пересчета восстановительная стоимость по группам ОС определяется произведением первоначальной стоимости на коэффициент пересчета, значение которого определяется согласно даты их ввода в эксплуатацию.
. Пересчет стоимости ОС, изготовленных за рубежом, приобретенных за иностранную валюту, по курсу Национального банка Республики Беларусь на дату переоценки. При этом, стоимость ОС в валюте определяется с учетом конечной цены, затрат на таможенное оформление, расходов по доставке и др.
Восстановительная стоимость не отражает износ ОС, по этой причине применяется оценка ОС по остаточной стоимости.
Остаточная стоимость -- это первоначальная (или восстановительная) стоимость ОС за вычетом износа. Остаточная стоимость характеризует неамортизированную часть стоимости ОС, т.е. стоимость, еще не перенесенную на готовые изделия.
Этот метод оценки применяется при реализации ОС бывших в эксплуатации, а также при целесообразности замены объектов ОС.
Так как состав и структура ОС меняется по мере их поступления и выбытия, то возникает нужность определения среднегодовой стоимости объектов ОС.
Основные средства изнашиваются в процессе
эксплуатации.
1.2 Показатели
эффективности применения ОС
Для оценки результативности применения ОС на компаниях используется система показателей, включающая общие и частные показатели. Общие характеризуют результативность применения всей совокупности ОС. При расчете этих показателей используется стоимостная оценка ОС. Главнейшими показателями этой группы являются:
. Показатель фондоотдачи ( ),
который показывает, какой объем товаров (
 )
приходится на один рубль стоимости ОС (
 )
за сопоставимый период времени:
 , (1.1)
. Показатель фондоемкости ( ) является
обратным показателем фондоотдачи и показывает сколько ОС было затрачено для
выпуска одного рубля товаров:
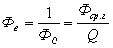 , (1.2)
3. Показатель фондовооруженности
труда ( )
характеризует величину стоимости ОС, приходящуюся на одного работника компании
(Ч):
 . (1.3)
При оценке результативности
применения ОС целесообразно использовать следующее соотношение между
производительностью труда ( ), фондоотдачей и
фондовооруженностью труда:
 . (1.4)
4. Показатель рентабельности ОС  характеризует
размер прибыли, приходящийся на один рубль стоимости ОС.
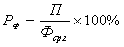 . (1.5)
При расчете рассмотренных показателей используется средняя величина стоимости ОС за анализируемый период.
Частные показатели характеризуют результативность применения отдельных элементов ОС (оборудование, производственные площади и т.д.). Главнейшими в этой группе являются следующие показатели:
. Коэффициент экстенсивной загрузки
оборудования характеризует применение оборудования во времени:
 , (1.6)
где  - реальны отработанное
оборудованием время;
 - время возможного применения
оборудования.
. Коэффициент интенсивной загрузки
оборудования характеризует применение оборудования по производительности:
 , (1.7)
где  - технически норма времени на
единицу товаров;
 - реальны затраченное время на
производство единицы товаров.
. Коэффициент интегральной (общей)
загрузки оборудования характеризует применение оборудования и во времени, и по
производительности:
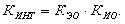 (1.8)
4. Коэффициент сменности работы оборудования
показывает сколько смен в среднем на протяжении суток работает установленное
оборудование:
 (1.9)
где  - число реальны отработанных
машиносмен за сутки;
 - общее количество единиц
оборудования, которым располагает предприятие.
Результативное применение ОС приводит к увеличению объема производства, повышению фондоотдачи, понижению затрат и увеличению прибыли компании. Улучшение применения ОС равносильно уменьшению потребности компании в дополнительных капитальных вложениях, которое приводит к сближению сроков морального и физического износа машин и оборудования повышает уровень конкурентоспособности компании.
При определении направлений роста
результативности применения ОС нужно выделить экстенсивные и интенсивные
факторы. Экстенсивное направление предполагает рост времени работы машин и
оборудования за счет уменьшения внутрисменных и цело сменных простоев, рост
удельного веса действующего оборудования. Интенсивное предполагает рост уровня
загрузки оборудования в единицу времени, т.е. рост его производительности за
счет роста квалификации трудящихся, научной компании труда, использования
современных методов и средств труда.
1.3 Классификация
основных средств
Верное ведение учёта на компании требует строгого разграничения ОС между собой. Распространение получило их разделение, которое сформировано на принадлежности к разным классификационным категориям (группам).
Главные сведения об элементах классификации, применяемые в учётных задачах, содержатся в нормативно-правовой документации и указах Правительства РФ. Несмотря на установленную подробную структуру, часто возникают сложности с определением принадлежности основных средств.
Рассмотрим варианты распределения средств на
практике, чтобы минимизировать вероятные затруднения.