Курсовая работа (т): Анализ и диагностика состояния использования основных средств
По данным таблицы, можно сделать следующие выводы:
- Наиболее значительный удельный вес в ОС, занимает строка «Рабочие машины» (станки, прессы, молоты), в 2012 г., они составили 61,4%, от всей суммы ОС компании, в 2013 г., их доля увеличилась, на 0,7% и стала 62,1%. При сопоставлении с 2012 г., в 2013 г., произошло рост на 15 тыс. руб., при сопоставлении с 2011 г., - 36 тыс. руб.;
Существенно уменьшилась строка «Транспортные средства» (легковые и грузовые автомобили). При сопоставлении с 2011 г., в 2013 г., она уменьшились на 160 тыс. руб., и их доля составила 2%;
Также понижение коснулось и строки «Инструменты». При сопоставлении с 2012 г., она уменьшилась в 2013 г., на 108 тыс. руб.;
Уменьшилась строка «Измерительные приборы». При новейших и универсальных станках и современных компьютерных программах, надобность в измерительных приборах просто отпадает, и постепенно предприятие планирует свести данную строку в ОС к минимуму;
Строка «Вычислительная техника», имеет не существенные изменения. Так в 2012 г., она уменьшилась на 30 единиц техники, но в 2013 г., было приобретено еще 15 единиц оборудования, и количество в 2013 г., составило 565 единиц. Удельный вес в 2013 г., составил 3,1%, а в 2012 г., 3,0%;
Наиболее большое значение по основным средствам было получено в 2011 г., их сумма составила 18 463 тыс. руб. в 2012 г., эта сумма уменьшилась на 48 тыс. руб., и составила 18 415 тыс. руб., в 2013 г., было получено еще на 213 тыс. руб., меньше. Руководство компании позволило снизить основные средства, за счет наиболее результативного применения рабочих машин, рабочего времени, современных станков и оборудования, которое позволяет существенно увеличить производительность труда;
Также на предприятие проверяется исполнение плана по внедрению новой техники, переоборудование действующего производства, без строительства новейших цехов, ремонту ОС. Определяется доля прогрессивного оборудования в его общем количестве и по каждой группе машин и оборудования, а также автоматизированного оборудования.
Далее проанализируем и дадим характеристику
возрастного состава и морального износа. Фонды компании группируются по
длительности эксплуатации (до 5, 5 - 10, 10 - 20 и более 20 лет), вычисляется
средний возраст оборудования.
Таблица 2. Данные о движении и техническом состоянии ОС компании ООО «МЕБЕЛЬ +», за 2012-2013 гг.
|
Показатель |
Уровень показателя, %% |
||
|
|
2012 г. |
2013 г. |
Изменение |
|
Коэффициент обновления |
12,6 |
15,1 |
+2,5 |
|
Срок обновления, лет |
7,4 |
6,1 |
-1,3 |
|
Коэффициент выбытия |
5,0 |
7,0 |
+2 |
|
Коэффициент прироста |
8,6 |
9,3 |
+0,7 |
|
Коэффициент износа |
38,0 |
36,5 |
-1,5 |
|
Коэффициент годности |
62,0 |
63,5 |
+1,5 |
|
Средний возраст оборудования, лет |
4,2 |
4,0 |
-0,2 |
Как показывает таблица, за отчетный период 2013
г., техническое состояние ОС на компании несколько улучшилось, за счет
модернизации оборудования - его частичного ликвидации морального износа. Такие
как механизация и автоматизация станков и механизмов, позволяющие увеличить
производительность оборудования; усовершенствование конструкций действующих
машин и т.п.
2.3 Анализ
эффективности применения ОС
При оценке следует иметь представление о роли каждого элемента основных средств в производственном процессе, физическом и моральном их износе, факторах, влияющих на применение основных средств. Можно выявить методы, направления, при помощи которых повышается результативность применения ОС и производственных мощностей компании, обеспечивающая понижение затрат производства и повышение производительности труда.
Основные средства (ОС) - это часть производственных систем, которая участвует в процессе производства продолжительное время, сохраняя при этом свою натуральную форму, а их стоимость переносится на изготовляемый продукт постепенно, по частям, по мере применения. Пополняются они за счет дополнительных инвестиций.
Обеспеченность компании отдельными видами машин, механизмов, оборудования, помещениями устанавливается сравнением реального наличия с их плановой потребностью, нужной для исполнения плана по выпуску товаров. Обобщающими показателями, характеризующими уровень обеспеченности компании главными производственными средствами, являются фондовооруженность и техническая вооруженность труда.
Показатель общей фондовооруженности труда вычисляется отношением среднегодовой стоимости ОС к среднесписочной численности рабочих в смену (имеются в виду, что рабочие, работающие в других сменах, применяют те же средства труда).
Уровень технической вооруженности труда определяется отношением стоимости производственного оборудования к среднесписочному числу рабочих в смену. Темпы его роста сопоставляются с темпами роста производительности труда. Желательно, чтобы темпы роста производительности труда опережали темпы роста технической вооруженности труда.
Для обобщающей характеристики результативности применения ОС служат показатели:
1. Фондорентабельность (отношение прибыли к среднегодовой стоимости ОС);
2. Фондоотдача ОС (отношение стоимости произведенной товаров к среднегодовой стоимости ОС);
. Фондоотдача активной части ОС (отношение стоимости произведенной товаров к среднегодовой стоимости активной части ОС);
. Фондоемкость (отношение среднегодовой стоимости ОС к стоимости произведенной товаров за отчетный период);
. Относительная экономия ОС:
ЭОС=ОС1 - ОС0*ВП (2.1.)
где, ОС1, ОС0 - соответственно среднегодовая стоимость ОС в базисном и отчетном годах;
ВП - индекс объема производства товаров.
Наиболее обобщающим показателем результативности применения ОС является фондорентабельность. Ее уровень зависит не только от фондоотдачи, но и от рентабельности товаров.
Изменение фондорентабельности происходит за счет:
- Фондоотдачи ОС;
- Рентабельности товаров.
Для роста выпуска товаров, фондоотдачи и фондорентабельности, в процессе оценки подчитывают резервы роста данных показателей. Ими могут быть ввод в действие нового оборудования, уменьшение целодневных и внутрисменных простоев, рост коэффициента сменности, его более интенсивное применение.
Уменьшение целодневных простоев оборудования приводит к увеличению среднего количества отработанных дней каждой его единицей за год.
За счет уменьшения внутрисменных простоев возрастает средняя длительность смены, а, таким образом, и выпуск товаров.
По данным, приведенным в таблице, рассмотрим результативность применения основных средств (по показателю фондоотдачи) на данной компании за 2011-2013 гг.
На уровень фондоотдачи оказывают влияние
множество факторов, в том числе: объем исполненных работ, услуг, стоимость и
структура основных средств (производственные и непроизводственные основные
средства), изменение цен, уровень индустриализации и концентрации насыщенности
рынка данными видами товаров.
Таблица 3. Анализ фондорентабельности и
фондоотдачи ООО «МЕБЕЛЬ +» за 2011-2013 гг. тыс. руб.
Показатель
2011 г.
2012 г.
2013 г.
Значение
Абсолютное изменение, от 2011 г.
Темп роста, %
Абсолютное изменение, от 2012 г.
Темп роста, %
Выручка от реализации.
570000
608000
650000
+ 80000
114,03
+ 42000
6,9
Основные средства.
18463
18415
18202
- 261,00
98,59
- 213,00
98,84
Фондоотдача
30,8
33,0
35,7
+ 2,2
107,14
+ 2,7
8,18
Фондоемкость
0,032
0,030
0,028
- 0,004
87,5
- 0,002
93,3
Фондовооруженность, руб./чел.
48,08
44,37
39,06
- 9,02
81,24
- 5,31
88,03
Фондорентабельность
1577,0
1593,9
1703,0
+2,6
8,0
+119,1
+6,8
Рентабельность товаров
51,2
48,3
47,7
-3,5
93,1
-0,6
98,7
Как видно из таблицы произошел рост фондоотдачи,
и соответственно повысилась результативность применения основных средств. За
отчетный период фондоотдача выросла на 2,2 п., при сопоставлении с 2011 г., из
данного следует, что предприятие осуществляет комплекс мероприятий по
обеспечению более значительной результативности применения основных средств.
Фондорентабельность ОС в 2013 г., возрос на
+6,8% либо на 119,1 п., при сопоставлении с 2012 годом. В 2012 г., ОС
увеличились несущественно, всего на +2,6 п., либо на 8,0%. Данный показатель
зависит от фондоотдачи и от рентабельности товаров.
Рентабельность товаров, с каждым отчетным годом
снижается. Такая разница в отклонениях рентабельности происходит из-за сдвигов
в ассортименте товаров. Уменьшение в итоге сдвигов в ассортименте товаров в
2013 г., стало -0,6 п., а в 2012 г., на -3,5 п. Темпы роста составили
соответственно 98,7% и 93,1% в 2012. Незначительное понижение в 2013 г.,
говорит о том, что предприятие налаживает ассортимент товаров, и на данную
продукцию появляется спрос.
Вместе с показателями фондоотдачи для
характеристики результативности применения основных средств используют
показатель фондоемкости, представляющий собой величину, обратную показателю
фондоотдачи.
При оценке фондоотдачи и фондоемкости нужно
учитывать принадлежность средств механизации. Для их расчета на компании
применяют привлеченные основные средства, к стоимости арендованных средств
труда.
2.4 Анализ применения
производственной мощности компании
После оценки обобщающих показателей
результативности применения основных средств более подробно изучается степень
применения производственной мощности компании.
Под производственной мощностью компании
подразумевается максимально возможный выпуск товаров при достигнутом либо
намеченном уровне техники, технологии и компании производства.
Главными элементами, определяющими
производственную мощность компании, являются:
- Состав оборудования и его количество
по видам;
- Технико-финансовые показатели
применения машин и оборудования;
Фонд времени работы оборудования;
Производственная площадь компании
(главных цехов);
Намечаемые номенклатура и ассортимент
товаров, напрямую влияющие на трудоемкость товаров при данном составе
оборудования.
Производственная мощность может быть:
- Входной (входящей) - мощность на начало
года, показывающая, какими производственными возможностями располагает
предприятие в начале планового периода;
- Выходной (выходящей) - мощность на
конец года, определяемая суммированием входящей и вводимой мощностей за вычетом
выбывающей;
Проектной - мощность, предусмотренная
проектом строительства, реконструкции и расширения производства компании.
Степень применения производственной мощности
(Кп.мощ.), определяется следующим образом:
Ки.мощ.= Факторы изменения ее размера можно
установить на сформировании отчетного баланса производительной мощности,
которой составляется в натуральном и стоимостном выражении в сопоставимых ценах
по видам выпускаемой товаров и в общем по компании:
МК = МН + МС + МР + МОТМ + ∆МАС
- МВ (2.3.)
где, МН - соответственно
производственная мощность на конец и начало периода;
МС - рост мощности за счет
строительства новейших и расширения действующих предприятий;
МР - рост мощности за счет реконструкции
действующих предприятий;
МОТМ - рост мощности за счет
внедрения оргтехмероприятий;
МВ - уменьшение мощности в связи с
выбытием машин, оборудования и других ресурсов.
В таблице 4, проанализируем
применение производственной мощности компании ООО «МЕБЕЛЬ +», за 2012-2013 гг.
Таблица 4. Анализ применения
производственной мощности компании ООО «МЕБЕЛЬ +», за 2012-2013 гг.
Показатель
2012 г.
2013 г.
Изменение
Выпуск товаров в сопоставимых
ценах, тыс. руб.
73 940
78 354
+4414
Производственная мощность в
сопоставимых ценах, тыс. руб.
85 000
92 000
+7000
Прирост производственной мощности
за счет:
+4200
ввода в действие нового и
модернизированного оборудования
реконструкции цехов
+2800
Степень применения мощности, %
87,0
85,2
-1,8
Производственная площадь, м2
500
540
+40
Выпуск товаров на 1 м2
производственной площади, тыс. руб.
147,88
145,1
-2,7
Для характеристики степени применения пассивной
части фондов рассчитывают показатель выхода товаров на 1 м2 производственной
площади, он в некоторой степени дополняет анализ применения производственных
мощностей компании. Рост уровня данного показателя способствует увеличению
производства товаров и понижению ее себестоимости.
Из таблицы следует, что в анализируемой компании
ООО «МЕБЕЛЬ +» в 2013 г., объем производства возрос, в том числе за счет:
· Производственной площади компании:
∆ВП = (+40)*147,8 = +5915 тыс. руб.;
· Выпуска товаров на 1 м2 площади:
∆ВП = 540 *(-2,7) = -1480 тыс. руб.
Следовательно, можно сделать вывод, что
предприятие ООО «МЕБЕЛЬ +», недостаточно полно использует не только активную
часть (это рабочие машины и оборудование), но и пассивную часть (здания,
сооружения) ОС. Неполное применение производственной мощности приводит к
понижению объема выпуска товаров, росту ее себестоимости, так как на единицу
товаров приходится значительнее постоянных расходов.
2.5 Пути роста
эффективности и улучшения применения ОС
Для наиболее результативного применения ОС нужно
регулярно проводить их переоценку и инвентаризацию, и знать их фактическую
стоимость. Учитывать их амортизацию, физический износ, нужно вести учет
движения ОС. Единицей учета ОС является инвентарный объект. Инвентарным
объектом ОС является объект со всеми приспособлениями и принадлежностями либо
отдельной конструктивно - обособленный предмет, предназначенный для выявления
определенных самостоятельных функций, либо же отдельный комплекс конструктивно
- сочлененных предметов, представляющих собой единое целое, предназначенный для
исполнения определенной работы.
В случае наличия у одного объекта нескольких
частей, имеющих равный срок полезного применения, каждая такая часть,
учитывается как самостоятельный объект.
Объекты ОС выбывают из компании в итоге:
·
списания
в случае нормального и (или физического износа),
·
передача
объектов ОС в виде вклада в уставный капитал других компаний;
·
ликвидации
при авариях, стихийных бедствиях и иных чрезвычайных ситуациях;
·
передачи
по договорам мены, дарения объектов ОС;
·
списания
объектов ОС, ранее сданных в аренду с правом выкупа, в момент перехода права
собственности на указанные основные средства к арендатору;
·
по
другим причинам.
Далее рассмотрим резерв роста выпуска товаров за
счет ввода в действие нового оборудования. Данный показатель определяется
умножением его дополнительного количества на реальную величину среднегодовой
выработки.
где, В настоящее время предприятие имеет
рабочего оборудования, 15 единиц станков; реальная, среднегодовая выработка
товаров составляет 501,6 тыс. руб. из данного получаем: 15*501,6=7 524 тыс.
руб.
При дополнительном введении
оборудования, получим следующие итоги. Предприятие планирует ввести в действие
дополнительно 4 станка, по обработке древесины. По формуле 39, находим резерв
роста выпуска прибыли.(15+4)*501,6=9 538,4 тыс. руб.
При бесперебойной работе
оборудования, предприятие получит за 1 год, прибыль 2 006,4 тыс. руб.
За счет уменьшения внутрисменных
простоев возрастает средняя длительность смены, а, таким образом, и выпуск
товаров. Для определения размера данного резерва следует возможный прирост
средней длительности смены умножить на реальный уровень среднечасовой выработки
оборудования и на возможное количество отработанных смен всем его парком СМВ.
где, СМВ - количество отработанных
смен всем оборудованием;
ЧВФ - реальная среднечасовая
выработка товаров, тыс. руб.
По формуле 40, находим данные:
Это на 4 093 056 руб., значительнее,
чем предприятие получает при длительности рабочей смены в 7, 4 часа. (31 628
160 - 27 535 104 = 4 093 056) рублей.
Также можно предложить рост выпуска
товаров за счет формирования дополнительных рабочих мест. Данный показатель
определяется умножением их прироста на реальную среднегодовую выработку
рабочего.
где, ГВФ - реальная среднегодовая
выработка рабочего, тыс. руб.
На данной компании работает 95 люди.
По формуле 41, получаем, что, 95 * 608 =57 760 тыс. руб.
При росте дополнительных рабочих
мест, на 14 люди, предприятие получит прибыль в размере 66 272 тыс. руб.
Это на 8 512 тыс. руб. значительнее,
чем предприятие получает в настоящее время.
Так как предприятие ООО «МЕБЕЛЬ +»,
не достаточно использует в процессе производственную площадь и мощность
компании, то можно предложить компании следующую программу загрузки ОС с 2013
г., по 2011 г.
Таблица 5. Анализ изменения
производственной мощности компании до 2011 г.
Показатель
2013 г.
2012 г.
2011 г.
Изменение от 2013 г.
Изменение от 2012 г.
Темп роста, % 2013 г.
Темп роста, % 2012 г.
Степень применения мощности, %
85,2
90
100
+4,8
+10
5,6
11,1
Производственные площади, 1 м2
540
560
600
+20
+40
3,7
7,1
Выпуск товаров на 1 м2
производственной площади, тыс. руб.
145,1
180,4
200
+35,3
+19,6
24,3
10,8
Выпуск товаров, тыс. руб.
78 354
101 024
120 000
+22 670
+18 976
29,0
18,7
По данным таблицы, сделаем следующий вывод:
- Так как предприятие не достаточно
результативно использует свою производственную мощность в 2013 г., (85,2%),
можно компании в 2011 году, увеличить производственную мощность до 100%.
- Также у компании имеются свободные
производственные площади и оборудование, которые не применяются для
изготовления товаров.
Все эти условия позволяют компании
увеличить выпуск товаров в 2011 г. до 120 000 тыс. руб. При сопоставлении с
2013 г., это на 22 670 тыс. руб. значительнее.
Также возрос выпуск товаров на 1 кв.
м2. производственной площади и составит 200 тыс. руб. в 2011 г., когда как в
2013 г., она была 145,1 тыс. руб.
Данные мероприятия позволят компании наиболее
результативно использовать производственную мощность компании и тем самым
повысить выпуск товаров.
Для более результативного применения ОС
предприятие может принять следующие мероприятия:
- Рост занятости главных рабочих путем
введения прогрессивных организационных и технологических мероприятий.
- Достигнуть использования оптимального
графика работы компании.
Более интенсивное применение
оборудование.
Рост квалификации рабочего персонала,
которое обеспечивает более результативное применение времени.
Финансовое стимулирование рабочих,
предусматривающее зависимость зарплаты от выпуска и качества производимых
услуг. Формирование фондов стимулирования и поощрения рабочих, достигнувших
значительных показателей работы.
Улучшение условий труда и отдыха,
оздоровительные мероприятия и иные мероприятия, положительно влияющие на
физическое и духовное состояния рабочего;
Расширение сбыта товаров, в том числе
за счет: маркетинговых исследований рынка и постоянного мониторинга внешней среды;
разработки политики на основе оценки спроса; установления прямых связей с
другими регионами России.
Для улучшения работы ОС и ОС компании проводят
углубленный анализ по следующим направлениям: исследование применения наличного
оборудования и планового фонда времени. Далее нужно проанализировать
применяемой техники и технологических процессов, провести исследования условий
эксплуатации техники, а также верность решения проблем компании производства и
труда.
Объектом оценки должны быть все агрегаты, производственные
участки, оборудование, примененное при работе, и даже предприятие в общем.
Перспективами развития компании является рост
главных технико-финансовых показателей, освоение новейших рынков, постоянное
управление качеством предоставляемых услуг и продаваемых товаров, широкое
применение маркетинговых исследований и рычагов для воздействия на конкурентов
и потребителей.
ЗАКЛЮЧЕНИЕ
Объекты ОС составляют базу любого производства,
в процессе которого создается продукция, оказываются услуги и выполняются
работы. Основные средства занимают главной удельный вес в общей сумме главного
капитала хозяйствующего субъекта. От их количества, стоимости, качественного
состояния, результативности применения во многом зависят конечные итоги
деятельности хозяйствующего субъекта. Это предопределяет нужность строгого
оценки их применения, как одной из главных составляющих состояния экономики
фирм. Состояние, характер воспроизводства и уровень применения ОС являются
главнейшим аспектом аналитической работы, так как главной капитал является
материальным выражением научно-технического процесса - главного фактора роста
результативности любого производства. Более полное и рациональное применение ОС
обозначает экономию живого и овеществленного труда на производство товаров, что
способствует росту производительности труда. Уменьшение затрат на единицу
товаров в итоге роста результативности применения ОС обозначает понижение
себестоимости товаров и рост рентабельности.
За отчетный период 2013 г., техническое
состояние ОС на компании несколько улучшилось, за счет модернизации
оборудования - его частичного ликвидации морального износа. Такие как
механизация и автоматизация станков и механизмов, позволяющие увеличить
производительность оборудования; усовершенствование конструкций действующих
машин и т.п.
Как видно из таблицы произошел рост фондоотдачи,
и соответственно повысилась результативность применения основных средств. За
отчетный период фондоотдача выросла на 2,2 п., при сопоставлении с 2011 г., из
данного следует, что предприятие осуществляет комплекс мероприятий по
обеспечению более значительной результативности применения основных средств.
Фондорентабельность ОС в 2013 г., возрос на
+6,8% либо на 119,1 п., при сопоставлении с 2012 годом. В 2012 г., ОС
увеличились несущественно, всего на +2,6 п., либо на 8,0%. Данный показатель
зависит от фондоотдачи и от рентабельности товаров.
Рентабельность товаров, с каждым отчетным годом
снижается. Такая разница в отклонениях рентабельности происходит из-за сдвигов
в ассортименте товаров. Уменьшение в итоге сдвигов в ассортименте товаров в
2013 г., стало -0,6 п., а в 2012 г., на -3,5 п. Темпы роста составили
соответственно 98,7% и 93,1% в 2012. Незначительное понижение в 2013 г.,
говорит о том, что предприятие налаживает ассортимент товаров, и на данную
продукцию появляется спрос.
Предприятие ООО «МЕБЕЛЬ +», недостаточно полно
использует не только активную часть (это рабочие машины и оборудование), но и
пассивную часть (здания, сооружения) ОС. Неполное применение производственной
мощности приводит к понижению объема выпуска товаров, росту ее себестоимости,
так как на единицу товаров приходится значительнее постоянных расходов.
Для более результативного применения ОС
предприятие может принять следующие мероприятия:
- Рост занятости главных рабочих путем
введения прогрессивных организационных и технологических мероприятий.
- Достигнуть использования оптимального
графика работы компании.
Более интенсивное применение
оборудование.
Рост квалификации рабочего персонала,
которое обеспечивает более результативное применение времени.
Финансовое стимулирование рабочих,
предусматривающее зависимость зарплаты от выпуска и качества производимых
услуг. Формирование фондов стимулирования и поощрения рабочих, достигнувших
значительных показателей работы.
Улучшение условий труда и отдыха,
оздоровительные мероприятия и иные мероприятия, положительно влияющие на
физическое и духовное состояния рабочего;
Расширение сбыта товаров, в том числе
за счет: маркетинговых исследований рынка и постоянного мониторинга внешней
среды; разработки политики на основе оценки спроса; установления прямых связей
с другими регионами России.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
1. Абдукаримов, И.Т.
Финансово-экономический анализ хозяйственной деятельности коммерческих
предприятий (анализ деловой активности): Учебное пособие / И.Т. Абдукаримов. -
М.: НИЦ ИНФРА-М, 2013. - 320 c.
. Аверина, О.И. Комплексный
экономический анализ компаний: Учебник / О.И. Аверина, В.В. Давыдова, Н.И.
Лушенкова. - М.: КноРус, 2012. - 432 c.
. Басовский, Л.Е. Комплексный
экономический анализ компаний: Учебное пособие / Л.Е. Басовский, Е.Н.
Басовская. - М.: ИНФРА-М, 2012. - 366 c.
. Басовский, Л.Е.
Экономический анализ (Комплексный экономический анализ компаний): Учебное
пособие / Л.Е. Басовский, А.М. Лунева, А.Л. Басовский. - М.: ИНФРА-М, 2010. -
c.
. Косолапова, М.В.
Комплексный экономический анализ компаний / М.В. Косолапова, В.А. Свободин. -
М.: Дашков и К, 2012. - 248 c.
. Кузнецов, С.И. Комплексный
анализ хозяйственной деятельности предприятия: Учебное пособие / В.В.
Плотникова, Л.К. Плотникова, С.И. Кузнецов. - М.: Форум, 2012. - 464 c.
. Лысенко, Д.В. Комплексный
экономический анализ компаний: Учебник для вузов / Д.В. Лысенко. - М.: ИНФРА-М,
2012. - 320 c.
. Лысенко, Д.В. Комплексный
экономический анализ компаний: Учебник для вузов / Д.В. Лысенко. - М.: ИНФРА-М,
2013. - 320 c.
. Маркарьян, Э.А.
Экономический анализ компаний: Учебное пособие / Э.А. Маркарьян, Г.П.
Герасименко, С.Э. Маркарьян. - М.: КноРус, 2013. - 536 c.
. Савицкая, Г.В. Анализ
хозяйственной деятельности компаний АПК: Учебник / Г.В. Савицкая. - М.:
ИНФРА-М, 2012. - 654 c.
. Савицкая, Г.В. Анализ
хозяйственной деятельности: Учебное пособие / Г.В. Савицкая. - М.: НИЦ ИНФРА-М,
2013. - 284 c.
. Савицкая, Г.В. Комплексный
анализ хозяйственной деятельности предприятия: Учебник / Г.В. Савицкая. - М.:
НИЦ ИНФРА-М, 2013. - 607 c.
. Толпегина, О.А. Комплексный
экономический анализ компаний: Учебник для бакалавров / О.А. Толпегина, Н.А.
Толпегина. - М.: Юрайт, 2013. - 672 c.
. Толпегина, О.А. Комплексный
экономический анализ компаний: Учебник для бакалавров / О.А. Толпегина, Н.А.
Толпегина. - М.: Юрайт, 2013. - 672 c.
. Турманидзе, Т.У. Финансовый
анализ хозяйственной деятельности предприятия: Учебное пособие / Т.У.
Турманидзе. - М.: ФиС, 2008. - 224 c.
. Шеремет, А.Д. Комплексный
анализ компаний: Учебник для вузов / А.Д. Шеремет. - М.: ИНФРА-М, 2009. - 416
c.
. Шеремет, А.Д. Комплексный
анализ хозяйственной деятельности: Учебное пособие / А.Д. Шеремет. - М.: ИЦ
РИОР, 2010. - 255 c
ПРИЛОЖЕНИЕ 1
Бухгалтерский баланс
Пояснения
Наименование показателя
Код
2012
2013
АКТИВ
I. ВНЕОБОРОТНЫЕ АКТИВЫ
Нематериальные активы
1110
-
-
Результаты исследований и
разработок
1120
-
Нематериальные поисковые активы
1130
-
-
Материальные поисковые активы
1140
-
-
Основные средства
1150
18 415
-48
Доходные вложения в материальные
ценности
1160
-
-
Финансовые вложения
1170
-
-
Отложенные налоговые активы
1180
-
-
Прочие внеоборотные активы
1190
15636
12297
Итого по разделу I
1100
34051
12249
II. ОБОРОТНЫЕ АКТИВЫ
Запасы
1210
-
-
Налог на добавленную стоимость по
приобретенным ценностям
1220
-
-
Дебиторская задолженность
1230
2711
3536
Финансовые вложения (за
исключением денежных эквивалентов)
1240
1039
293
Денежные средства и денежные
эквиваленты
1250
-
-
Прочие оборотные активы
1260
-
-
Итого по разделу II
1200
3750
3829
БАЛАНС
1600
37801
16078
ПАССИВ
III. КАПИТАЛ И РЕЗЕРВЫ 6
Уставный капитал (складочный
капитал, уставный фонд, вклады товарищей)
1310
10186
16371
Собственные акции, выкупленные у
акционеров
1320
-
-
Переоценка внеоборотных активов
1340
-
-
Добавочный капитал (без
переоценки)
1350
-
-
Резервный капитал
1360
-
-
Нераспределенная прибыль (непокрытый
убыток)
1370
-
-
Итого по разделу III
1300
10186
16371
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА
Заемные средства
1410
765
863
Отложенные налоговые обязательства
1420
-
-
Оценочные обязательства
1430
-
-
Прочие обязательства
1450
-
-
Итого по разделу IV
1400
765
863
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА
Заемные средства
1510
15066
1821
Кредиторская задолженность
1520
11784
15873
Доходы будущих периодов
1530
-
-
Оценочные обязательства
1540
-
-
Прочие обязательства
1550
-
-
Итого по разделу V
1500
26850
17694
БАЛАНС
1700
37801
34928
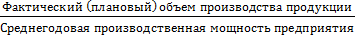 (2.2.)
 МАС - изменение мощности в связи с
изменением ассортимента товаров с разным уровнем трудоемкости;
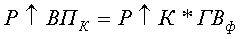 (2.4)
 , - дополнительное количество
вводимого оборудования;
 - реальная, среднегодовая выработка
товаров, (тыс. руб.).
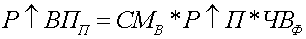 (2.5.)
 - прирост длительности смены;
 = 6120 * 8,5 * 608 = 31 628 160
руб.
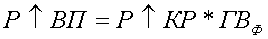 (2.6.)
 - резерв роста выпуска товаров;
 - резерв роста количества рабочих
мест;
= (95+14) * 608 = 66 272 тыс. руб.