Курсовая работа (т): Анализ и диагностика состояния использования основных средств
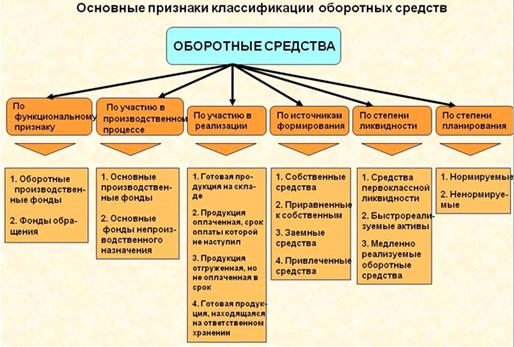
Рисунок 1. Основные признаки классификации
оборотных средств предприятия
В зависимости от состава и характера применения, основные средства разделяют следующим образом:
- по видам - натурально-вещественная классификация;
- по возрасту либо сроку эксплуатации;
по отрасли экономики, хозяйства и промышленности - отраслевая принадлежность;
по функциональному предназначению;
по имущественной принадлежности;
по влиянию на предмет труда;
по степени применения.
В каждой классификационной группе существует собственная структура, элементами которой выделяются отдельные подгруппы. Критерии отнесения объектов разны и включают признаки, сформированные на содержании и особенностях применения.
Классификация по видам - установленная последовательность
Всего выделяют такие разновидности ОС:
· здания - промышленные и хозяйственные постройки, в которых организована работу компании;
· сооружения - инженерные конструкции, выполняющие специальные функции (шахты, бассейны, печи, очистные сооружения и др.);
· передаточные устройства. К ним относятся объекты, функциональным предназначением которых является передача электроэнергии, а также транспортировка жидкостей, газов, твёрдого сырья и взвесей (трубопроводы, тепло- и электросети, конвейеры);
· машины и оборудование - включают оснащение компании, включая производственные, измерительные и вычислительные мощности (станки, компьютерная техника, инженерные машины, краны и пр.);
· транспортные средства - охватывают транспортный парк компании;
· инструменты - вещественные объекты, с применением которых оказывается воздействие на предмет производства;
· инвентарь и принадлежности, выполняющие сопутствующую производству функцию (обеспечивают требуемые условия труда);
· прочее - не вошедшее в состав прошлых подгрупп.
Основываясь на списке видов ОС и Классификации, утверждённой Правительством, определяется срок полезного применения и амортизационные нормы.
Всего различают десять амортизационных групп.
Для первой группы месячная норма амортизации составляет 14,3 %, а срок полезного применения - от 1 до 2 лет. Для десятой группы норма амортизации установлена на уровне 0,7 %, а срок полезного применения - более 30 лет.
Классификация по реальному сроку эксплуатации
Выделяются пять возрастных групп ОС: до 5 лет, 5-10 лет, 10-15 лет, 15-20 лет и более 20 лет (не путать со сроком полезного применения).
К первым двум группам относятся машины и механизмы компании, к последним двум - здания и сооружения.
Среднесрочным применением характеризуются специальные сооружения, а также машины и оборудование, разработанные для длительного использования.
Классификация по финансовым отраслям
Основные средства относятся к отрасли, что и производимая с их применением продукция. Это значит, что классификацию ОС следует производить на конкретной компании.
Примером основных средств, относящихся к разным отраслям, является автомобильный транспорт. Его использование широко распространено во всех отраслях хозяйственной, промышленной и социальной области - сельском хозяйстве, тяжёлой и легкой промышленности, коммунальном хозяйстве и сфере обслуживания.
Классификация по функциональному предназначению
В данном разделе выделяют две группы ОС:
· производственные - участвуют в производстве либо обеспечивают надлежащие условия для его осуществления. Производственные средства делятся на сельскохозяйственные и несельскохозяйственные;
· непроизводственные - существуют для обеспечения социально-культурной области (детские сады, больницы, образовательные учреждения).
Классификация по имущественной принадлежности
Всего существуют две разновидности имущества - собственное и арендованное. Требование отдельной классификации арендованных ОС связано с особенностями их учёта и эксплуатации. При ремонте собственных средств обычно не возникают сложности, которые связанны с оформлением процедуры ремонта и модернизации.
Для арендованных средств учёт ведётся строже, что вызвано необходимостью учитывать интерес арендодателя.
Классификация по влиянию на предмет труда
К данной группе относятся активные и пассивные основные средства. Под активными средствами понимаются такие, которые оказывают прямое влияние на производимую продукцию и формируют объём выпуска, качество и ассортимент. Пассивные средства создают условия для производства, однако не участвуют в нём напрямую. Так, для металлообрабатывающей промышленности станки являются активными главными средствами, а транспорт выполняет пассивную функцию.
В зависимости от конкретной отрасли, активные средства могут становиться пассивными и наоборот. В рудодобывающей промышленности транспортные средства относятся к активным средствам. Слесарный инструмент из активного средства в машиностроении превратится в пассивный фонд в пищевой отрасли.
Классификация по степени применения
Участие основных средств в производстве требует своевременных отчислений, которые связанны с амортизацией. Для отображения степени участия средств в производстве их подразделяют на действующие и недействующие.
Действующие основные средства участвуют в процессе производства, а недействующие по разным причинам выведены из эксплуатации и могут находиться:
· на простое (быть на ремонте, модернизации либо реконструкции);
· на стадии достройки - часто встречается для крупных сооружений (технологических колодцев, печей, ректификационных колонн);
· в запасе (резерве) - типично для оснащения непрерывного цикла работы. При износе либо поломке главного устройства производится быстрая замена дублирующим аппаратом;
· на консервации (продолжительное хранение работоспособного оборудования);
· готовые к пуску - прошедшие приёмо-сдаточные испытания и ожидающие окончания подготовительных работ;
· выведенные из эксплуатации, а также предназначенные для продажи.
Планируемые законодательные изменения не
затрагивают существующие принципы классификации. Произошедшие и планируемые
отличия в налоговом и бухгалтерском учёте заключаются в способах амортизации ОС
и методике их учёта.
. АНАЛИЗ И ПУТИ ПОВЫШЕНИЯ ОС КОМПАНИИ ООО
«МЕБЕЛЬ +»
2.1 Состав и структура
баланса ООО "Мебель +"
Оценка размера и структуры имущества ООО "Мебель +" проводится, методом сопоставления относительных и абсолютных размеров.
Источником проведения оценки является бухгалтерский баланс ООО (Приложение 1).
Итоги оценки отображены в таблице 1.
Таблица 1
Оценка размера и структуры статей актива и пассива баланса на ООО "Мебель +"
|
Актив баланса |
Предыдущий период |
Отчетный период |
Абсолютное отклонение |
Темп роста в % |
Темп прироста в % |
|
|
|
|
|
|
|
|
актив |
|||||
|
Иммобилизованные активы |
15636 |
12297 |
-3339 |
78,65 |
-21,35 |
|
Оборотные активы |
18 415 |
18 802 |
387 |
102,10 |
2,10 |
|
Запасы |
|
|
|
|
|
|
Дебиторская задолженность |
2711 |
3536 |
825 |
130,43 |
30,43 |
|
Денежные средства |
1039 |
293 |
-746 |
28,20 |
-71,80 |
|
Актив- всего |
37801 |
34928 |
-2873 |
92,40 |
-7,60 |
|
Пассив |
|||||
|
Собственный капитал |
10186 |
16371 |
6185 |
160,72 |
60,72 |
|
Долгосрочные обязательства |
765 |
863 |
98 |
112,81 |
12,81 |
|
Краткосрочные кредиты и займы |
15066 |
1821 |
-13245 |
12,09 |
-87,91 |
|
Кредиторская задолженность |
1003 |
2020 |
1017 |
201,40 |
101,40 |
|
Поставщики и подрядчики |
1093 |
2855 |
1762 |
261,21 |
161,21 |
|
Задолженность перед персоналом |
6890 |
7950 |
1060 |
115,38 |
15,38 |
|
Задолженность перед внебюдж. фондами |
1568 |
1789 |
221 |
114,09 |
14,09 |
|
Задолженность перед бюджетом |
1230 |
1259 |
29 |
102,36 |
2,36 |
|
Пассив всего |
37801 |
34928 |
-2873 |
92,40 |
-7,60 |
Для оценки статей актива составим таблицу 1. Из данных таблицы 1 видим, что за рассматриваемый период имущество компании существенно снизилось на - 2873 тыс. руб., темп роста составил, 92,40%. Это произошло в основном за счет понижение иммобилизованных активов на 3339 тыс. руб., которые уменьшились на -21,35%.
Оборотные активы компании также повысились на 387 тыс. руб., прирост составил 2,1%. Наибольший рост произошел по статье "Дебиторская задолженность" на 825 тыс. руб., темп прироста 30,4%. За рассматриваемый период денежные средства компании уменьшились на 746 тыс. руб., что составило 28,2 %.
По данным таблицы видно, что за отчетный период структура активов рассматриваемой компании значительно изменилась: снизилась доля основного капитала и оборотного соответственно снизилась. Среди внеоборотных активов наибольший удельный вес принадлежит ОС.
Большое воздействие на финансовое состояние компании оказывает состояние производственных запасов. Наличие меньших по объему, но более подвижных запасов означает, что меньшая сумма финансовых ресурсов заморожена в запасах. Наличие больших запасов говорит о спаде активности компании. Доля запасов снизилась на 0%.
Нужно разобрать воздействие на финансовое состояние компании изменения счетов дебиторов. Если компания расширяет свою деятельность, то растут число покупателей и дебиторская задолженность. Следовательно, рост дебиторской задолженности не всегда оценивается негативно. Нужно отличать нормальную и просроченную задолженность. Наличие последней приводит к замедлению оборачиваемости капитала. В нашем примере доля дебиторской задолженности увеличилось на 30 % что в стоимостном выражение составило - 825 тыс. руб.
Снижение денежных средств на счетах говорит, как правило, об неустойчивости финансового состояния компании. Их сумма должна быть достаточной для погашения первоочередных платежей. Однако, наличие больших остатков денежных средств на протяжении продолжительного периода времени может быть итогом неправильного применения оборотного капитала. По данным нашего примера на конец отчетного периода произошло существенное снижение доли денежных средств.
Оценка пассива баланса начнем с рассмотрения его статей. За рассматриваемый период темп роста источников имущества компании составил 92,40 %. Это произошло во многом за счет увеличения собственного капитала на 60,72 %. Данный факт позитивно характеризует финансовую устойчивость компании.
Заемный капитал за рассматриваемый период уменьшился на -32,80%. Наибольший рост произошел по статье "Кредиторская задолженность" - на 101,40%, а также за счет снижение по статье "Краткосрочные кредиты и займы" - на -87,91%. При анализе кредиторской задолженности следует учитывать, что она является одновременно источником покрытия дебиторской задолженности. В нашем примере на отчетный период дебиторская задолженность превосходит кредиторскую задолженность. Это говорит об иммобилизации собственного капитала в дебиторскую задолженность и негативно характеризует финансовое состояние компании.
Долгосрочные обязательства увеличились на 12,81
%. Рост долгосрочных обязательств можно было бы рассматривать как позитивный
фактор, так как они приравниваются к собственному капиталу. Рост долгосрочных
обязательств может привести к улучшению финансовой устойчивости компании.
2.2 Анализ обеспеченности компании ОС
основные средства производственный баланс
Одним из главнейших факторов роста объема производства товаров на промышленных компаниях является обеспеченность их основными средствами в нужном количестве и ассортименте и более полное и результативное их применение.
Задачи оценки:
- определить обеспеченность компании ООО «МЕБЕЛЬ +», и его структурных подразделений основными средствами и уровень их применения по обобщающим и частным показателям;
- установить причины изменения их уровня;
рассчитать влияние применения основных средств на объем производства товаров и иные показатели;
Изучить применение производственных мощностей компании и оборудования;
выявить резервы роста результативности применения ОС.
Обычно анализ начинается с исследования объема
ОС, их динамики и структуры.
Таблица 1. Анализ структуры ОС компании ООО «МЕБЕЛЬ +» по состоянию на 2011-2013 гг. тыс. руб.
|
Вид ОС |
2011 |
2012 |
2013 |
|||||
|
|
|
Показатель |
Изменение, 2011 г. |
Удельный вес, % |
Показатель |
Изменение, 2012 г. |
Удельный вес, % |
|
|
Здания и сооружения |
5100 |
5050 |
-50 |
27,4 |
5170 |
+120 |
28,4 |
|
|
Силовые машины (генераторы, двигатели внутреннего сгорания) |
230 |
315 |
+85 |
1,7 |
300 |
-15 |
1,6 |
|
|
Рабочие машины (станки, прессы, молоты) |
11353 |
11300 |
-53 |
61,4 |
11315 |
+15 |
62,1 |
|
|
Измерительные приборы |
340 |
300 |
-40 |
1,7 |
200 |
-100 |
0,5 |
|
|
Вычислительная техника |
580 |
550 |
-30 |
3,0 |
565 |
+15 |
3,1 |
|
|
Транспортные средства (легковые и грузовые автомобили) |
510 |
490 |
-20 |
2,7 |
350 |
-140 |
2,0 |
|
|
Инструменты |
350 |
410 |
+60 |
2,2 |
302 |
-108 |
1,6 |
|
|
Всего: |
18 463 |
18 415 |
-48 |
100 |
18 802 |
-213 |
100 |
|