Дипломная работа: Анализ и оценка финансового состояния банка (на примере ПАО «ВТБ»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
59
прогнозирования при решении вопроса о выдаче кредита является средний
квадрат отклонения истинной вероятности возврата кредита клиентом от её
прогнозируемого значения.
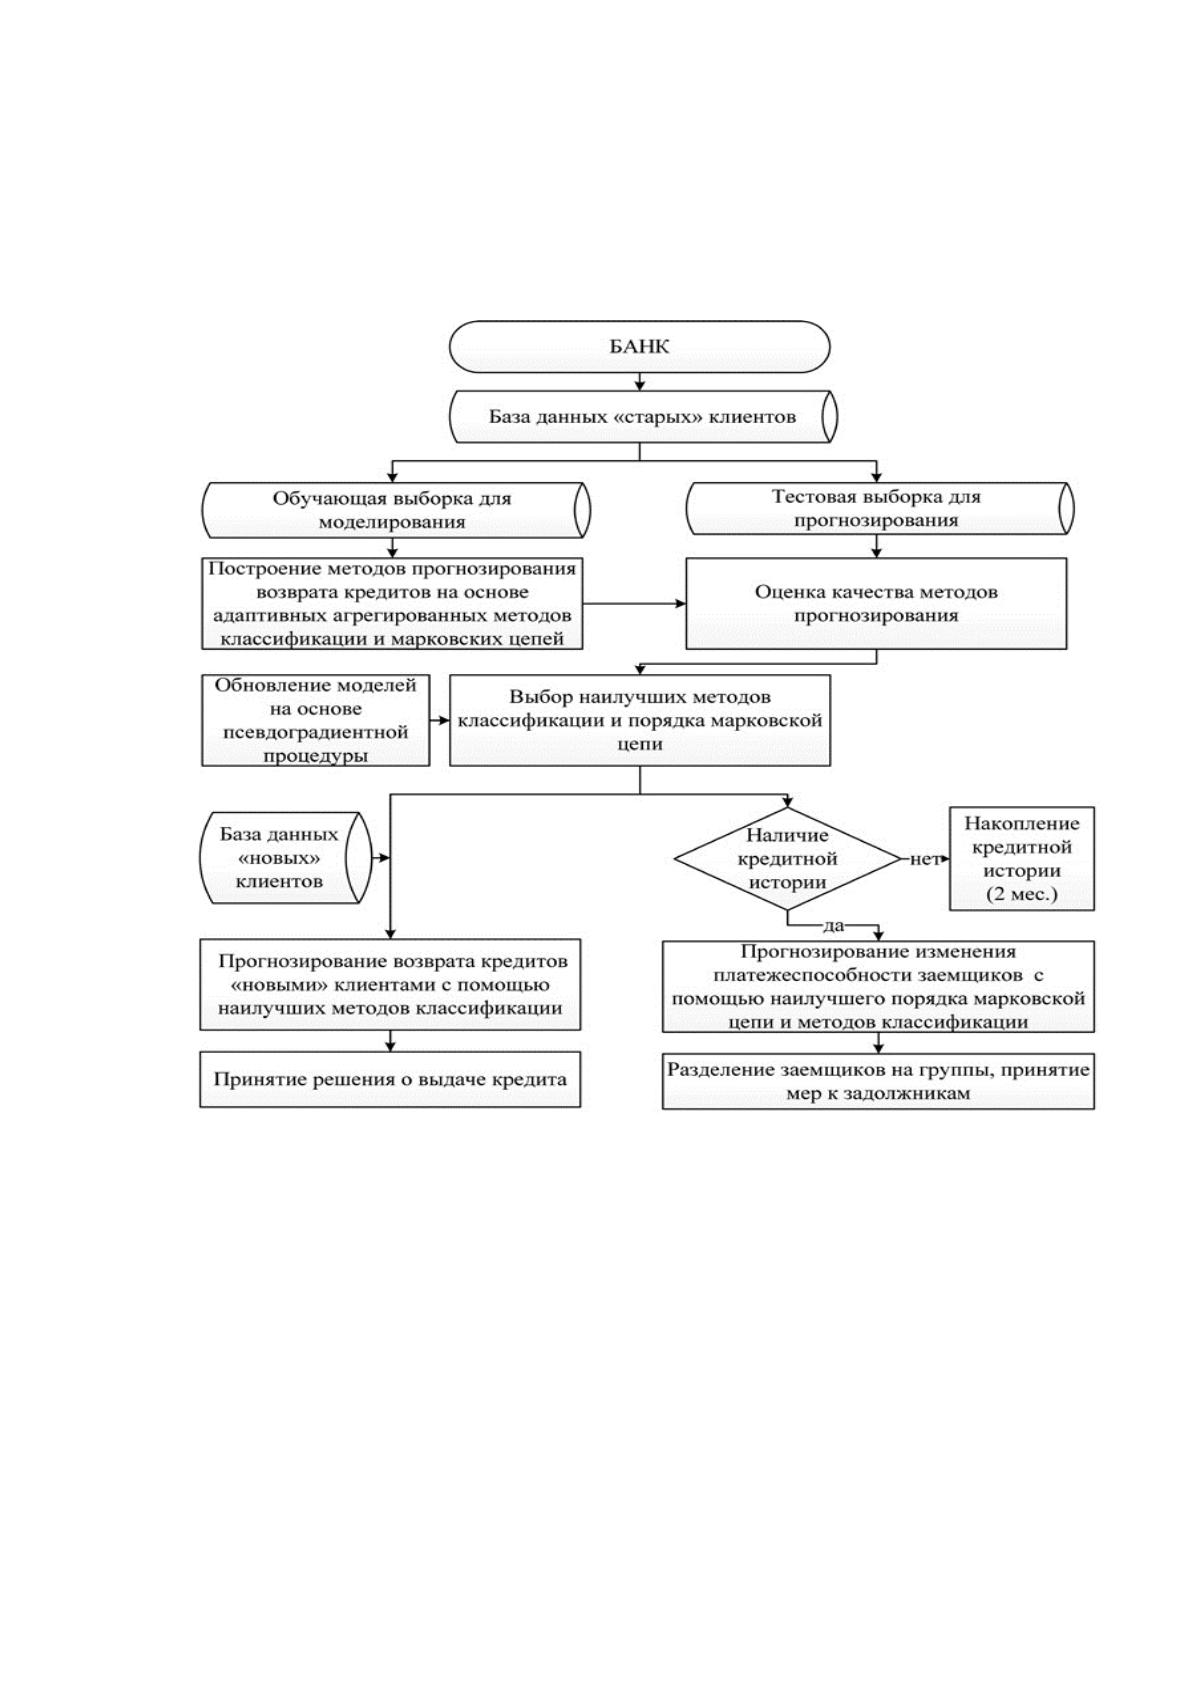
Схематично данная методика представлена на рис.12.
Рисунок 12. Методика прогнозирования возврата кредитов на
основе адаптивных агрегированных методов классификации и
марковских цепей
Для прогнозирования возврата кредитов при решении вопроса о выдаче
кредита предлагается использование нейронных сетей, деревьев решений.
Объединение результатов проводится отдельно по нескольким критериям: по
среднему значению, по медиане, а также с помощью процедуры голосования. С
помощью метода полного перебора осуществляется построение всевозможных
наборов из перечисленных моделей и выбор наилучшего из них. Для решения
60
задачи прогнозирования возврата кредитов применимы методы на основе
машинного обучения с учителем. Машинное обучение с учителем заключается в
том, чтобы с помощью компьютерной программы научить модель в процессе
построения верно сопоставлять набор входных признаков и соответствующий
результат, а не программировать заранее, какой результат выводить при
поступлении тех или иных данных. При решении вопроса о погашении кредита
критерием качества моделей является доля верных прогнозов, усреднённая по
всем состояниям кредитного счёта заёмщика.
Адаптивность агрегированных методов классификации заключается в
способности моделей отражать изменяющуюся обстановку в экономической
среде за счёт применения специальных процедур, основанных на корректировке
параметров моделей, используемых в методах классификации, при поступлении
сведений о возврате кредита каждым новым клиентом.
При погашении кредита заёмщиком дополнительно с анкетными
данными рассматривается кредитная история и условия кредитной сделки. Для
прогнозирования возврата выданных кредитов предлагаются модели динамики
погашения кредита на основе марковских цепей первого и второго порядка
Эксперт банка после построения методов прогнозирования возврата
кредитов выполняет отбор наилучших методов по соответствующим критериям
качества. Для принятия решения о выдаче кредита выбирается наилучший метод
классификации, а для обеспечения возврата выданных кредитов – марковская
цепь лучшего порядка и метод классификации для оценки переходных
вероятностей для каждого перехода из одного состояния кредитного счёта в
другое.
При поступлении заявки на получение кредита новым клиентом
кредитный сотрудник, имея в наличии наилучший метод классификации
«старых» клиентов, выполняет прогнозирование возврата кредитов новым
61
клиентом и в соответствии с заданным порогом классификации принимает
решение, выдавать кредит или отказать.
При наличии кредитной истории заёмщика минимум за два месяца,
кредитный сотрудник с помощью наилучшего порядка марковской цепи и
метода классификации осуществляет прогнозирование изменения
платёжеспособности заёмщика на следующий месяц. При отсутствии кредитной
истории необходимо её накопление. Прогнозирование возврата выданных
кредитов позволяет произвести градацию заёмщиков на группы с тем, чтобы
вовремя отслеживать заёмщиков, не справляющихся с выполнением своих
обязанностей перед банком, и принимать к ним соответствующие меры.
Предлагаемая методика позволяет снизить процент невозвращенных
кредитов на 1-3% в зависимости от объема и качества исходных данных и
времени использования модели.
3.2 Оценка эффективности предлагаемых мероприятий
Просчитать точную эффективность предложения по внедрению нового
депозитного продукта «Накопительный» не представляется возможным в силу
неопределенности уровня процентной ставки по вкладу. Вместе с тем, для
оценки эффективности предложенного мероприятия необходимо учесть, что
ПАО «ВТБ» занимает ведущие позиции на рынке ипотеки в России.
По состоянию на 31 декабря 2018 года портфель ипотечных кредитов ПАО
«ВТБ» составил 1,4 трлн рублей, в 2018 г. портфель ипотечных кредитов
группы ВТБ рос темпами, опережающими среднерыночные, и составил 32%. В
2018 году Банк выдал 290 тысяч ипотечных кредитов. На конец года ипотечный
портфель Банка насчитывал более 891 тысячи действующих ипотечных
кредитов. Общий объем выдачи ипотечных кредитов составил 673 млрд рублей,
что является абсолютным рекордом за историю существования группы ВТБ.
В 2018 году каждый пятый ипотечный кредит в Российской Федерации был
выдан ВТБ, около 1,4 млн семей приобрели жилье с помощью группы ВТБ.
62
Если предлагаемым депозитом воспользуется около 5% ипотечных
заемщиков или 15 тыс. человек со средним размером депозита 50 тыс. руб.,
годовой прирост привлеченных ресурсов составит 750 млрн. руб. Учитывая
достаточно высокую доходность данного продукта в сравнении со средней
стоимостью привлечения депозитов физических лиц в ПАО «ВТБ» (по
состоянию на конец октября 2018 г. с учетом капитализации она составит
6,66%), годовой объем расходов банка по депозиту «Накопительный» составит
49,95 млн.руб. При этом возможный объем доходов из расчета средней
доходности работающих активов 9,7% составит 72,75 млн.руб. Экономический
эффект внедрения нового депозита в первый год составит 22,8 млн.руб.,
процентная маржа - 3,04% .
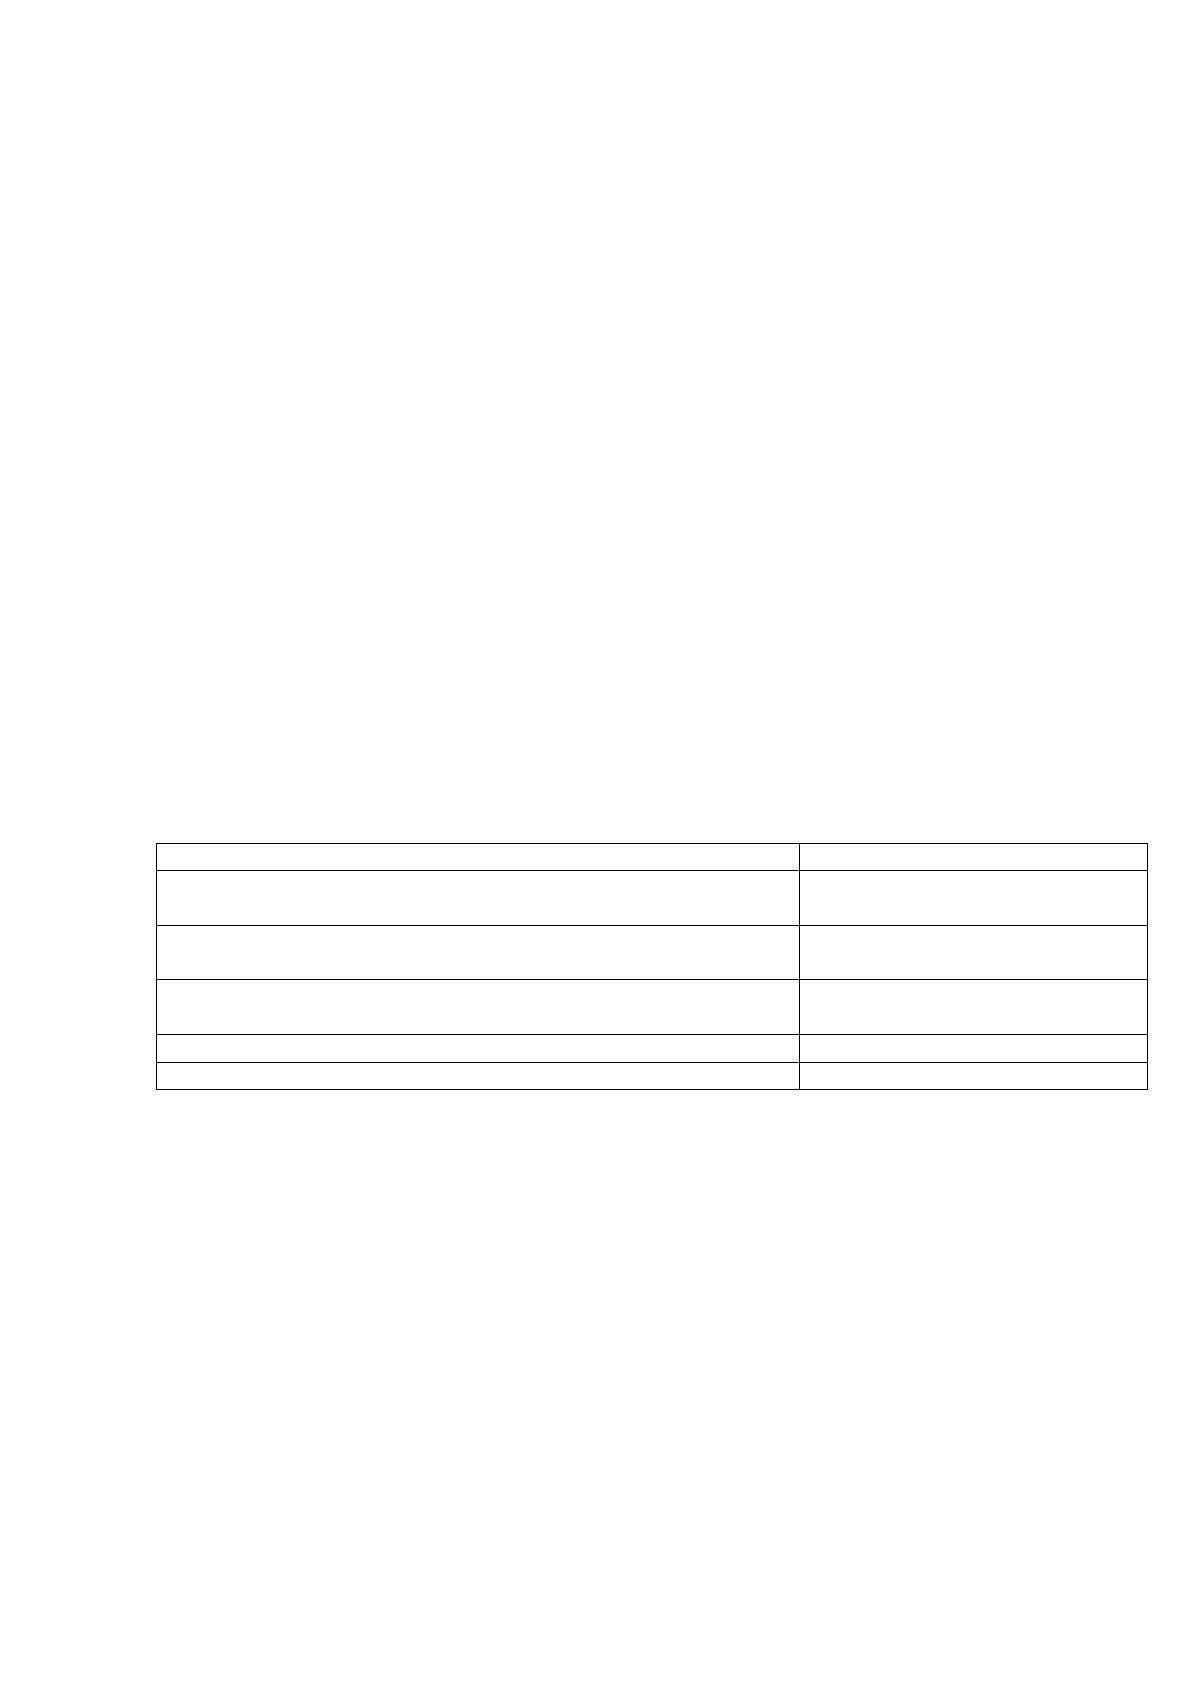
Проведем расчет экономического эффекта предложенного депозита,
данные приведены в таблице 21.
Таблица 21
Расчет экономического эффекта от внедрения депозита
«Накопительный»
Наименование
Сумма, млн.руб.
Сумма прогнозируемых привлеченных средств в
первый год
750
Расходы банка (выплата 6% годовых с
ежеквартальной капитализацией)
49,95
Доходы от использования привлеченных средств
(9,7% годовых)
72,75
Экономический эффект (Доходы - Расходы)
22,8
Процентная маржа, %
3,04
Предлагаемый пятилетний депозит с плавающей процентной ставкой,
уменьшенной на 1 процентный пункт относительно ключевой ставки Банка
России, для накопления денежных средств на первоначальный взнос по
ипотечному кредиту обладает целым рядом преимуществ не только для
вкладчика, но и для банка. Депозит с плавающей ставкой снижает процентный
риск в условиях сохраняющейся неопределенности денежно-кредитной
политики Центрального банка страны, позволяет не только установить
долгосрочные партнерские отношения банка с потенциальным заемщиком,
63
но и улучшить показатели долгосрочной ликвидности, а также снизить риски
ипотечного кредитования.
Данная стратегия потребует повышенного внимания к управлению риском
ликвидности. В корне появления риска ликвидности лежат следующие причины:
потеря доверия к банковской системе или к определенному банку;
отсутствие свободы в выборе привлечения депозитов от одного рынка
или небольшого числа партнеров;
крайне высокий уровень краткосрочного заимствования или
долгосрочного кредитования;
следствие кредитного риска, способствующее несоблюдению
структуры денежного потока в банке;
огромный уровень риска концентрации в портфеле
банковских активов (ценные бумаги, валютная позиция).
Снижение уровня рисков несбалансированной ликвидности баланса и
отсутствия платежеспособности банка достигается путем политики,
учитывающей результаты произведенного анализа и проведенного маркетинга.
Принципы управления ликвидностью банка изложены в его внутреннем
документе «Политика в области управления и контроля за состоянием
ликвидности». Комитет по управлению активами и пассивами банка (КУАП)
сдерживает риск ликвидности на основе анализа информации о дисбалансах во
временной структуре активов и пассивов, уровней коэффициентов ликвидности,
а также итогов стресс-тестирования ликвидной позиции. При этом проводится
оценка достаточности имеющегося у банка буфера ликвидности для
компенсации отрицательного денежного потока, если таковой возникает.
Для оценки эффективности второй рекомендации по совершенствованию
системы прогнозирования дефолтов заемщиков – физических лиц следует
воспользоваться экспертными оценками, согласно которым применение
методики прогнозирования возврата кредитов на основе адаптивных
агрегированных методов классификации и марковских цепей позволяет снизить
Источник: https://baza.diplomsite.ru/previewfile/3253