Дипломная работа: Анализ и оценка финансового состояния банка (на примере ПАО «ВТБ»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
54
деятельности банка, но и на уровень процентной маржи. Как показывают
исследования, стабильность ресурсной базы играет одну из важнейших ролей в
обеспечении финансовой устойчивости организации. Чтобы обеспечить
стабильность привлеченных ресурсов и повысить коэффициент стабильности
ресурсной базы до рекомендованного значения 0,6, банку необходимо увеличить
объем привлеченных денежных средств на 1583 млрд. руб.
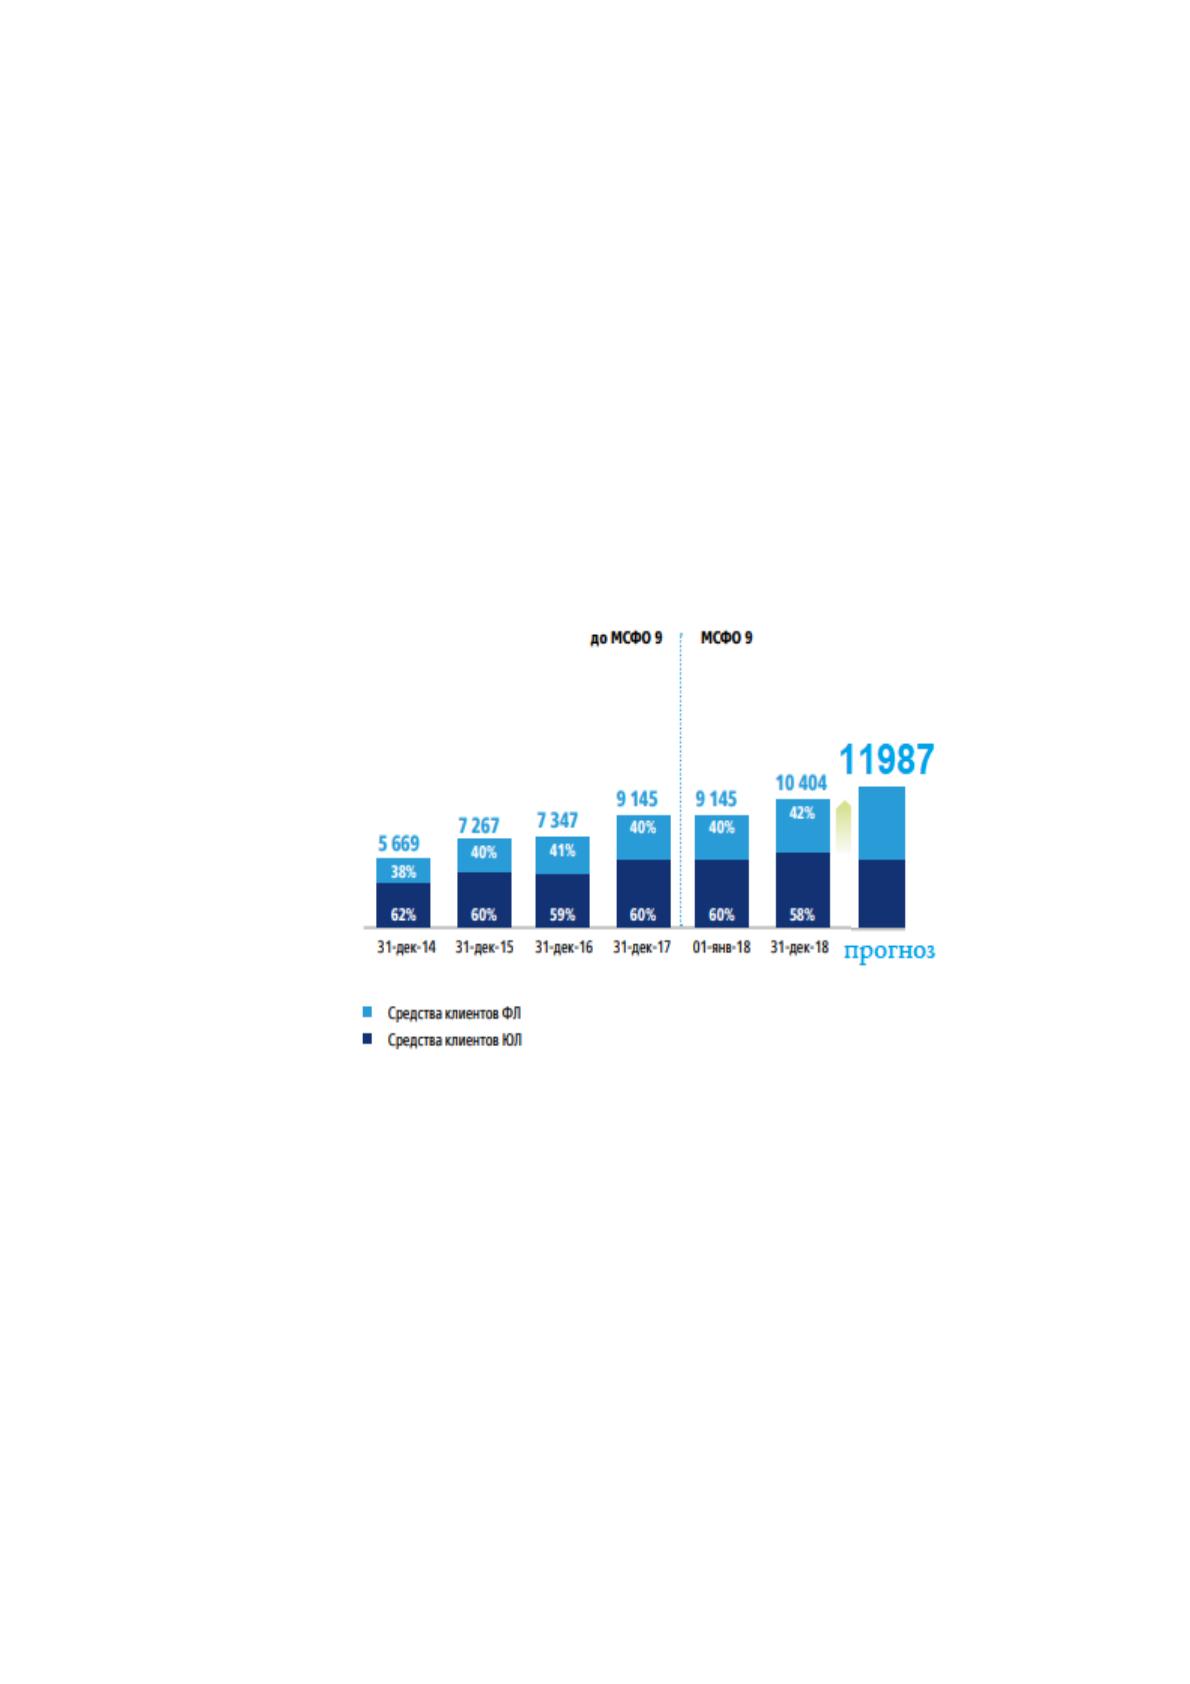
Как показывает статистика привлечения ПАО «ВТБ» клиентских средств
за последние пять лет (см. рис. 10), данный прогноз представляется вполне
реалистичным и предполагает рост депозитной базы банка на 15,2% или до 11987
млрд. руб. в абсолютном выражении.
Рисунок 10. Динамика привлечения средств клиентов ПАО «ВТБ»
за 2014-2018 гг. и прогноз на 2019 г.
Вместе с тем, для наращивания привлечения ресурсов и в дальнейшем, а
также для повышения качества депозитной политики и, следовательно, уровня
финансовой устойчивости ПАО «ВТБ» требуется применение новых депозитных
продуктов, которые были бы востребованы потенциальными потребителями
банковских услуг.
ПАО «ВТБ» входит в число лидеров среди российских банков по объемам
привлеченных вкладов. Доля ПАО «ВТБ» составляет 14% от общего объема всех
банковских вкладов физических лиц. В 2018 г. банком проведена значительная
55
работа по улучшению структуры ресурсной базы посредством замещения
дорогостоящего фондирования, привлекаемого на рынках капитала, средствами
клиентов, а также меры по диверсификации бизнес-профиля за счет увеличения
доли розничного бизнеса и повышения операционной эффективности,
обусловленного консолидацией структуры Группы и системы управления.
Реализация задачи по дальнейшему совершенствованию структуры и
снижению стоимости фондирования предполагает увеличение доли клиентских
средств в совокупных привлеченных ресурсах ПАО «ВТБ» до 81%. В качестве
ключевого источника данного роста должны выступить привлеченные средства
физических лиц, доля которых в структуре процентных обязательств Группы
должна увеличиться к 2019 году до 36%.
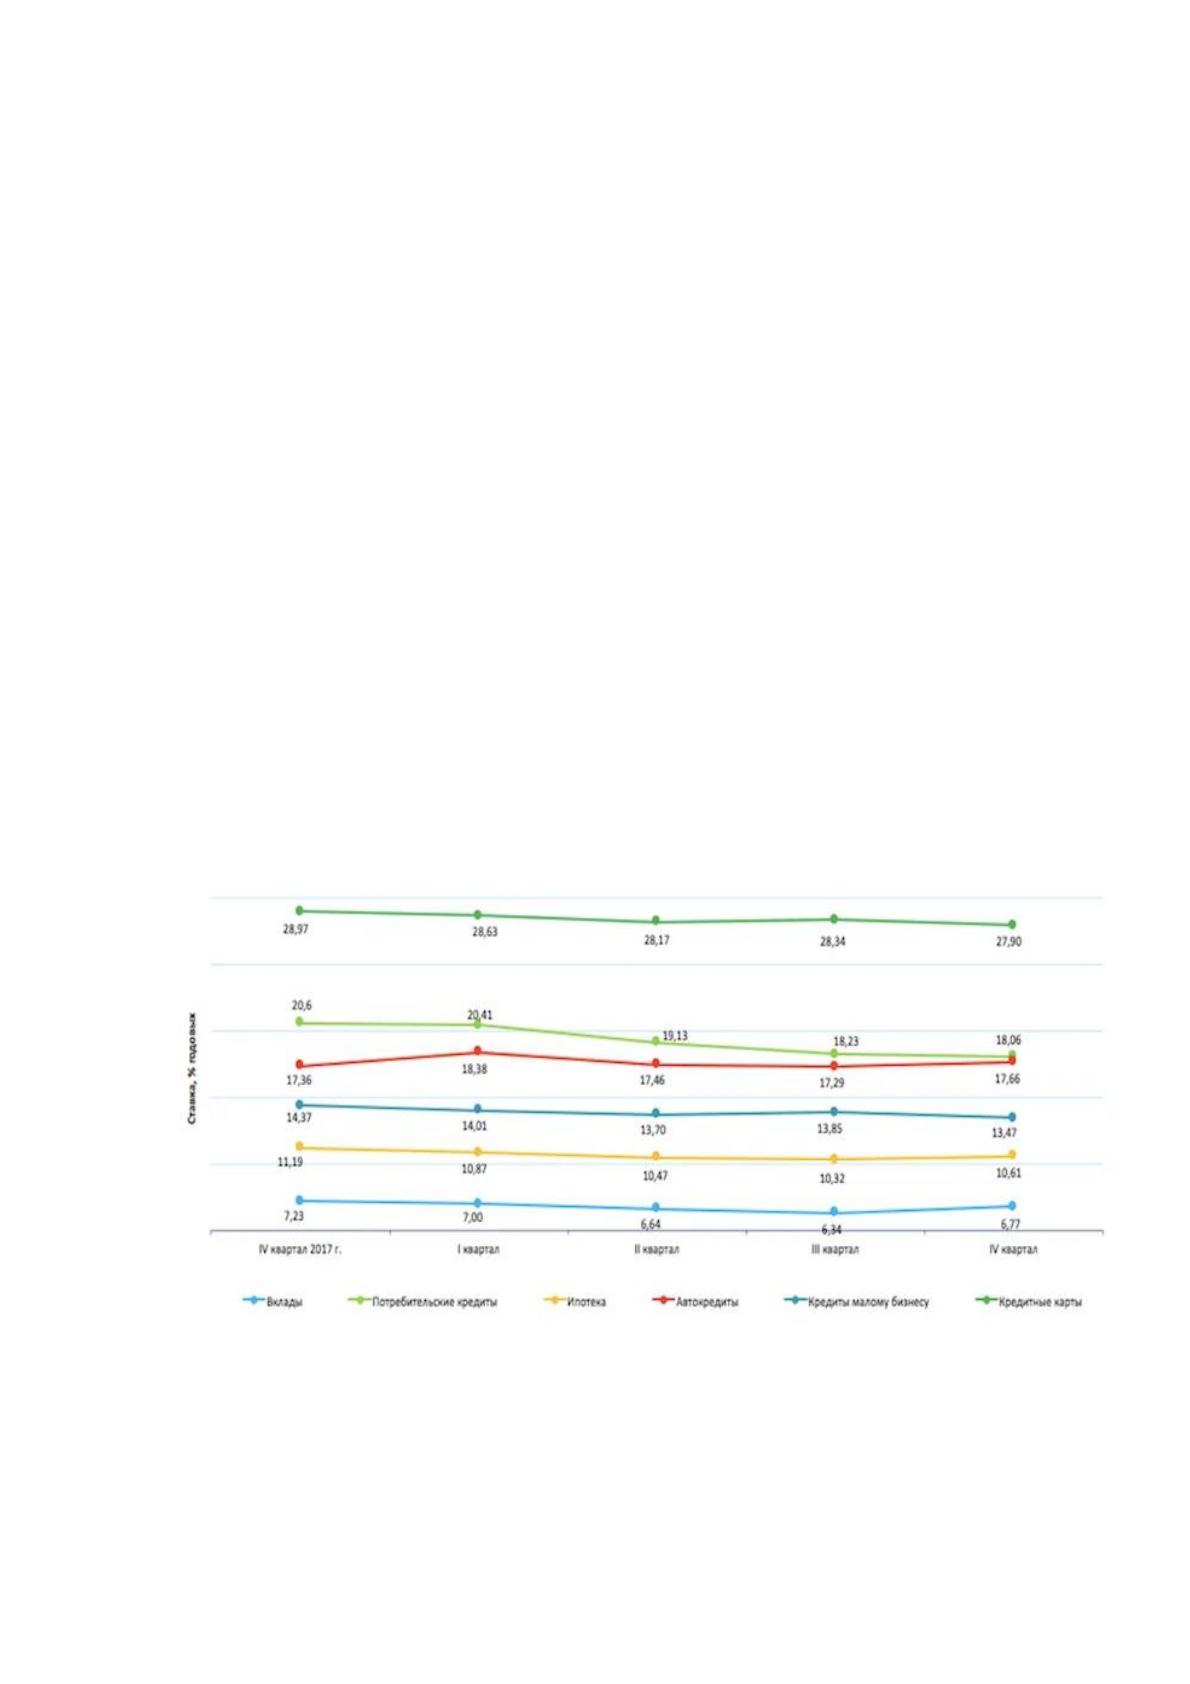
В 2018 г. на фоне стабилизации экономической ситуации в стране,
отсутствия существенной волатильности на валютном рынке и замедления
инфляционных процессов ставки по вкладам населения в течение первых трех
кварталов снижались (см. рис. 11).
Рисунок 11. Динамика средних ставок по банковским продуктам в
2017-2018 гг.
На фоне снижения процентных ставок по вкладам и иным привлеченным
средствам, которое происходило в банковской системе страны в 2017-2018 гг. и
56
продолжилось в 2019 г. на фоне снижения ключевой ставки Банка России,
стоимость фондирования в ПАО «ВТБ» уменьшилась: стоимость заемных
средств снизилась с 5,7% в четвертом квартале 2017 года до 4,9% в четвертом
квартале 2018 года. Основным компонентом процентных расходов остаются
процентные расходы по средствам физических лиц, которые являются важным
источником финансирования активных операций банка. Несмотря на снижение,
стоимость привлечения срочных депозитов является в ПАО «ВТБ» самой
высокой из всех видов ресурсов. Тогда как средняя стоимость привлечения
средств физических лиц в 2018 г. по банковской системе в рублях на срок до года
составила 6,68%, а на срок более одного года - 7,48%, ПАО «ВТБ», как и
Сбербанк, в силу своей репутации надежного государственного банка имеет
возможность поддерживать стоимость привлечения на более низком уровне.
Вместе с тем, резервы дальнейшего снижения стоимости фондирования
банком практически исчерпаны, и в будущем ему необходимо будет повышать
ставки по вкладам, чтобы сохранить конкурентоспособность, внедряя сезонные
вклады или предоставляя льготы действующим вкладчикам в рамках промо-
акций.
Учитывая возрастающие требования со стороны ЦБ РФ относительно
повышения уровня ликвидности, выражающиеся в необходимости
ежедневного выполнения банковских нормативов, а также стремясь к
сбалансированности ресурсов с активами по срокам, банку необходимо
проводить мероприятия, направленные на увеличение в общем объеме
средств доли срочных ресурсов, в том числе долгосрочных. Таким депозитом
может стать вклад для накопления денежных средств на первоначальный
взнос по ипотечному кредиту.
По данным Центробанка, россияне стали чаще брать потребительские
кредиты, чтобы сделать первый взнос по ипотеке. Доля россиян, взявших
потребительский кредит за три месяца до получения ипотеки, в 2018 году
составила 3,9%, тогда как в 2017 году доля таких заёмщиков составила 3,3%.
Эксперты сходятся во мнении, что получение потребительского кредита для
57
первоначального взноса по ипотеке является еще более серьёзным риск-
фактором, чем получение кредита без первоначального взноса, что привело
к ипотечному кризису в 2007 году в США.
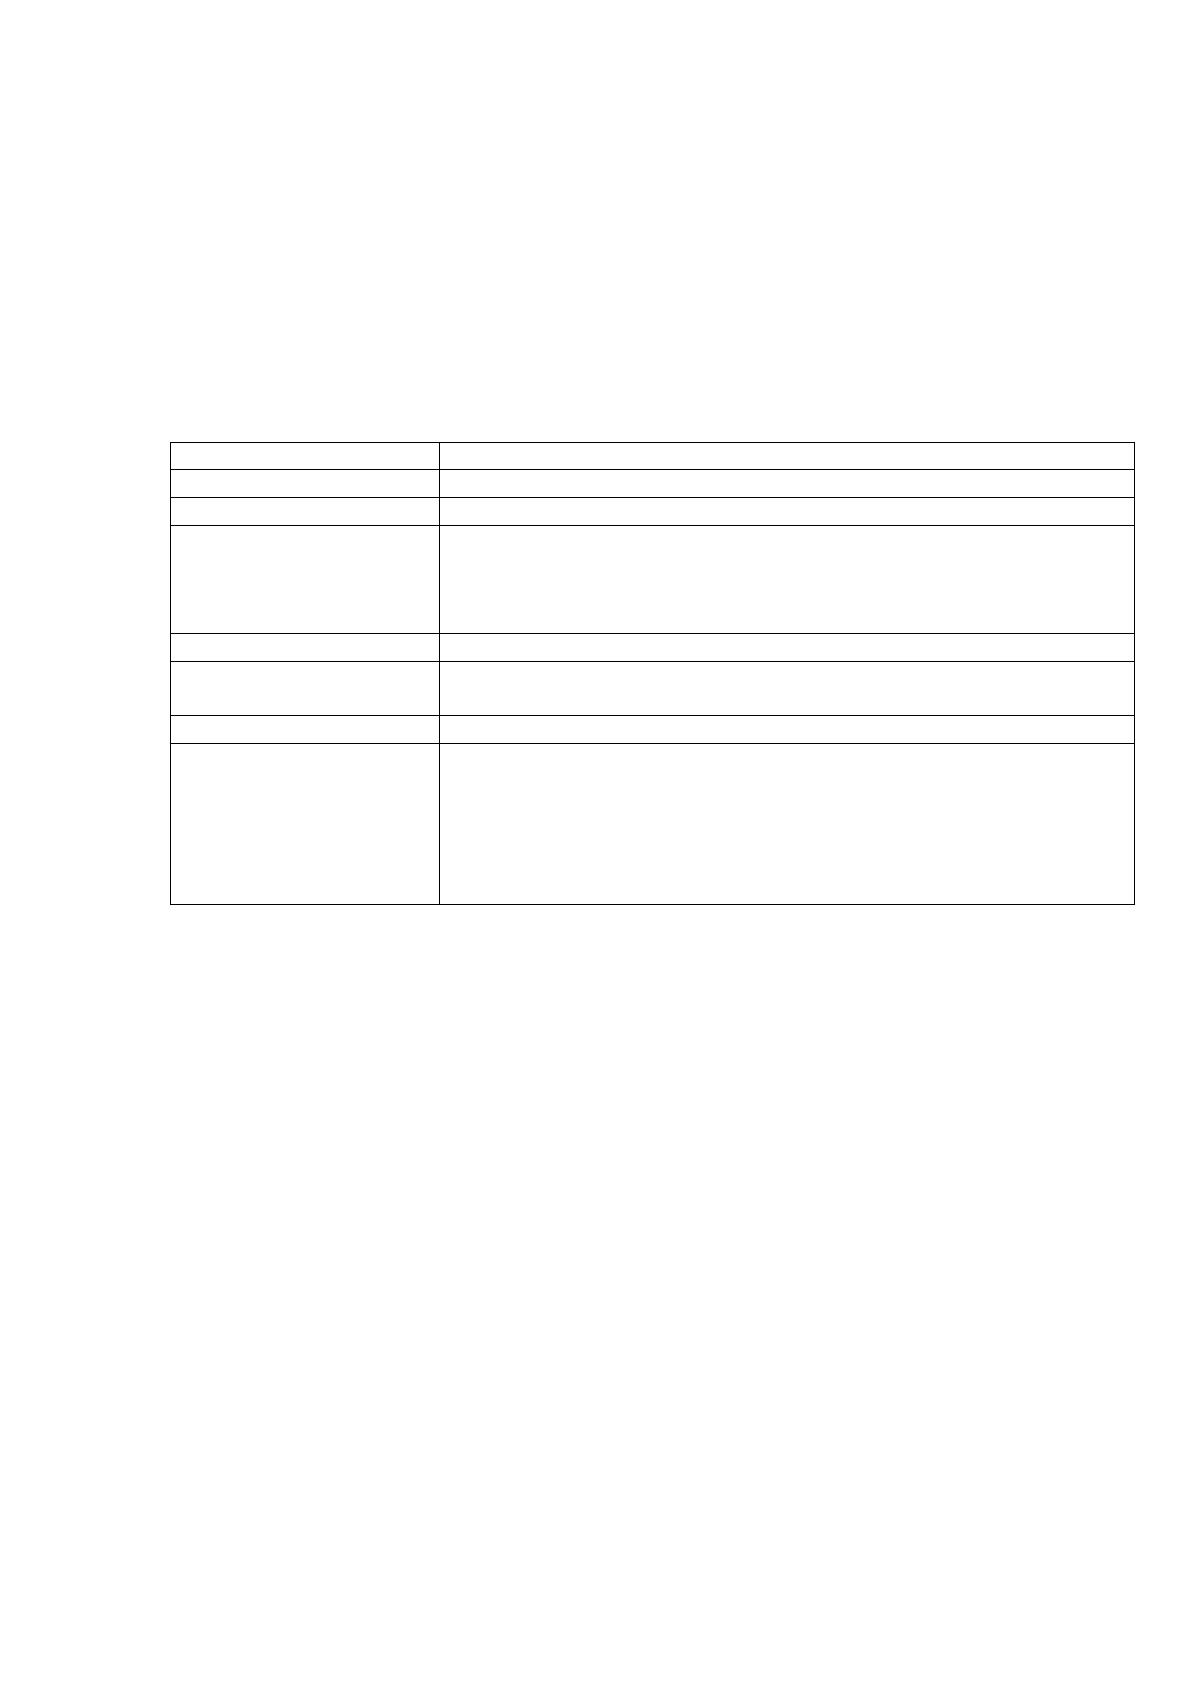
В рамках работы предлагается внедрить вклад для физических лиц
«Накопительный». Параметры данного вклада приведены в таблице 20.
Таблица 20
Параметры депозита «Накопительный»
Валюта
Рубли РФ
Минимальная сумма
30 000 рублей
Максимальная сумма
Не ограничена
Процентная ставка
Ключевая ставка Банка России, уменьшенная на 1 п.п.
Изменение ставки по депозиту осуществляется с первого
числа месяца, следующего за датой принятия Банком
России решения об изменении ключевой ставки
Срок вклада
5 лет
Порядок выплаты
процентов
Ежеквартально с причислением основной сумме вклада
Пополнение
В течение всего срока вклада
Дополнительные
условия
1. Снижение процентной ставки по ипотечному кредиту в
размере 0,5 п.п. при условии кредитования в ПАО «ВТБ»
2. Возможность досрочного расторжения договора
банковского вклада при условии оформления ипотечного
кредита и использования суммы вклада для внесения
первоначального взноса
Преимуществами предлагаемого депозитного продукта для вкладчика
являются: длительный срок с возможностью досрочного изъятия средств, если
их сумма является достаточной для использования в качестве первоначального
взноса по ипотечному кредиту, привязка к ключевой ставке Банка России, что
гарантирует «рыночность» доходности данного депозита, капитализацию
начисленных процентов, снижение процентной ставки при получении
ипотечного кредита. Для банка привязка к ключевой ставке Банка России
снижает риски привлечения и позволяет привлечь ресурсы на длительный срок.
Тогда как на рынке пятилетние депозиты практически отсутствуют,
фондирование ипотеки требует привлечения именно долгосрочных ресурсов, по
которым в настоящее время банки испытывают дефицит. Кроме того,
сегодняшние вкладчики становятся будущими заемщиками банка, успешная
58
накопительная стратегия которых позволит банку повысить кредитный рейтинг
таких клиентов и снизить риски ипотечного кредитования физических лиц.
В целях управления кредитным риском, вероятность которого возрастает
в связи с присоединением банка ВТБ24, ориентированного на более рискованное
розничное кредитование, и дальнейшим продвижением ПАО «ВТБ» в регионы
предлагается внедрение новой методики прогнозирования возврата кредитов на
основе экономико-математических методов.
1
Предлагаемая методика с
использованием адаптивных агрегированных методов классификации и
марковских цепей направлена на повышение точности прогнозирования
возврата кредитов и может быть использована банком в процессе кредитования
клиентов, начиная с принятия решения о выдаче кредита и при погашении
кредитов заемщиками.
Суть данной методики заключается в том, что банк имеет некоторую базу
данных клиентов, которым выдали кредит. Определим их как «старые» клиенты.
База данных «старых» клиентов содержит анкетные данные и информацию о
погашении кредита. Анкетные данные – сведения о заёмщике, заполняемые при
подаче заявки на кредит и включающие в себя ФИО, возраст, семейное
положение, размер запрашиваемого кредита, ежемесячные доходы и расходы и
т. д. Сведения о погашении кредита представляют собой информацию о том,
вернул ли заёмщик кредит, наличие просроченных платежей, количество
просроченных дней и т. д. Другими словами, база данных «старых» клиентов
представляет собой выборку, в которой каждому набору признаков (анкетные
данные) соответствует некий результат (вернул кредит/ наличие задолженности).
Для построения методов прогнозирования экспертом банка
формируется обучающая выборка, а для оценки качества построенных методов
– тестовая выборка. При этом обучающая выборка и тестовая не должны
содержать одни и те же данные о клиентах. Критерием качества методов
1
Клячкин В. Н., Шунина Ю. С. Методы прогнозирования платежеспособности заемщиков //
Финансовая аналитика: проблемы и решения. − 2015. − №41 (275). − С. 10–21.
Источник: https://baza.diplomsite.ru/previewfile/3253