Дипломная работа: Анализ кредитной деятельности АО Банк "Русский стандарт"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
22
собственных, привлеченных и заемных денежных ресурсов в операции
выдачи кредитов разных форм и видов с целью получения максимальной
прибыли при одновременном соблюдении установленных нормативов
деятельности, в том числе ликвидности, и оптимального уровня банковских
рисков
1
.
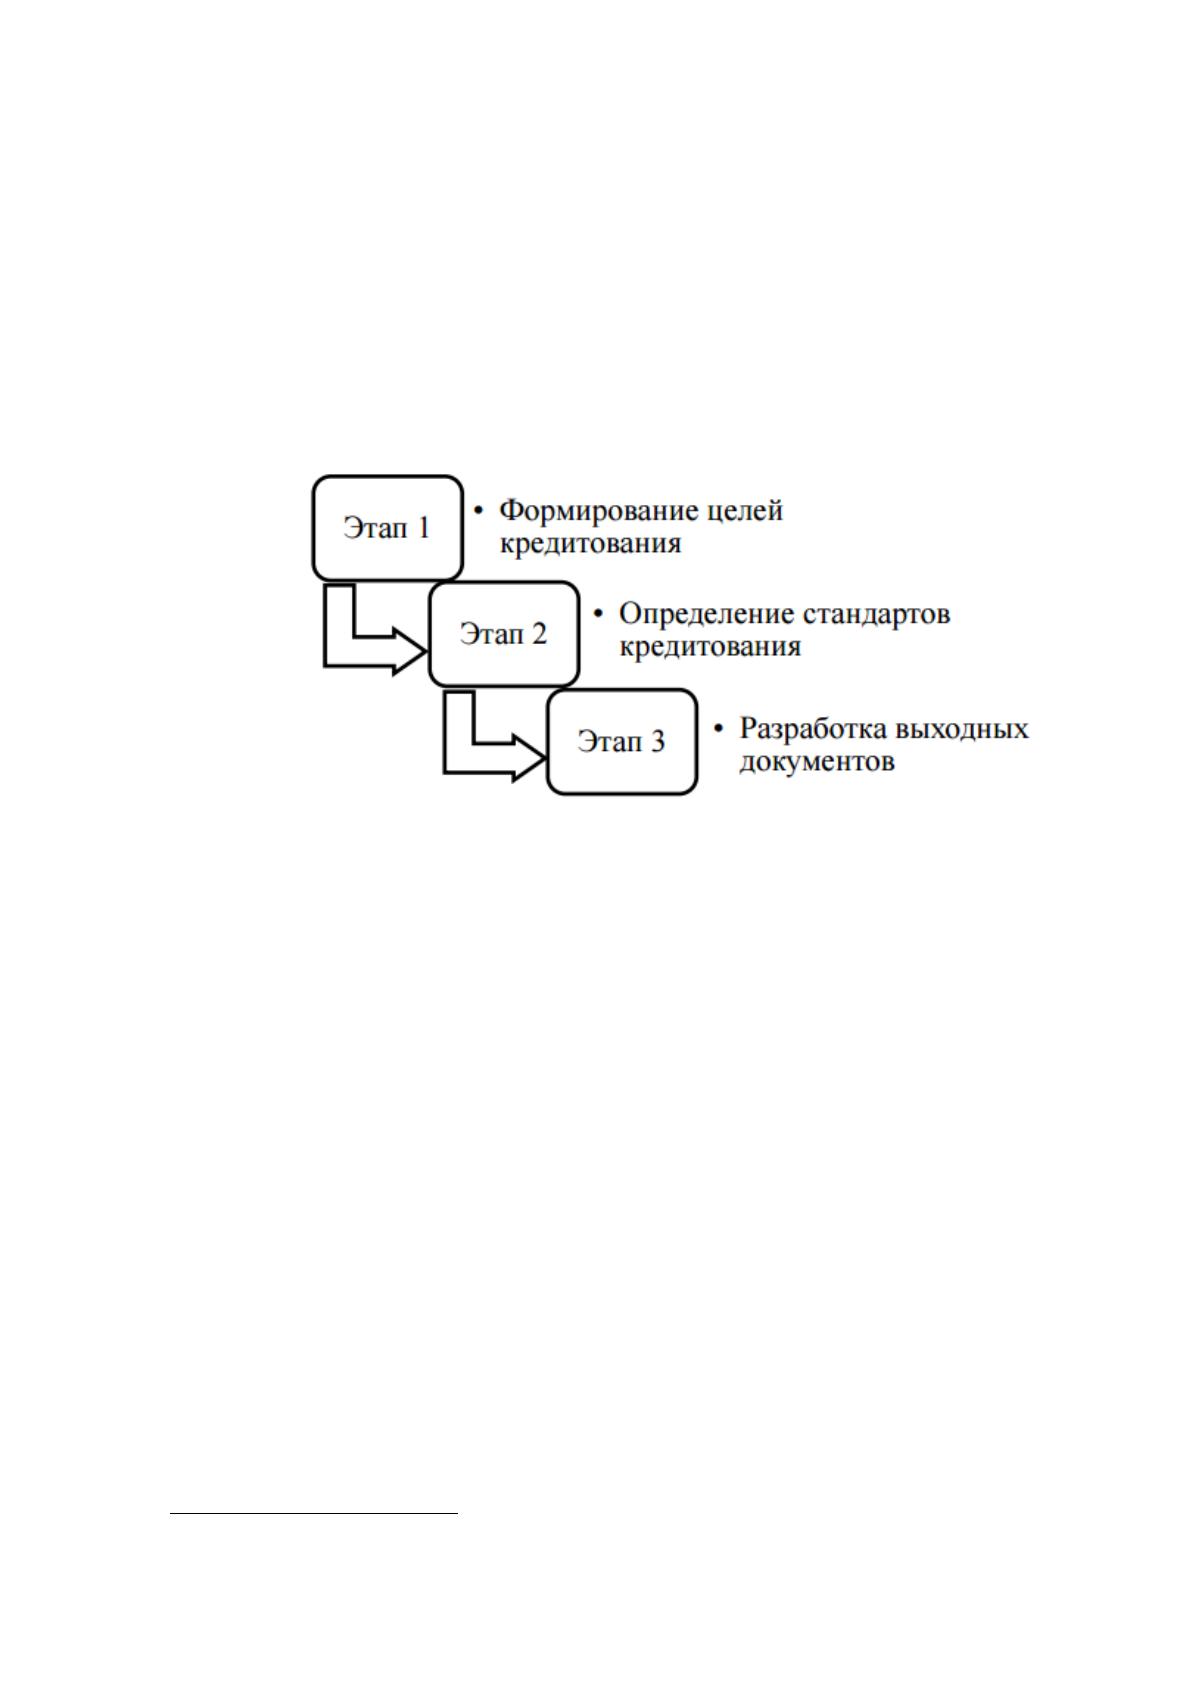
Формирование кредитной деятельности банка должно проходить в три
этапа (рисунок 4).
Рисунок 4. Этапы формирования кредитной деятельности
коммерческого банка
Стандарты кредитования и внутренние Положения о кредитовании
физических и юридических лиц являются основными внутрибанковскими
документами кредитной политики, которые каждый банк формирует
самостоятельно согласно законодательных и нормативно-правовых актов
центрального банка государства.
Эффективная кредитная деятельности способствует банку
поддерживать на допустимом уровне кредитные риски, которые связаны с
невозвратом заемщиком основного долга и разных видов начисленных
доходов по кредиту в установленный по договору срок или в неполном
объеме.
1
Шеремета С.В., Фомичёв К.И. Кредитная политика банка // Инновационное образование и
экономика. 2016. Т. 1. № 15 (26). С. 17-20.
23
Согласно анализу банки России предпочитают кредитовать отрасль
оптовой и розничной торговли, поскольку в ней денежные средства
обращаются значительно быстрее, тем самым делая ее менее рисковой.
Большой риск влекут за собой отрасли сельского хозяйства и добычи
полезных ископаемых, следовательно, банки им отдают меньшее
предпочтение. На кредитную политику могут влиять макроэкономические,
региональные и внутрибанковские факторы, которые банку необходимо
учитывать.
При анализе кредитной деятельности банк руководствуется
следующими принципами
1
:
поддержание оптимальной структуры активов и пассивов;
обеспечение результативности операций. Предполагает превышение
доходов от размещения средств над расходами, связанными с привлечением
средств и обеспечением хозяйственной деятельности банка (покупка
основных фондов, в том числе автомобилей для руководства банка, расходы
на оплату труда работникам и руководству банка и другие);
учет интересов акционеров банка при размещении средств;
предоставление кредитов в пределах своей деловой активности;
обеспечение безопасности операций.
При разработке кредитной политики банки анализируют множество
факторов, непосредственно влияющих на их деятельность. Среди них
можно выделить макроэкономические факторы, воздействующие на все
банки, и микроэкономические факторы, влияющие на работу конкретного
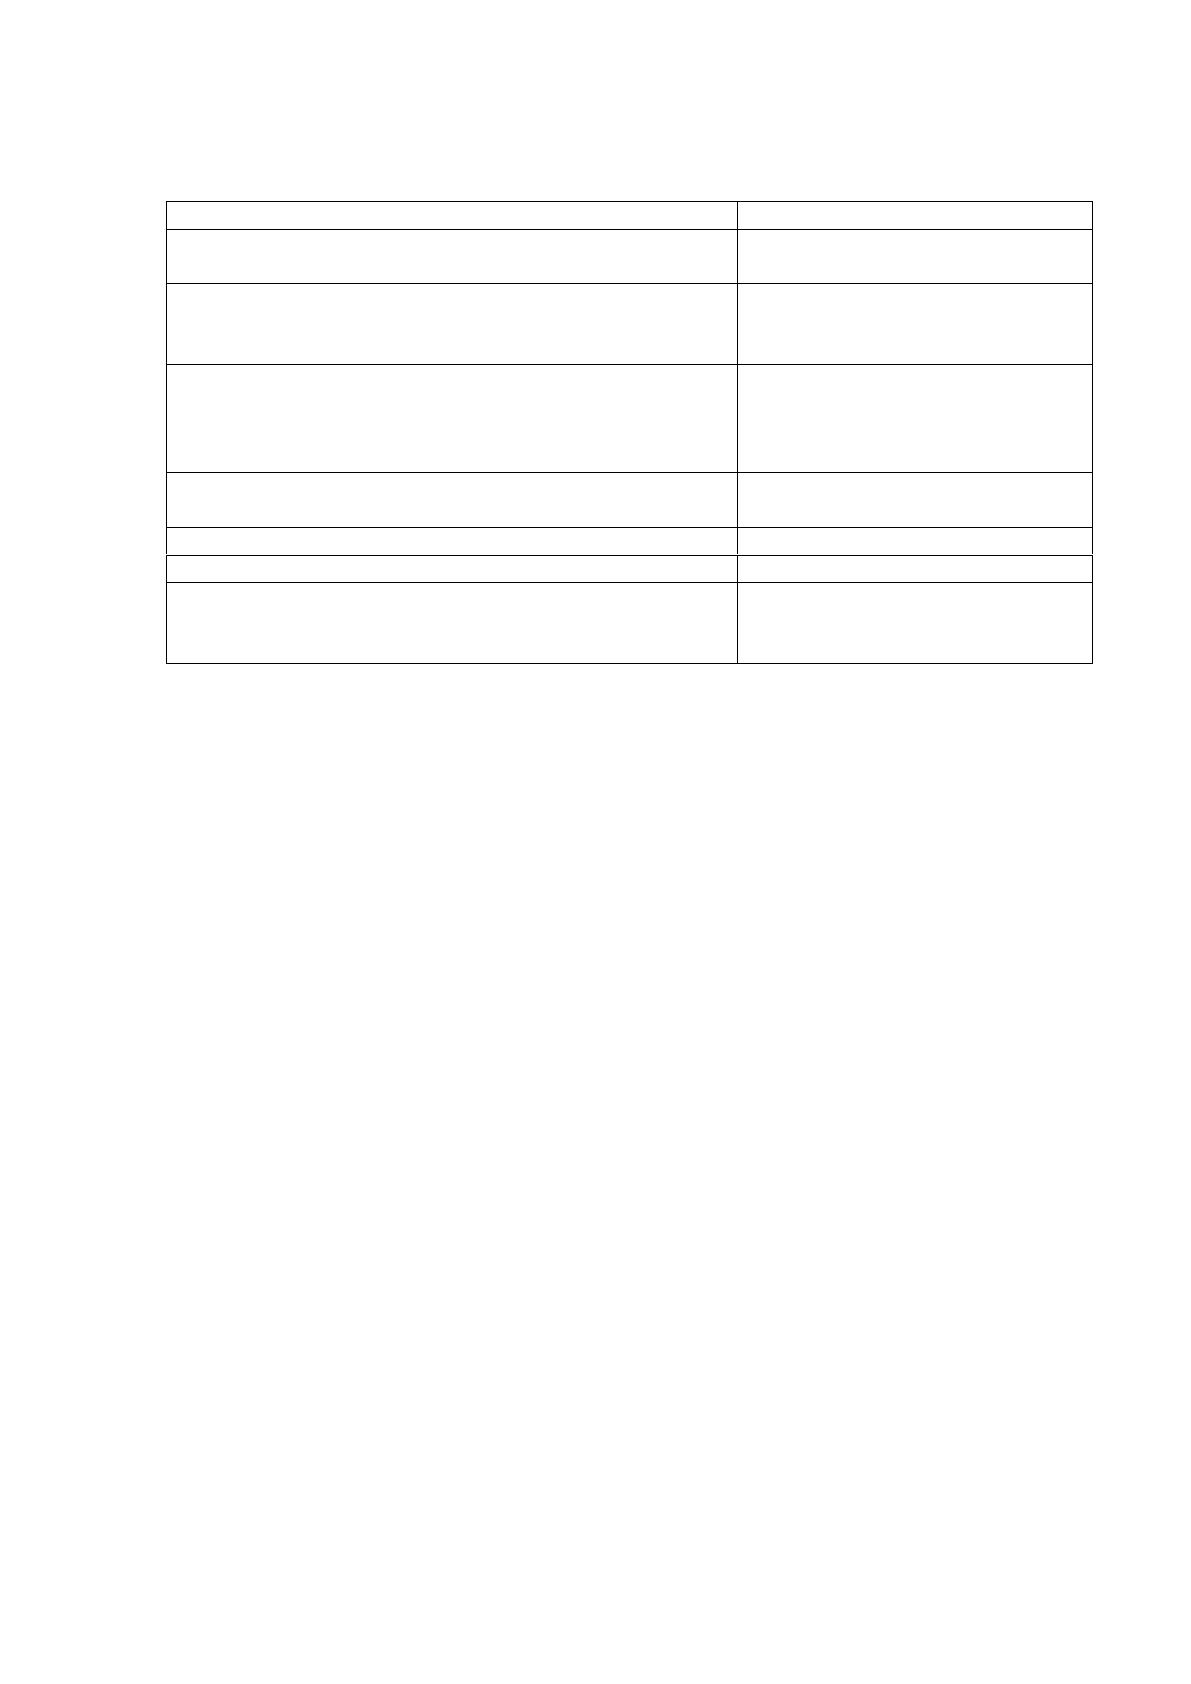
банка. Некоторое представление о факторах, под действием которых
принимаются управленческие решения в процессе разработки и
утверждения кредитной политики банка, можно получить из табл. 1.
1
Андрианова Л. Понятие и содержание кредитной политики коммерческого банка //
Предпринимательство. 2017. № 6. С. 146-150.
24
Таблица 1
Факторы, определяющие кредитную политику банка
Внешние факторы
Внутренние факторы
Общее состояние экономики страны, инфляция,
темпы роста ВВП, бюджетный дефицит и т.д.
Кредитный потенциал банка
Уровень независимости центрального банка,
вовлеченность банков в политическую жизнь
страны и пр.
Стабильность депозитов
Уровень доходов населения, способность
потреблять банковские услуги, наличие
социальных льгот и т.п.
Профессиональная
подготовленность, уровень
квалификации и опыт
персонала
Влияние денежно-кредитной политики
центрального банка
Спектр выполняемых
операций и услуг
Сфера деятельности, регион
Обеспечение ссуд
Уровень конкуренции
Клиентура банка
Уровень цен на банковские продукты и услуги
на рынке
Качество кредитного
портфеля. Ценовая политика
банка
При определении кредитной политики банк должен учитывать
множество факторов. Он должен вести постоянную работу по анализу
текущего состояния банковского сектора и оценивать тенденции его развития.
Это необходимо банку для того, чтобы своевременно реагировать на
изменения и оперативно внедрять новые кредитные продукты. По прогнозам
специалистов в 2019 году потребительское кредитование физических лиц
будет по-прежнему популярным. Сегодня именно этот сегмент розничного
бизнеса является наиболее прибыльным, а для клиента - наиболее
доступным. Учитывая тенденцию стабилизации стоимости кэш-кредитов -
спрос на них будет увеличиваться.
Банки всеми силами стараются привлечь новых клиентов и не потерять уже
имеющихся. Кроме этого значительное количество усилий банка уходит на
преодоление проблем потребительского кредитования.
Проблемы потребительского кредитования в России связаны с периодом
бурного развития данного направления работы банков. Деятельность
российских банков в сфере потребительского кредитования существенно
усложнялась тем фактом, что не было четко работающей и отрегулированной
25
системы контроля потребительской кредитной истории, которая с успехом
работает в большинстве стран Запада
Предоставляя кредиты, банк должен быть уверен в их возвратности.
Кредитная деятельность должна учитывать множество моментов,
возникающих при организации процесса кредитования физических и
юридических лиц в отдельности. Для каждого типа заемщика кредитная
политика должна включать в себя процентные ставки.
1
.
Увеличение процентных ставок имеет множество причин, одной из
которых может послужить высокие процентные ставки по депозитным
вкладам, уменьшение по которым, с одной стороны, повлечет за собой
больший приток заемщиков, с другой стороны, послужит возможной
причиной для уменьшения прибыли банка. Поэтому каждый коммерческий
банк самостоятельно разрабатывает тарифы на кредитные и другие
банковские услуги, основываясь на результатах анализа рынка и собственные
финансовые возможности, при этом учитывая учетную ставку Центрального
банка.
Представим существующие проблемы, с которыми может столкнуться
банк при разработке кредитной политики, и возможные пути их преодоления:
большой объем рисков;
реструктуризация просроченной задолженности. При проведении
реструктуризации несколько раз, клиент может перестать платить по своим
обязательствам, надеясь на дальнейшую лояльность банка;
низкая культура кредитования. Качество кредитного портфеля
обеспечивает предсказуемость доходов, стоимость акций и устойчивый
баланс. Руководство банка должно стремиться к улучшению качества
предоставляемых кредитных услуг, а не только к увеличению объемов
кредитования при проведении агрессивной кредитной политики;
1
Официальный сайт Центрального Банка Российский Федерации. [Электронный документ] // Режим
доступа: http://www.cbr.ru/
26
проблема кадров. Необходимо тщательно подбирать специалистов
для формирования и мониторинга кредитного портфеля;
обеспечение информационной безопасности. Банку следует
принимать все меры во избежание распространения конфиденциальной
информации за пределами банка;
слабо развитый банковский маркетинг. Большинство населения не
знают названия банков, их кредитные программы и услуги, поэтому банкам
полагается размещать такого рода информацию в СМИ.
Можно сделать вывод, что кредитная деятельность представляет собой
совокупность мероприятий по управлению кредитной политикой банка.
Учитывая вышеперечисленные принципы, факторы и проблемы,
коммерческие банки должны разрабатывать эффективную кредитную
политику, позволяющую банковским кредитным организациям получать
максимальную прибыль, обеспечивающую поступления в доходную часть
бюджета страны как основных налогоплательщиков, и обеспечивать
устойчивость, надежность банка в условиях волантильности финансового
рынка, непредсказуемости политической ситуации и других повышенных
банковских рисках.
1.3 Методы обеспечения банковского кредита
Под кредитоспособностью следует понимать такое финансово-
хозяйственное состояние предприятия, которое дает уверенность в
эффективном использовании заемных средств, способность и готовность
заемщика вернуть кредит в соответствии с условиями договора. Изучение
банками разнообразных факторов, которые могут повлечь за собой
непогашение кредитов, или, напротив обеспечивают их своевременный
возврат, составляют содержание банковского анализа кредитоспособности.
Кредитоспособность заемщика в отличие от его платежеспособности не
Источник: https://baza.diplomsite.ru/previewfile/1589