Дипломная работа: Анализ кредитной деятельности банка (на примере АО "Альфа банк")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
11
лицами...». По своему содержанию сделка, договор есть действие, соглашение,
направленное на установление, изменение или прекращение отношений
юридических или физических лиц. Подобная трактовка кредита не противоречит
вышеприведенному высказыванию. Однако определение кредита через понятия
«сделка» и «договор» носит скорее юридический, нежели экономический
характер.
Таким образом, современная экономическая наука изучает кредит с точки
зрения общественных отношений между различными субъектами. Для
раскрытия содержания кредита как экономической категории рассмотрим
основные элементы его структуры.
Прежде всего, как любой вид экономических отношений, отношения по
поводу кредита как экономической категории возникают между различными
субъектами. Каждый из них характеризуется своими существенными
особенностями, имеет определенные права и несет обязанности. В кредитной
сделке субъекты отношений представлены в качестве кредитора и заемщика,
которые являются юридически самостоятельными лицами.
2
Главные признаки, описывающие сущность кредита:
- разновременный характер, встречных движений ценностей как
материальное (экономическое) основание для возникновения кредитных
отношений;
- образование на основе односторонней передачи блага у другой стороны
особого кредитного обязательства, оформленного договором или векселем;
- погашение данного обязательства по истечении определенного
соглашением срока всегда происходить путем встречной передачи (возврата)
заемщиком эквивалента.
Естественно, что на основе кредита существует целая кредитная система.
Элементы кредитной системы позволяют организовать и исполнять движение
временно свободных денежных (и не только) ресурсов. Структуру кредитной
2
Нурдинова Д.Ф., Ахмедова Д.С. Сущность кредита. Банковский кредит // Актуальные вопросы современной
экономики в глобальном мире. – 2018. – № 7. – С. 181.
12
системы составляют не только Центральный Банк, коммерческие банки и иные
кредитные организации, но и государственные и иные органы, формирующие и
исполняющие федеральные и иные финансовые бюджеты, это также
предприятии и организации реального сектора экономики.
Однако воздействие кредита на экономику страны в целом и финансовое
положение конкретных субъектов может быть полезным и эффективным только
при применении данного инструмента в разумных и обоснованных масштабах: к
негативным последствиям ведут как недостаток кредита, так и избыточное его
предложение. Кредит оказывает активное воздействие на объем и структуру
денежной массы, платежного оборота, скорость обращения денег.
3
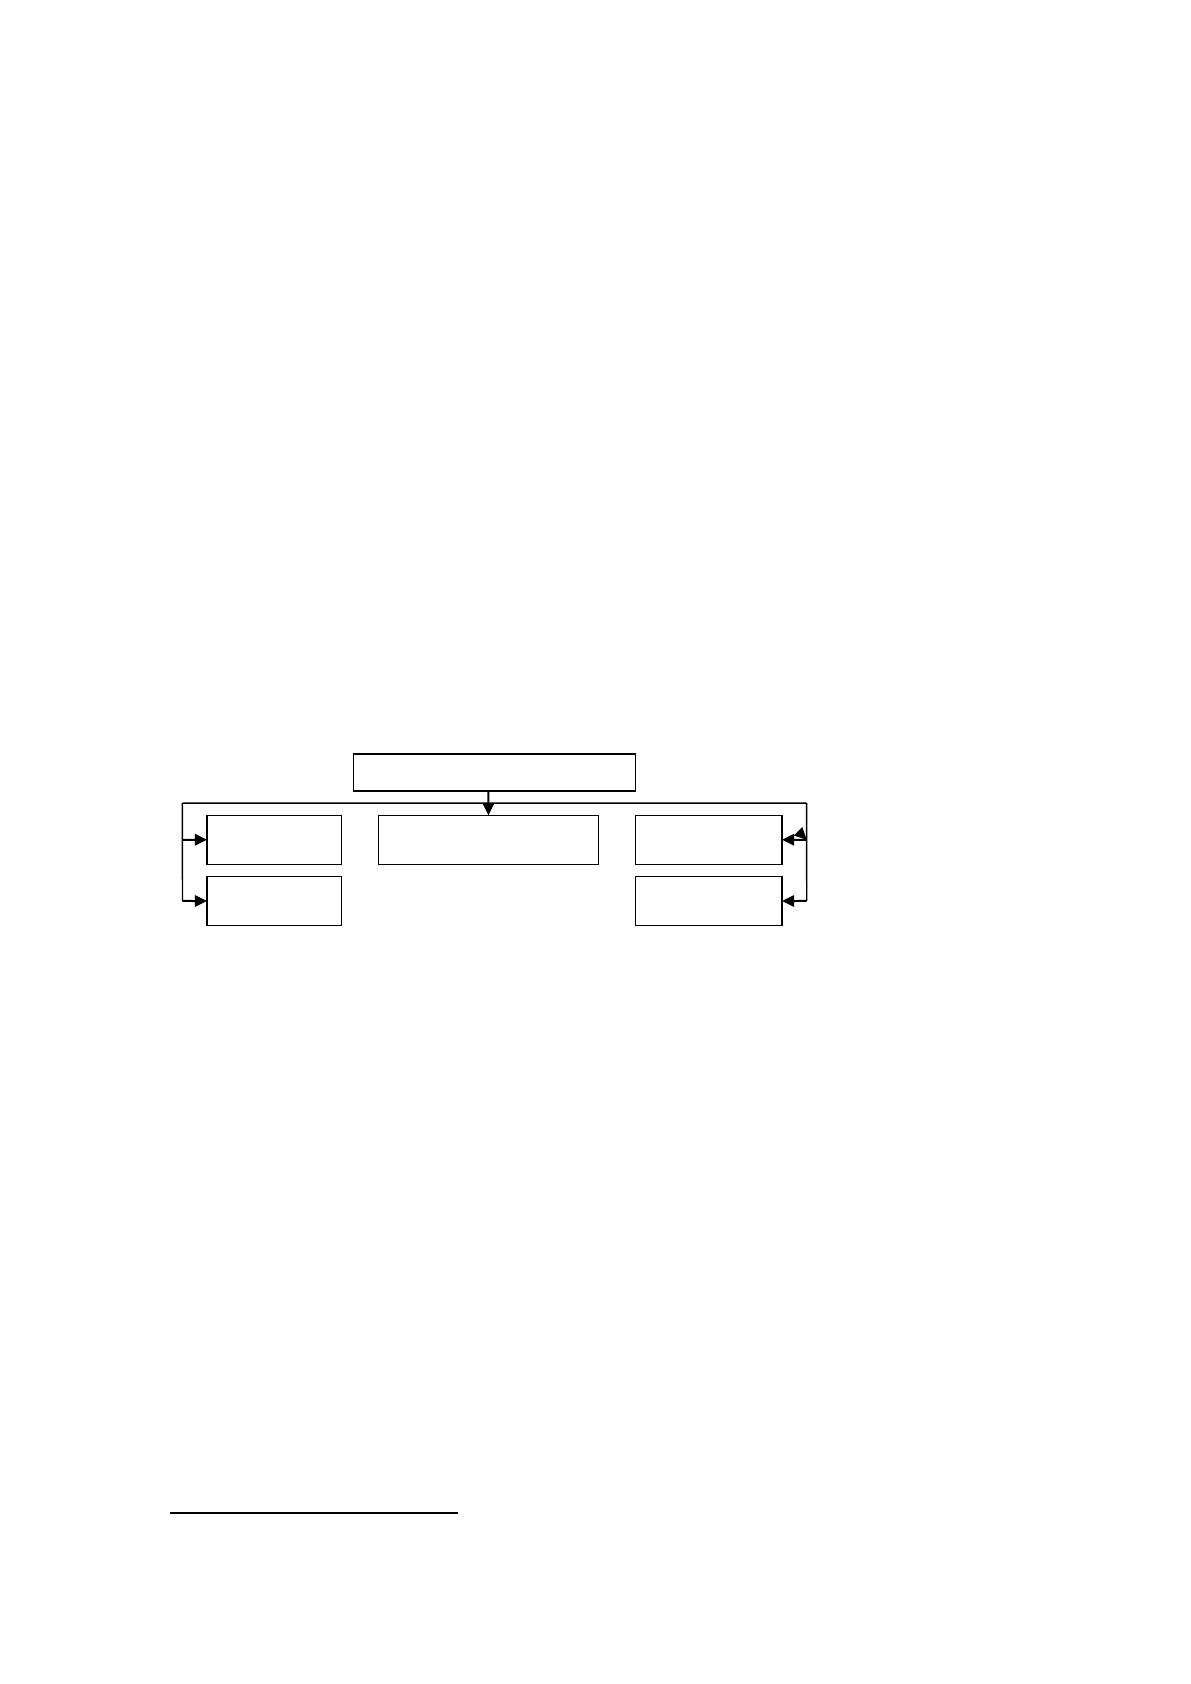
Кредитная организация осуществляет кредитование населения при
соблюдении важнейших принципов, которые позволяют обеспечивать
возвратное движение средств (рис. 1).
Рисунок 1. Принципы кредитования
Важнейшими принципами банковского кредитования являются:
возвратность, срочность, платность, обеспеченность, целенаправленность.
Содержание принципа возвратности банковского кредита состоит в том,
что денежные средства, полученные в виде ссуды, служат для заемщика лишь
временным источником финансовых ресурсов и должны быть возвращены банку
или иной кредитной организации.
Из принципа возвратности банковского кредита вытекает принцип его
срочности. Ссуды подлежат возврату в установленные сроки, нарушение
3
Шеремета Я.Ю., Мочалова Я.В. Роль банковского кредита в экономике // Новая наука: финансово-
экономические основы. – 2017. – № 3. – С. 275.
Принципы
кредитования
Принцип
срочност
Принцип
возвратн
Принцип
обеспече
Принцип
платности
Принцип
дифференциров
13
которых влечет за собой применение установленных санкций.
Осуществление принципа платности банковского кредитования
основывается на возмездном характере услуг, оказываемых банками при
предоставлении кредита. За предоставление банковской ссуды взимается плата
в виде процента.
Обеспеченность кредита - это принцип кредитования означает, что
имеющиеся у заемщика имущество, ценности или недвижимость позволяет
кредитору быть уверен в том, что возвратность суженных средств будут
обеспеченны в срок.
Платность кредита означает, что предприятие должно внести банку,
определенную плату за временное пользование его денежными средствами.
Экономическая сущность платы за кредит отражается в фактическом
распределении дополнительно полученной за счет его использования прибыли
между заемщиком и кредитором. Практическое выражение рассматриваемый
принцип находит в процессе установления величины банковского процента.
Ставка (или норма) ссудного процента, определяемая как отношение суммы
годового дохода, полученного на ссудный капитал, к сумме предоставленного
кредита выступает в качестве цены кредитных ресурсов.
4
Применение всех принципов кредитования позволяет соблюсти интересы
обоих субъектов кредитной сделки: банка и заемщика.
Таким образом, кредит можно определить как экономические отношения,
возникающие между кредитором и заемщиком по поводу предоставления и
использования стоимости (денежных средств, вещей) на условии возвратности.
Кредитные отношения возникают между субъектами экономики. Как и
любые виды отношений, кредитные отношения предполагают наличие
субъектов и объеков отношений.
Субъекты кредитных отношений:
- кредитор - предоставляет ресурсы в хозяйство заемщика на
определенное время. Кредитор обеспечивает производительное использование
4
Хлебников А.С. Сущность кредита на современном этапе // Социальные науки. – 2016. – № 5 (15). – С. 122.
14
ссуженной стоимости;
- заемщик - получает ссуду и обязуется в установленное время погасить
задолженность в размере, эквивалентном ссуде. Заемщик не является
собственником ссуженных средств, а получает их во временное пользование.
Для обеспечения возврата ресурсов заемщик должен организовать свою
деятельность таким образом, чтобы обеспечить высвобождение средств,
достаточных для расчета с кредитором.
5
Кредитор и заемщик находятся по разные стороны кредитной сделки, но
при этом имеют одинаковую цель - получение прибыли. Сторонами кредитной
сделки могут быть государство, предприятия или организации, отдельные
граждане.
Следовательно, кредитные отношения - это денежные отношения,
связанные с предоставлением и возвратом ссуд, организацией денежных
расчетов, денежной эмиссий, кредитованием инвестиций, использованием
государственного кредита и др.
Все условия предоставления потребительского
кредита согласовываются двумя сторонами - кредитором и заемщиком - и
оговариваются в кредитном договоре.
6
В экономике кредит играет существенную роль, характеризующуюся
теми результатами, которые появляются при осуществлении кредитования в
целом для всех участников общества. Она проявляется разными путями:
- перераспределением материальных;
- воздействием на непрерывность процессов производства и реализации
продукции;
- участием в расширении производства (привлечение заемных средств);
- регулированием наличного и безналичного денежного оборота.
7
Таким образом, кредит - это определенные отношения между
5
Николаева Ю.И. Договор потребительского кредита // Аллея науки. – 2018. –Т. 2. – № 5 (21). – С. 760.
6
Макарова Л.И., Тишин П.Я., Тишина В.Н., Щавлева А.П. К вопросу о значении кредита: история и
современность // Вестник Южно-Уральского государственного университета. Серия: Экономика и менеджмент.
– 2018. – Т. 12. – № 4. – С. 62.
7
Ермолова Е.П., Насыбуллина К.Р. Роль кредита в развитии экономики // Форум молодых ученых. – 2018. – № 4
(20). – С. 505.
15
участниками воспроизводственного процесса, причем эти отношения имеют
вещное выражение в виде объекта передачи от одного субъекта к другому во
временное пользование, т.е. с точки зрения экономической теории кредит
представляет собой единство экономического отношения и его вещественной
стороны. С юридической точки зрения кредит представляет право распоряжаться
или право требовать. Необходимость кредита обусловлена закономерностями
кругооборота капитала в процессе воспроизводства: на одних участках
появляются временно свободные средства, которые выступают как источник
кредита, на других — возникает потребность в них.
1.2. Классификация банковских кредитов
Банковское кредитование осуществляется по различным видам кредитов.
Их классификация может быть основана на многочисленных особенностях,
отражающих различные стороны процесса кредитования.
8
Классификация кредитов:
1) по размерам: мелкие, средние, крупные;
2) по срокам кредитования: до востребования, краткосрочные (до 1 года),
среднесрочные (1-3 года), долгосрочные (свыше 3 лет);
3) по обеспечению: необеспеченные, залоговые, гарантированные,
застрахованные;
4) по методам погашения: в рассрочку (частями, долями), с
единовременным погашением (на определенную дату);
5) по основным группам заемщиков: физические лица, юридические лица,
отраслевая направленность, организационно-правовая форма предприятия –
заемщика;
6) вексельные кредиты: учетные, ссуды по залог векселей, ссуды векселей
банка;
7) по видам кредиторов: банковские, коммерческие, государственные
8
Баркалова О.И., Бичева Е.Е. Виды банковского кредита: история, современность и перспективы развития //
Научный альманах. – 2017. – № 5-1 (31). – С. 35.
Источник: https://baza.diplomsite.ru/previewfile/3495