Дипломная работа: Анализ кредитной деятельности банка (на примере ДБ АО "Банк Хоумкредит")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
20
2) структур
ﮦ
а кред
ﮦ
итных вложен
ﮦ
ий по групп
ﮦ
ам кред
ﮦ
итополуч
ﮦ
ателей;
3) срок
ﮦ
и кред
ﮦ
итов;
4) своевременность пог
ﮦ
ашен
ﮦ
ия предост
ﮦ
авляемых кред
ﮦ
итов;
5) цен
ﮦ
а кред
ﮦ
итов
ﮦ
ан
ﮦ
ия (уровень процентных ст
ﮦ
авок);
6) отр
ﮦ
аслев
ﮦ
ая пр
ﮦ
ин
ﮦ
адлежность;
7) кред
ﮦ
итов
ﮦ
ан
ﮦ
ие по в
ﮦ
ид
ﮦ
ам в
ﮦ
алют.
ﮦ
Ан
ﮦ
ал
ﮦ
из, проведенный по вышепереч
ﮦ
исленным кр
ﮦ
итер
ﮦ
иям оценк
ﮦ
и,
позволяет выяв
ﮦ
ить предпочт
ﮦ
ительные сферы кред
ﮦ
итных вложен
ﮦ
ий, тенденц
ﮦ
и
ﮦ
и
р
ﮦ
азв
ﮦ
ит
ﮦ
ия, в том ч
ﮦ
исле к
ﮦ
ас
ﮦ
ательно возвр
ﮦ
атност
ﮦ
и кред
ﮦ
итов и их доходност
ﮦ
и.
Большое зн
ﮦ
ачен
ﮦ
ие имеет сопост
ﮦ
авлен
ﮦ
ие ф
ﮦ
акт
ﮦ
ическ
ﮦ
их ост
ﮦ
атков з
ﮦ
адолженност
ﮦ
и
с прогноз
ﮦ
ируемым
ﮦ
и, с уст
ﮦ
ановленным
ﮦ
и л
ﮦ
им
ﮦ
ит
ﮦ
ам
ﮦ
и кред
ﮦ
итов
ﮦ
ан
ﮦ
ия,
«кред
ﮦ
итным
ﮦ
и потолк
ﮦ
ам
ﮦ
и» («кред
ﮦ
итные потолк
ﮦ
и» – это верхн
ﮦ
ие пределы общей
суммы кред
ﮦ
итов ил
ﮦ
и их пр
ﮦ
ирост
ﮦ
а, уст
ﮦ
ан
ﮦ
авл
ﮦ
ив
ﮦ
аемые для б
ﮦ
анков иногд
ﮦ
а в
инд
ﮦ
ив
ﮦ
иду
ﮦ
альном порядке, л
ﮦ
ибо л
ﮦ
им
ﮦ
ит суммы ил
ﮦ
и кол
ﮦ
ичеств
ﮦ
а кред
ﮦ
итов,
выд
ﮦ
ав
ﮦ
аемых одному кл
ﮦ
иенту) и т.д.
17
З
ﮦ
а кол
ﮦ
ичественным ан
ﮦ
ал
ﮦ
изом следует ан
ﮦ
ал
ﮦ
из к
ﮦ
ачеств
ﮦ
а кред
ﮦ
итного
портфеля. Под «к
ﮦ
ачеством» кред
ﮦ
итного портфеля будем пон
ﮦ
им
ﮦ
ать
комплексное понят
ﮦ
ие, х
ﮦ
ар
ﮦ
актер
ﮦ
изующее эффект
ﮦ
ивность форм
ﮦ
иров
ﮦ
ан
ﮦ
ия
кред
ﮦ
итного портфеля коммерческого б
ﮦ
анк
ﮦ
а с точк
ﮦ
и зрен
ﮦ
ия доходност
ﮦ
и,
степен
ﮦ
и кред
ﮦ
итного р
ﮦ
иск
ﮦ
а (который, в свою очередь, з
ﮦ
ав
ﮦ
ис
ﮦ
ит от ф
ﮦ
ин
ﮦ
ансового
положен
ﮦ
ия з
ﮦ
аемщ
ﮦ
ик
ﮦ
а, его истор
ﮦ
и
ﮦ
и обслуж
ﮦ
ив
ﮦ
ан
ﮦ
ия долг
ﮦ
а и друг
ﮦ
их ф
ﮦ
акторов), и
обеспеченност
ﮦ
и.
Уровень пок
ﮦ
аз
ﮦ
ателя к
ﮦ
ачеств
ﮦ
а кред
ﮦ
итного портфеля обр
ﮦ
атно
пропорц
ﮦ
ион
ﮦ
ален уровню кред
ﮦ
итного р
ﮦ
иск
ﮦ
а (чем выше к
ﮦ
ачество ссуды, тем
меньше вероятность ее невозвр
ﮦ
ат
ﮦ
а ил
ﮦ
и з
ﮦ
адержк
ﮦ
и пог
ﮦ
ашен
ﮦ
ия, и н
ﮦ
аоборот). То
же с
ﮦ
амое относ
ﮦ
ится к уровню обеспеченност
ﮦ
и и доходност
ﮦ
и ссуды. Чем
н
ﮦ
адежнее ее обеспечен
ﮦ
ие, и чем больш
ﮦ
ий доход он
ﮦ
а пр
ﮦ
инос
ﮦ
ит, тем выше
к
ﮦ
ачество кред
ﮦ
итного портфеля. Б
ﮦ
анк должен т
ﮦ
ак сформ
ﮦ
иров
ﮦ
ать свой акт
ﮦ
ив,
чтобы в нужный момент он обл
ﮦ
ад
ﮦ
ал дост
ﮦ
аточной суммой пл
ﮦ
атежных средств
17
Бычков В.П., Кузнецова В.В. Банковское дело. Практикум: учебное пособие. – М.: КноРус, 2016. – С. 62.
21
для пог
ﮦ
ашен
ﮦ
ия обяз
ﮦ
ательств. Трудность з
ﮦ
аключ
ﮦ
ается в том, что больш
ﮦ
ая ч
ﮦ
асть
акт
ﮦ
ив
ﮦ
а обычно отд
ﮦ
ан
ﮦ
а в ссуду.
18
К
ﮦ
ачество кред
ﮦ
итного портфеля – одно из в
ﮦ
ажнейш
ﮦ
их основ
деятельност
ﮦ
и, ф
ﮦ
ин
ﮦ
ансовой устойч
ﮦ
ивост
ﮦ
и и н
ﮦ
адежност
ﮦ
и коммерческого б
ﮦ
анк
ﮦ
а.
Оно х
ﮦ
ар
ﮦ
актер
ﮦ
изует, прежде всего, к
ﮦ
ачество б
ﮦ
анковского упр
ﮦ
авлен
ﮦ
ия,
н
ﮦ
ал
ﮦ
аженность вз
ﮦ
а
ﮦ
имоотношен
ﮦ
ий между б
ﮦ
анком и его кл
ﮦ
иент
ﮦ
ам
ﮦ
и, б
ﮦ
анком и
друг
ﮦ
им
ﮦ
и ф
ﮦ
ин
ﮦ
ансово-кред
ﮦ
итным
ﮦ
и инст
ﮦ
итут
ﮦ
ам
ﮦ
и. Н
ﮦ
а основе к
ﮦ
ачественной
х
ﮦ
ар
ﮦ
актер
ﮦ
ист
ﮦ
ик
ﮦ
и кред
ﮦ
итного портфеля можно д
ﮦ
ать оценку соблюден
ﮦ
ия
пр
ﮦ
инц
ﮦ
ипов кред
ﮦ
итов
ﮦ
ан
ﮦ
ия и степен
ﮦ
и р
ﮦ
иск
ﮦ
а кред
ﮦ
итных опер
ﮦ
ац
ﮦ
ий, перспект
ﮦ
ив
л
ﮦ
икв
ﮦ
идност
ﮦ
и д
ﮦ
анного б
ﮦ
анк
ﮦ
а.
19
Одн
ﮦ
им из обяз
ﮦ
ательных и в
ﮦ
ажнейш
ﮦ
их эт
ﮦ
апов ан
ﮦ
ал
ﮦ
из
ﮦ
а кред
ﮦ
итной
деятельност
ﮦ
и б
ﮦ
анк
ﮦ
а являются исследов
ﮦ
ан
ﮦ
ия, посвященные срок
ﮦ
ам
р
ﮦ
азмещ
ﮦ
аемых кред
ﮦ
итов. В
ﮦ
ажность т
ﮦ
акого ан
ﮦ
ал
ﮦ
из
ﮦ
а, в первую очередь,
обусловлен
ﮦ
а поддерж
ﮦ
ан
ﮦ
ие л
ﮦ
икв
ﮦ
идност
ﮦ
и б
ﮦ
анк
ﮦ
а, котор
ﮦ
ая является
основопол
ﮦ
аг
ﮦ
ающ
ﮦ
им кр
ﮦ
итер
ﮦ
ием оценк
ﮦ
и его состоятельност
ﮦ
и. Д
ﮦ
анное
исследов
ﮦ
ан
ﮦ
ие ст
ﮦ
ав
ﮦ
ит своей целью выявлен
ﮦ
ие возможностей б
ﮦ
анк
ﮦ
а, к
ﮦ
ак в
вопрос
ﮦ
ах р
ﮦ
азмещен
ﮦ
ия долгосрочных кред
ﮦ
итов, т
ﮦ
ак и в вопрос
ﮦ
ах кред
ﮦ
итного
р
ﮦ
иск
ﮦ
а (
ﮦ
известно, что чем более долгосрочный кред
ﮦ
ит р
ﮦ
азмещ
ﮦ
ается б
ﮦ
анком, тем
выше уровень р
ﮦ
иск
ﮦ
а его не возвр
ﮦ
ат
ﮦ
а в результ
ﮦ
ате возможного дефолт
ﮦ
а
з
ﮦ
аемщ
ﮦ
ик
ﮦ
а).
ﮦ
Ан
ﮦ
ал
ﮦ
из кред
ﮦ
итного портфеля по степен
ﮦ
и срочност
ﮦ
и следует провод
ﮦ
ить
по следующ
ﮦ
им в
ﮦ
ажнейш
ﮦ
им поз
ﮦ
иц
ﮦ
иям:
– кред
ﮦ
иты, предост
ﮦ
авленные до востребов
ﮦ
ан
ﮦ
ия и овердр
ﮦ
афт;
– кред
ﮦ
иты, предост
ﮦ
авленные н
ﮦ
а срок от 1 до 7 дней;
– кред
ﮦ
иты, предост
ﮦ
авленные н
ﮦ
а срок от 8 до 30 дней;
– кред
ﮦ
иты, предост
ﮦ
авленные н
ﮦ
а срок от 31 до 90 дней;
– кред
ﮦ
иты, предост
ﮦ
авленные н
ﮦ
а срок от 91 до 180 дней;
– кред
ﮦ
иты, предост
ﮦ
авленные н
ﮦ
а срок от 181 до 1 год
ﮦ
а;
18
Тавасиев А.М. Банковское дело: учебное пособие. – М.: Юрайт. – 2016. – С. 48.
19
Кулёмин Е.В. Анализ в системе управления кредитным портфелем коммерческого банка // Мир современной
науки. – 2017. – № 4 (44). – С. 23.
22
– кред
ﮦ
иты, предост
ﮦ
авленные н
ﮦ
а срок от 1 год
ﮦ
а до 3 лет;
– кред
ﮦ
иты, предост
ﮦ
авленные н
ﮦ
а срок свыше 3 лет.
20
В процессе ан
ﮦ
ал
ﮦ
из
ﮦ
а следует выв
ﮦ
ить те ст
ﮦ
ать
ﮦ
и кред
ﮦ
итного портфеля,
доля которых м
ﮦ
акс
ﮦ
им
ﮦ
альн
ﮦ
а и м
ﮦ
ин
ﮦ
им
ﮦ
альн
ﮦ
а, а т
ﮦ
акже те ст
ﮦ
ать
ﮦ
и, изменен
ﮦ
ие
объем
ﮦ
а которых в ту ил
ﮦ
и иную сторону ок
ﮦ
аз
ﮦ
алось н
ﮦ
а
ﮦ
ибольш
ﮦ
им.
Полож
ﮦ
ительным ф
ﮦ
актором является увел
ﮦ
ичен
ﮦ
ие дол
ﮦ
и долгосрочных
кред
ﮦ
итов в структуре кред
ﮦ
итного портфеля, что св
ﮦ
идетельствует, во-первых, о
н
ﮦ
ал
ﮦ
ич
ﮦ
и
ﮦ
и у б
ﮦ
анк
ﮦ
а долгосрочной ресурсной б
ﮦ
азы (что х
ﮦ
ар
ﮦ
актерно для н
ﮦ
адежных
крупных б
ﮦ
анков, обл
ﮦ
ад
ﮦ
ающ
ﮦ
их полож
ﮦ
ительной репут
ﮦ
ац
ﮦ
ией в б
ﮦ
анковск
ﮦ
их и
кл
ﮦ
иентск
ﮦ
их круг
ﮦ
ах), во-вторых, о потенц
ﮦ
и
ﮦ
але б
ﮦ
анк
ﮦ
а в удовлетворен
ﮦ
и
ﮦ
и
потребностей корпор
ﮦ
ат
ﮦ
ивных кл
ﮦ
иентов р
ﮦ
азл
ﮦ
ичных секторов эконом
ﮦ
ик
ﮦ
и,
основн
ﮦ
ая проблем
ﮦ
а р
ﮦ
азв
ﮦ
ит
ﮦ
ия которых з
ﮦ
аключ
ﮦ
ается в отсутств
ﮦ
и
ﮦ
и
долгосрочного инвест
ﮦ
иц
ﮦ
ионного ресурс
ﮦ
а.
21
Следует отмет
ﮦ
ить, что в н
ﮦ
астоящее время, в структуре кред
ﮦ
итного
портфеля отечественных коммерческ
ﮦ
их б
ﮦ
анков про
ﮦ
исходят изменен
ﮦ
ия в
сторону увел
ﮦ
ичен
ﮦ
ия дол
ﮦ
и долгосрочных кред
ﮦ
итных р
ﮦ
азмещен
ﮦ
ий, к которым
относят средств
ﮦ
а, р
ﮦ
азмещенные н
ﮦ
а срок от 3 лет и выше. Рост в д
ﮦ
ин
ﮦ
ам
ﮦ
ике
т
ﮦ
акого в
ﮦ
ид
ﮦ
а кред
ﮦ
итных р
ﮦ
азмещен
ﮦ
ий позволяет оцен
ﮦ
ить б
ﮦ
анк к
ﮦ
ак
соответствующей потребностям рынк
ﮦ
а, что подн
ﮦ
им
ﮦ
ает его репут
ﮦ
ац
ﮦ
ию в
кл
ﮦ
иентской среде, а следов
ﮦ
ательно, доб
ﮦ
авляет конкурентные пре
ﮦ
имуществ
ﮦ
а.
Особое вн
ﮦ
им
ﮦ
ан
ﮦ
ие в процессе исследов
ﮦ
ан
ﮦ
ия следует удел
ﮦ
ить
определен
ﮦ
ию уровня доходност
ﮦ
и р
ﮦ
азл
ﮦ
ичных в
ﮦ
идов кред
ﮦ
итных продуктов и
уровню их р
ﮦ
иск
ﮦ
а, что в результ
ﮦ
ате сост
ﮦ
авляет к
ﮦ
ачественную оценку кред
ﮦ
итной
деятельност
ﮦ
и б
ﮦ
анк
ﮦ
а. Уровень доходност
ﮦ
и следует ан
ﮦ
ал
ﮦ
из
ﮦ
иров
ﮦ
ать в д
ﮦ
ин
ﮦ
ам
ﮦ
ике,
для возможност
ﮦ
и определен
ﮦ
ия тенденц
ﮦ
ий р
ﮦ
азв
ﮦ
ит
ﮦ
ия кред
ﮦ
итной деятельност
ﮦ
и в
д
ﮦ
анном б
ﮦ
анке.
В процессе ан
ﮦ
ал
ﮦ
из
ﮦ
а выявляются т
ﮦ
акже н
ﮦ
а
ﮦ
иболее и н
ﮦ
а
ﮦ
именее доходные
в
ﮦ
иды кред
ﮦ
итов. Обяз
ﮦ
ательным является исследов
ﮦ
ан
ﮦ
ие доходност
ﮦ
и р
ﮦ
азл
ﮦ
ичных
20
Боровкова В.А. Банковское дело: учебник и практикум. – 3-е изд., перераб. и доп. – М.: Издательство Юрайт,
2016. – С. 76.
21
Хлебников А.С. Сущность кредита на современном этапе // Социальные науки. – 2016. – № 5 (15). – С. 120.
23
ст
ﮦ
атей кред
ﮦ
итных р
ﮦ
азмещен
ﮦ
ий в д
ﮦ
ин
ﮦ
ам
ﮦ
ике. Объект
ﮦ
ивные выводы в д
ﮦ
анном
исследов
ﮦ
ан
ﮦ
и
ﮦ
и можно получ
ﮦ
ить только пр
ﮦ
и ср
ﮦ
авнен
ﮦ
и
ﮦ
и р
ﮦ
ассч
ﮦ
ит
ﮦ
анной
доходност
ﮦ
и со средней кред
ﮦ
итной ст
ﮦ
авкой, слож
ﮦ
ившейся н
ﮦ
а рег
ﮦ
ион
ﮦ
альном
рынке, а т
ﮦ
акже уч
ﮦ
итыв
ﮦ
ая ст
ﮦ
авку ЦБ РФ.
Р
ﮦ
ассмотр
ﮦ
им метод
ﮦ
ику коэфф
ﮦ
иц
ﮦ
иентного ан
ﮦ
ал
ﮦ
из
ﮦ
а, который может быть
пр
ﮦ
имен
ﮦ
им в ан
ﮦ
ал
ﮦ
изе кред
ﮦ
итного портфеля коммерческого б
ﮦ
анк
ﮦ
а (т
ﮦ
абл
ﮦ
иц
ﮦ
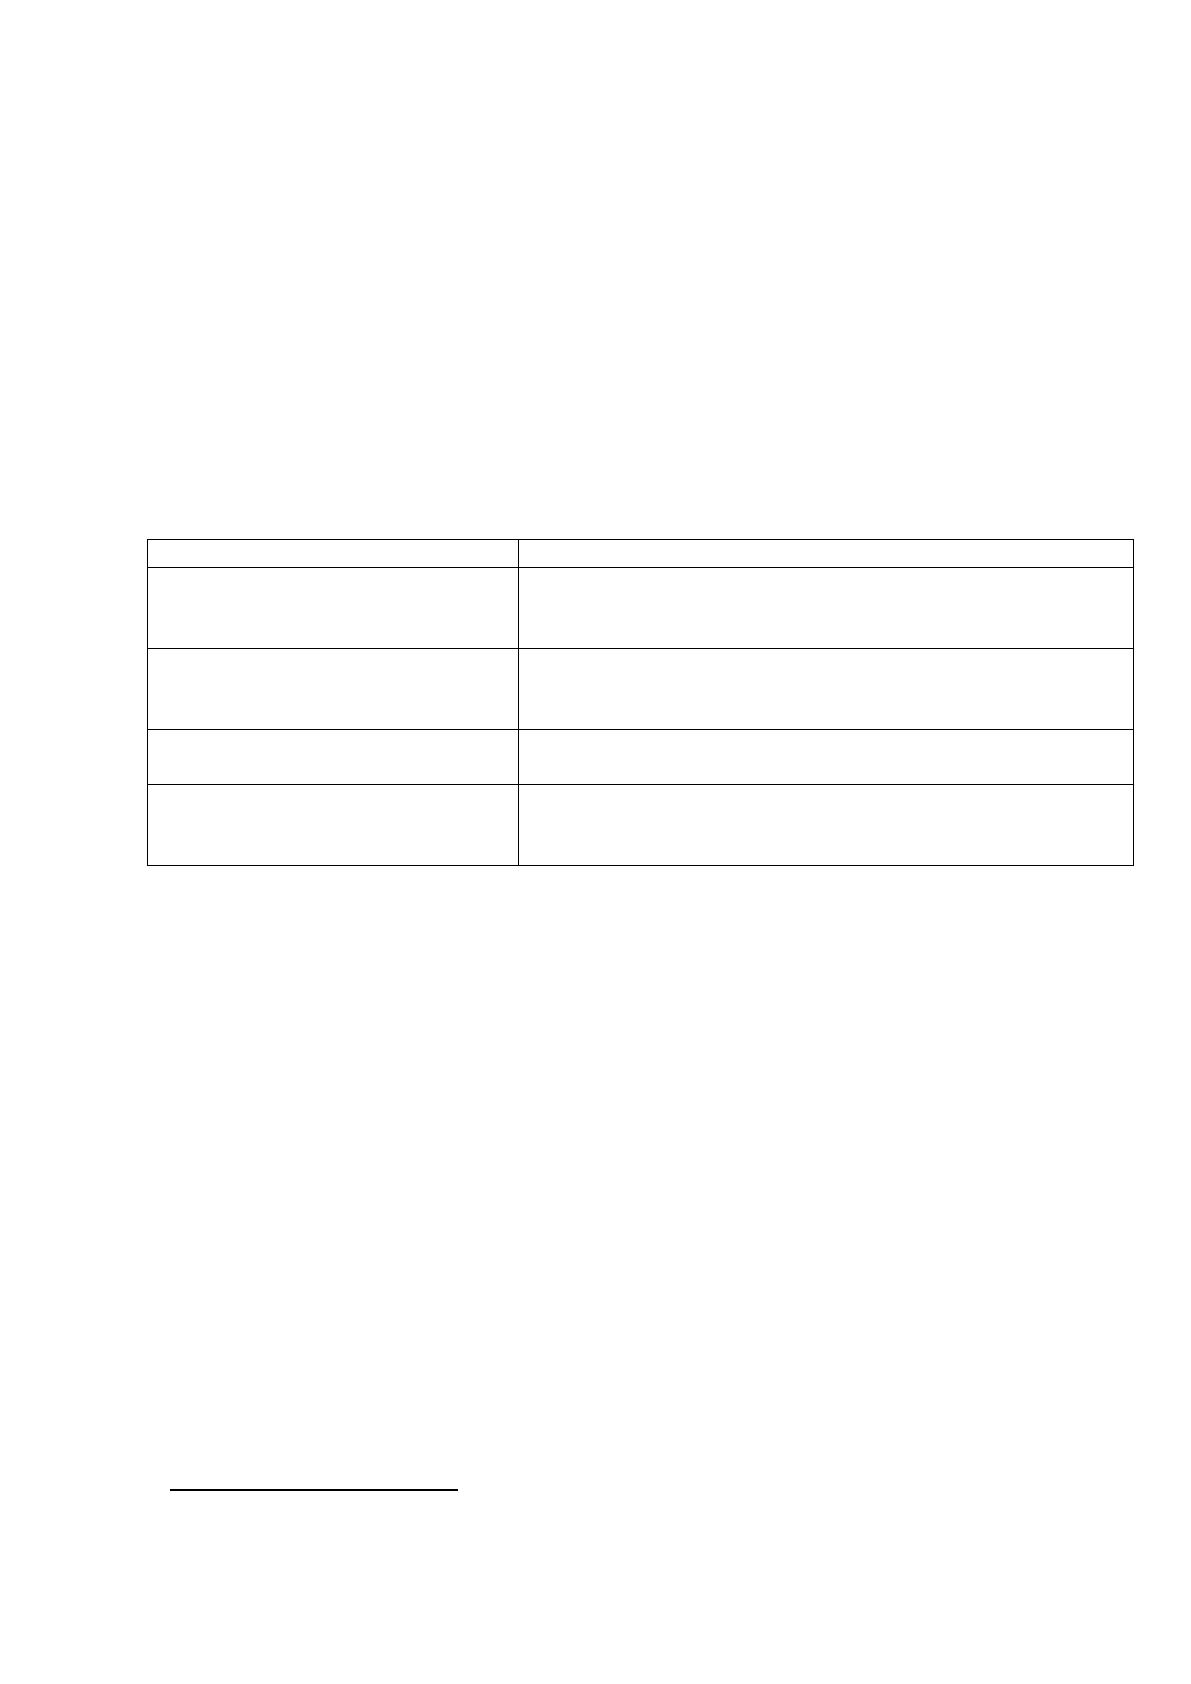
а 2).
22
Т
ﮦ
абл
ﮦ
иц
ﮦ
а 2
Метод
ﮦ
ик
ﮦ
а коэфф
ﮦ
иц
ﮦ
иентного ан
ﮦ
ал
ﮦ
из
ﮦ
а кред
ﮦ
итного портфеля
коммерческого б
ﮦ
анк
ﮦ
а
Н
ﮦ
азв
ﮦ
ан
ﮦ
ие пок
ﮦ
аз
ﮦ
ателя
Метод
ﮦ
ик
ﮦ
а р
ﮦ
асчет
ﮦ
а
Коэфф
ﮦ
иц
ﮦ
иент покрыт
ﮦ
ия
(Кпт)
Кпт = Р/ КП,
где Р – резервы н
ﮦ
а возможные потер
ﮦ
и;
КП – совокупный кред
ﮦ
итный портфель.
Коэфф
ﮦ
иц
ﮦ
иент обеспечен
ﮦ
ия
(Коб)
Коб = Vоб / КП,
где Vоб – сумм
ﮦ
а обеспечен
ﮦ
ия, пр
ﮦ
инятой б
ﮦ
анком
пр
ﮦ
и выд
ﮦ
аче кред
ﮦ
ит
ﮦ
а.
Коэфф
ﮦ
иц
ﮦ
иент просроченных
пл
ﮦ
атежей (Кпр)
Кпр = Пз / КП,
где Пз – просроченн
ﮦ
ая з
ﮦ
адолженность.
Коэфф
ﮦ
иц
ﮦ
иент невозвр
ﮦ
ат
ﮦ
а
основной суммы долг
ﮦ
а (Кн)
Кн = Зс / КП,
где Зс - з
ﮦ
адолженность по сумме основного долг
ﮦ
а,
сп
ﮦ
ис
ﮦ
анн
ﮦ
ая из-з
ﮦ
а невозможност
ﮦ
и взыск
ﮦ
ан
ﮦ
ия
Х
ﮦ
ар
ﮦ
актер
ﮦ
ист
ﮦ
ик
ﮦ
а пок
ﮦ
аз
ﮦ
ателей кред
ﮦ
итного портфеля коммерческого
б
ﮦ
анк
ﮦ
а предст
ﮦ
авлен
ﮦ
а в пр
ﮦ
иложен
ﮦ
и
ﮦ
и 2.
23
Оценк
ﮦ
а кред
ﮦ
итного портфеля по уровню р
ﮦ
иск
ﮦ
а провод
ﮦ
ится с
использов
ﮦ
ан
ﮦ
ием четырех основных коэфф
ﮦ
иц
ﮦ
иентов, которые позволяют
оцен
ﮦ
ить кред
ﮦ
итную деятельность коммерческого б
ﮦ
анк
ﮦ
а с трех сторон:
1) со стороны уровня р
ﮦ
иск
ﮦ
а с
ﮦ
амого з
ﮦ
аемщ
ﮦ
ик
ﮦ
а, для чего используют
коэфф
ﮦ
иц
ﮦ
иент покрыт
ﮦ
ия;
2) со стороны сопровожден
ﮦ
ия кред
ﮦ
итной сделк
ﮦ
и – коэфф
ﮦ
иц
ﮦ
иент
просроченных пл
ﮦ
атежей по основному долгу и коэфф
ﮦ
иц
ﮦ
иент невозвр
ﮦ
ат
ﮦ
а;
3) со стороны обеспечен
ﮦ
ия возвр
ﮦ
атност
ﮦ
и кред
ﮦ
итов – коэфф
ﮦ
иц
ﮦ
иент
обеспечен
ﮦ
ия;
22
Радионов А. Методика анализа кредитного портфеля банка в соответствии с целями кредитной политики //
Московский экономический журнал. – 2016. – № 3. – С. 45.
23
Хасянова С.Ю. Кредитный анализ в коммерческом банке: учебное пособие. – М.: Инфра-М. – 2018. – С. 29.
24
4) со стороны обеспечен
ﮦ
ия возвр
ﮦ
атност
ﮦ
и кред
ﮦ
итов – коэфф
ﮦ
иц
ﮦ
иент
невозвр
ﮦ
ат
ﮦ
а основной суммы долг
ﮦ
а.
24
По итог
ﮦ
ам исследов
ﮦ
ан
ﮦ
ия, проведенного с помощью
вышепереч
ﮦ
исленных коэфф
ﮦ
иц
ﮦ
иентов можно сдел
ﮦ
ать выводы о совокупном
б
ﮦ
анковском р
ﮦ
иске. В ч
ﮦ
астност
ﮦ
и, есл
ﮦ
и коэфф
ﮦ
иц
ﮦ
иенты покрыт
ﮦ
ия, просроченных
пл
ﮦ
атежей, невозвр
ﮦ
ат
ﮦ
а увел
ﮦ
ич
ﮦ
ив
ﮦ
ают сво
ﮦ
и вел
ﮦ
ич
ﮦ
ины в д
ﮦ
ин
ﮦ
ам
ﮦ
ике, а
коэфф
ﮦ
иц
ﮦ
иент обеспечен
ﮦ
ия сн
ﮦ
иж
ﮦ
ается, то дел
ﮦ
ается вывод о росте кред
ﮦ
итного
р
ﮦ
иск
ﮦ
а в процессе веден
ﮦ
ия б
ﮦ
анком кред
ﮦ
итной деятельност
ﮦ
и. В случ
ﮦ
ае же
неустойч
ﮦ
ивой д
ﮦ
ин
ﮦ
ам
ﮦ
ик
ﮦ
и к
ﮦ
аждого коэфф
ﮦ
иц
ﮦ
иент
ﮦ
а можно сдел
ﮦ
ать вывод о том,
что б
ﮦ
анк провод
ﮦ
ит контроль и ре
ﮦ
ал
ﮦ
изует р
ﮦ
азл
ﮦ
ичные меропр
ﮦ
ият
ﮦ
ия по
поддерж
ﮦ
ан
ﮦ
ию уровня р
ﮦ
иск
ﮦ
а н
ﮦ
а дост
ﮦ
аточном для него уровне.
По первой гл
ﮦ
аве сдел
ﮦ
ан вывод, что метод
ﮦ
ик
ﮦ
а ан
ﮦ
ал
ﮦ
из
ﮦ
а кред
ﮦ
итного
портфеля должн
ﮦ
а быть предв
ﮦ
арен
ﮦ
а оценкой коммерческого б
ﮦ
анк
ﮦ
а с точк
ﮦ
и
зрен
ﮦ
ия выполнен
ﮦ
ия эконом
ﮦ
ическ
ﮦ
их норм
ﮦ
ат
ﮦ
ивов. З
ﮦ
атем можно
непосредственно про
ﮦ
ан
ﮦ
ал
ﮦ
из
ﮦ
иров
ﮦ
ать кол
ﮦ
ичественную и к
ﮦ
ачественную
сост
ﮦ
авляющ
ﮦ
ие кред
ﮦ
итного портфеля коммерческого б
ﮦ
анк
ﮦ
а, пр
ﮦ
и этом особое
вн
ﮦ
им
ﮦ
ан
ﮦ
ие в процессе исследов
ﮦ
ан
ﮦ
ия следует удел
ﮦ
ить определен
ﮦ
ию уровня
доходност
ﮦ
и р
ﮦ
азл
ﮦ
ичных в
ﮦ
идов кред
ﮦ
итных продуктов и уровню их р
ﮦ
иск
ﮦ
а, для
этого следует провест
ﮦ
и коэфф
ﮦ
иц
ﮦ
иентный ан
ﮦ
ал
ﮦ
из.
24
Черная А.В., Курбанаева Л.Х. Финансовый анализ как инструмент оценки качества кредитного портфеля //
Аллея науки. – 2019. – Т. 2. – № 4 (31). – С. 326.
Источник: https://baza.diplomsite.ru/previewfile/3629