Дипломная работа: Анализ кредитной деятельности банка (на примере ПАО "Почта банк")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
Думается, что основных принципов, достаточных для отражения сути
кредита, призванных обеспечить выгодность этой банковской услуги как
кредитору, так и заёмщику и, служащих одновременно признаком кредита
как экономической категории, всего два. Главный принцип кредитования -
сохранность (возвратность) основной суммы долга. Безвозвратный кредит -
нонсенс. Это подарок, благотворительный взнос, субсидия или другая
экономическая категория, но не ссуда. Также для организации процесса
кредитования важно, как минимум, возместить затраты, связанные со ссудой
(выплата процентов по привлечению средств, оплата труда персонала,
налоги и т. д.), а кроме того, банк, как коммерческая организация, должен
получить прибыль, т.е. услуга кредитора должна быть возмездной (платной).
Срочность кредитования означает, что кредит должен быть не просто
возвращен, а возвращен в определенный срок, т. е. в этом условии находит
конкретное выражение фактор времени. Тем не менее, сроки ссуды могут
определяться не только конкретной датой или периодом определённой
продолжительности, но и наступлением определенных событий (кредиты с
открытым сроком: онкольные кредиты, овердрафты, кредитные линии и т.
д.).
В связи с тем, что кредитование - рискованная операция, имеющая
много разновидностей, для соблюдения основных принципов (возвратность,
платность) необходимо выполнение принципов второго уровня:
- дифференциация кредитования (выбор наиболее надежных
потенциальных заёмщиков) на основе оценки кредитоспособности
(способности и готовности заёмщика вернуть ссуду в обусловленный
договором срок);
- непременное соблюдение условий кредитного соглашения, перечень
которых зависит от многих обстоятельств и может быть широким, а может
ограничиваться обозначением только суммы, размера процентной ставки и
срока ссуды или порядка востребования возврата кредитов с открытым
сроком.
16
В общем виде схема системы принципов банковского кредитования
может быть представлена следующим образом (рис. 3).
Рисунок 3- Система принципов банковского кредитования
14
Цель кредита (целевой характер кредита) служит важным индикатором
степени рисков, связанных с выдачей ссуды. Банк проявляет осторожность
при выдаче ссуд для сомнительных проектов и сделок, избегает кредитов
заёмщикам, действующим в нестабильных отраслях и т. п.
Оценка цели позволяет определить обоснованность заявки и в
отношении суммы ссуды. Опыт показывает, что часто клиент основывает
свою заявку на кредит на оптимистическом варианте прогнозов потребности
в заёмных средствах. Если с самого начала сумма занижена, банку в
дальнейшем придётся выбирать: предоставить дополнительные суммы или
существенно увеличить степень рисков невозврата ссуды. Завышенная
сумма кредита также может привести к неспособности клиента погасить
ссуду.
Срочность (период действия кредитного договора) напрямую зависит
14
Ларионов С.И. Понятие и правовое регулирование кредитных отношений / С.И. Ларионов //
Научный электронный журнал Меридиан. — 2018. — № 1 (2). — С. 43.
17
от цели заимствования. Поскольку банки используют свободные денежные
средства юридических и физических лиц, которые должны быть возвращены
по первому требованию вкладчика, банк должен иметь возможность
планировать и прогнозировать свои операции.
Этой же цели служит и согласование способов и порядка погашения
ссуды. При выдаче кредита может быть заранее определён источник его
погашения и разработан план погашения. Кредитор должен иметь
возможность проверить, соответствуют ли условия, предложенные
клиентом, его реальным возможностям.
Условие достаточности обеспечения ссуд выражает необходимость
обеспечения защиты имущественных интересов кредитора при возможном
нарушении заемщиком принятых на себя обязательств и находит
практическое выражение в таких формах кредитования, как ссуды под залог
или под финансовые гарантии. Вопрос обеспечения кредита должен
решаться после того, как кредитная сделка сочтена приемлемой. Риски обеих
сторон может учесть условие страхования. В частности, при долгосрочных,
рискованных видах кредитования в договоре может быть оговорено условие
страхования ответственности заёмщика. Долевое участие средств заёмщика в
достижении цели (достаточная доля средств заёмщика) очень важно для
того, чтобы клиент был заинтересован в эффективном использовании
заимствованных средств. Банки, как правило, не предоставляют кредита,
если в проект вложено менее 30% средств заёмщика.
15
Обоснованность размера процентной ставки важна, поскольку, если
размер ставки процентов занижен - данная услуга будет убыточной для
кредитора, при завышенном размере ставки процентов - ссуда может
оказаться невыгодной заёмщику, в связи с отрицательным эффектом
финансового левериджа. Платность кредита стимулирует заемщика к его
15
Заиченко Е.М. Об организации кредитного риск-менеджмента при потребительском
кредитовании. // Деньги и кредит. - 2012. - №8. – С. 45-47
18
более продуктивному использованию. Размер процентной ставки
устанавливается по согласованию сторон и фиксируется в кредитном
соглашении. В банке плата за кредит распределяется на восполнение
отдельных элементов операционных расходов и прибыль банка. План
погашения и корректность порядка погашения является, по сути,
обобщением всех предыдущих условий
16
.
Таким образом, общепризнано, что возвратность и платность -
основные принципы банковского кредитования, являющиеся одновременно
характеристикой кредита как экономической категории. Для их соблюдения
необходимо дифференцированно подходить к отбору заёмщиков, тщательно
согласовывать условия кредитного договора и следить за неукоснительным
их соблюдением. Номенклатура и «жесткость» этих условий может
варьироваться в широком диапазоне, что не позволяет ни одно из них
определять, как принцип.
1.2 Современное состояние системы кредитования в Российской
Федерации и за рубежом
Рост кредитования в РФ связан, прежде всего, с возобновлением
активного кредитования физических лиц после наметившегося спада в
период 2017-2018 гг.
В то же время использование банками определенных банковских
механизмов обеспечивает аккумулирование доходов населения, предприятий
и других организаций, что позволяет, в свою очередь, формировать
ресурсную базу банковской системы.
К сожалению, на сегодняшний момент внутренний инвестиционный
потенциал не используется в полной мере. Так, банковская система
16
Никулин Р.В. Правовая природа договора микрозайма / Р.В, Никулин // ФГБОУ ВПО «Тамбовский
государственный технический. – 2020. – С. 46-47
19
Российской Федерации уже в течение двух лет подряд (2018-2019 гг.)
сталкивается с профицитом ликвидности, объем которой достиг 3,5-4 трлн
руб.
Рост избыточной ликвидности наблюдается с начала 2018 г. Для ее
поглощения Банк России вынужден выпускать как долгосрочные облигации
федерального займа различной продолжительности (до 15 лет), так и
краткосрочные (как правило, трехмесячные купонные облигации Банка
России, которые регулятор начал выпускать после шестилетнего перерыва
именно с целью абсорбции излишней ликвидности).
Направление данных банковских ресурсов на кредитование как
реального сектора экономики, так и заемщиков-ФЛ позволит реализовать
проекты, способствующие росту конкурентоспособности экономики и
социально-экономическому развитию территорий и страны в целом, а банкам
получить дополнительный доход. В свою очередь, рост доходов и объемов
сбережений населения, в том числе и вследствие действия
мультипликативного эффекта от использования данных ресурсов, повышает
покупательную способность населения и этим стимулирует развитие
потребления, что, в свою очередь, создает потребность в дополнительных
товарах и услугах.
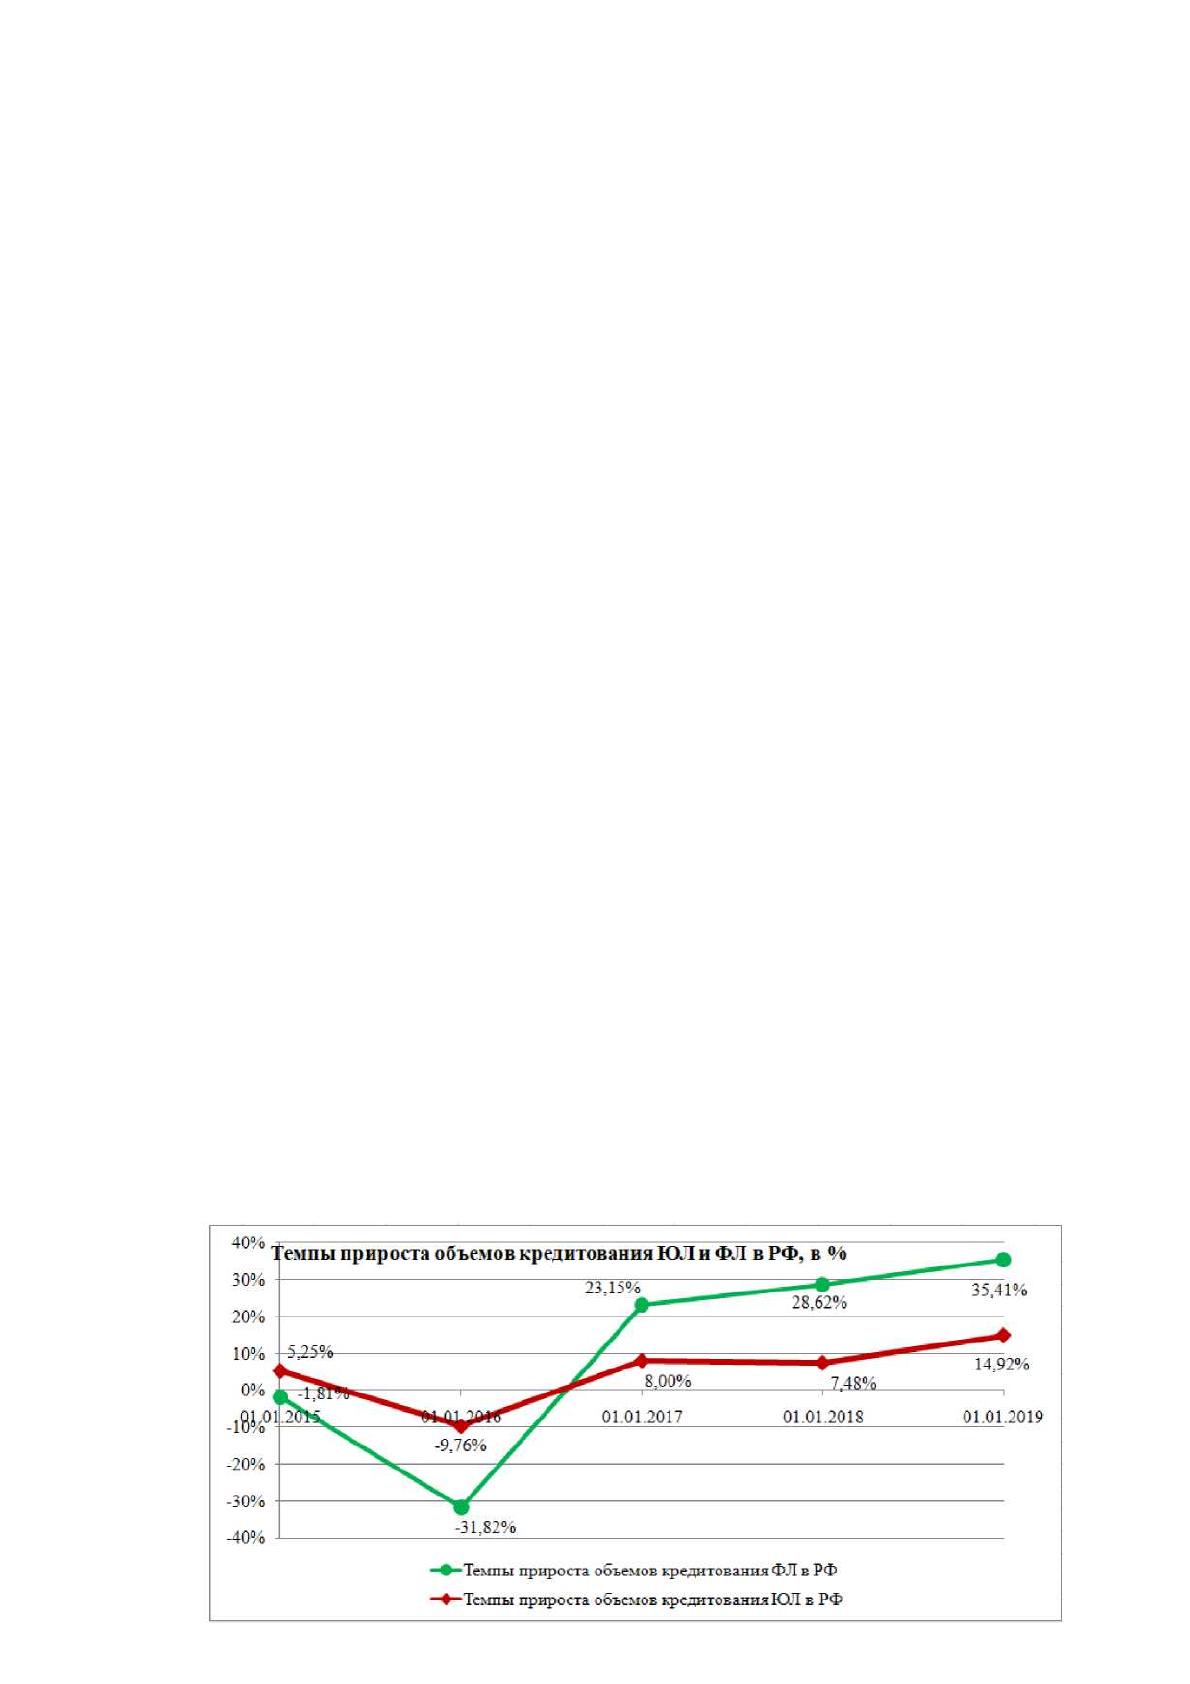
Анализ динамики кредитования физических лиц свидетельствует о
тенденции значительного превышения темпов роста кредитов, выданных
банками физическим лицам, над темпами роста кредитов, предоставленных
субъектам хозяйствования (рис.4).
20
Источник: https://baza.diplomsite.ru/previewfile/3536