Дипломная работа: Анализ кредитной деятельности банка на примере ВТБ24 (ПАО)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
95
(юридическое лицо), а не физическое лицо. Действие Указания и «Период
охлаждения» не будут распространяться на данный продукт. Так как
Страхователем будет выступать Банк, юридическое лицо, то Клиент не сможет
расторгнуть договор. Конечно, если клиент захочет отключить страховку, он
может написать соответствующее заявление на исключение его из участников
программы страхования, однако денежные средства, уплаченные за продукт,
возвращены клиенту не будут. В связи с чем клиенты не станут отключать
страховку. Для исключительных случаев, связанных с удержанием ключевых
или крайне негативно настроенных клиентов, необходимо предусмотреть
возможность отключения продукта «Финансовый резерв» и возврата средств по
согласованию с Заместителем управляющего по бизнесу
Филиала/РОО/Управляющим директором, если клиент выразит желание
отключить страховку в течение 5 рабочих дней с момента её оформления (не
считая день оформления). В рамках оформления продукта «Финансовый
резерв» страховой полис заменяется заявлением на подключение к программе
страхования, в двух экземплярах. Один экземпляр передаётся клиенту, другой –
остаётся на хранение в Банке.
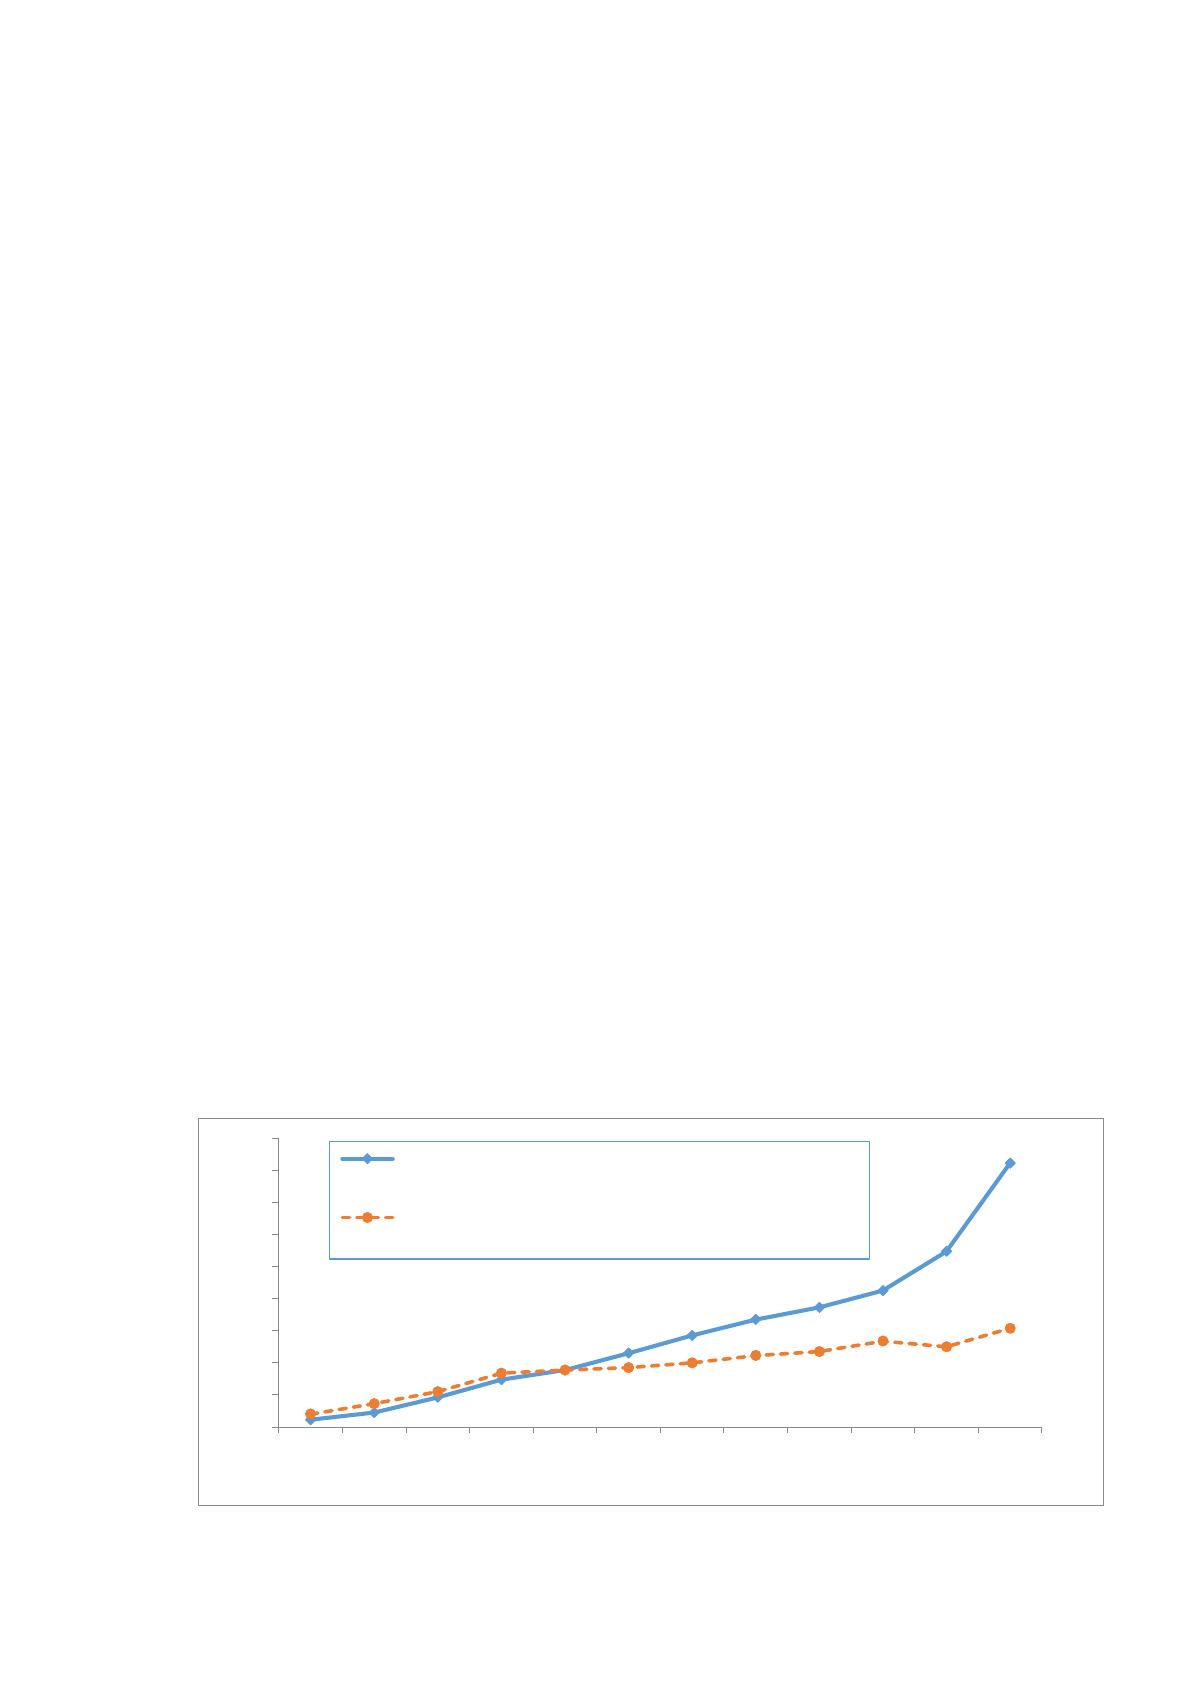
Сравнение и аргументы в пользу дифференцированного тарифа
приведены на Графике 1 и 2 соответственно.
График 1
Изменение среднего размера стоимости кредитной страховки,
тыс. рублей (расчёт произведён для срока КН 48 мес.)
9
18
37
59
92
114
134
149
170
219
329
16
29
44
67
71
74
80
89
94
107
100
123
0
40
80
120
160
200
240
280
320
360
0-100
100-
200
200-
300
300-
400
400-
500
500-
600
600-
700
700-
800
800-
900
900-
1000
1000-
1500
1500+
Стоимость продукта, тыс. руб.
Размер КН, тыс. руб.
Средняя стоимость разовой страховки к КН (тыс. руб.)
Средняя стоимость продукта "Финансовый резерв"
(тыс. руб.)
96
Стоимость продукта «Финансовый резерв» для сумм кредитов
наличными более 400 тысяч рублей значительно снижается по сравнению со
стоимостью действующей разовой страховки. А, следовательно, больше
клиентов смогут «позволить себе» такую страховую программу для крупных
сумм. Если по нынешней разовой страховой программе на кредит в сумме 1,5
млн руб. сроком на 48 месяцев страховая сумма составит 216 тысяч рублей, то
по новому продукту «Финансовый резерв» - всего 108 тысяч рублей.
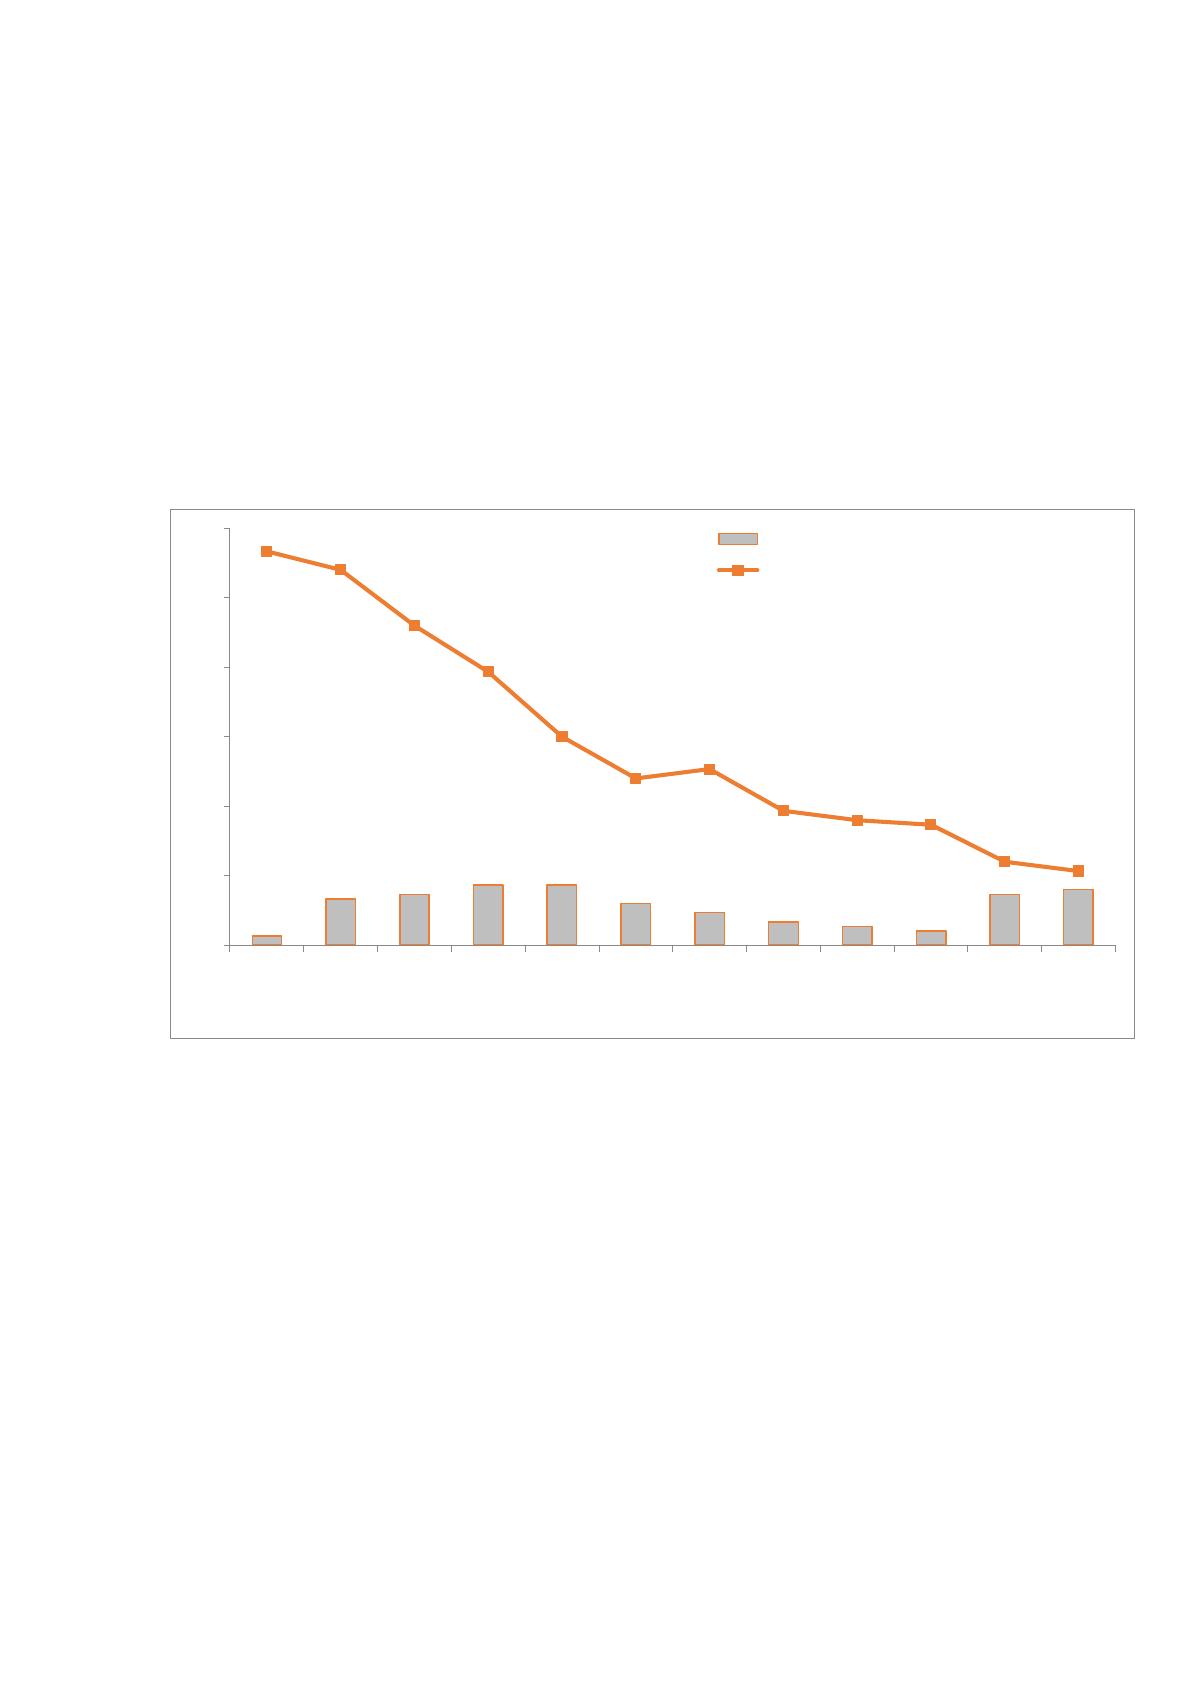
График 2
Проникновение разовой страховки к КН во 2 кв. 2017 г., шт.
Повышение проникновения в средних и высоких сегментах кредита
(более 400 тыс. рублей) в среднем на 20% даст дополнительный доход в
размере 453 млн рублей в 2018 году.
Таким образом, для усовершенствования процесса кредитования
руководству Банка и соответствующим подразделениям необходимо
задуматься над тем, чтобы качественнее проводить обучение своих
сотрудников, а именно: не только развивать навыки продаж банковских
продуктов и услуг, но и профессионально проводить визуальную оценку
потенциальных клиентов Банка, выявлять мошеннические операции и
сомнительных лиц при кредитовании. Так как региональная сеть Банка
2%
10%
11%
13% 13%
9% 7% 5% 4% 3%
11%
12%
85%
81%
69%
59%
45%
36%
38%
29%
27%
26%
18%
16%
0%
15%
30%
45%
60%
75%
90%
0-100
100-200
200-300
300-400
400-500
500-600
600-700
700-800
800-900
900-1000
1000-
1500
1500+
Доля сегмента в выдачах по руб. (%)
% проникновения разовой стаховки к КН
97
довольно обширная, а центры обучения, как правило, находятся в базовых
филиалах, организовывать командировки всех сотрудников в учебные центры
для Банка будет слишком затратно. Поэтому обучение можно организовывать и
в виде вебинаров, по скайпу и т.п. Также, немаловажную роль в кредитовании
для Банка играет программа страхования своих заёмщиков. Преимущества
программы страхования для банка очевидны: снижение риска невозврата
кредита в случае постоянной потери трудоспособности или смерти заёмщика,
повышение объёма чистой прибыли банка за счёт получения комиссионного
вознаграждения и повышение уровня обслуживания клиентов и общего уровня
финансовой грамотности для населения. Поэтому чтобы не терять данные
возможности при желании клиента «отключить» страховку Банку нужно
модернизировать страховые программы.
98
ЗАКЛЮЧЕНИЕ
В выпускной квалификационной работе были изучены литературные
источники, определены понятия кредитной деятельности, сущность и виды
банковских кредитных операций, рассмотрено правовое регулирование
кредитных операций в банке, дана классификация кредита по нескольким
признакам, также изучена и определена методика анализа кредитной
деятельности коммерческого банка.
Большую роль в кредитовании играет банковский жилищный ипотечный
кредит, так как он помогает обеспечить население страны жильём и улучшить
жилищные условия, что в свою очередь положительно сказывается и на
состоянии здоровья нации, и на уровне трудоспособности населения, а,
следовательно, и на уровне безработицы в стране. Жилищные кредиты
порождают спрос и на потребительское кредитование, так как, обретя в
собственность недвижимость, возрастает спрос и на бытовую технику, мебель,
предметы интерьера и благоустройства жилья.
Была рассмотрена кредитная деятельность Банка ВТБ24 (ПАО), изучены
методы управления кредитным риском данной организации. Проведён анализ
динамики и структуры кредитования в банке. В ходе анализа было выявлено,
что доля кредитных вложений банка от всех активов находится в пределах
нормы (80%), причём ежегодно увеличивается, что характеризует высокую
эффективность кредитных вложений и положительную оценку работы банка в
части организации кредитной деятельности.
Структура кредитного портфеля банка была рассмотрена по следующим
основным направлениям:
- отраслям кредитования;
- видам кредитования;
- срокам кредитования;
- видам валют кредитов;
- видам обеспечения кредитов;
- региональным особенностям кредитования.
99
Проведя анализ данных по структуре и сумме кредитного портфеля
ВТБ24 (ПАО) за последние годы, можно отметить, что в 2016 году на рынке
кредитов наблюдалось сокращение кредитования предприятий и организаций и
заметное оживление кредитования населения. Максимальный прирост кредитов
в 2016 году был в сфере производства и распределения электроэнергии, газа и
воды, который составил более 220%. Уменьшение кредитования было в сферах
торговли и коммерции (-2,88%), а также в транспортной сфере (-17,27%).
Наибольший прирост в 34,76% за прошлый год составили кредиты
корпоративным клиентам. Хороший прирост кредитного портфеля
прослеживается также в потребительском кредитовании (+13,73%) и ипотеке
(16,57%).
Портфель кредитов, предоставленных физическим лицам, за 2016 год
вырос на 1,1% и на 01.01.2017 года составил 10 804 млрд рублей. Объём
портфеля кредитов, предоставленных нефинансовым организациям, за год
сократился на 9,5% и составил 30 135 млрд рублей. При этом объём
просроченной задолженности по кредитам населению за 2016 год сократился на
0,7%, а по кредитам нефинансовым организациям – на 4,1%.
В 2016 году по сравнению с 2015 просроченные и индивидуально
обесцененные ссуды снизились на 1,43%. А кредиты высокого качества в 2016
году увеличились на 2,38%, стандартные уменьшились на 0,35%, а
субстандартные - на 0,60%. В целом, видна положительная динамика, а также
стабильность высококачественного кредитного портфеля в течение нескольких
лет.
Таким образом, на основе анализа можно сделать вывод, что
организация кредитной деятельности в Банке ВТБ24 (ПАО) находится на
должном уровне.
Приоритетным направлением деятельности Банка ВТБ24 в сфере
кредитных операций является развитие обслуживания физических лиц,
индивидуальных предпринимателей и субъектов малого бизнеса. Основным
стратегическим направлением деятельности Банка в сфере кредитования
Источник: https://baza.diplomsite.ru/previewfile/3588