Дипломная работа: Анализ кредитной деятельности банка на примере ВТБ24 (ПАО)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
45
- обеспечению максимального соответствия потребительских свойств
кредитных продуктов постоянно меняющимся потребностям клиентов;
- устранению несоответствий в организационно-технологических,
кадровых, информационных и финансовых характеристиках процессов
производства и реализации кредитных продуктов Банка;
- снижение факторов риска, присущих кредитным продуктам и
процессам кредитования, на основе анализа накапливаемой статистической
информации.
Стремление Банка к достижению своих стратегических целей и
преимуществ осуществляется с учётом осознания, что нельзя быть прибыльным
в ущерб надёжности, экономичным в ущерб качеству продуктов,
клиентоориентированным в ущерб доходности и т.п.
Достижение Банком ВТБ24 целевых показателей осуществляется путём
его развития в следующих направлениях:
1. Развитие эффективности розничной сети Банка:
- интенсивное региональное развитие, обеспечивающее широкий
региональный охват и последующее повышение плотности и единства
стандартов качества клиентского обслуживания розничной сети Банка;
- актуализация форматов подразделений Банка в соответствии с
требованиями рынка;
- утверждение перечня типовых услуг, оказываемых в сети точек
Банка.
2. Обеспечение роста объёмов кредитов физическим лицам и субъектам
малого бизнеса и повышение качества процесса кредитования за счёт:
- установления адекватных кредитных лимитов;
- изменения установленных кредитных лимитов путём мониторинга
их использования с учётом поведенческого анализа клиента;
- расширения, изменения и корректировки перечня типовых рабочих
мест, занятых продажей кредитов физическим лицам, индивидуальным
предпринимателям и представителям малого бизнеса;
46
- повышения качества обучения и введения системы аттестации
работников, задействованных в кредитовании, согласно утверждённым бизнес-
процессам;
- совершенствования системы мотивации продажи кредитов,
ориентированной как на количественные, так и на качественные показатели
продаж;
- совершенствования системы мониторинга потенциально
проблемной задолженности и поддержания системы реструктуризации
потенциально-проблемных и проблемных кредитов;
- оптимизации процедур взыскания проблемной задолженности, а
также системы реализации проблемных активов специализированным
организациям;
- совершенствования системы принятия кредитных решений и
модели оценки кредитоспособности заёмщиков, в т.ч. путём ускорения
процесса принятия решений о предоставлении кредитов за счёт автоматизации
и унификации сопутствующих процессов;
- продолжения формирования качественного кредитного портфеля на
основе утверждённых показателей бизнес-плана Банка;
- совершенствование имеющихся в Банке бизнес-процессов и
продуктовых предложений;
- проведение гибкой процентной и комиссионной политик в разрезе
кредитных продуктов.
3. Внедрение клиенто- (сегменто-) ориентированного подхода.
Определим величину кредитных вложений Банка ВТБ24 и оценим их
динамику за период с 2014 по 2017 гг. Для этого проанализируем приведённую
ниже Таблицу 1 «Бухгалтерский баланс Банка ВТБ24 (ПАО)».
Таблица 1
Бухгалтерский баланс Банка ВТБ24 (ПАО), тыс. руб.
№
строк
и
Наименование статьи
Данные на
01.01.2015
Данные на
01.01.2016
Данные на
01.01.2017
I АКТИВЫ
47
1
Денежные средства
138341245
85668480
90777112
2
Средства кредитных
организаций в ЦБ РФ
92758502
54153088
80907815
2.1
Обязательные резервы
19837894
16535217
24120180
3
Средства в кредитных
организациях
18101912
12169082
10021963
4
Финансовые активы,
оцениваемые по справедливой
стоимости через прибыль или
убыток
1396106
96471
60523
5
Чистая ссудная задолженность
2162160038
2306355628
2482069632
6
Чистые вложения в ценные
бумаги и другие финансовые
активы, имеющиеся в наличии
для продажи
136827802
103586295
109171256
6.1
Инвестиции в дочерние и
зависимые организации
5966734
5632732
7061294
7
Чистые вложения в ценные
бумаги, удерживаемые до
погашения
96420683
126275054
110944512
8
Требования по текущему налогу
на прибыль
2233314
263603
280221
9
Отложенный налоговый актив
0
5009894
0
10
Основные средства,
нематериальные активы и
материальные запасы
27071711
29519924
40069876
11
Прочие активы
61364077
91059220
49688581
12
Всего активов
2736675390
2820051763
2979459743
Из приведённой таблицы видна положительная тенденция роста
кредитных вложений банка. Чистая ссудная задолженность на 1 января 2015
года составила 2 162 160 038 тыс. руб. В 2016 году она увеличилась на 6,67%, а
в 2017 - на 7,62% и на 1 января 2017 года составила 2 482 069 632 тыс. руб. Рост
ссудной задолженности достигается за счёт расширения клиентской базы
(расширение регионов присутствия банка), увеличения источников получения
доходов, расширении кредитной продуктовой линейки и конкурентоспособных
условий кредитования. Доля кредитных вложений от всех активов банка за
2014 год (на 01.01.2015) составила 79,01%, за 2015 год (на 01.01.2016) - 81,78%,
и за 2016 год (на 01.01.2017) - 83,31%. Ежегодно этот показатель растёт,
находится в пределах нормы (80%) и показывает положительную тенденцию.
Что характеризует эффективность кредитных вложений и положительную
оценку работы банка в части организации его кредитной деятельности.
48
Кредитный портфель Банка ВТБ24 формируется за счёт таких видов
кредитования, как:
- кредитование физических лиц (розница);
- кредитование индивидуальных предпринимателей и субъектов
малого бизнеса;
- кредитование кредитных организаций;
- инвестиционные операции, несущие кредитные риски.
Учитывая ритейловую направленность Банка, структура его кредитного
портфеля формируется в рамках акцента деятельности Банка на первых двух из
вышеперечисленных видах кредитования. Поэтому далее будем рассматривать
только эти два направления.
Формирование кредитного портфеля осуществляется Банком с учётом
необходимости диверсификации его структуры согласно текущей ситуации,
складывающейся в регионах и отраслях распространения деятельности Банка.
Учитывая свою розничную специфику, диверсификацию кредитного портфеля
Банк осуществляет по следующим основным направлениям:
- отраслям кредитования;
- видам кредитования;
- срокам кредитования;
- видам валют кредитов;
- видам обеспечения кредитов;
- региональным особенностям кредитования.
Для Банка приоритетными отраслями кредитования являются отрасли,
имеющие стойкие темпы развития, т.к. наступление рискового события в
отрасли приводит к падению объёмов реализации клиентов, относящегося к
данной отрасли, снижению рентабельности его деятельности, а в ряде случаев к
прекращению деятельности клиента и, как следствие, к невозврату выданной
ему Банком ссуды.
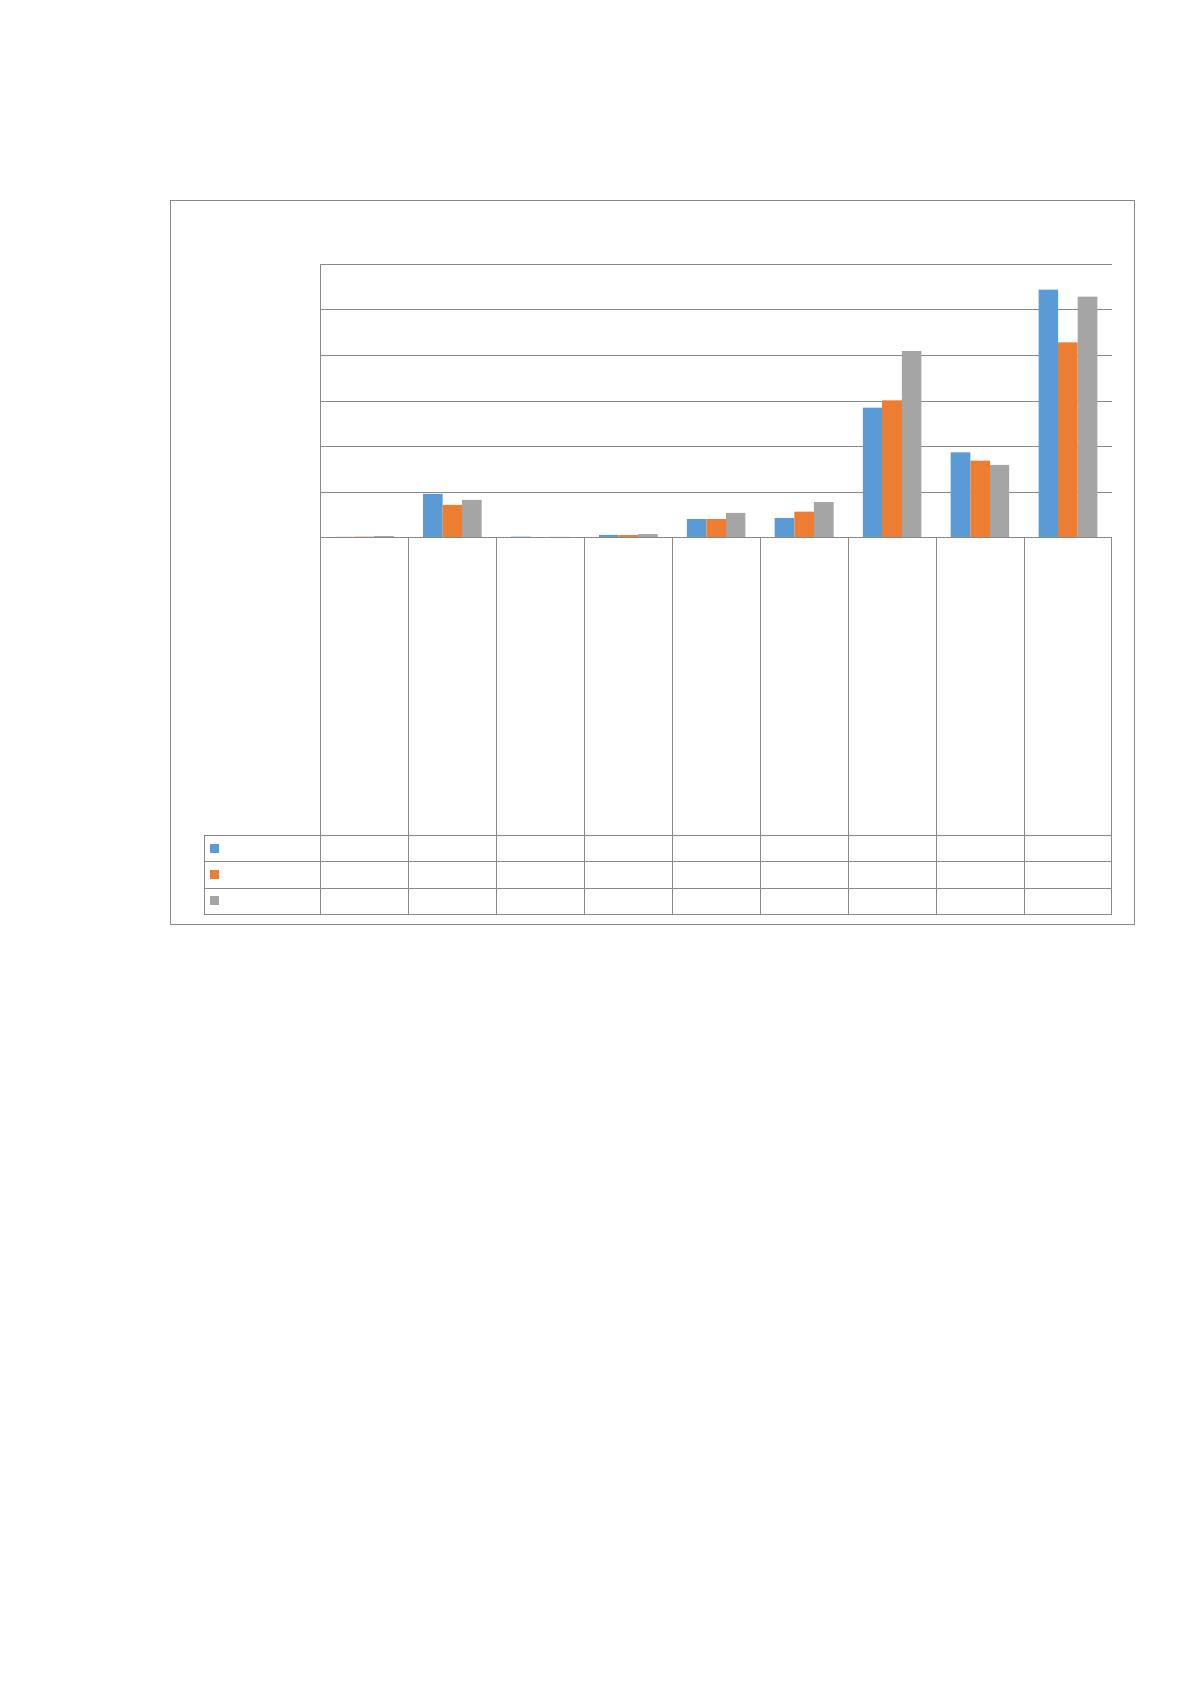
Отраслевая структура кредитного портфеля Банка ВТБ24 (ПАО) за
период 2015-2017 года представлена ниже на диаграмме.
49
Диаграмма 1
Отраслевая структура кредитного портфеля Банка ВТБ 24
(ПАО) за 2015 - 2017 года
По состоянию на 01.01.2017 года по строке «Прочие виды деятельности»
значительную долю кредитов составляют кредиты, предоставленные
компаниям, осуществляющим финансовое посредничество и консультирование
по вопросам управления – 69 101 034 тыс. рублей, на 01.01.2016 года – 64 657
574 тыс. рублей, на 01.01.2015 года – 66 136 314 тыс. рублей.
Общая сумма кредитного портфеля по итогам 2016 года увеличилась на
10,42% в сравнении с 2015 годом, прирост составил 17 398 065 тыс. руб. Самый
большой прирост кредитов наблюдался в сфере производства и распределения
электроэнергии, газа и воды, и составил 97,13% по отношению к 2015 году.
Отток кредитов прослеживается в сфере добычи полезных ископаемых уже на
протяжении трёх лет. Так, на 01.01.2016 года он составил 37,68%, а на
01.01.2016 года - 25,33%.
Добыча
полезных
ископаем
ых
Обрабаты
вающие
производс
тва
Производ
ство и
распредел
ение
жлекроэн
ергии,
газа и
воды
Сельское
хозяйство,
охота и
лесное
хозяйство
Строитель
ство
Транспорт
и связь
Оптовая и
розничная
торговля,
ремонт
автотранс
портных
средств,
мотоцикл
ов,
бытовых
изделий и
предмето
в личного
пользован
ия
Операции
с
недвижим
ым
имуществ
ом,
аренда и
предостав
ление
услуг
Прочие
виды
деятельно
сти, в том
числе
кредиты,
предостав
ленные на
завершен
ие
расчётов
на 01.01.2017
273 080 19 121 044 350 472 1 113 695 8 138 896 8 523 086 57 094 572 37 364 192 108 915 96
на 01.01.2016
365 702 14 316 962 177 785 1 067 343 8 140 168 11 339 929 60 283 393 33 809 009 85 637 382
на 01.01.2015
586 790 16 507 874 246 004 1 496 269 10 828 700 15 586 162 81 836 769 31 920 025 105 854 36
0
20 000 000
40 000 000
60 000 000
80 000 000
100 000 000
120 000 000
тыс. руб
Отраслевая структура кредитного портфеля Банка, тыс. руб
Источник: https://baza.diplomsite.ru/previewfile/3588