Дипломная работа: Анализ кредитной деятельности банка на примере ВТБ24 (ПАО)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
50
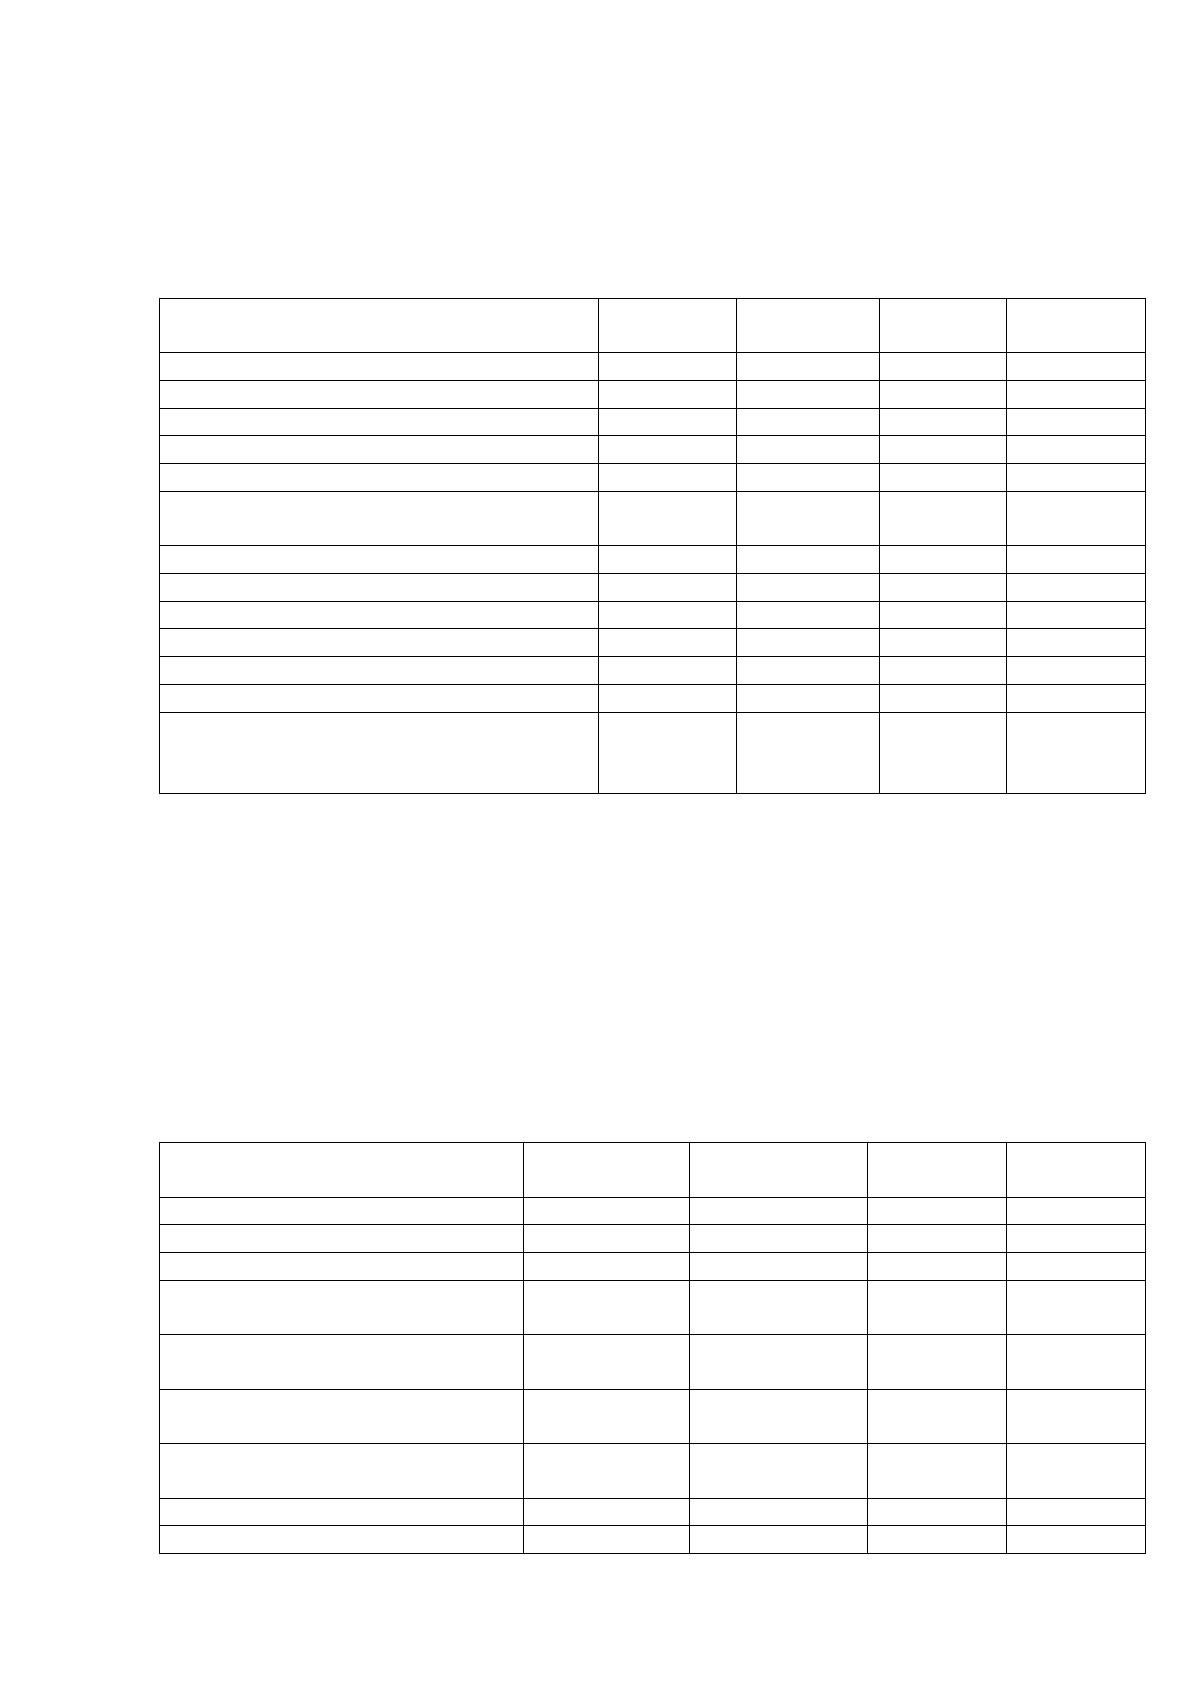
В Таблице 2 представлена динамика распределения заёмщиков малого и
среднего бизнеса по отраслям экономики:
Таблица 2
Распределение заёмщиков малого и среднего бизнеса по
отраслям экономики, млн. руб.
Отрасль
2016 г.
2015 г.
Прирост
%
прироста
Торговля и коммерция
66840
68820
-1980
-2,88%
Строительство
39791
37944
1847
4,87%
Прочие услуги
23839
16581
7258
43,77%
Финансы
7776
7162
614
8,57%
Транспорт
7125
8612
-1487
-17,27%
Пищевая промышленность и
сельское хозяйство
4521
3887
634
16,31%
Обрабатывающая промышленность
4279
4157
122
2,93%
Машиностроение
3947
3150
797
25,30%
Химическая промышленность
2751
2223
528
23,75%
Телекоммуникации и массмедиа
1463
1326
137
10,33%
Энергетика
609
190
419
220,53%
Прочие
2663
2023
640
31,64%
Итого: Кредиты и авансы
заемщикам малого бизнеса и
среднего бизнеса
165604
156075
9529
6,11%
Таблица 2 демонстрирует прирост кредитного портфеля среди малого и
среднего бизнеса на 6,11% в 2016 году. Самый максимальный прирост кредитов
был в отрасли энергетики, который составил более 220%. В 2016 году
прослеживается тенденция уменьшения кредитования в сферах торговли и
коммерции (-2,88%), а также в транспортной сфере (-17,27%).
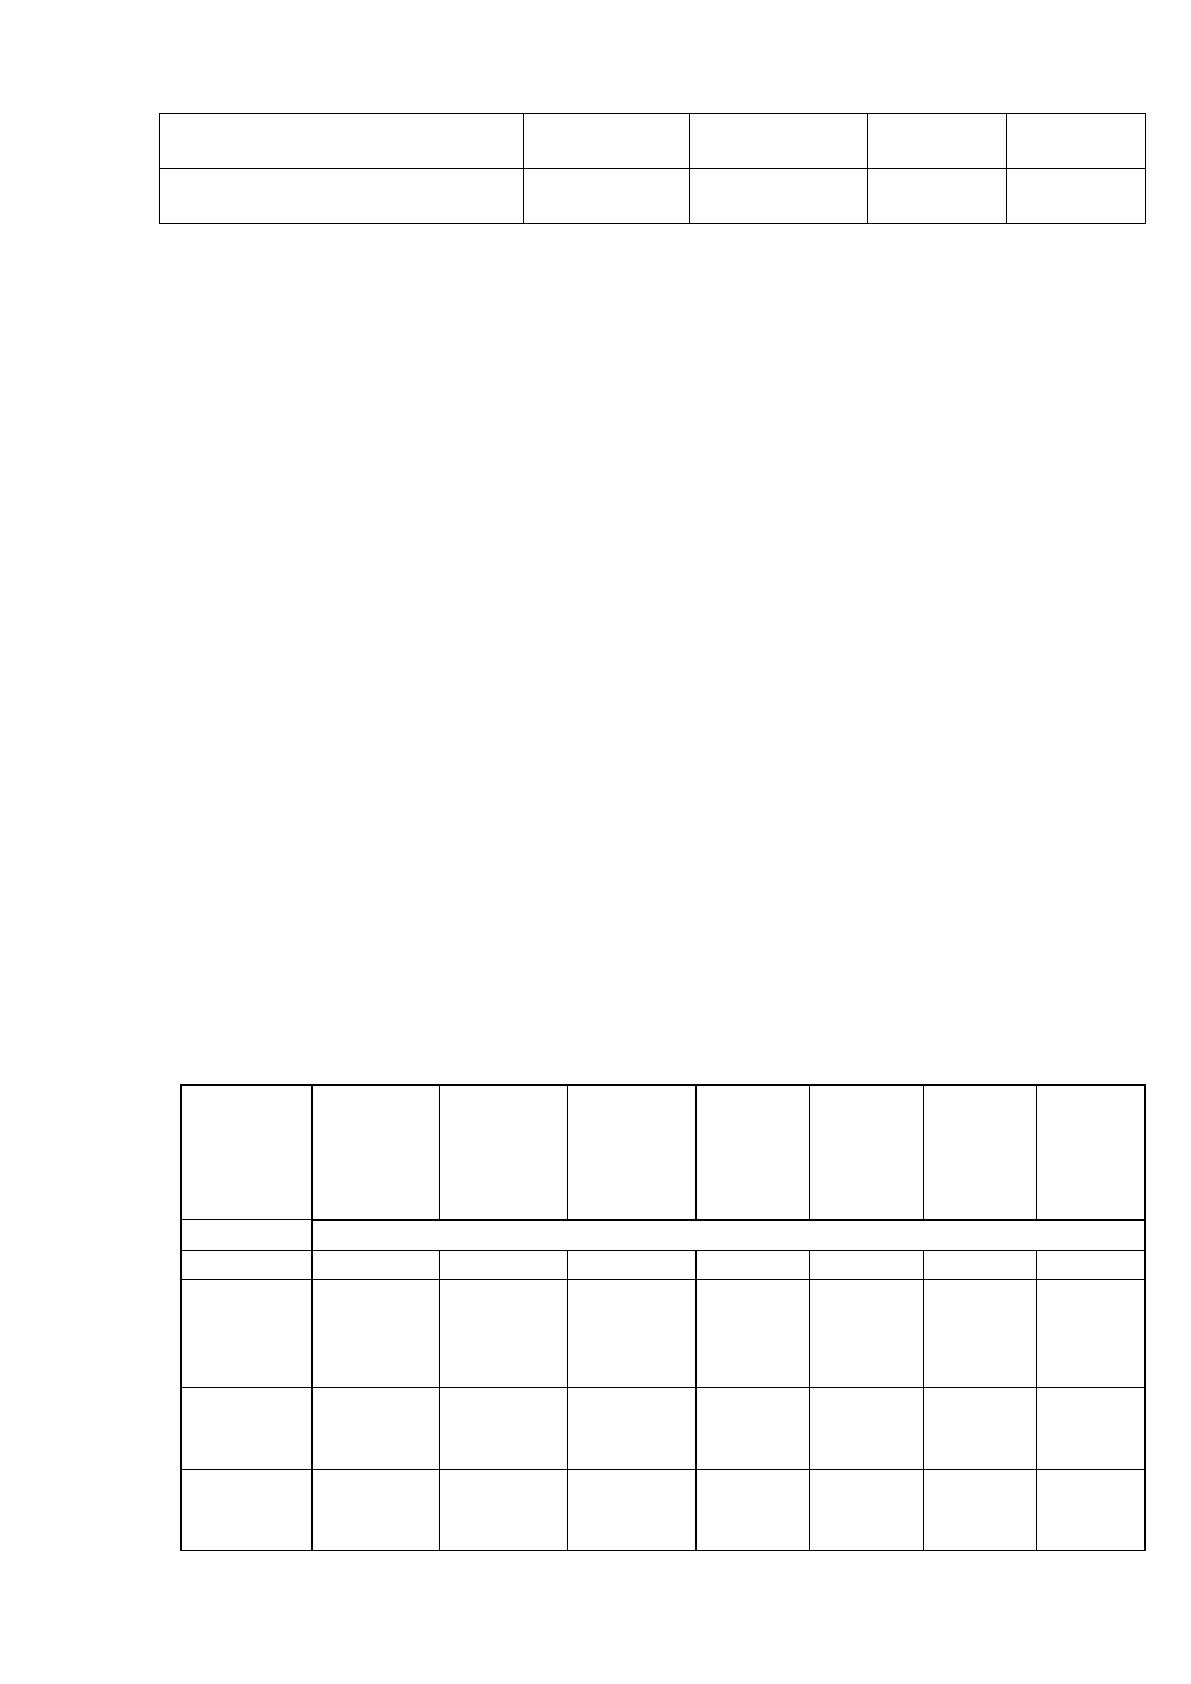
Рассмотрим динамику кредитного портфеля по видам кредитования.
Таблица 3
Кредиты и авансы клиентов, млн. руб.
Вид кредита
2016 г.
2015 г.
Прирост
%
прироста
Ипотека
913100
783324
129776
16,57%
Потребительские кредиты
737924
648831
89093
13,73%
Кредитные карты
104818
102780
2038
1,98%
Кредиты на покупку
автомобиля
85482
93570
-8088
-8,64%
Итого кредиты физическим
лицам
1841324
1628505
212819
13,07%
Кредиты малому и среднему
бизнесу
165604
156075
9529
6,11%
Кредиты корпоративным
клиентам
33024
24506
8518
34,76%
Долговые ценные бумаги
17607
21512
-3905
-18,15%
Договоры обратного РЕПО
5807
5902
-95
-1,61%
51
За вычетом резерва на
обесценение
(177628)
(187060)
-9432
-5,04%
Итого: Кредиты и авансы
клиентам
1885738
1649440
236298
14,33%
В 2016 году выдача кредитов увеличилась на 14,33%. Большой рост по
сравнению с 2015 годом показало кредитование корпоративных клиентов
(+34,76%). Отрицательная динамика наблюдается в кредитовании на покупку
автомобиля – снижение на 8,64% в 2016 году по сравнению с 2015 г. По
состоянию на 31 декабря 2016 и 2015 гг. на 10 крупнейших заёмщиков
приходилось 34 407 млн руб. и 31 802 млн руб. соответственно, что составляет
1,67% и 1,73% соответственно, от общей величины кредитов и авансов
клиентам.
Срочность кредитных операций определяется Банком с точки зрения
минимизации кредитных рисков так, чтобы клиент имел возможность вернуть
Банку возложенные на него кредитные обязательства в полном объёме к
установленному сроку. В рамках долгосрочных кредитных проектов Банк
выбирает осторожную линию поведения с максимальной минимизацией
возможных кредитных рисков.
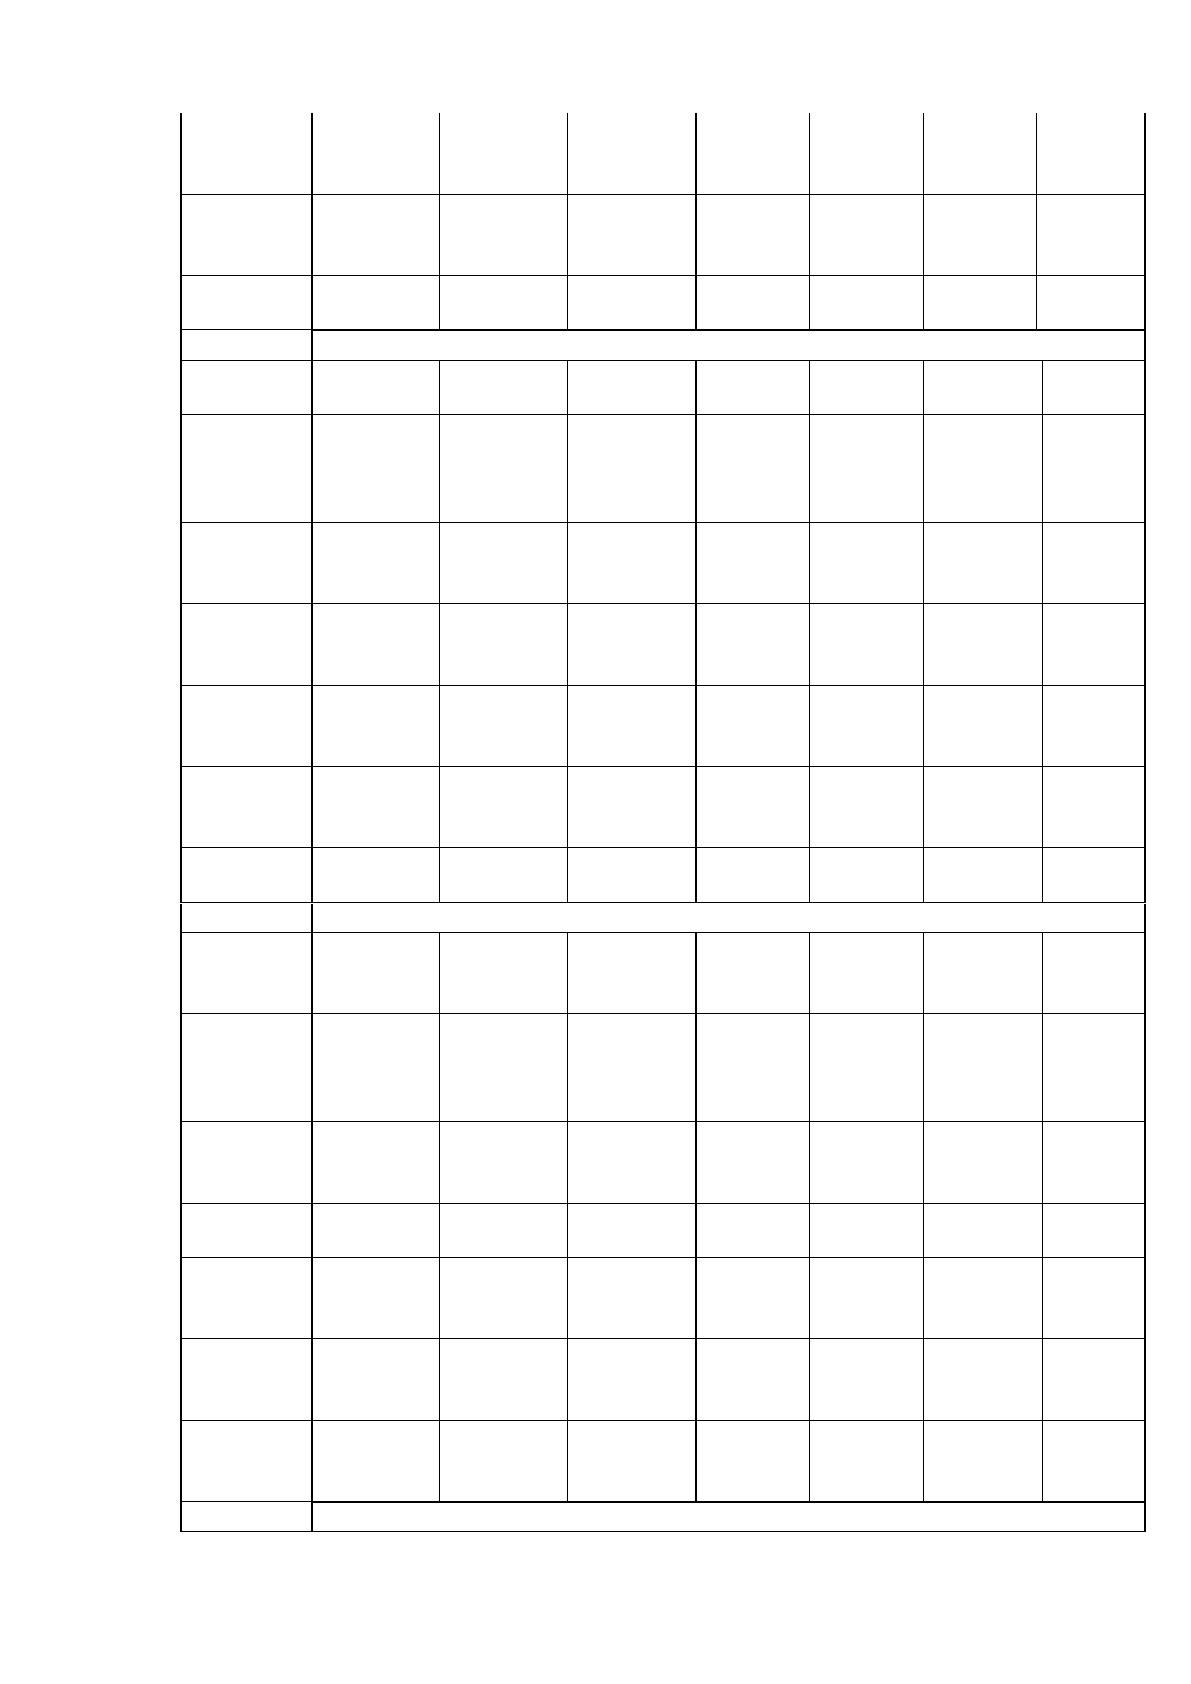
Ниже, в Таблице 4 приведена статистика ссудной задолженности,
распределённой по срокам погашения.
Таблица 4
Ссудная задолженность на 01.01.2017 года по срокам
погашения, млн. рублей
на
01.01.2
017
на
01.01.2
016
на
01.01.2
015
Приро
ст на
01.01.
2017
Приро
ст на
01.01.
2016
%
прирос
та на
01.01.
2017
%
приро
ста на
01.01.
2016
Ссудная задолженность, всего
Всего
2674532
2499493
2326629
175039
172863
7,00%
7,43%
Просроч
енная
задолж
енность
225829
251731
220568
-25902
31163
-
10,29%
14,13
%
До 30
дней
82911
94743
129309
-11832
-34567
-
12,49%
-
26,73
%
От 30 до
90 дней
77573
71121
97806
6453
-26686
9,07%
-
27,28
%
52
От 90 до
180
дней
122116
200430
82844
-78315
117587
-
39,07%
141,94
%
От 180
дней до
года
209773
427363
185680
-
217590
241683
-
50,91%
130,16
%
Свыше
1 года
1956330
1454104
1610422
502226
-
156317
34,54%
-9,71%
Ссудная задолженность кредитных организаций
Всего
801462
835564
600611
-34102
234953
-4,08%
39,12
%
Просроч
енная
задолж
енность
0
0
0
0
0
-
-
До 30
дней
19522
5903
98951
13619
-93049
230,73
%
-
94,03
%
От 30 до
90 дней
15020
22195
67948
-7176
-45753
-32,33%
-
67,34
%
От 90 до
180
дней
35148
100583
24633
-65435
75950
-65,06%
308,32
%
От 180
дней до
года
54720
268111
37598
-
213391
230513
-79,59%
613,10
%
Свыше
1 года
677052
438771
371480
238281
67292
54,31%
18,11
%
Ссудная задолженность юридических лиц
Всего
258306
248139
300986
10167
-52846
4,10%
-
17,56
%
Просроч
енная
задолж
енность
30734
29735
31894
999
-2159
3,36%
-
6,77%
До 30
дней
24502
3724
5938
20778
-221
557,88
%
-
37,28
%
От 30 до
90 дней
13662
11954
5574
1708
6380
14,29%
114,47
%
От 90 до
180
дней
28593
47616
11255
-19022
36360
-39,95%
323,04
%
От 180
дней до
года
37442
41594
50318
-4153
-8724
-9,98%
-
17,34
%
Свыше
1 года
123373
113516
196006
9857
-82490
8,68%
-
42,09
%
Ссудная задолженность физических лиц
53
Всего
161464
1415789
1425033
-
125432
5
-9244
-88,60%
-
0,65%
Просроч
енная
задолж
енность
195095
221996
188674
-26901
33322
-12,12%
17,66
%
До 30
дней
38887
85116
24420
-46229
60696
-54,31%
248,55
%
От 30 до
90 дней
48892
36972
24284
11920
12687
32,24%
52,25
%
От 90 до
180
дней
58374
52232
46955
6143
5277
11,76%
11,24
%
От 180
дней до
года
117611
117657
97763
-46
19894
-0,04%
20,35
%
Свыше
1 года
1155905
901817
1042936
254088
-
141119
28,18%
-
13,53
%
Проанализировав данную таблицу, мы можем заметить, что общая
ссудная задолженность из года в год показывает положительную динамику. За
2016 год был активный рост кредитов, сроком свыше 1 года, на 34,54%
относительно 2015 года. А 2015 год показал наибольшую положительную
динамику в кредитовании сроком от 90 до 180 дней, а также от 180 дней до
года, - 141,94% и 130,16% соответственно.
Ссудная задолженность кредитных организаций характеризуется
отсутствием просроченной задолженности. Максимальный объём выданных
ссуд по итогам 2016 года достиг прироста в 230,73% в сравнении с 2015 годом.
Однако в совокупности ссудные задолженности кредитных организаций
снизились на 4,08% в сравнении с 2015 годом. На 01.01.2016 наблюдалась
отличная динамика роста кредитования кредитных организаций с процентом
прироста в 39,12%. Кредиты сроком от 180 дней до года получили наибольший
прирост в 613,10%.
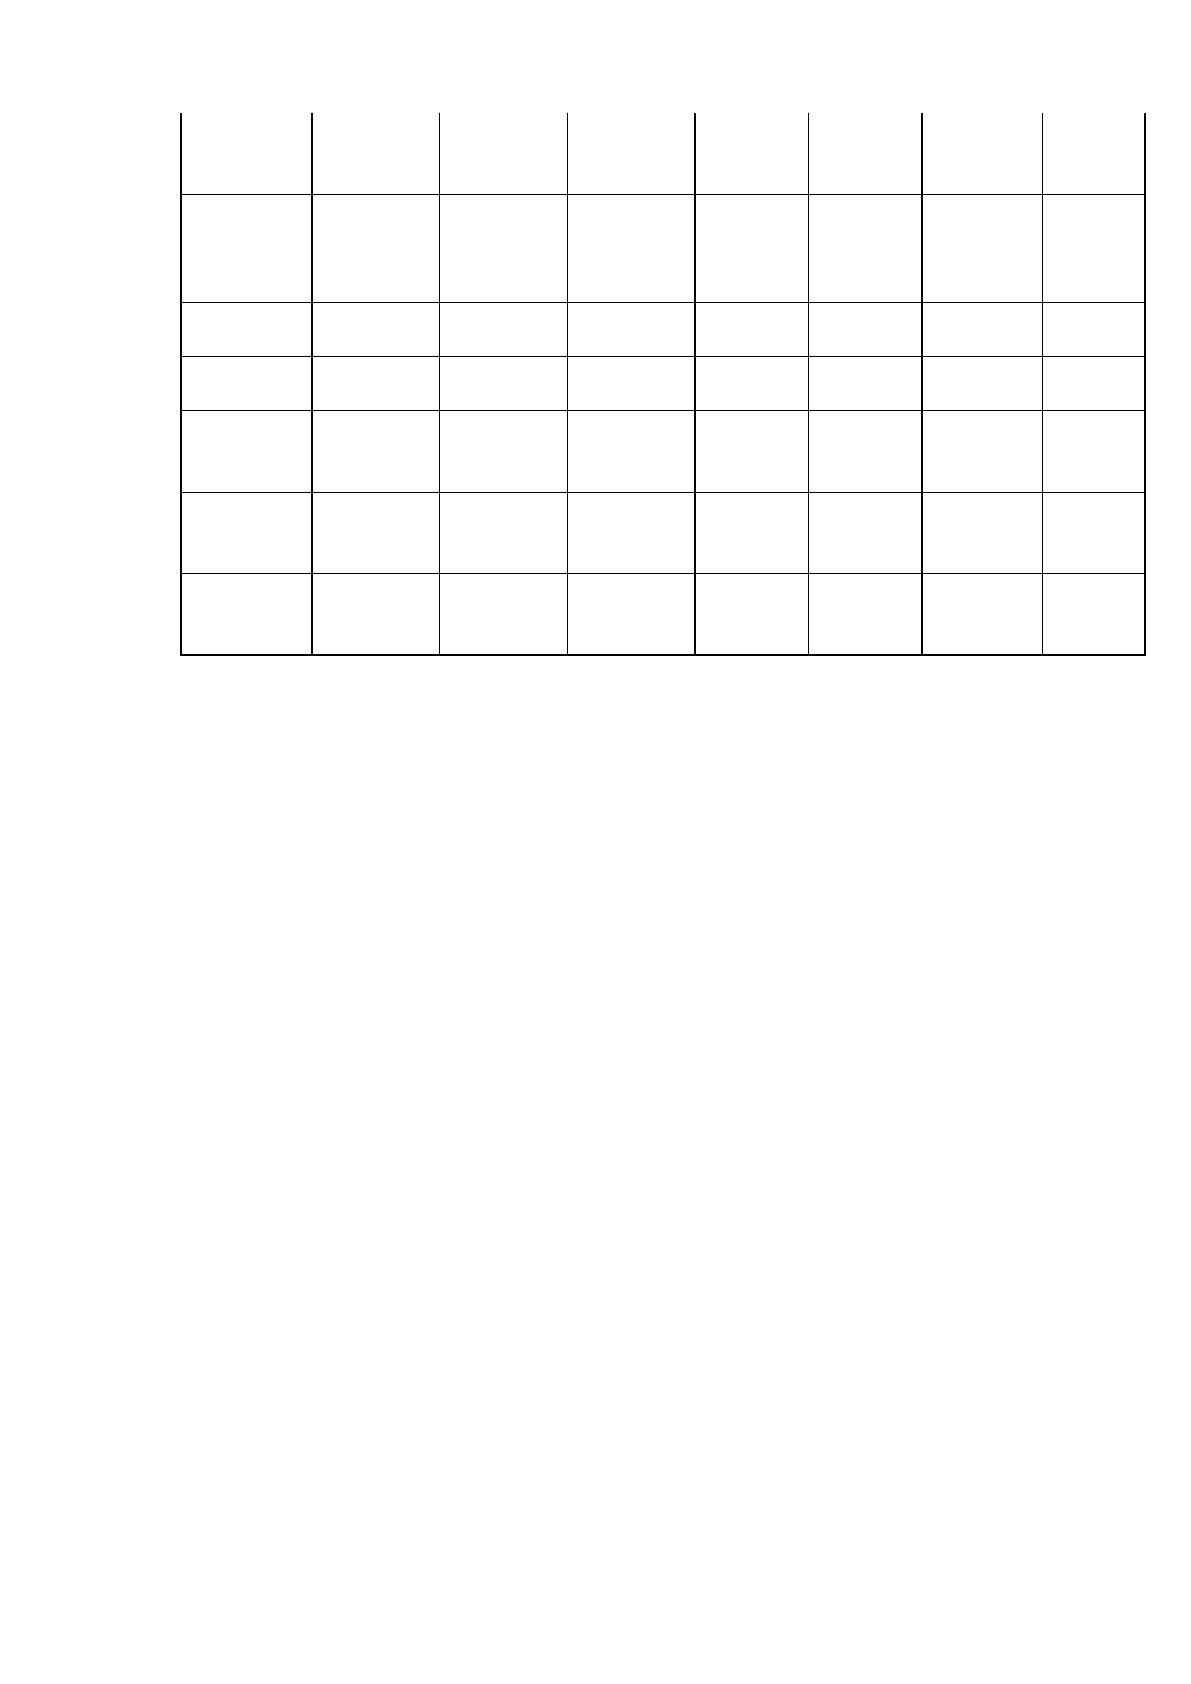
Ссуды юридических лиц по итогам 2016 года вышли на прирост в
4,10%. Максимальный спрос получили ссуды сроком до 30 дней (прирост
составил 557,86%).
Ссудная задолженность физических лиц напротив уменьшилась на 1 254
325 132 тыс. руб. по сравнению с 2015 годом. Наибольший прирост имеет
54
ссудная задолженность физических лиц сроком от 30 до 90 дней (32,24%) и
свыше 1 года (28,18%).
Объём и структура ссуд, ссудной и приравненной к ней задолженности
Банка ВТБ24 за период с 2014 по 2017 года представлены в Приложении 1.
Проведя анализ приведённых данных по структуре и сумме кредитного
портфеля ВТБ24 (ПАО) за последние годы, можно отметить, что в 2016 году на
рынке кредитов наблюдалось сокращение кредитования предприятий и
организаций и заметное оживление кредитования населения. Портфель
кредитов, предоставленных физическим лицам, за 2016 год вырос на 1,1%
(+1,4% без учёта переоценки) и на 01.01.2017 года составил 10 804 млрд
рублей. Объём портфеля кредитов, предоставленных нефинансовым
организациям, за год сократился на 9,5% (-3,6% без учёта переоценки) и
составил 30 135 млрд рублей. При этом объём просроченной задолженности по
кредитам населению за 2016 год сократился на 0,7%, а по кредитам
нефинансовым организациям – на 4,1%.
Прибыль банковского сектора за 2016 год составила 930 млрд рублей,
что в 4,8 раза превышает прибыль предыдущего года. При этом прирост
созданных кредитными организациями резервов на возможные потери составил
188 млрд руб. или 3,5% за 2016 год. Для сравнения в 2015 году резервы
выросли на 1 352 млрд рублей или на 33,4%.
По итогам 2016 года ВТБ24 увеличил свой розничный кредитный
портфель на 9,8% – до 1 687,1 млрд рублей (с учетом цессии) и сохранил второе
место на российском рынке розничного кредитования, увеличив свою долю
рынка на 1,24 п. п. – до 15,62%.
В настоящее время продуктовое предложение Банка является одним из
самых широких на рынке, охватывает большинство его сегментов и способно
удовлетворить практически любую потребность клиентов.
Кредитование наличными. В 2016 году Банк ВТБ24 продолжил
оптимизацию продуктовой линейки, а также совершенствовал систему
ценообразования в рамках потребительского кредитования населения. Помимо
Источник: https://baza.diplomsite.ru/previewfile/3588