Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
47
Продолжение таблицы 17
1
2
3
4
5
6
Потребительские и прочие
ссуды
млрд. руб.
111,07
1325,21
53,01
1489,15
Кредитные карты и овердрафты
млрд. руб.
33,08
419,29
38,65
491,06
Автокредитование
млрд. руб.
87,20
34,23
2,65
124,05
Итого
млрд. руб.
2474,20
9525,90
5825,80
17825,90
На основании информации по непросроченным коммерческим кредитам
для юридических лиц были сформированы 3 группы качества ссуд. Характери-
стика групп представлена в таблице 18.
Таблица 18
Характеристика групп качества непросроченных кредитов
коммерческого банка ПАО «Сбербанк России»
Группа
Уровень ликвидности,
рентабельности
Показатель
достаточности
капитала
Вероятность
нарушения
условий
кредитного
договора
Уровень
качества
I
высокий
высокий
низкая
наилучший
II
средний
средний
средняя
хороший
III
удовлетворительный
умеренный
средняя
низкий
Следует отметить, что наибольшее предпочтение отдается первой группе
качества, что обусловлено, высокими показателями уровня рентабельности и
ликвидности заемщиков и низкими процентами вероятности нарушений условий
кредитного договора, однако на практике доля первой группы качественных ссуд
составляет порядка 10-20%. Наибольшую долю в структуре занимает вторая
группа - 60-70%, которая характеризуется средними показателями уровня рента-
бельности и ликвидности заемщиков. В третью группу попадают «проблемные
кредиты» с долей от 10% до 20%.
В оценке качества кредитного портфеля коммерческого банка ПАО «Сбер-
банк России» важно проанализировать сумму неработающих кредитов, так как с
их увеличением растет и доля формирования резерва. Это приводит к уменьше-
нию прибыли банка и ухудшению качества кредитного портфеля. Внутренняя
оценка кредитного риска заемщика производится для определения неработаю-
щих кредитов. Под неработающим кредитом следует понимать просрочку пла-
тежа по основной сумме долга и/или процентам более чем на 90 дней. Состав
48
неработающих кредитов коммерческого банка ПАО «Сбербанк России» по со-
стоянию на конец 2018 г. приведен в таблице 19.
Таблица 19
Состав неработающих кредитов коммерческого банка ПАО
«Сбербанк России», 2018 г.
Показатель
Кредиты
до вычета
резерва
под обес-
ценение
Резерв
под обес-
ценение
Кредиты
за выче-
том ре-
зерва
под обес-
ценение
Отноше-
ние ре-
зерва к
сумме
кредитов
до вычета
резерва,
%
Кредиты юридическим лицам
Коммерческое кредитование
572,90
(453,50)
119,40
79,20
Специализированное кредитование
153,30
(103,20)
50,10
67,30
Кредиты физическим лицам
Жилищное кредитование
64,10
(51,70)
12,40
80,70
Потребительские и прочие ссуды
132,70
(115,20)
17,50
86,80
Кредитные карты и овердрафты
57,70
(49,80)
7,90
86,30
Автокредитование
12,40
(10,90)
1,50
87,90
Итого неработающих кредитов и аван-
сов клиентам
993,10
(784,30)
208,80
79,00
В таблице 20 представлены аналитические данные динамики резерва под
обесценение кредитного портфеля на конец 2018 г. Экономический спад и сни-
жение реальных доходов населения обнажили проблему качества кредитного
портфеля коммерческих банков. Доля просроченных кредитов относительно не-
большая благодаря высоким темпам роста кредитования. Однако ухудшение фи-
нансового положения ряда крупных заемщиков потребовало реструктуризации
предоставленных кредитов. Это сказывается на ухудшении качества портфеля.
Следующим этапом анализа является исследование концентрации кредит-
ного портфеля коммерческого банка ПАО «Сбербанк России». В таблице 21
представлена структура кредитного портфеля коммерческого банка ПАО «Сбер-
банк России» по отраслям экономики в соответствии с Общероссийским класси-
фикатором видов экономической деятельности (ОКВЭД).
Анализ структуры кредитного портфеля проводится с целью выявления
концентрации кредитных операций в одном сегменте, определения доли круп-
ных ссуд, а также доли проблемных кредитов.
49
Таблица 20
Анализ изменения резерва под обесценение кредитного портфеля
коммерческого банка ПАО «Сбербанк России», 2018 г.
Показатель
Коммер-
ческое
креди-
тование
юриди-
ческих
лиц
Специа-
лизиро-
ванное
креди-
тование
юриди-
ческих
лиц
Жи-
лищ-
ное
креди-
това-
ние
физи-
ческих
лиц
Потре-
би-
тель-
ские и
прочие
ссуды
физи-
ческим
лицам
Кредит-
ные
карты и
овердра
фты
Авто-
креди-
това-
ние
физи-
ческих
лиц
Итого
1
2
3
4
5
6
7
8
Резерв под обесценение
кредитного портфеля на
2017 г.
456,4
221,4
39,6
105,6
38,20
8,30
869,50
Чистый расход от создания
резерва под обесценение
кредитного портфеля в тече-
ние года
325,4
44,11
20,1
53,69
25,70
4,10
473,10
Восстановление ранее спи-
санных кредитов
1,30
0,60
3,60
1,70
-
0,60
7,80
Кредиты и авансы клиентам,
списанные в течение года
(82,4)
(26,1)
(4,9)
(25,9)
(5,8)
(1,0)
(146,1)
Переводы в активы, удержи-
ваемые для продажи
(2,9)
(3,2)
(0,5)
(0,3)
(0,1)
-
(7,0)
Эффект пересчета валют
(1,6)
0,1
(0,6)
0,5
0,6
0,2
(0,8)
Резерв под обесценение
кредитного портфеля на
2018 г.
696,2
236,9
57,3
135,3
58,6
12,2
1196,5
Таблица 21
Концентрация кредитного портфеля коммерческого банка ПАО
«Сбербанк России»
Отрасль
2017 г.
2018 г.
Темп изменения
млрд. руб.
%
млрд. руб.
%
+/-
%
1
2
3
4
5
6
7
Физические лица
5958,9
26,00
7432,7
24,90
118,30
-1,10
Услуги
3700,60
19,90
3843,10
19,30
142,50
-0,60
Торговля
2017,20
10,80
2134,60
10,70
117,40
-0,10
Энергетика
961,90
5,20
1180,40
5,90
218,50
0,70
Пищевая промышленность
и сельское хозяйство
1041,00
5,60
1062,80
5,30
21,80
-0,30
Автомобилестроение
920,60
4,90
976,20
4,90
55,60
-
Государственные и муници-
пальные учреждения
837,50
4,50
899,50
4,50
62,00
-
Металлургия
752,70
4,00
883,10
4,40
130,40
0,40
Строительство
688,30
3,70
715,10
3,60
26,80
-0,10
50
Продолжение таблицы 21
1
2
3
4
5
6
7
Промышленность, в том
числе, космическая и авиа-
ционная
619,80
3,30
702,40
3,50
82,60
0,20
Нефтегазовая
промышленность
470,00
2,50
616,50
3,10
146,50
0,60
Химическая промышлен-
ность
537,80
2,90
575,10
2,90
37,30
-
Телекоммуникации
484,90
2,60
447,10
2,20
-37,80
-0,40
Деревообрабатывающая
промышленность
89,50
0,50
78,00
0,40
-11,50
-0,10
Прочее
657,00
3,60
844,80
4,40
187,80
0,80
Итого кредитов и авансов
клиентам
18096,1
100,00
21082,3
100,00
2986,2
-
Это повышает степень совокупного кредитного риска, что неблагоприятно
сказывается на качестве кредитного портфеля. Следует отметить, что в отрасль
«Услуги» включены кредиты, выданные финансовым, страховым и прочим ком-
паниям, предоставляющим услуги, а также кредиты, выданные холдинговым и
многопрофильным организациям. Из данных таблицы 19 следует, что кредитный
портфель группы за период с 2017 г. по 2018 г. увеличился на 142,5 млрд. руб.
Крупнейшими отраслями в структуре кредитного портфеля являются тор-
говля и услуги с долями примерно 10,70% и 19,30% соответственно.
Значительный рост кредитов отмечался в отрасли нефтегазовой промыш-
ленности (на 146,50 млрд. руб.), энергетике (на 218,50 млрд. руб.).
В заключение анализа кредитного портфеля коммерческого банка ПАО
«Сбербанк России» следует представить рисунок 14, который отражает струк-
туру неработающих активов по зонам проблемности. Далее необходимо более
подробно оценить качество кредитного портфеля. В приложении 3 представлены
основные показатели для расчета коэффициентов оценки качества кредитного
портфеля коммерческого банка ПАО «Сбербанк России» за исследуемый период
(с 2017 г. по 2018 г.). Расчет коэффициентов проводился согласно формулам,
представленным в приложении 4.
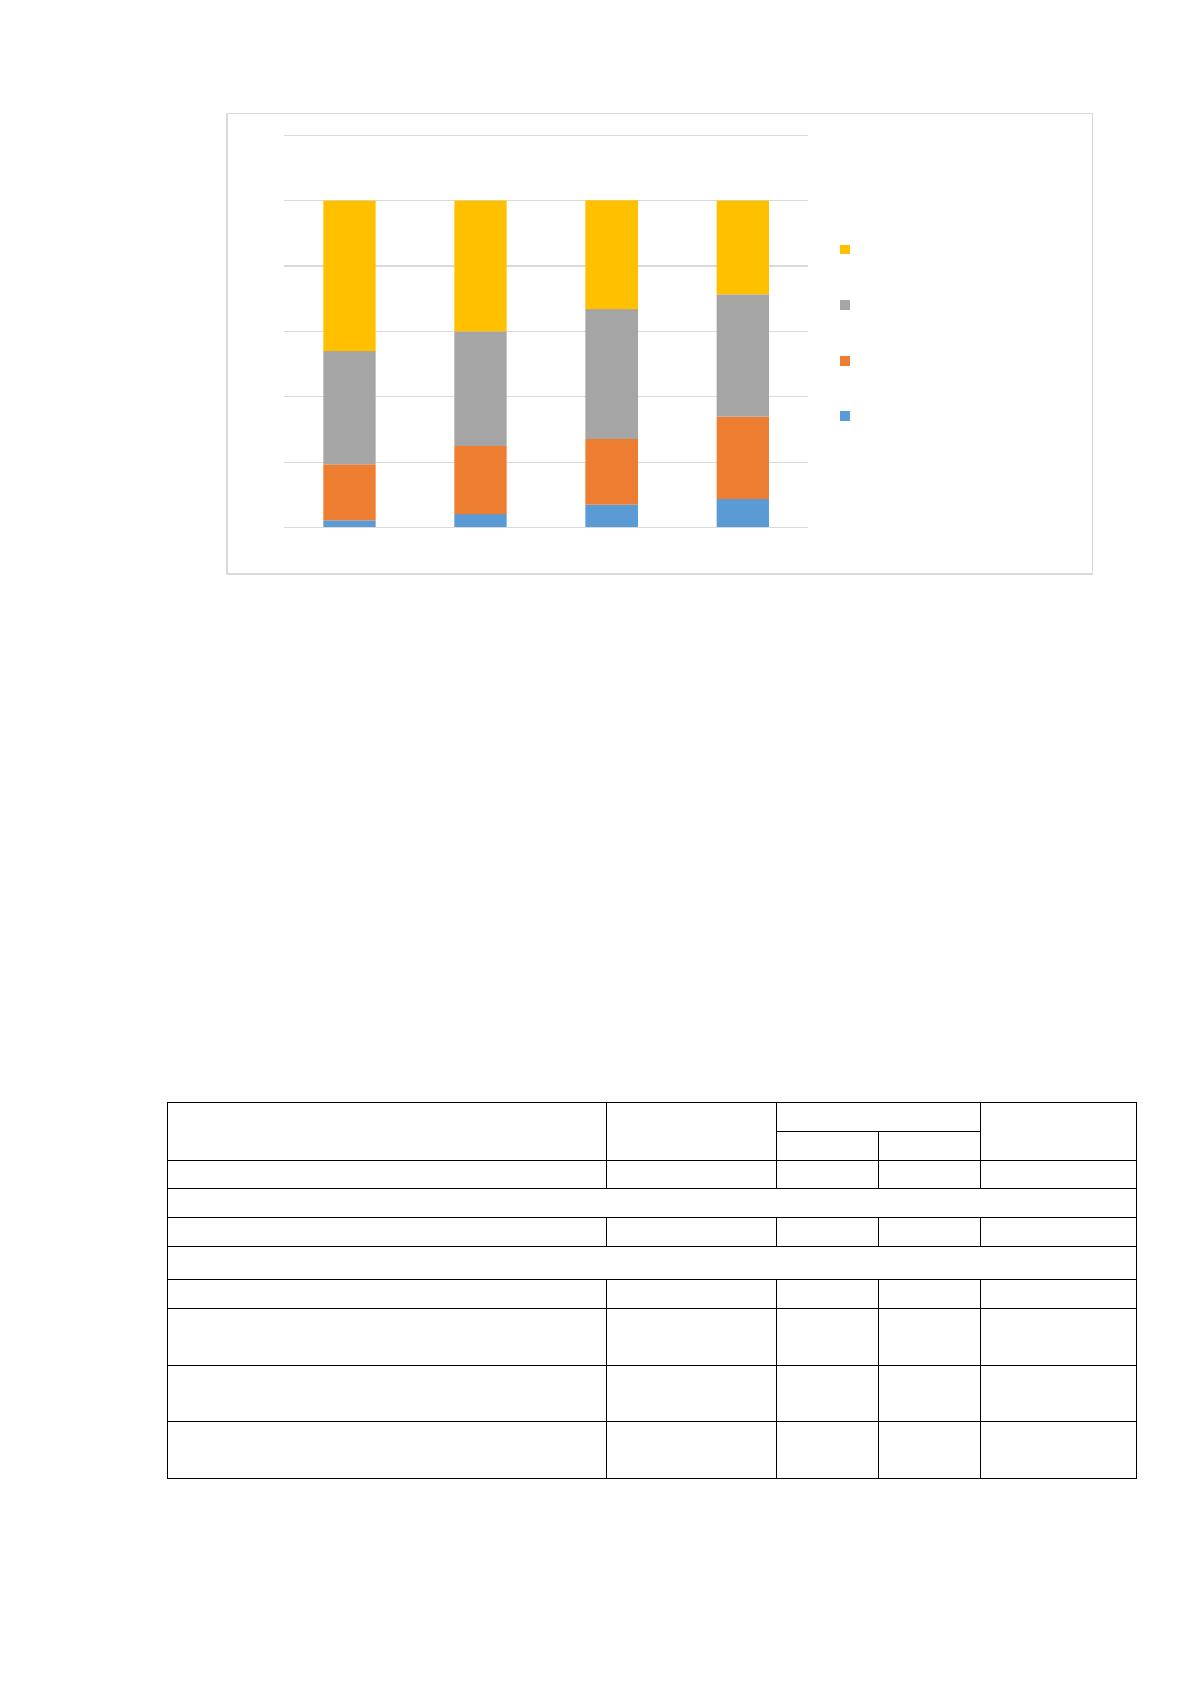
51
Рис.14. Структура неработающих активов коммерческого банка
ПАО «Сбербанк России» по зонам проблемности
На основании анализа гистограммы, представленной на рис.14, можно сде-
лать вывод, что наибольшую долю в структуре неработающих активов по зонам
проблемности занимают работающие кредиты (37,40% на конец 4 квартала 2018
г.), однако наблюдается негативная тенденция повышения доли проблемных кре-
дитов (+6,5% за 2019 г.).
Расчет коэффициентов качества кредитного портфеля коммерческого
банка ПАО «Сбербанк России» представлен в таблице 22.
Таблица 22
Анализ качества кредитного портфеля коммерческого банка ПАО
«Сбербанк России»
Коэффициент оценки
Норма
Значение
Отклонение,
+/-
2017
2018
1
2
3
4
5
Оценка кредитной активности банка
Уровень кредитной активности банка
> 0,40
0,740
0,739
-0,001
Оценка рискованности кредитной деятельности банка
Коэффициент опережения
> 1,00
1,120
0,990
-0,130
Коэффициент «агрессивности- осто-
рожности» кредитной политики
банка
60% - 70%
88,000
88,000
-
Показатель соотношения кредитных
вложений к собственным средствам
банка
> 80%
641,000
854,000
+213,000
Коэффициент риска кредитного
портфеля
0,60 - 1,00
0,940
0,950
+0,010
2,2
4,1
7
8,7
17,1
20,9
20,1
25,2
34,7
35
39,7
37,4
46
40
33,3
28,7
0
20
40
60
80
100
120
1 кв. 2018 г. 2 кв. 2018 г. 3 кв. 2018 г. 4 кв. 2018 г.
Нет просроченных кредитов
Работающие кредиты
Возможны проблемы с
платежами
Проблемы с платежами по
кредитам
Источник: https://baza.diplomsite.ru/previewfile/3465