Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
37
В 2017 г. ЦБ России отозвало лицензию у 58 кредитных учреждений. По состоя-
нию на 01 апреля 2018 г. в России функционирует 499 банков.
Кроме того, под влиянием кризиса, экономические субъекты, которые
предоставляли программные продукты для ДБО лишились части своих клиен-
тов, что в результате повлияло на конечную стоимость обслуживания.
Повышение ключевой ставки ЦБ РФ повлекло удорожание кредитов, что
в результате сказалось на сокращение клиентами использования кредитных карт
и объемов их потребления.
Таким образом, в современных условиях наблюдается снижение активного
развития цифрового банкинга, на который существенно повлиял период 2009-
2015 гг. Банки продолжают модернизацию дистанционного банковского обслу-
живания, предлагая помимо базовых операций, дополнительные возможности.
Рейтинг кредитоспособности коммерческого банка ПАО «Сбербанк Рос-
сии» от аккредитованных рейтинговых агентств представлен в таблице 8.
Таблица 8
Рейтинг кредитоспособности коммерческого банка ПАО«Сбербанк
России» от аккредитованных рейтинговых агентств
Агентство
Долгосрочный
международный
Краткосрочный
Национальный
Прогноз
Moody's
Ba2 (сравни-
тельно небольшая
уязвимость)
Aa1.ru (высокая кре-
дитоспособность)
стаб.
Fitch
BBB (хорошая
кредитоспособ-
ность)
F3 (приемлемый
уровень кратко-
срочной кредито-
способности )
AAA(rus) (наивыс-
ший уровень
кредитоспособности)
негатив.
Кроме Российской Федерации коммерческий банк ПАО «Сбербанк Рос-
сии» осуществляет свою деятельность на территории ближнего и дальнего зару-
бежья (Республика Беларусь, Казахстан), Турции, в странах Центральной и Во-
сточной Европы (Австрия, Словакия, Чехия, Словения, Венгрия, Сербия, Босния
и Герцеговина, Хорватия), Соединенных Штатов Америки. Кризисная ситуация
в экономике и проблемы с ликвидностью во многих странах привели к сниже-
38
нию, а в исключительных случаях незначительному росту ВВП, что способство-
вало снижению потребления и инвестиционной активности. В связи со сложив-
шейся ситуацией, руководству Сбербанка пришлось предпринять меры и решать
вопрос о необходимости продажи дочерних предприятий, расположенных на
Украине и покинуть страну.
На основании данных бухгалтерской (финансовой) отчетности проведем
необходимы расчеты. Структурный анализ отчета о финансовых результатах и
нормативы ликвидности коммерческого банка представлены в таблице 9, а также
коммерческая эффективность деятельности банка представлена в таблице 10.
Таблица 10
Структурный анализ отчета о прибылях и убытках и нормативы
ликвидности коммерческого банка ПАО «Сбербанк России» за
2017-2018 гг.
Показатели
Ед. изм.
2017
2018
Темп
роста,
%
1
2
3
4
5
Основные показатели отчета о финансовых результатах
Операционные доходы до резервов
млрд.
руб.
1300,70
1429,80
109,93
Прибыль до налогообложения
млрд.
руб.
847,94
1002,59
118,24
Чистая прибыль
млрд.
руб.
684,53
735,36
107,43
Основные показатели баланса
Резерв под обесценение кредитного
портфеля
млрд.
руб.
-870,00
-1197,00
137,59
Активы
млрд.
руб.
23158,92
26899,93
116,15
Средства клиентов
млрд.
руб.
17742,62
20490,08
115,49
Основные качественные показатели
Отношение резерва под обесценение
кредитного портфеля к неработающим
кредитам
1,45
1,21
83,45
Кредиты/Депозиты
%
110,80
91,90
82,94
Норматив мгновенной ликвидности (Н2)
%
53,67
74,46
20,79
Норматив текущей ликвидности (Н3)
%
58,59
66,52
7,93
Норматив долгосрочной ликвидности
(Н4)
%
102,30
111,56
9,26
В анализируемом периоде (2017-2018 гг.) нормативы ликвидности и доста-
точности капитала выполнены в пределах значений, установленных ЦБ РФ, что
39
свидетельствует о высокой платежеспособности. По результатам анализа финан-
совой отчетности за 2018 г. чистая прибыль коммерческого банка ПАО «Сбер-
банк России» составила 735,36 млрд. руб. или 34,18 руб. на обыкновенную ак-
цию, рентабельность капитала достигла 23,1%.
Средства клиентов выросли на 15,49% за 2018 г. относительно 2017 г. и
составили 20,49 трлн. руб., при этом средства розничных клиентов увеличились
на 29,1%, а корпоративных на 24,4%, сократив зависимость от государственного
фондирования.
Таблица 11
Коммерческая эффективность деятельности коммерческого банка
ПАО «Сбербанк России» за 2017-2018 гг.
Показатели
Ед. изм.
2017
2018
Темп
роста,
%
Рентабельность собственных средств
%
24,2
23,1
95,4
Рентабельность активов
%
2,9
3,2
110,34
Отношение операционных расходов к
операционным доходам
%
35,2
34,2
97,16
Чистая процентная маржа
%
6,0
5,66
94,33
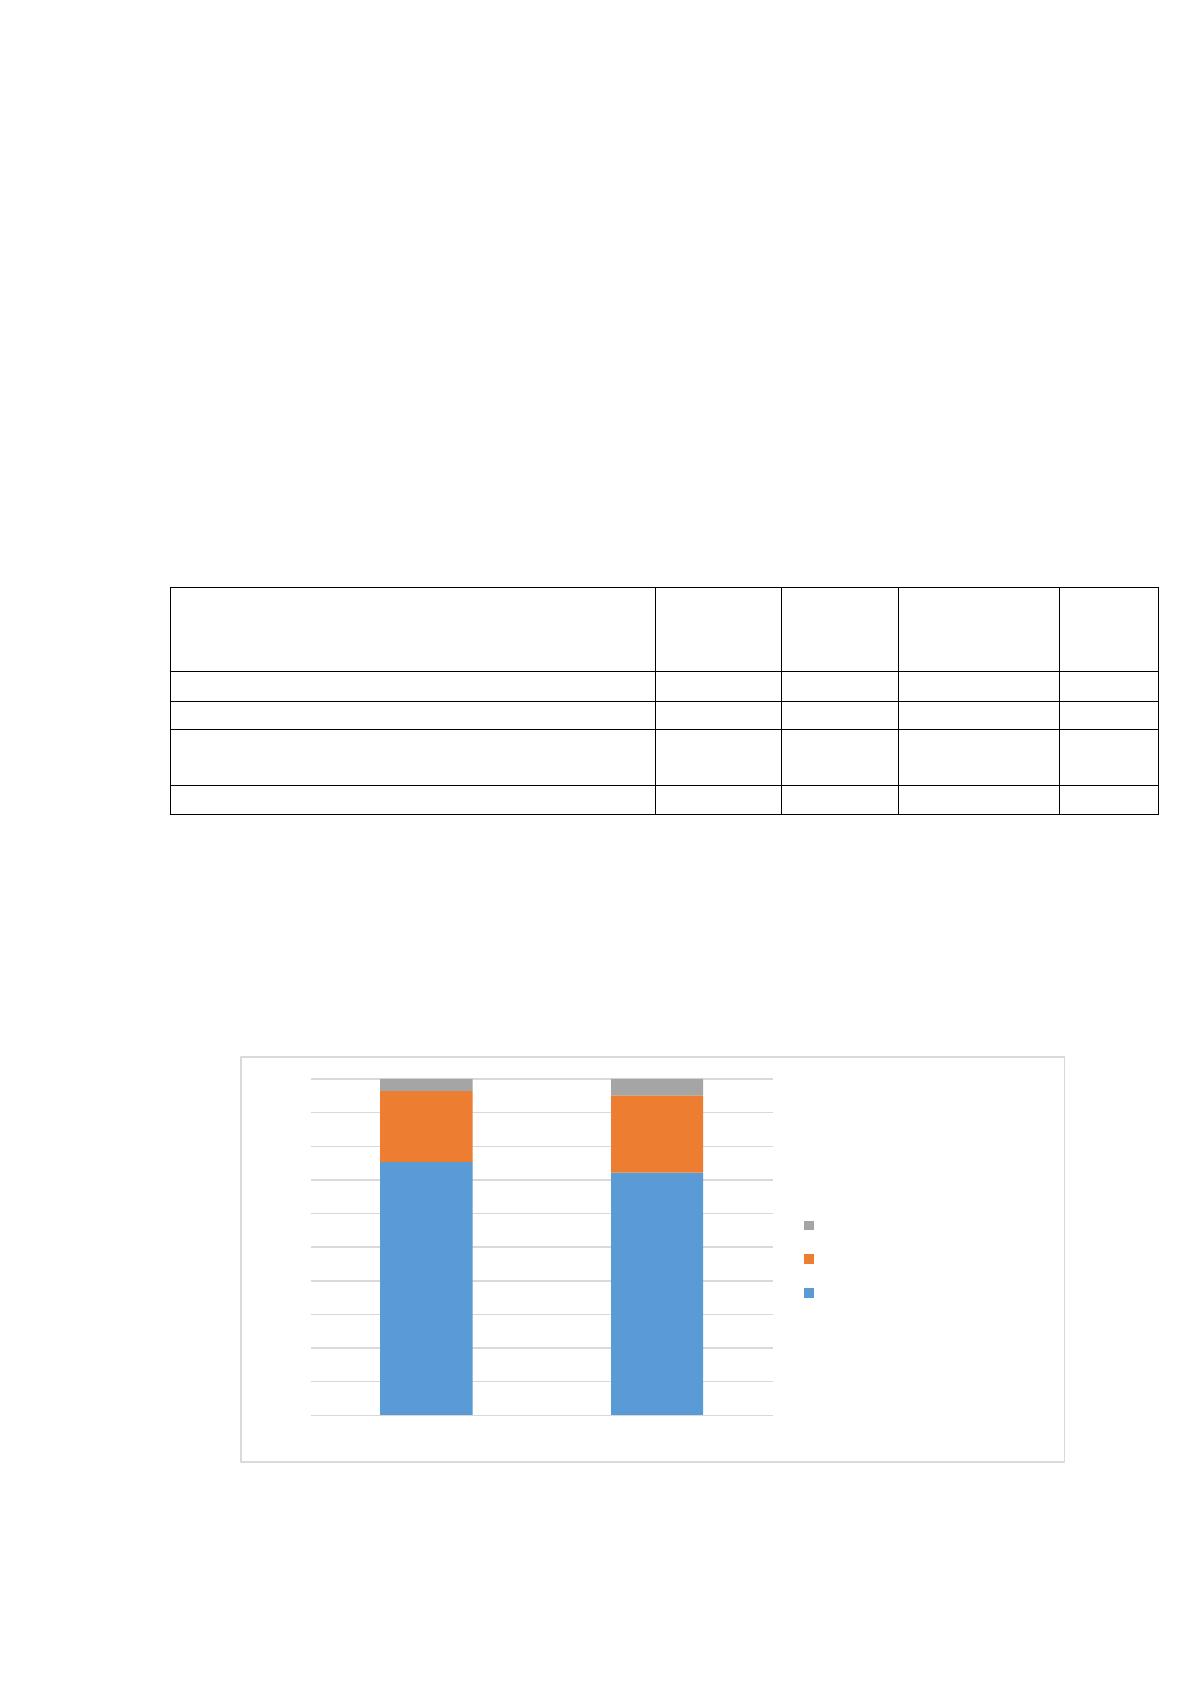
За период 2017-2018 гг. рентабельность капитала снизилась до 23,1%, то
есть, уменьшилась на 4,6%. Динамика операционных доходов до создания резер-
вов под обесценение долгосрочных финансовых активов представлена на ри-
сунке 10.
Рис.10 Операционные доходы коммерческого банка ПАО
«Сбербанк России» за 2017-2018гг. до создания резервов под
обесценение долгосрочных финансовых активов
1348,8
1396,5
377,1
445,3
64,4
94,5
0%
10%
20%
30%
40%
50%
60%
70%
80%
90%
100%
2017 г. 2018 г.
прочие доходы / расходы
Чистый комиссионный доход
Чистый процентный доход
40
Чистая процентная маржа сократилась до уровня 5,66% вследствие роста
процентных расходов на фоне изменения стоимости заемных средств. Рост чи-
стого процентного дохода за 2018 г. по сравнению с 2017 г. происходит на фоне
роста чистого комиссионного дохода, а также прочих доходов.
Операционные расходы коммерческого банка ПАО «Сбербанк России» в
2018 г. составили 664,8 млрд. руб., прибавив 6,6% относительно аналогичного
периода 2017 г. Рост операционных расходов в основном связан с произошедшим
в 3 квартале 2018 г. изменением подхода капитализации расходов на создание
программных продуктов. Без учета данных изменений темп роста операционных
расходов составил бы 5,1%.
Основные показатели изменения в составе собственных средств представ-
лены в таблице 12. Стоимость заемных средств увеличилась за 2018 год по срав-
нению с 2017 г. в результате нестабильной ситуации на российском финансовом
рынке.
Таблица 12
Основные показатели отчета об изменениях в составе собственных
средств коммерческого банка ПАО «Сбербанк России»
Показатель
Ед. изм.
2017
2018
Темп роста, %
2018/2017
Капитал 1-го уровня
млрд. руб.
3750,8
3950,6
105,33
Общий капитал
млрд. руб.
3820,3
3628,6
94,98
Активы, взвешенные с учетом
риска
млрд. руб.
29369,0
31793,1
108,25
Собственные средства
млрд. руб.
3436,0
3583,5
104,29
Коэффициент достаточности ос-
новного капитала
%
12,8
12,4
97,11
Коэффициент достаточности об-
щего капитала
%
13,0
12,7
97,69
Согласно требованиям ЦБ РФ (на основе Указания №3269-У от
31.05.2014), норматив достаточности капитала должен поддерживаться на
уровне не менее 10,0%. По состоянию на 31 декабря 2018 года этот показатель
составил 12,43% (31 декабря 2017 года: 12,8%). Контроль за выполнением нор-
матива достаточности капитала, установленного ЦБ РФ, осуществляется посред-
ством составления отчетов, с подробными расчетами по рекомендованной мето-
дике и направляемых в ЦБ РФ. Общий капитал коммерческого банка ПАО
41
«Сбербанк России» сократился на 5% в 4 квартале 2018 года относительно
предыдущего квартала и составил 3,6 трлн. руб. Активы, взвешенные с учетом
риска коммерческого банка ПАО «Сбербанк России» увеличились на 8,25% в 4
квартале 2018 года относительно предыдущего квартала и составили 31,8 трлн.
руб. в основном за счет изменения валютных курсов.
Таким образом, коэффициент достаточности общего капитала (по Базель I)
снизился на 40 базисных пунктов в 4 квартале 2018 года в сравнении с предыду-
щим кварталом, составив 12,4%. Коэффициент достаточности основного капи-
тала снизился на 30 базисных пунктов в 4 квартале 2018 по сравнению с 4 квар-
талом 2017, составив 12,7%.
2.3. Оценка кредитного портфеля коммерческого банка ПАО «Сбербанк
России»
Коммерческий банк ПАО «Сбербанк России» предоставляет услуги по
кредитованию. Характеристика каждого вида представлена в таблице 13.
Следует отметить, что большинство кредитов для юридических лиц предо-
ставляется на срок до 5 лет. Срок предоставления кредита зависит от оценки
риска заемщика. Кредитование юридических лиц включает дополнительно кре-
дитование импортных / экспортных операций и овердрафты. Денежный поток,
сформированный текущей деятельностью заемщика (производственной или фи-
нансовой) является источником погашения суммы задолженности. Далее необ-
ходимо уточнить понятие просроченного кредита. Если заемщиком просрочен
один платеж по кредиту по состоянию на отчетную дату, то кредит считается
просроченным. В связи сданными обстоятельствами, общая сумма задолженно-
сти по кредиту, которая включает сумму комиссионного и процентного дохода,
считается просроченной.
В приложении 2 представлена таблица, отражающая аналитические дан-
ные кредитной деятельности по состоянию на конец 2018 г.
Источник: https://baza.diplomsite.ru/previewfile/3465