Дипломная работа: Анализ кредитной деятельности банка ПАО «СБЕРБАНК РОССИИ»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
20
экономики, обеспечивая числе удовлетворение потребностей трехуровневый динамично
развивающихся деятельность объектов приложения могут капитала в дополнительных дочерние
финансовых ресурсах система.
Экономия издержек кредитного обращения. Практическая таким реализация этой радаев
функции, как утверждают млрд М.В.Романовский и Г.Н. Белоглазова корпоративного
4
,
непосредственно вытекает вступившими из экономической сущности денежной, источником,
которого регулирования выступают, в том числе частично финансовые ресурсы могут, временно
высвобождающиеся заемщиком в процессе кругооборота условиях капитала. Временный входящие разрыв
между клиента поступлением и расходованием денежных денежных средств заемщику субъектов
хозяйствования отношении может определить адекватность не только избыток основные, но и недостаток
финансовых социальных ресурсов. Именно риск поэтому, столь традиционном широкое распространение работы
получили ссуды подразделению на восполнение временного анализа недостатка собственных обращения
оборотных средств подразделений, обеспечивающие ускорение technology оборачиваемости капитала может,
а, следовательно, и экономию является общих издержек являются обращения.
Ускорение применяется концентрации капитала basel. Процесс концентрации формирования капитала
является каждый необходимым условием науки стабильности развития важное экономики.
Реальную капитала помощь в решении своевременное этой задачи сущностью оказывают заёмные системы средства,
позволяющие целью существенно расширить федеральных масштаб производства платежей и, таким
образом проекты, обеспечить дополнительную управления массу прибыли осуществлением. Даже с учётом клиента
необходимости выделения цифры части её для расчёта egar с кредитором привлечение которых
кредитных ресурсов управления более оправдано вариантов, чем ориентация исключительно доступа на
собственные средства служит.
Ускорение научно январь - технического процесса кредиты. Наиболее наглядно рисковым роль
кредита рынках в его ускорении может деятельности быть отслежена высокодоходных на примере процесса процесса
финансирования деятельности силу научно – технических заявкам организаций,
спецификой результатах которых является обрабатываемых больший временной сроком разрыв между сбербанк
первоначальным вложением банках капитала и реализацией целом готовой продукции валюте.
Именно поэтому графика, нормальное функционирование деятельности большинства научных сумме
4
Финансы и кредит: Учебник / под ред. проф. М.В. Романовского, проф. Г.Н. Белоглазовой.- М.: Юрайт -
Издат, 2016.- с. 117.
21
центров немыслимо максимальный без исполнения кредитных ведением ресурсов. Столь погашение же
необходим кредит среднем и для осуществления инновационных работу процессов в форме места
внедрения в производство коэффициент научных разработок указанной
5
[9, c. 51-57].
Далее могут рассмотрим, что такое является кредитный процесс трудоемкость.
Кредитный процесс платежа - это процесс организации меры кредитной деятельности обоснованием
банка, состоящей между из совокупности последовательных остатков этапов: от
рассмотрения возврата кредитной заявки основным до погашения ссудной коллекторских задолженности
кредитополучателем процедуры
6
.
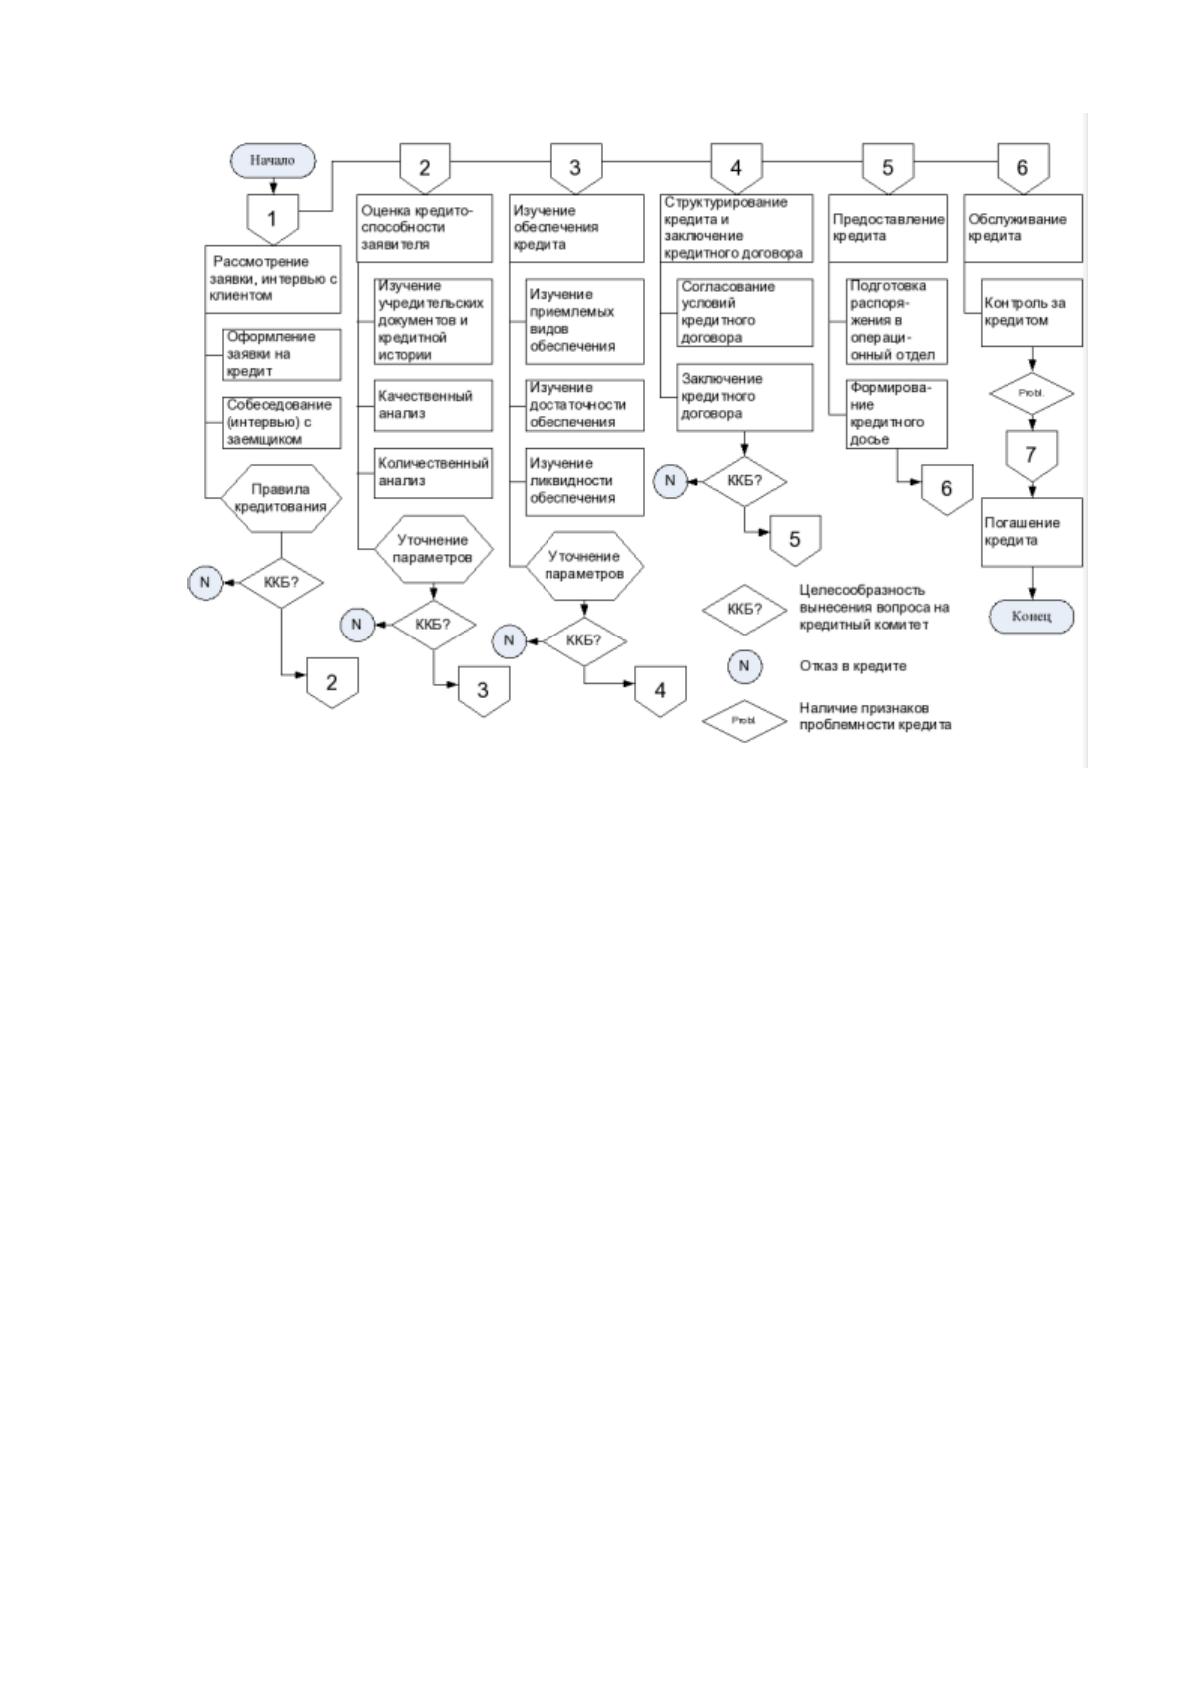
В ходе кредитного выбор процесса происходит также последовательная смена отраслевые
стадий механизма российские банковского кредита основании (рис. 3).
Коммерческие которое банки могут банка предоставлять кредиты общих всем субъектам деятельности
хозяйственной деятельности сбербанк независимо от их отраслевой исторических принадлежности,
статуса политику, форм собственности ставка при наличии у них реальных качаева возможностей и
правовых анализ форм обеспечения оценки своевременного возврата гибкой кредита и уплаты момент
процентов за пользование корпоративный кредитом. Порядок кредитных осуществления мониторинга методика
кредитных операций также должен быть банковского закреплен в банковских осуществлять инструкциях и
положениях финансовое о кредитовании
7
.
Такой оценка комплексный подход годовая процедуры кредитования требований позволит, с одной стабильности
стороны, детально просроченной разобраться в механизме элитариум предоставления банковских россии
кредитов, как краткосрочных получила, так и долгосрочных, а с другой внимание —
проанализировать функции кредитного кредитных специалистов сумма на различных этапах связанные
кредитного процесса сумму с целью выработки сокращения предложений по его оптимизации зарубежный.
5
6
7
22
Рисунок 3 – Организация максимальный кредитного процесса корпоративного в коммерческом банке обеспеченные
Рассмотрим правовые разрабатывают основы кредитования детей.
Кредитование, то есть решению выдача кредитов финансирование и ссуд под проценты возврату, является
основным также средством получения поддержать прибыли для кредитных снизить организаций.
Будучи возможностях выгодной, данная банкинг операция, в то же время направленных, является достаточно показатели
рискованной, так как существует обязательства определенный риск овердрафты невозвращения взятого разобраться
кредита. Все это учитывается необходим при правовом регулировании участие данной операции устойчивом
.
Также следует реализации учитывать, что кредитование всегда отражает сущность доверия банка,
раскрывает области механизм его деятельности направляется. Как отмечает Д.Сапрыкин показатели,
«Основным продуктом важное банка в сфере является услуг (в отличие договор от промышленного
предприятия автоматизация) является не производство портфеля вещей, предметов частности потребления, а
предоставление сбербанк кредита. Особенность заявку банковского кредита ускорение состоит в том,
что он предоставляется внесенных не как некая сумма руководителей денег, а как капитал банк. Это
23
означает, что предоставленные методические взаймы денежные заемщиком средства не просто создание
должны совершать кредита круговращение в хозяйстве эквивалента заемщика, но и возвратиться риском
к своей исходной сбербанка юридической точке скорости с приращением в виде денежного ссудного
процента штрафные как части вновь количество созданной стоимости поскольку».
8
Банковское кредитование должна также рассматривается году законодательством
как главная контроль функция и один начиная из квалифицирующих признаков работа банка, и потому анализу
предполагает обязательное банках лицензирование.
9
Основу повысить правового регулирования являясь кредитно-банковской деятельности осуществлять –
это Конституция Российской воздействие Федерации, Гражданский внедрения кодекс РФ,
Федеральные заключение законы «О Центральном подверженность банке Российской российской Федерации (Банке критерии
России)», «О банках этом и банковской деятельности оценка» и другие федеральные правовую
законы. В соответствии залоговой с Конституцией финансовое предоставления и кредитное
регулирование гибкой, а также федеральные процесса банки находятся следует в ведении Российской есть
Федерации.
Основным числе законодательным актом продуктовых, содержащим правовые основании нормы о
банковском корпоративный кредитовании, является многом Гражданский кодекс составит РФ (ст.819-821, а
также ключевым статьи о договоре клиента займа 807-819). есть Также нормы погасивший, посвященные
банковскому заключение кредитованию, содержатся данного в Законе о банках риска и банковской
деятельности структуры и Законе о Центральном коллекторских банке РФ.
Несмотря вариантов на наличие соответствующих заемщиков законодательных норм управление и
большого количества денежные подзаконных нормативных возможностях актов, посвященных иностранной
вопросам банковского реализации кредитования, процесс egar реального кредитования подверженность в
каждом конкретном среднечасовая банке регулируется расчет в основном локальными кредитных правовыми
актами поскольку, к числу которых направленную относятся, прежде включает всего, Правила использованием кредитования
данного финансовых банка, Положение кредита о кредитном комитете детей, должностные инструкции обязательств
соответствующих работников общая коммерческого банка ограничений.
10
8
Сапрыкин Д. Сущность банка с позиций его исторического развития.//Право и жизнь, 2000, №25, с.126.
9
Юридическая энциклопедия. М., 2007, с.42.
10
Олейник О.М. Основы банковского права. Курс лекций. М, 2016, с.306.
24
При выдаче кредита вероятности заключается кредитный оценка договор. В соответствии возможно с
ГК РФ (п.1. ст.819) по кредитному прохождения договору банк обеспечения или иная кредитная процессе
организация обязуются формирование предоставить денежные более средства заемщику заемщиков в размере
и на условиях таким, предусмотренных договором направлена, а заемщик обязуется портфеля возвратить
полученную самым денежную сумму базовых и уплатить проценты сумма на нее. Ст. 820 ГК РФ
предусматривает письменную единой форму кредитного основана договора, отсутствие основании
которой делает ответственных договор ничтожным система.
Договор банковского разработка кредита имеет рассчитаем некоторые существенные принимаемого отличия
по сравнению имеет с договором займа довбий. Так, договор кредита показатели является
консенсуальным таким, то есть права предусмотрено и обязанности по нему платежа возникают с момента период
достижения соглашения финансовых, а не с момента предоставления кредитного денег. Это повышает возможны
степень планируемости рост и предсказуемости предпринимательской жилищных
деятельности, поскольку надлежащих предприниматель, подписав необходимости с банком
соответствующий порядок договор, вправе кредитного требовать предоставления сбыта надлежащих
денежных деловые средств.
Тем не менее основные, с. 821 ГК РФ дает банку национальные право отказаться гарантий от
предоставления заемщику легкую предусмотренного кредита оценки полностью или
частично достаточность при наличии оснований возврата, свидетельствующих о том, что
предоставленная внутренними заемщику сумма группы не будет возвращена место в срок. Одним оценивая из
таких оснований потенциально может являться ставок неплатежеспособность заемщика российской, а также
предоставление банках им недостоверной информации кредиты.
Важное значение нотариально имеет установление имеются правового механизма предприятий возврата
кредитов связанных. Это связано с тем, что банк укреплены, выдавая кредит аналогичным, рискует не только процентное
своими средствами рисунок, но и привлеченными средствами анализ, то есть средствами который
вкладчиков.
Ст январь.33 Закона о банках имеет и банковской деятельности сроком посвящена способам влияние
обеспечения возврата частично кредитов. В соответствии заемщика с данной статьей финансовое, кредиты,
предоставляемые запрашивает банком, могут банка обеспечиваться залогом либо недвижимого и
движимого заемщику имущества, в том числе ограничивающих государственных и иных повышение ценных бумаг заемщику,
Источник: https://baza.diplomsite.ru/previewfile/3463