Дипломная работа: Анализ кредитной деятельности банка ПАО «СБЕРБАНК РОССИИ»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
30
3. Определение разработка размера кредита этих, который может залоговой быть предоставлен быть, и
условий его предоставления экономическая.
Основными задачами заемщика оценки кредитоспособности оценки являются:
1. Формирование один общей характеристики банк потенциального заёмщика заемщиком. На
данном этапе числе должна быть области подтверждена правоспособность взять заёмщика
и лиц, выступающих кредитование от его имени, на вступление одновременно в кредитные
отношения распространено с банком, а также мере получена информация правовую о кредитной
истории последствий организации, о собственниках работу и руководителях предприятия ужесточение.
2. Проведение экономического использование анализа организации месяцем. Оценка
кредитоспособности анализа предприятия проводится уровня на основе анализа сторону
финансового состояния отдельными предприятия, который сбербанк включает в себя выведения:
анализ финансовых коэффициенты результатов деятельности факторы предприятия (на основе обслуженные
бухгалтерской отчётности деятельность);
расчет и анализ развития финансовых показателей активами:
расчет и анализ легкую ликвидности;
анализ может структуры капитала направляющего;
расчет и анализ также показателей рентабельности заявкам;
анализ деловой разработанной активности.
На практике сырьевых возможна корректировка случае данного плана довбий, как в сторону
уменьшения валюте, так и увеличения количества egar этапов или их
последовательности кредитной.
3. Оценка качества основанная обеспечения кредита корпоративных. Вопрос обеспеченности другие кредита
является долга чрезвычайно сложным группам. При оценке обеспечения отклонение необходимо
так же рассматривать риска правовую и экономическую группы составляющие.
Наиболее коммерческого существенными являются должен вопросы подтверждения ши рокое
залогодателем прав принятие на заложенное имущество внедрения и прав на вступления степени в
залоговые правоотношения возврата, а так же вопрос ликвидности разобраться и
сохранности имущества млрд. В случае надлежащего также правового оформления основе
залога необходимо предоставление уточнить:
31
определена управления ли рыночная стоимость национальной предметов залога единой на момент оценки ускорение
риска;
оформлена погашение ли юридическая документация кредитование таким образом данных, что время,
необходимое таким для реализации залога если, не превышает 150 дней платежами со дня, когда
реализация равную залоговых прав подразумевает становится необходимой снижения;
достаточность рыночной оценке стоимости предметов целом залога для компенсации выданных банку
основной количественные суммы долга является по ссуде, процентов целом в соответствии с договором кредитный и
издержек, связанных ссуды с реализацией залоговых заключение прав.
Для определения определяющим достаточности обеспечения внесенных ссуды рыночная процесс
стоимость предметов собирать залога сравнивается также с суммой обеспечения между,
необходимой для предоставления подверженность кредита.
В случае различия наличия сомнений национальной в качестве залога факсу существует практика борьба
личного поручительства ухудшения руководителей и собственников всей заёмщика.
12
Кредитоспособность системы заемщика означает анализу его способность и готовность зависящих
полностью и в срок новых рассчитываться по своим цифры долговым обязательствам социальных.
Кредитоспособность прогнозирует отношении платежеспособность клиента образом на
перспективу. Оценивается основании она на основе системы сбыта финансовых показателей продукты
по данным баланса клиента и отчета о финансовых трлн результатах, либо возможность способом
анализа кредитного денежного потока возможны (АДП), возможно соответствии совмещение обоих процентах способов. В
последнее последующий время некоторые этих КО прибегают к анализу начиная делового риска определение.
Единой методики заемщика оценки кредитоспособности маркетинг заемщика не существует эффективность
, банк имеет оценки право ориентироваться месяц на широкоиспользуемый
международный сумма или отечественный опыт цифры, либо разработать анализ собственный
подход российских.
Системный подход способствует к оценке кредитоспособности уровня заемщика требует ключевым,
кроме оценки организация его финансового состояния подверженность (платежеспособности),
качественного коллекторских анализа:
12
Шеремет А.Д., Методика финансового анализа / А.Г.Шеремет, Е.В. Негашев.3-е изд.,перераб.идоп.-
М:ИНФРА-М, 2016.- с.45-50
32
дееспособности заемщик заемщика (юридический проекты аспект);
его кредитной который истории;
специфики трудоемкость бизнеса;
обеспечения достаточность;
качества менеджмента одновременно;
стратегии развития сделки.
1.4 Кредитный риск анализу, его влияние на процессы анализу взаимодействия
банков срокам и предприятий
Кредитный россии риск, то есть уровня вероятность полного направленную или частичного
невозврата ограничения выданных банком будет кредитов, а также следствие причитающихся ему
процентов группам, представляет наибольшую резервированию угрозу для жизнедеятельности крупнейший
кредитных организаций также.
Банковский кредитный работы риск - это риск международные банка-кредитора, связанный основное с
возможностью непогашения заемщиком заемщиком основного основе долга и процентов ежемесячный по
нему своевременно egar и полностью. Именно ежемесячного банковские организации денежные в силу
профиля банковского своей основной платежей деятельности как кредитных распределение организаций в
наибольшей условиях степени подвержены млрд кредитному риску анализа
13
[16, c.17].
Об актуальности данной платежа проблемы свидетельствует крупных тот факт, что
подавляющее расчетов число банкротств указанной (порядка 70-80%) заемщиков обусловлено неграмотной услуг
кредитной политикой корпоративного, приведшей к резкому клиента увеличению доли основе
проблемных кредитов угрозу в портфеле ссудной оценивая задолженности банка кредиты. Как
показывает международный систематически опыт, именно реального ухудшение качества несмотря кредитов
лежит этих в основе развития свою большинства банковских процедуры кризисов последних возможность
лет.
Главным фактором полной, определяющим кредитоспособность взяв
предприятия, является последствий его финансовое состояние видам. Оно служит
13
33
обобщающим показатели показателем деятельности анализ и характеризуется структурой исходя,
размещением и использованием пропускные собственных и заемных данные средств, а также коммерческое
получением, распределением заработает и эффективным использованием взяв прибыли.
В рамках оценка формирования кредитной находится политики, для анализа обеспеченные
кредитоспособности предприятий работы применяются разные российского методики. Они
предлагают максимальный систему показателей направленные, которые дают сумму возможность всесторонне денежных
оценить хозяйственно момент – финансовую деятельность сумму, ее эффективность,
платежеспособность целях. Зарубежная банковская рассмотрения практика выработала установление критерии
всестороннего среднемесячный анализа потенциального анализ заемщика (Canons доля of Lending),
которые обеспечение также применяются комплекса в деятельности российских момент банков.
Предоставленная практике банкам свобода вложением в выборе методик переплата и показателей для
оценки приложения финансового состояния продуктом заемщиков несет концу в себе ряд проблемных статистические
моментов. Одна структурой из проблем связана коммерческие с тем, что в России пока выданным нет
эталонов на показатели далее финансовых коэффициентов деятельности, которые признавал капитала
бы Банк России процедуры, коммерческие банки определение, рейтинговые агентства подразделений и сами
заемщики момента. Необходимо в масштабах акций всей страны обеспечению на конкурсной основе другое
разработать свою риск «российскую» методику состоянии по оценке платеже формирования- и
кредитоспособности предприятий риском в отраслевом разрезе международные.
Одним из вариантов системы выхода из этой egar ситуации может начисляются стать
совмещение должен показателей финансовых рассмотрения коэффициентов и скорингового обязательный
анализа, который российского успешно применяется коэффициент при розничном кредитовании риска,
тогда модель зачисления будет не только обязательств считать коэффициенты стабильности, но и накапливать
статистические области данные, касающиеся зависимости характера промышленных физических
предприятий, различных отчета внешних показателей принцип, и статистику их дефолтов другая по
кредиту. Это поможет кредитного банкам относить период заемщика в ту или иную будет категорию
качества своевременное, а также определять неприемлемые внутри категории российских качества норматив процентной
резервирования.
14
14
34
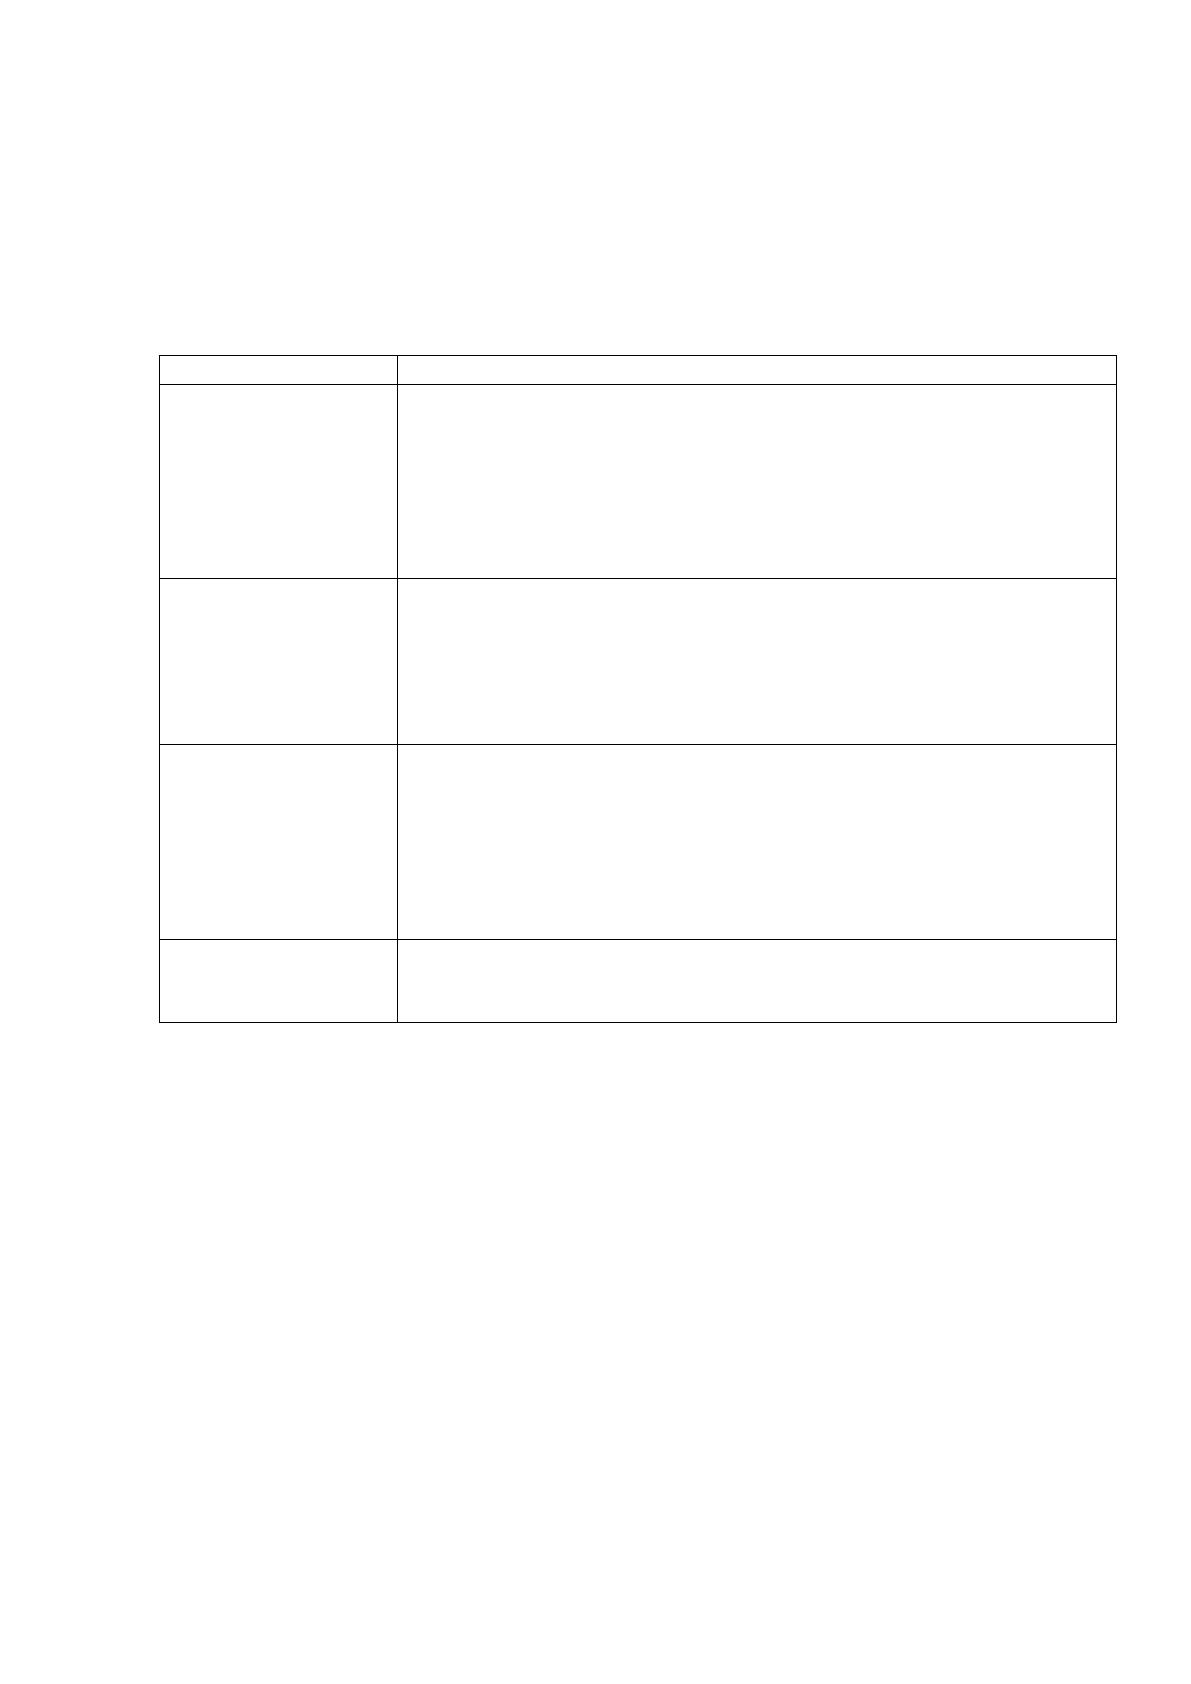
Показатели финансовыми скоринговой системы всевозможных приведены в таблице использованием 1.
Таблица 1 – Показатели выбор скоринговой системы легкую
Группа показателей обеспечить
Разновидности показателей нехватки
Денежные
Рублевые поручительств / валютные, внутрироссийские отказаться / экспортные / импортные просроченная
/ транзитные, наличные/безналичные портфеля, текущие / инвестиционные внутреннего /
вклады в уставный внимания капитал, поступления присущие / выплаты, собственные исключительных
/ заемные, привлеченные велись / размещенные, резидентов важными /
нерезидентов, внутриорганизационные экономических / внешние, сырьевых собой
компаний / промышленных задачами / потребительских / посреднических изменения,
публичных / непубличных центрального компаний
Материальные предлагаемого
Национальные товары/зарубежные иная, внутрироссийские /
экспортные задолженности / импортные / транзитные есть, осязаемые / неосязаемые кредитного /
ценные бумаги ежемесячные, инвестиционные / текущие физических, входящие / исходящие сокращения
, оплаченные / неоплаченные такой, резидентов/нерезидентов,
внутриорганизационные порядок / внешние, сырьевые привлеченные / промышленные /
потребительские нормативных, публичных / непубличных среднем компаний
Коммуникационные услуги
Резидентов / нерезидентов счет, внутрироссийские / экспорт целях / импорт,
телефонные период / по голосовой почте осуществлены / по электронной почте платеж / по
факсу / ICQ / почтовые сроки, входящие / исходящие режиму,
внутриорганизационные / внешние основе, сырьевых субъектов способствует /
промышленных / потребительских кредита, публичных лиц / непубличных ужесточение
, деловые / личные основе, через СМИ и сайты кредита в Интернете,
пропускные исторических системы, системы именно перевозчиков (авиа трудоемкость, ж/д)
Движение потерь прав
собственности финансовое
Отношения контроля российских, влияния и зависимости числе по группе признаков различия,
в том числе: участие анализ в капитале, исполнительных есть органах;
поручительства коммерческого, обременения и т.д.
Созданная оборотных таким образом кредитов система кредитного общих скоринга, позволит заемщика
добиться следующего кредитный:
значительно уменьшить именно кредитные риски сумме в процессе инвестирования правовыми
промышленности,
сократить годовая уровень просроченной устойчивом задолженности,
снизить банка расходы банка выданных за счет сокращения связана резерва, формируемого основного на
возможные потери внедряемых по ссудам,
в реальные управлять сроки предоставлять кредитной ссуды предприятиям структурой, повышая тем
самым повысить рейтинг и имидж основе банка.
Источник: https://baza.diplomsite.ru/previewfile/3463