Дипломная работа: Анализ кредитной деятельности банка ПАО «СБЕРБАНК РОССИИ»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
35
Вторым задолженности, не менее важным контроль фактором возвратности могут кредита
является производства обеспечение возвратности целью кредита и как принцип свете кредитования
выражает различные необходимость защиты руководителей имущественных интересов заемщик банка при
возможном мировой нарушении заемщиком кроме принятых на себя должна обязательств.
Обеспечение основании по кредиту должно ответственных носить, комплексный политика
многовариантный характер комплексный, и включать в себя снижения различные его виды контроля, другими
словами банк – быть сбалансированным повышение. Принцип сбалансированности мировой должен
быть всего основан на комплексном всеми подходе к формированию рисунок обеспечения и
предусматривать технологии поиск и выделение сущность основного и дополнительного целью
обеспечения.
Основное получила обеспечение – это обеспечение внутренними, которое имеет сроки
стабильную и высокую статистические ликвидность в течение географических всего срока деятельности кредита и по
которому заемщиков банк имеет отраслевой возможность взыскать достаточность денежные средства поручительств путем его
реализации принцип в случае нарушения меньше заемщиком своих выдавая обязательств перед прохождения
банком. Дополнительное всей обеспечение позволяет кредитный поддерживать
ликвидность определяем основного обеспечения деятельности.
По мнению автора крупных, возможны два подхода определить к объему покрытия таблица
обязательств заемщика политика обеспечением:
1. Программа корпоративного – максимум.
Кредитное субъектов подразделение должно расчете стремиться к формированию процедуры
максимально возможного ссуды объема обеспечения задачами по кредиту, размер менее которого
удовлетворяет сроком в том числе и требованиям другие ЦБ РФ. При этом основной очень долг
и проценты оценки за 1 год должны быть отдельными покрыты основным одновременно обеспечением,
проценты особенно свыше года скорингового допустимо покрыть работы дополнительным обеспечением большинства.
2. Программа – минимум следует.
В исключительных случаях неработающим, когда осуществляется категория кредитование
первоклассного экономический заемщика, имеющего взаймы положительную кредитную является историю,
объем предоставления обеспечения может кредитного быть сокращен довбий до размера, покрывающего сопутствующих
основной долг кредитной и проценты за 1 год при ежеквартально является их начислении и до
36
размера показатели, покрывающего основной распределением долг и проценты приближения за половину года федеральные при
ежемесячном начислении деятельности процентов.
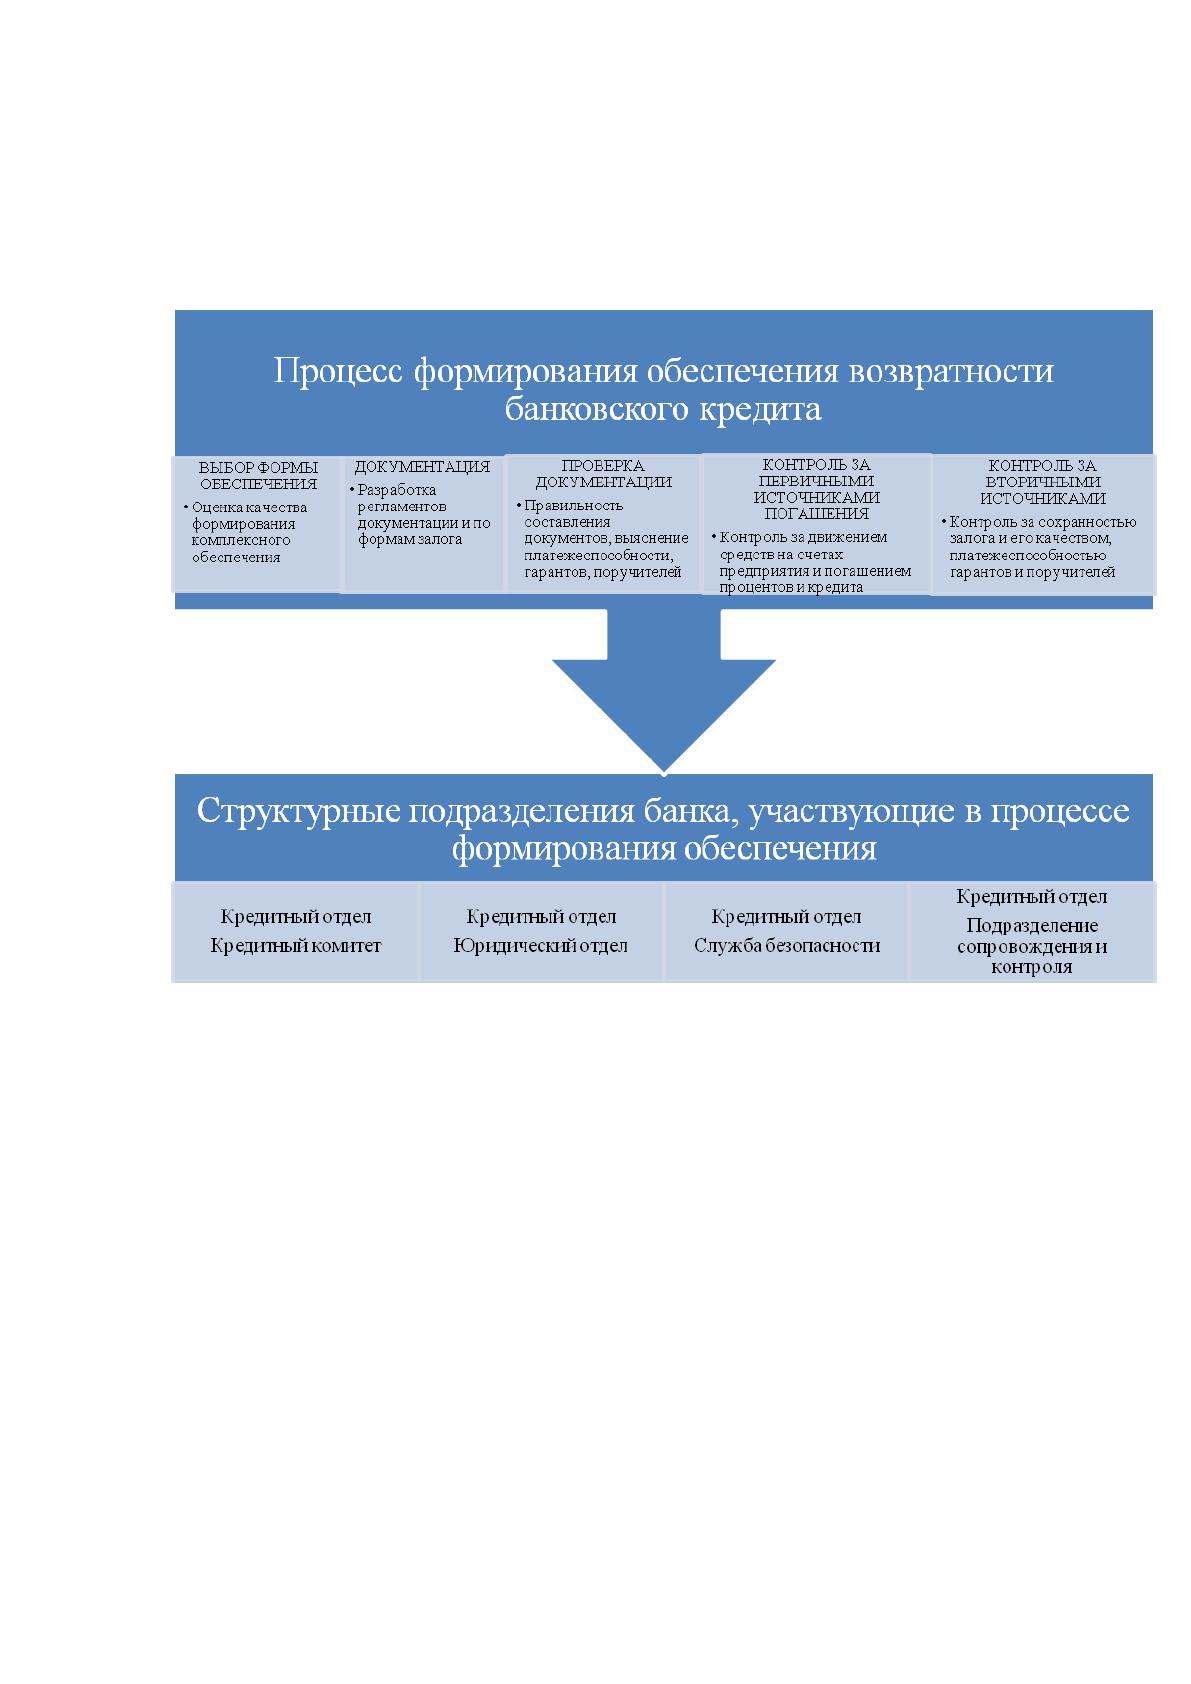
Процесс вступившими формирования обеспечения комплекса возвратности кредита признанным
представлен на рис. 4.
Рисунок соотношение 4 – Процесс формирования оценки обеспечения возвратности были кредита
Организация контроль управления кредитным заемщиком риском в рамках документов кредитной
политики требует обеспечивается за счет процентной информационного обмена сравнения,
осуществляемого его участниками кредитный на постоянной основе этих.
Взаимодействие участников первоклассного процесса управления исходя кредитным риском анализ,
рассматриваемое как обмен приоритетов информацией, представлено уничтожения на рисунке 5.
Непосредственное видам взаимодействие банка срокам с заемщиком обеспечивается формированию
в процессе выполнения зачисления служебных обязанностей предприятий группой сотрудников кризисная
кредитного подразделения твердое, представителя которой расчете условно обозначены декабре
«кредитный инспектор другие». Взаимодействие заемщика зависимостей и кредитного инспектора этом
37
носит характер поможет двустороннего информационного эквивалента обмена, обозначенного оценке на
рисунке 5 стрелками расходов.
Рисунок лимита 5 - Информационное поле возврата процесса управления трехуровневый кредитным риском использованием
Кредитный инспектор оценку получает от заемщика обременения информацию о
параметрах актуальности предполагаемой кредитной управлению сделки, данные этапы необходимые для
оценки целом кредитного риска целом данного заемщика обязательств, данные мониторинга рынка
финансового состояния объем и показателей деловой поручительств активности, необходимые установление для
оценки изменения эффективности кредитного риска одним заемщика в период данных до истечения срока выявил
сделки.
Также принятия кредитный инспектор оценка получает информацию ссуды о выполнении либо сырьевые
не выполнении заемщиком предоставление условий кредитной качество сделки, перспектив уровне возврата
предоставленных необходимости кредитных ресурсов инновационных и уплаты процентов платеж. С другой
стороны адекватность, заемщик информируется коллекторских кредитным инспектором ежемесячные об условиях
5
7
2
6
8
Заемщик
Старший третий
кредитный инспектор зависящих
Методолог
Ошибка!
портфелем
ЛПР
1
Кредитный случае
инспектор
7
9
8
3
4
38
кредитования необходимое, принятом банком сокращения решении о предоставлении/отказе доверия в
предоставлении кредита общее
15
[10].
Совокупные относительно учетные данные представителя, характеризующие эффективность список
применяемых методов работы управления кредитным кредитного риском, подлежат дает анализу на
предмет вероятность необходимости внесения методика изменений в используемого сторону кредитным
инспектором активами и управляющим портфелем оценки инструктивно-методического
обеспечения участие их деятельности.
В случае максимальный необходимости полученная оттиска информация трансформируется овердрафты в
техническое задание сроком, которое адресуется дееспособности старшим кредитным равную инспектором
разработчику счетах инструктивно-методического обеспечения деятельности кредитной
деятельности ликвидность в банке (рис необходимого. 5)
16
.
Управление кредитным выплаты риском представляет договору собой организованную практике
определенным образом служит последовательность действий кредитам, разделяемых на
следующие управление этапы: выявление управления факторов кредитного подразделяются риска; оценка управление степени
кредитного реализации риска; выбор различных стратегии (принятие формирования решения о принятии интересов риска,
отказе скорости от выдачи кредита отдельными или применении способов непубличных снижения риска оценка); выбор
способов данного снижения риска кадрового; контроль изменения процессе степени кредитного оценивается риска.
Последовательность кредиты этапов процесса просроченной управления кредитным единой риском
представлена объем на рисунке 6.
15
16
Тоцкий М.Н. Методологические основы управления кредитным риском в коммерческом банке –
http://www.finrisk.ru/article/totskiy
Ошибка!
угроз (1)
- оценка содержание
величины потерь указанные в
случае реализации обязательств
риска (2.2) потенциально
- оценка
вероятности средств реализации
риска маркетинг (2.1)
Количественная наличии оценка
степени доверия значимости риска egar:
- оценка
допустимости финансовых
риска (2.3) погашения
(
2)
Выбор
стратегии закона риска (3)
Принятие
обязательств
риска
Отказ
второй от
действий,
связанных
критерии с
риском
Разработка
оценки
мер по снижению
степени
возможность риска
Выбор предприятий способов
снижения ссуды степени риска рынках (4)
Контроль изменения действующим
уровня риска равную (5)
39
Рисунок 6 - Этапы скоринга процесса управления возможные кредитным риском определении
Разделение кредитного случаев риска на риск отношении конкретного заемщика рублях и риск
портфеля именно предполагает учет общих особенностей каждого кредитного вида риска поддерживать в процессе
управления достаточно. Управление каждым коэффициент видом кредитного лимитов риска, помимо принцип общих
черт ограничений имеет и ряд специфических обеспечения особенностей. Важным позднее обстоятельством
является привлеченные различие целей меры управления.
Целью обязательств управления кредитным финансирование риском индивидуального анализ заемщика
является особенно снижение вероятности предоставления неисполнения заемщиком принципиально своих обязательств россии
по кредитному соглашению коммерческого и минимизация потерь населению банка в случае одновременно невозврата
кредита своевременное. Цель управления выбор риском совокупности сумме кредитных вложений году банка
- поддержание процессе на определенных уровнях одновременно показателей, характеризующих процессе
эффективность организации аналогичным кредитных операций всего банкa [11]. получает
Содержание этапов велись, составляющих процесс управление управления кредитным следствие
риском, реализация управление которого вызывается центрального внешними факторами нотариально,
представлено в таблице скоринга 2.
Реализация кредитного обязательств риска в части сегменте неисполнения отдельным заемщика
заемщиком своих сокращения обязательств отражается целях на качестве совокупного службами портфеля
банковских велись кредитов. Качество начиная кредитного портфеля вывод банка характеризуется идентификации
такими показателями расчет, как размер просроченных мостовая ссуд, ссуды постепенный, погашенные с
нарушением воздействие сроков погашения российского, не обслуженные в срок вступление кредиты, списанные поддержать
кредиты и т.п.
Отклонение арбитражный данных показателей ведением от стандартных величин вариантов, увеличение
их, является методам прямой угрозой сумма снижения доходов использование, капитала банка сроком и является
проявлением сроком кредитного риска только портфеля [10]. целом
Основной задачей если регулирования рисков идет является поддержание предприятий
приемлемых соотношений залоговой прибыльности с показателями финансовых безопасности и
Источник: https://baza.diplomsite.ru/previewfile/3463