Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
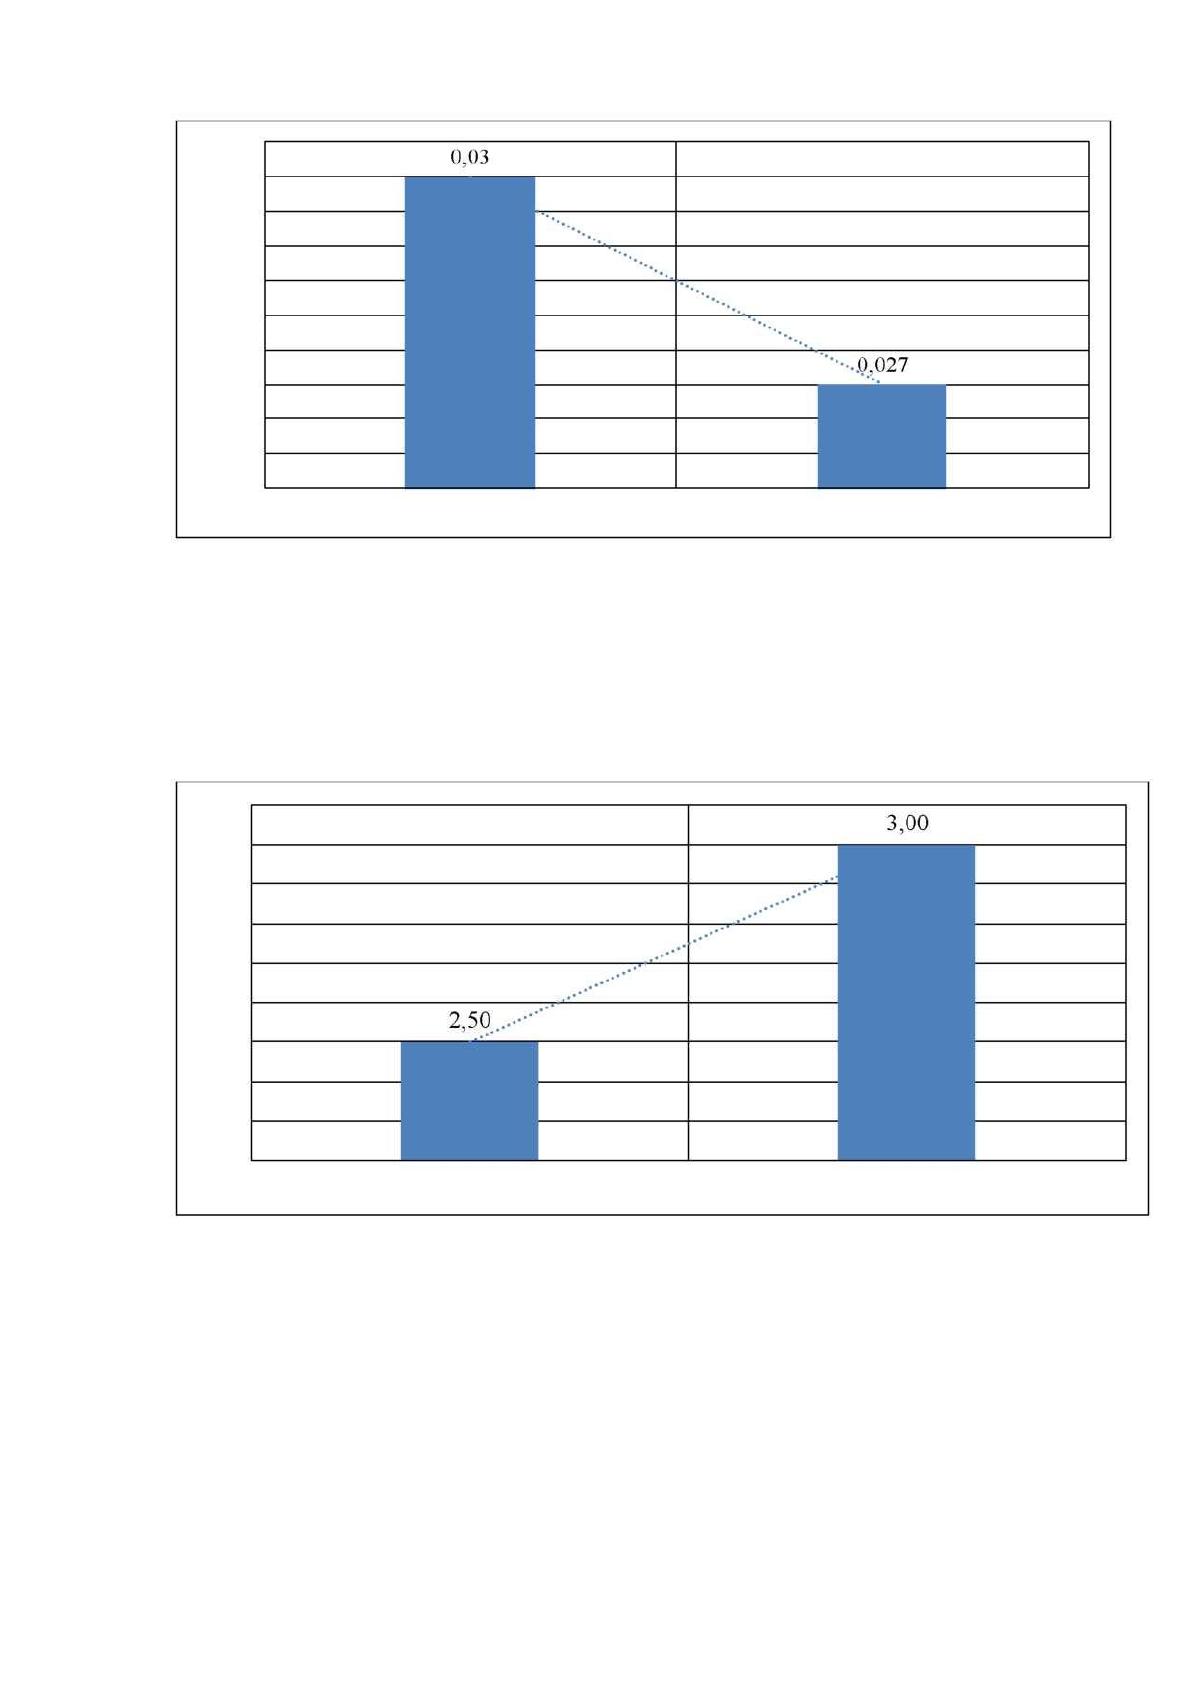
70
Рисунок 1 - Изменение коэффициента «проблемности»
кредитов после внедрения проекта по совершенствованию
качества кредитного портфеля коммерческого банка ПАО
«Сбербанк России»
Эффективность управления кредитным портфелем представлена на
рис.12.
Рисунок 3.4 - Изменение показателя эффективности
управления кредитным портфелем коммерческого банка ПАО
«Сбербанк России»
Эффективность управления кредитным портфелем возрастет с 2,50% до
3,00% (+0,500 процентных пункта).
Выводы по главе 3:
Таким образом, данные мероприятия по совершенствованию качества
кредитного портфеля коммерческого банка ПАО «Сбербанк России»
71
экономически целесообразны и рекомендуются к внедрению. Кредитные
операции - основа банковской деятельности коммерческого банка ПАО
«Сбербанк России», поскольку являются главной статьей доходов.
Формирование качественного кредитного портфеля способствует снизить
риски и повысить доходность. От своевременности выполнения мероприятий
по работе с просроченной задолженностью зависит стабильность и репутация
коммерческого банка. Эти меры необходимо принять как можно раньше,
прежде чем ситуация выйдет из -под контроля и потери станут неизбежными.
После внедрения мероприятий в деятельность коммерческого банка ПАО
«Сбербанк России» кредитный портфель должен стать более
сбалансированным. Эффективность управления кредитным портфелем
возрастет с 2,50% до 3,00% (+0,500 процентных пункта).
72
Заключение
По результатам проведенного исследования сделаны следующие
выводы.
Кредит является важнейшей составляющей рыночной экономики,
позволяющий предприятиям и организациям динамично развиваться и
оптимизировать финансово-хозяйственную деятельность.
Современная система кредитования существует при строгом
соблюдении принципов кредитования, которые представляют собой
требования к организации не только кредитного процесса, но и к самой
системе кредитования в целом. К основным принципам кредитования
относятся:
- срочность и возвратность кредита;
- дифференцированность;
- обеспеченность;
- платность.
Принцип срочности и возвратности предполагает необходимость
возврата полученных от кредитора денежных средств в определенный
установленный срок, после завершения их использования. Механизм
реализации данного принципа представлен операцией перечисления суммы
кредита на счет коммерческого банка, после чего денежные средства
становятся возобновляемыми и могут быть предоставлены следующему
заемщику.
Исследование литературы и статистических данных показало, что в
современной банковской практике происходят существенные изменения: идет
процесс обновления арсенала видов кредитов, меняются процедуры и
технология кредитных операций. Постепенно улучшается структура кредитов:
сокращаются доля просроченных платежей по банковским ссудам и доля
проблемных и безнадежных кредитов, наблюдается более высокое покрытие
кредитных вложений резервами, создаваемыми на возможные потери по
73
ссудам. Совершенствуется оценка объектов и субъектов кредитных
отношений. Господствующей тенденцией кредитного процесса становится
формирование системы, адекватной современным условиям.
Критический анализ законодательных и нормативных актов,
используемых отечественными банками в повседневной практике,
показывает, что вопросам изучения кредитного процесса и правового
регулирования кредитных операций уделяется мало внимания.
Законодательство не требует от банков достоверной оценки
кредитоспособности заемщиков. Согласно нормам, предлагаются простые
расчеты нескольких коэффициентов и денежного потока. Представляется, что
такая точка зрения ни при каких обстоятельствах не может быть признана
правильной.
Несмотря на наличие широкого спектра научной и научно -
практической литературы, посвященной вопросам содержания анализа
кредитного портфеля коммерческого банка, сейчас нет единой позиции в
отношении понятия и экономического содержания. Под кредитным
портфелем следует понимать структурируемую по различным критерием
качества совокупность предоставленных коммерческим банком кредитов,
отражающую социально -экономические и денежно-кредитные отношения
между банком и контрагентами по поводу обеспечения возвратного движения
задолженности.
Основная цель анализа кредитного портфеля коммерческого банка
заключается в формировании оптимального кредитного портфеля. На основе
совокупности предложенных показателей оценки кредитного портфеля, был
предложен алгоритм анализа кредитного портфеля коммерческого банка,
позволяющий оценить качество кредитования в отдельных коммерческих
банках.
В главе второй проведен анализ финансово -экономического состояния
и кредитного портфеля коммерческого банка ПАО «Сбербанк России».
Коммерческий банк ПАО «Сбербанк России» является публичным
74
акционерным обществом, контролирующий дочерние компании, которые
включают российские и иностранные коммерческие банки, и другие
организации.
Кредитный портфель банка за исследуемый период 201 - 2017 гг.
увеличился на 6 380 млрд. рублей или на 62%. Около 60% общего роста
кредитного портфеля объясняются увеличением объёмов кредитования, в то
время как остальные 40% роста являются переоценкой кредитов,
номинированных в иностранных валютах.
В структуре кредитного портфеля банка преобладают среднесрочные и
долгосрочные кредиты. По состоянию на 2017 год их доля в совокупном
кредитном портфеле составляет 84,5%. В структуре корпоративного
кредитного портфеля преобладает кредитование крупнейшего бизнеса, его
доля составляет 50%. Это может привести к возможности повышения риска на
одного заемщика и концентрацией кредитного риска в одном сегменте.
В целом анализ коэффициентов качества показал, что за 201-2017 гг.
произошло снижение качества кредитного портфеля. Увеличился показатель
доли скрытых потерь банка, то есть, средств, неполученных банком
вследствие просроченных задолженностей. Показатель доли просроченной
задолженности в активах банка увеличился к 2017 году и превысил
нормативные показатели. Коэффициент эффективности кредитных операций
банка, показывающий рентабельность кредитования, к 2017 году фактически
снизился до 0, он составил 0,001.
В главе третьей были предложены следующие мероприятия по
повышению качества кредитного портфеля:
— постоянный мониторинг информации о платежеспособности
заемщика, что способствует улучшению качества кредитного портфеля;
— автоматизация процесса мониторинга и основной, рутинной
работы по управлению проблемной задолженностью;
— своевременно и адекватно реагировать на возникновение
проблемного кредита (в том числе и путем его реструктуризации);
Источник: https://baza.diplomsite.ru/previewfile/3472