Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
60
2015 году, что свидетельствует об уменьшении доли проблемных кредитов в
общей сумме задолженности, однако в целом структура кредитного портфеля
не превышает допустимый уровень проблемности кредитов.
Рассмотрим нормативы кредитных рисков на 01.01.2015 года в
соответствии с Инструкцией Банка России от 03.12.2012 N 139-И «Об
обязательных нормативах банков», а именно:
- максимальный размер риска на одного заемщика или группу
связанных заемщиков (H6);
- максимальный размер крупных кредитных рисков (H7);
- максимальный размер кредитного риска на одного акционера
(Н9.1);
- максимальный размер кредитов, займов, предоставленных своим
инсайдерам, а также гарантий и поручительств, выданных в их
пользу (Н10.1).
Данные по показателям нормативов ликвидности получены из формы №
0409135 «Информация об обязательных нормативах и о других показателях
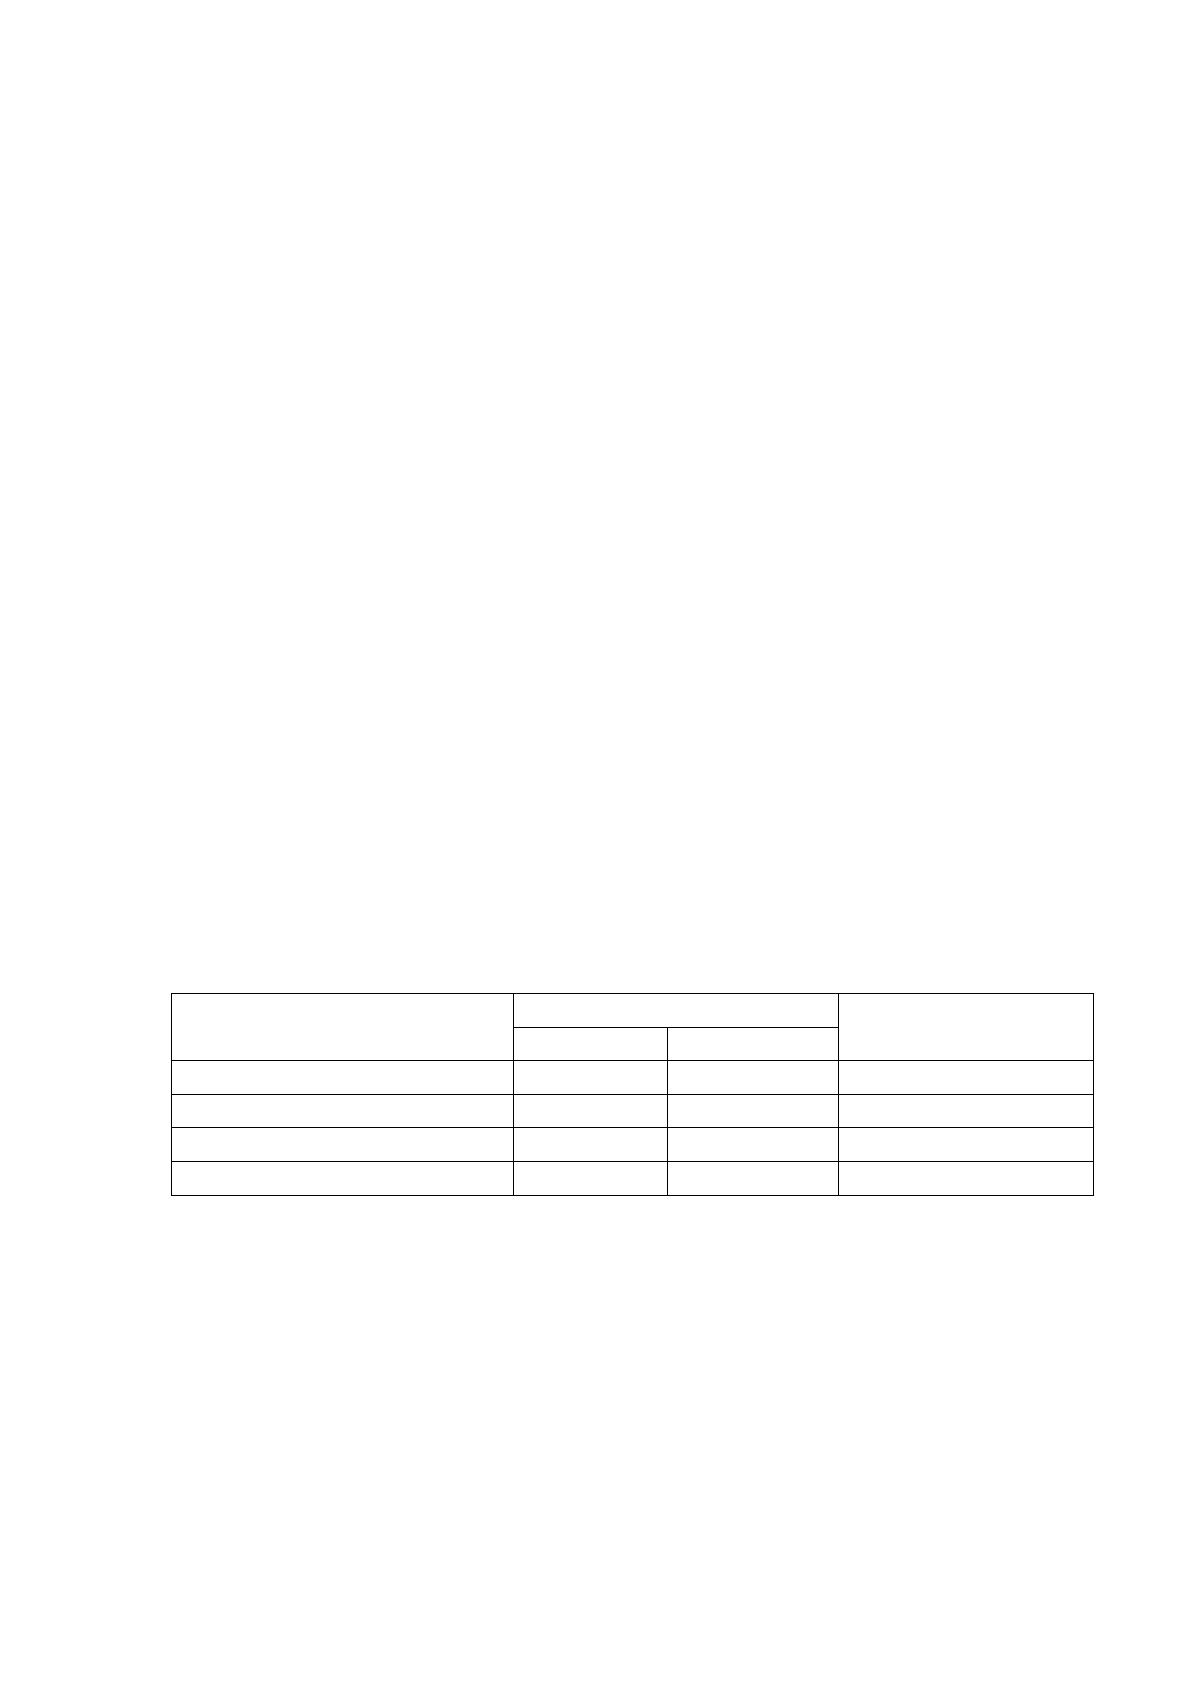
деятельности кредитной организации» и представлены в таблице 31.
Таблица 31
Нормативы кредитных рисков в ПАО «Сбербанк России»
Показатель
Значение
Соответствие
оптимальному
Фактическое
Оптимальное
Н6, %
15,25
< 25%
Соответствует
Н7, %
442,8
< 800%
Соответствует
Н9.1, %
0
< 50%
Соответствует
Н10.1, %
1,8
< 3%
Соответствует
Таблица 31 показывает, что нормативные значения АКБ «Российский
капитал» находятся в границах допустимых значений. Из выше сказанного
делаем вывод, что у АКБ «Российский капитал» низкий уровень кредитного
риска на данный момент.
После осуществленного в данном пункте анализа риска кредитования
физических лиц, можно сделать вывод о том, что определяющим фактором
61
роста риска является финансовое состояние клиента.
Отсюда становится понятным, что вопросу анализа платежеспособности
клиента необходимо уделить не меньше внимания, чем анализу самой
кредитной деятельности банка.
Выводы по главе 2:
В настоящее время в ПАО «Сбербанк России» ведет активную
кредитную деятельность.
В целом из проведенного анализа кредитного портфеля ПАО «Сбербанк
России» было выявлено следующее:
1) объем кредитного портфеля банка с 2016 года по 2017 год
снизился на 519926 млн. рублей;
2) банку свойственно оптовое кредитование, то есть объем
кредитование юридических лиц превышает объем кредитования физических
лиц;
3) у банка возможны убытки из-за того, что все выданные кредиты
покрыты залогами, поручительствами, гарантиями на 83%;
4) с 2016 года по 2017 год коэффициент покрытия увеличился, это
означает, что снизился кредитный риск банка;
5) с каждым годом нами было выявлено, что объем чистого
кредитного портфеля увеличивается, это означает, что увеличивается
эффективность кредитной политики банка;
6) в период с 2016 года по 2017 год объем выданных кредитов
крупнейшему бизнесу вырос на 712 млрд. рублей, что характеризует банк как
надежный.
В следующей главе мы предложим ПАО «Сбербанк России»
мероприятия, которые улучшат качество кредитного портфеля, так же
составим таблицу, которой будет представлена эффективность от
предложенных мероприятий.
62
Глава 3. Пути повышения эффективности кредитной
деятельности ПАО «Сбербанк России»
3.1 Мероприятия по повышению качества кредитного портфеля
коммерческого банка
Во второй главе был проведен комплексный анализ кредитного
портфеля коммерческого банка ПАО «Сбербанк России», который показал,
что:
1. Увеличилась доля просроченной задолженности, особенно по
потребительским кредитам физическим лицам;
2. Произошло снижение прибыльности кредитных операций.
Данные тенденции свидетельствуют, в первую очередь, о том, что
коммерческий банк ПАО «Сбербанк России» оперативно реагирует на
увеличение просроченной задолженности путем повышения доли резервов на
возможные потери по ссудам, что в свою очередь приводит к снижению
уровня прибыли (выданные банком кредиты обеспечены более чем на 80%).
На основании вышеизложенного необходимо разработать меры по
снижению проблемной ссудной задолженности коммерческого банка. Данные
мероприятия должны привести к:
— уменьшению суммы формирования резервов на возможные
потери по ссудной задолженности;
— увеличению прибыли коммерческого банка;
— изменению показателей оценки качества кредитного портфеля,
что повысит его качество.
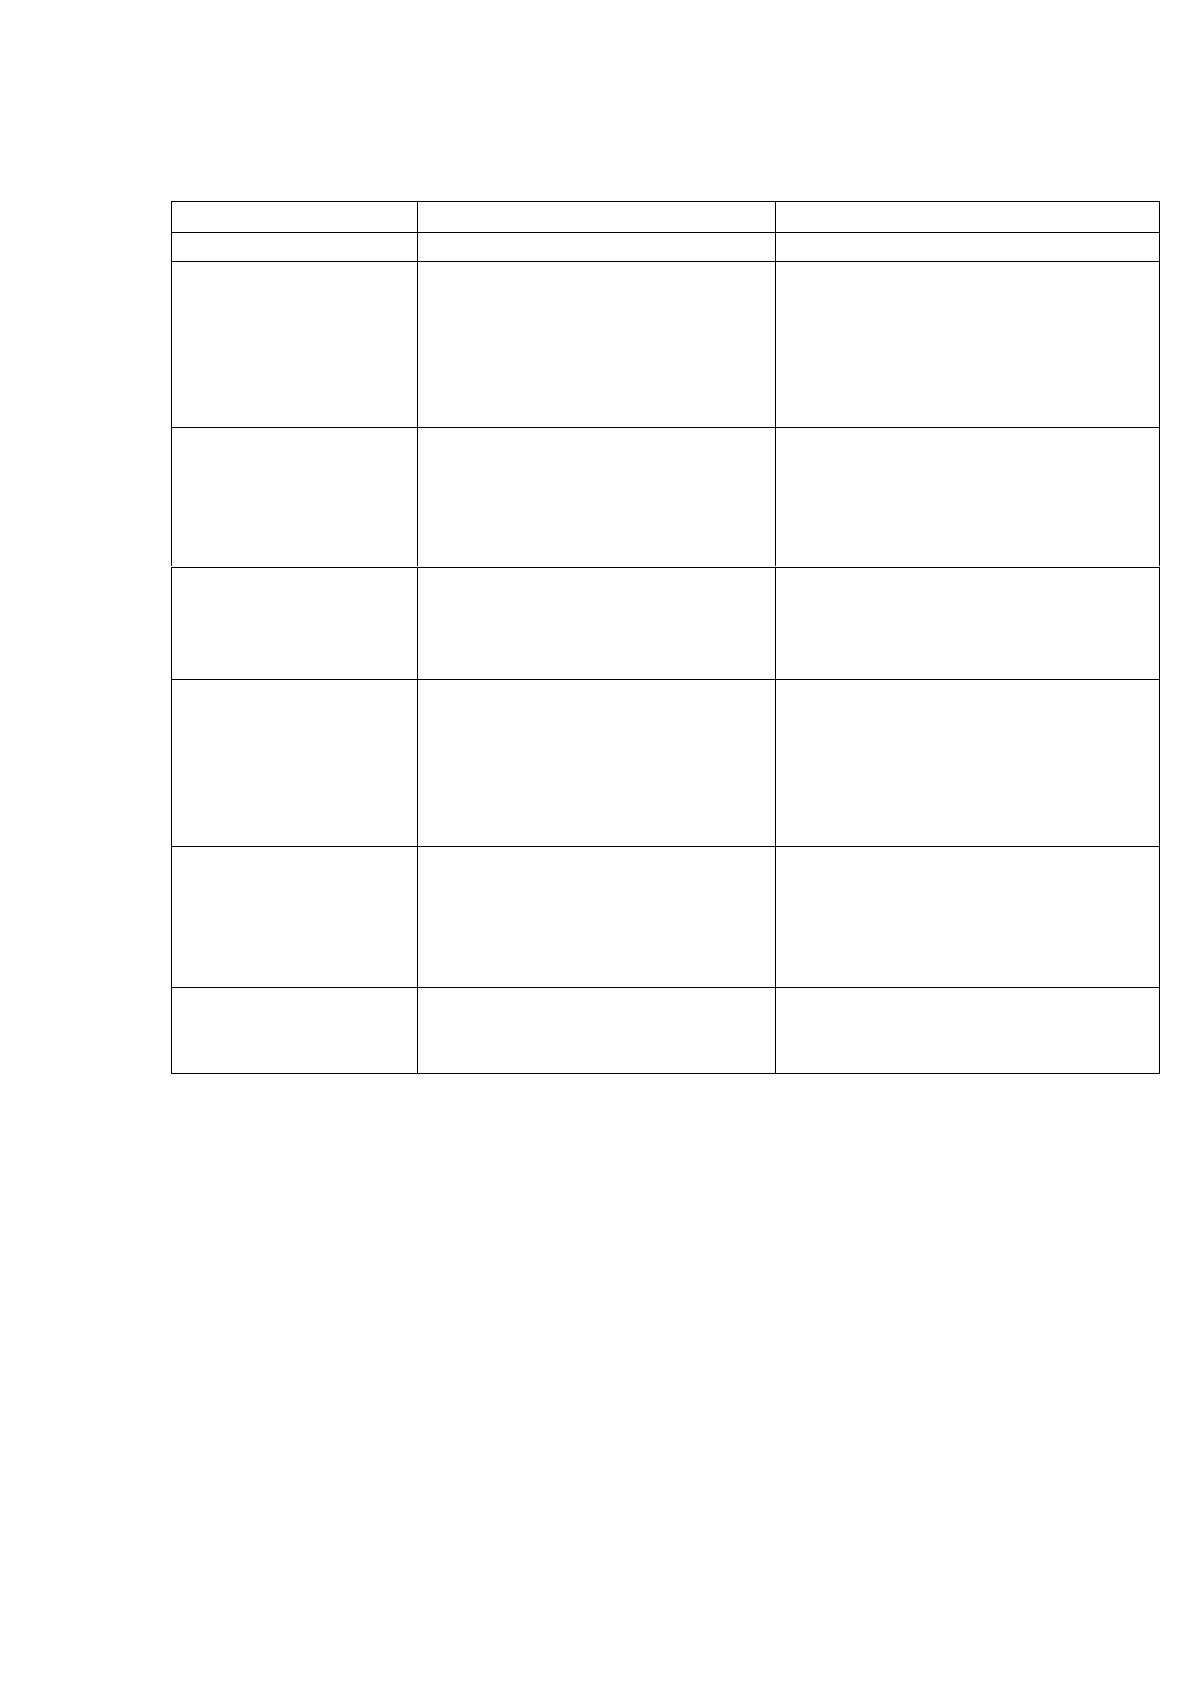
Мероприятия по совершенствованию качества кредитного портфеля
коммерческого банка представлены в табл.32. Внедрение данных мер в
деятельность коммерческого банка ПАО «Сбербанк России» в комплексе
позволит повысить качество кредитного портфеля коммерческого банка
63
Таблица 32
Мероприятия по совершенствованию качества кредитного
портфеля коммерческого банка
Мероприятие
Краткая характеристика
Результат
1
2
3
Управление
кредитным риском
Внедрение системы
управления кредитным
риском: мониторинг,
включение службы риск
менеджмента, программное
обеспечение
Позволит повысить процент
возврата кредитов
Лимитирование
одного или группы
заемщиков
Ограничить кредитование
больших сумм на больший
срок, а поддерживать
кредитование меньших сумм
на более малые сроки
Снижение потерь вследствие
концентрации какого-то из
видов риска в совокупном
кредитном портфеле
Диверсификация
розничного
кредитного
портфеля
Предоставление более мелких
сумм кредитов большему
числу потенциальных
клиентов
Развитие потребительского
кредитования
Диверсификация
корпоративного
кредитного
портфеля
Необходимо проводить
диверсификацию кредитного
портфеля с возможностью
уменьшения совокупного
риска кредитных потерь за
одно событие
Развитие кредитования среднего
и малого бизнеса, увеличивая их
долю в совокупном кредитном
портфеле
Страхование
кредитов в случае
наступления
банкротства
предприятия
Страхование рисков
невозврата по ссудной и
приравненной к ней
задолженности
Страхование кредитов в случае
наступления банкротства
предприятия
Пересмотреть
систему страхования
ссуд
Расширить спектр выплаты
страхового ущерба
Повысит привлекательность
страхового пакета
Следовательно, комплекс мероприятий включает в себя основные виды
работы: внедрение системы по управлению кредитным риском и
совершенствование существующих методов по снижению кредитного риска.
Уменьшение количества просроченных ссудных платежей позволит
коммерческому банку снизить ставку по кредитам, что будет явным
конкурентным преимуществом перед другими банками.
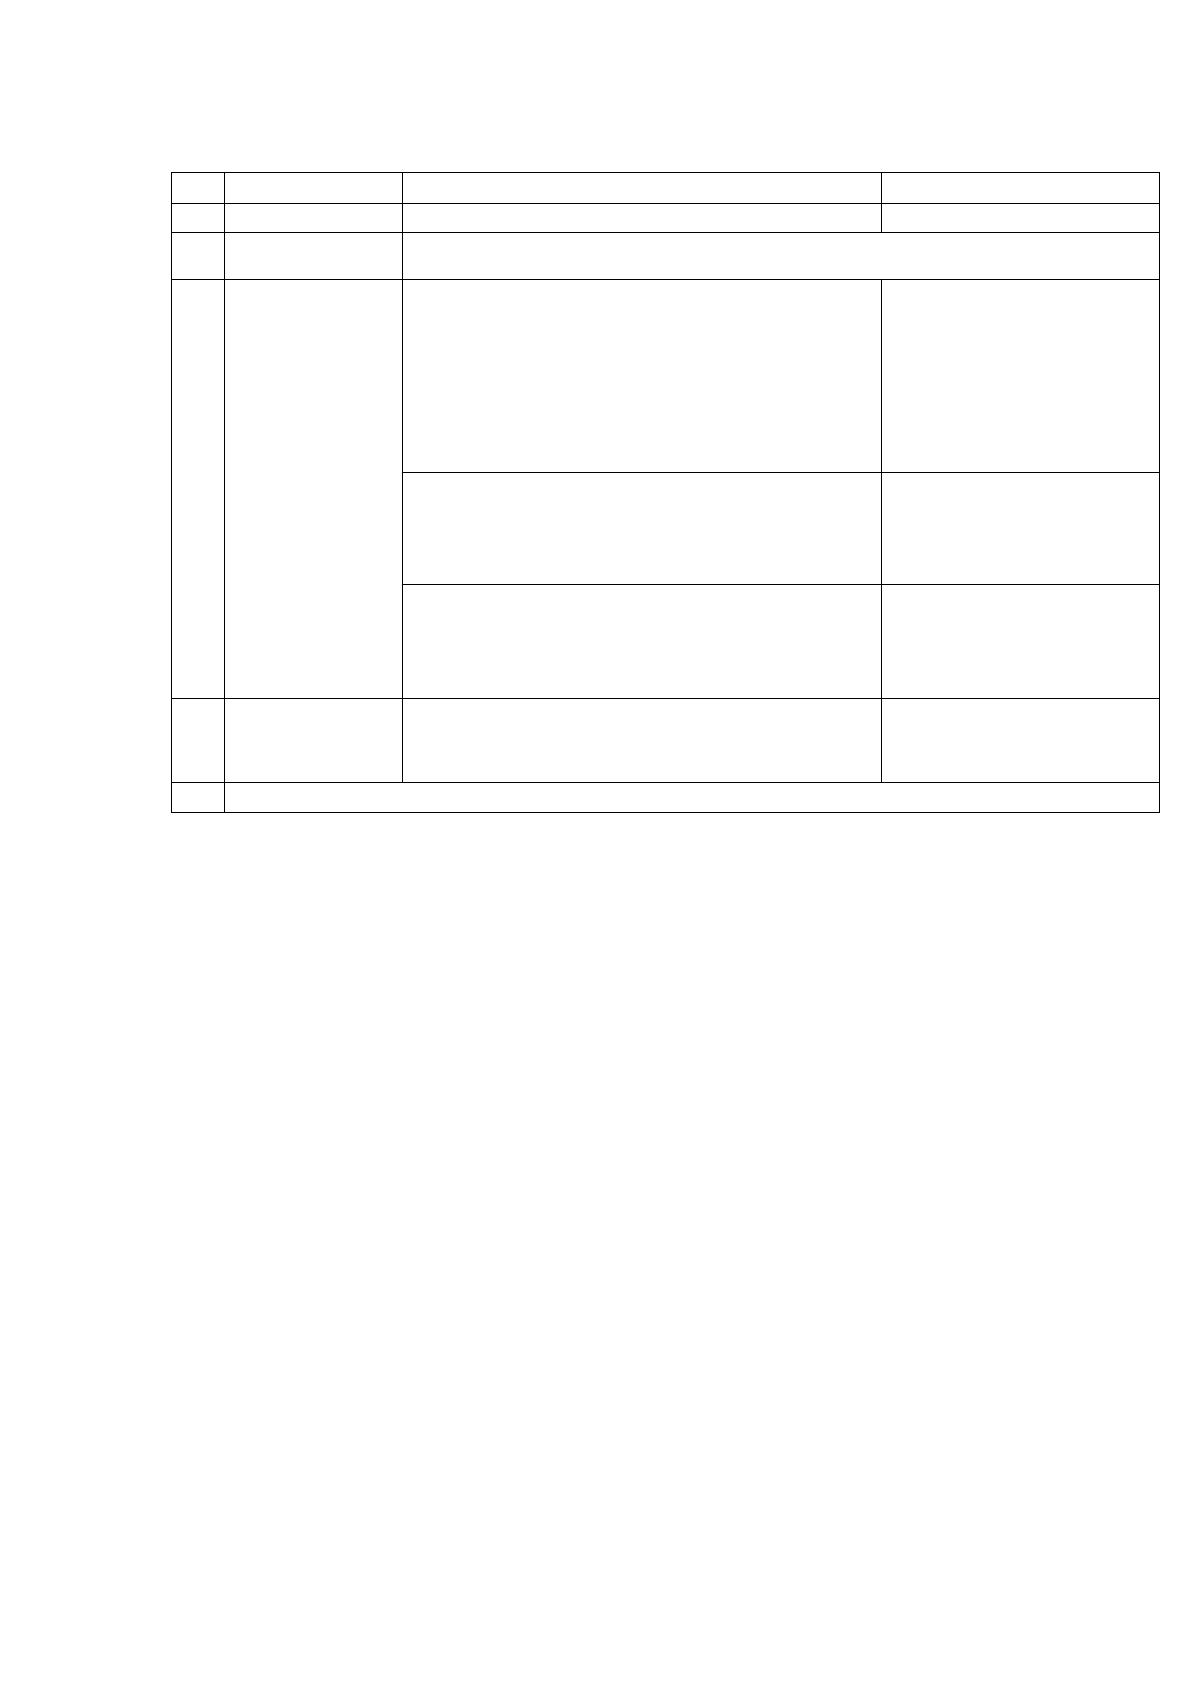
Управление кредитным риском включает в себя несколько этапов
(табл.33).
64
Таблица 33
Этапы управления кредитным риском
№
Этап
Краткая характеристика
Примечание
1
2
3
4
1
Превентивный
>
"досудебный) этап
1.1
Текущий
мониторинг
состояния
кредитного
портфеля
банка
мониторинг изменения текущей
кредитоспособности, мониторинг
изменения финансового состояния
заемщиков, оценка состояния предмета
залога, своевременное исполнение
каждым заемщиком условий кредитного
договора
не реже 1 раза в месяц
составление отчетности состояния
кредитных дел и ссудной задолженности
в соответствии с классификацией ссуд
по уровню кредитного риска
Ежедневно
определение потенциальных и реальных
опасностей, проблемных кредитов для
принятия мер по снижению кредитного
риска
не реже 1 раза в месяц
1.2
Включение
службы риск
менеджмента
напоминания о необходимости внести
очередной платеж
не реже 2-3 раз в
неделю
2
Судебный этап
Также на всех стадиях управления просроченной задолженностью,
особенно на превентивном и досудебном необходимо, чтобы процесс
мониторинга состояния кредитного портфеля и отслеживание просроченной
задолженности, а также другие рутинные операции стали полностью
автоматизированными. При текущем мониторинге можно выявить факторы
опасности, сигнализирующие о снижении качества кредита:
— несвоевременное погашение заемщиком суммы основного долга и
процентов согласно условию кредитного договора;
— ухудшение финансового состояния заемщика (несвоевременное
представление финансовой отчетности, снижение финансовой прибыли и
т.д.);
— ухудшение состояния предмета залога;
— появление проблем с налоговыми органами;
— снижение внешнего рейтинга заемщика.
Платежи по основному долгу по кредиту у клиентов коммерческого
Источник: https://baza.diplomsite.ru/previewfile/3472