Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
65
банка ПАО «Сбербанк России» списываются автоматически со счета клиента
согласно установленному графику в установленный день. Если клиент
вовремя не положил денежные средства на счет, списания не происходит.
Даже если средства поступили на счет днем позже, автоматически они не
списываются, и возникает просроченная задолженность. Клиент об этом часто
даже не знает. Следовательно, организация предупредительных действий
важна на данном этапе, для того, чтобы, в первую очередь, не допустить
возникновения просрочки из -за забывчивости и невнимательности заемщика.
Для реализации предупредительных действий достаточно в соответствии с
графиком платежей предупреждать клиента о необходимости внести платеж,
используя любой выбранный клиентом способ (SMS-напоминание,
телефонный звонок, e-mail). Если по каким-то причинам не произошло
списание вовремя, необходимо информировать клиента о данном факте.
Также необходимо разработать программное обеспечение, позволяющее
автоматически списывать денежные средства позже дня по графику платежей.
На досудебном этапе необходимо постараться выявить причины
возникновения просроченной ссудной задолженности и по возможности
порекомендовать клиенту способы их устранения. В большинстве случаях
урегулировать претензии возможно посредством реструктуризации кредита,
которая выполняется поэтапно:
1. Подготовка проекта нового кредитного договора.
2. Согласование проекта нового кредитного договора.
3. Заключение нового кредитного договора.
4. Заключение соглашения о реструктуризации кредита.
5. Контроль за исполнением новых условий кредитного договора.
Для осуществления эффективного управления качеством кредитного
портфеля необходимо минимизировать кредитный риск. Существует
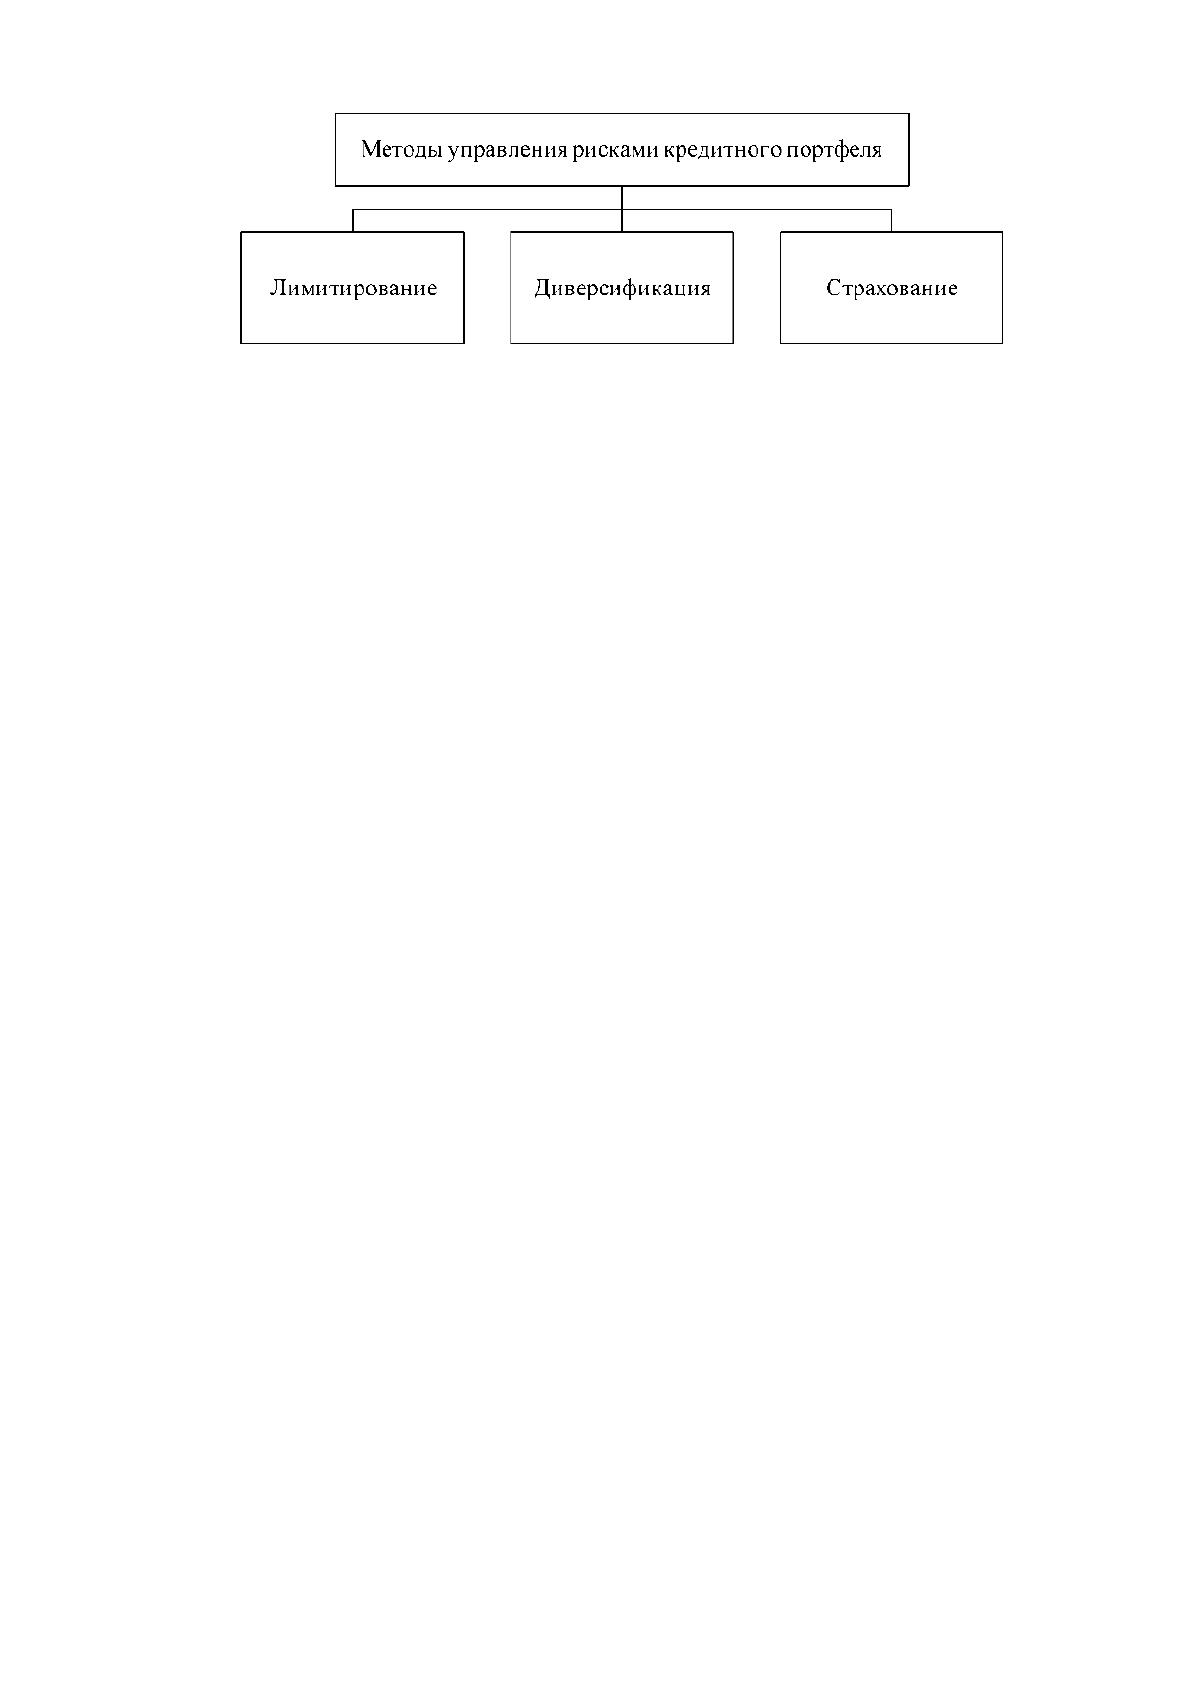
несколько методов управления рисками кредитного портфеля (рис.9).
66
Рисунок 9 - Методы управления рисками кредитного
портфеля коммерческого банка ПАО «Сбербанк России»
В отношении к коммерческому банку ПАО «Сбербанк России»
лимитирование и диверсификацию можно применить как в розничном, так и в
корпоративном портфелях. В розничном портфеле необходимо провести его
диверсификацию путем предоставления более мелких сумм кредитов
большему числу потенциальных клиентов. В связи с ростом процентной
ставки кредитования, снижением платежеспособности населения увеличилась
ссудная задолженность по потребительским кредитам.
ПАО «Сбербанк России» необходимо провести лимитирование, то есть
рассчитать лимит кредита на одного или группу заемщиков. Ограничить
кредитование больших сумм на больший срок, а поддерживать кредитование
меньших сумм на более малые сроки. Малые суммы вернуть легче, чем
большие, тем более, краткосрочные ссуды менее подвержены риску
невозврата. К тому же расширение клиентской базы, то есть кредитование
большего числа клиентов позволит снизить концентрацию риска на одного
заемщика.
Необходимо пересмотреть диверсификацию корпоративного
кредитного портфеля. В данный момент ПАО «Сбербанк России» большую
долю кредитования отдает крупным предприятиям (49%) в кредитном
портфеле. Соответственно, при возникновении просроченной задолженности,
резко возрастает просроченная задолженность на одного заемщика или группу
связанных заемщиков во всем корпоративном кредитном портфеле. То есть
необходимо проводить диверсификацию кредитного портфеля с
возможностью уменьшения совокупного риска кредитных потерь за одно
67
событие. Поэтому нужно развивать кредитование среднего и малого бизнеса,
увеличивая их долю в совокупном кредитном портфеле. Это позволит снизить
концентрацию риска на одного заемщика или группу заемщиков путем
расширения клиентской базы.
Страхование кредитных рисков — это страхование рисков невозврата по
ссудной и приравненной к ней задолженности. При проведении кредитования
корпоративных клиентов в Сбербанке нужно ввести страхование кредитов в
случае наступления банкротства предприятия. Необходимо обучить персонал,
непосредственно работающий с клиентами, так предлагать этот продукт,
чтобы клиент не сомневался в его приобретении, то есть видел для себя
существенную выгоду в его покупке.
В системе розничного кредитования также предлагаю пересмотреть
систему страхования ссуд. В данный момент страховая компания оплачивает
ссудную задолженность лишь только по причине потери трудоспособности
заемщика (инвалидности) или же по причине его летального исхода.
Необходимо расширить спектр выплаты страхового ущерба. То есть, чтобы
страховая компания выплачивала ссудную задолженность полностью или
частично в случае ухудшения финансового состояния заемщика. В основном,
это касается потери заемщиком места работы. Это повысит стоимость
страхового продукта. Поэтому нужно обучить персонал, непосредственно
работающий с клиентом, так предлагать данный продукт, чтобы клиент видел
в приобретении страхового пакета услуг только выгоду для себя и, не
задумываясь, приобретал данный продукт. Можно разбить стоимость
страхового продукта по годам, чтобы со ссудного счета списывалась не вся
сумма за страхование единовременно, а могла разбиваться на части и
списываться за несколько приемов.
68
3.2. Оценка эффективности предлагаемых мероприятий
Сравнение показателей качества кредитного портфеля до и после
введения проекта по совершенствованию качества кредитного портфеля
представлены в табл. 34.
Таблица 34
Экономический эффект до и после внедрения проекта по
повышению качества кредитного портфеля коммерческого банка
Наименование показателя
До
внедрения
проекта
После внедрения
проекта
Отклонение
+/-
1
2
3
4
Резервы на возможные потери по
ссудной задолженности
402,472
359,302
-43,170
Проблемная часть кредитного
портфеля
511,826
460,644
-51,183
Сумма процентов, полученных по
кредитам
1441,011
1446,572
+5,561
Сумма процентов, недополученных
банком вследствие появления
просроченной задолженности
55,610
50,049
-5,561
Коэффициент риска кредитного
портфеля
0,950
0,980
0,030
Доля просроченной задолженности в
активах банка
2,500
2,000
-0,500
Коэффициент «проблемности»
кредитов
0,030
0,027
-0,003
Коэффициент утраченной выгоды по
предоставленным кредитам
0,039
0,034
-0,005
Экономический эффект
2,500
5,000
2,500
Эффективность управления кредитным
портфелем
2,500
3,000
0,500
Анализ данных табл. 34 позволяет сделать вывод, что после введения
мероприятий по совершенствованию качества кредитного портфеля
коммерческого банка качество кредитного портфеля коммерческого банка
ПАО «Сбербанк России» повысится в 2 раза.
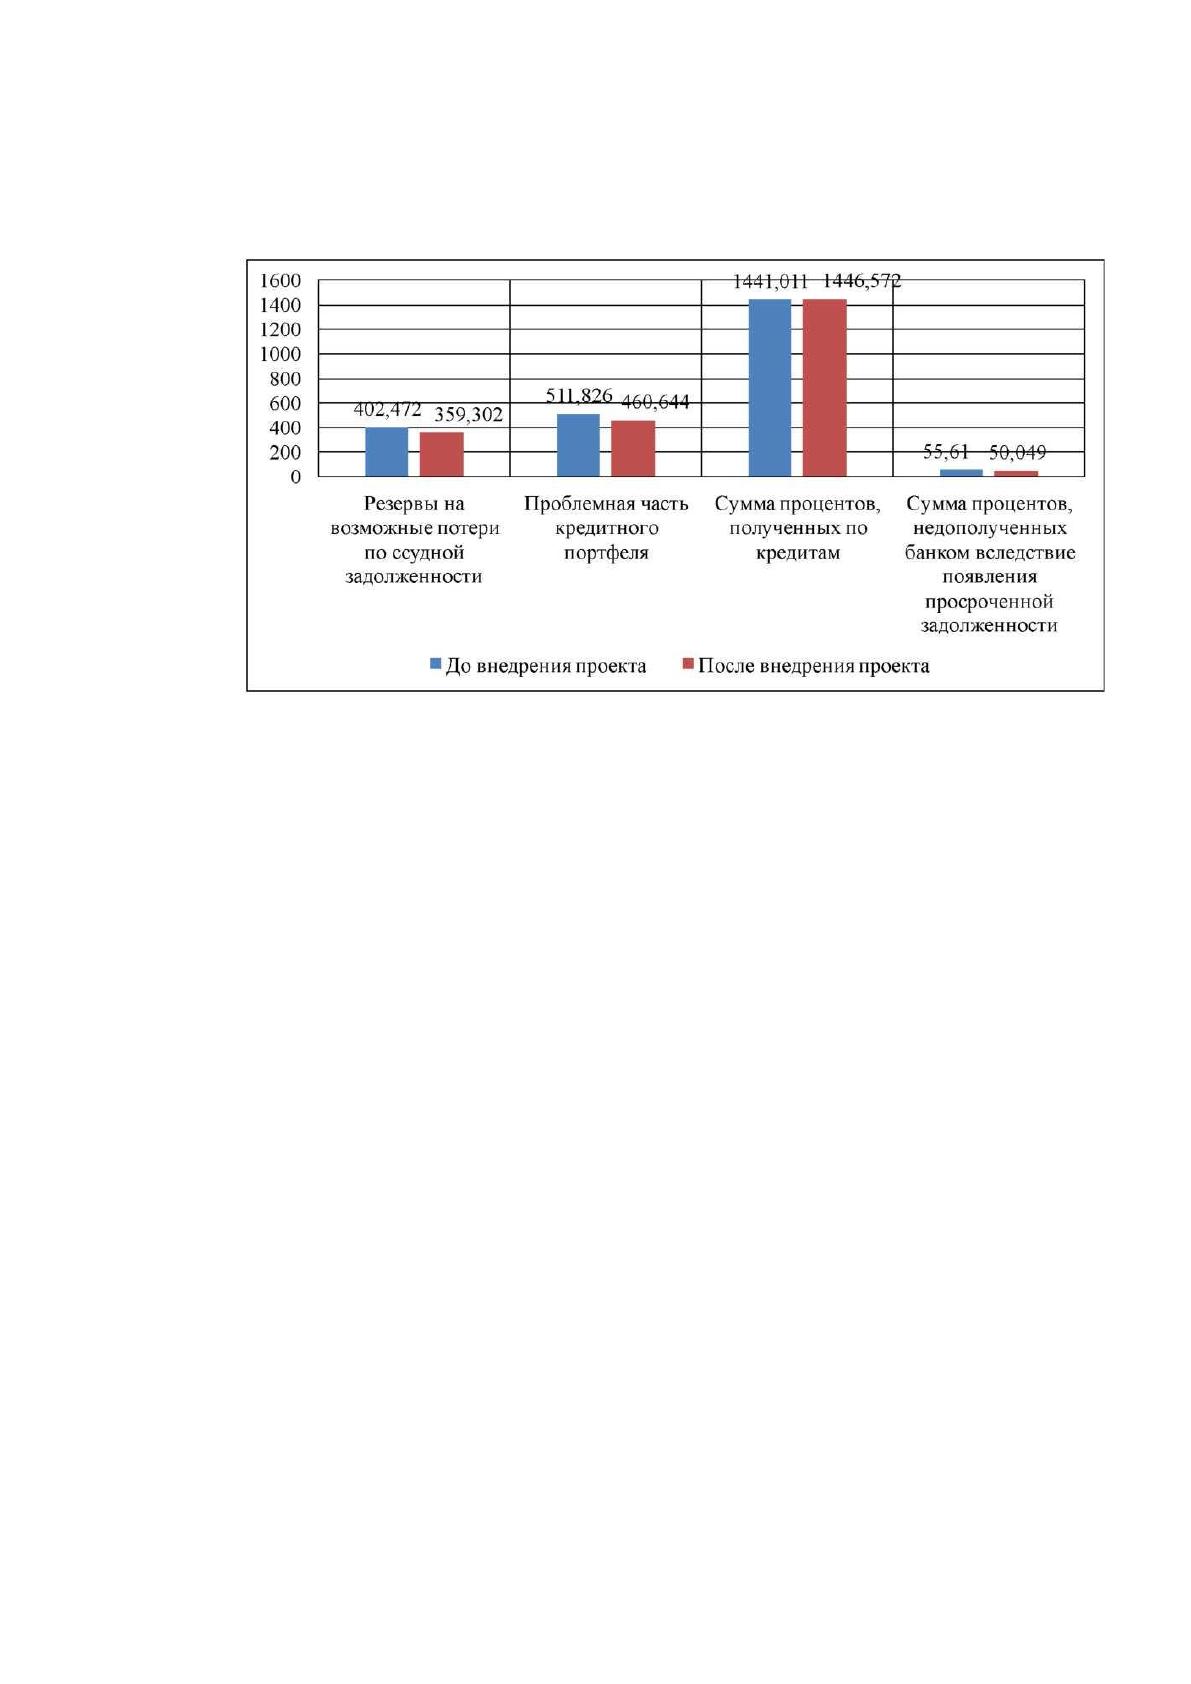
Внедрение данных мероприятий позволит снизить сумму просроченной
ссудной задолженности на 10% (рис.10). Снижение этой суммы позволит
уменьшить формирование резерва на возможные потери по ссудной
задолженности на 10%. Также уменьшится сумма процентов, недополученных
69
по кредитам в связи с просроченной задолженностью, а сумма процентов,
полученным по кредитам, увеличится. Проблемная часть кредитного
портфеля уменьшится на 51,183 млрд. руб. (-10%).
Рисунок 3.2 - Экономический эффект до и после внедрения
проекта по повышению качества кредитного портфеля
коммерческого банка ПАО «Сбербанк России», млрд. руб.
Резерв на возможные потери по ссудной задолженности уменьшится на
43,170 млрд. руб. (-10%). Соответственно данная сумма переходит по балансу
из статьи расходов банка в статью доходов. Сумма процентов,
недополученных банком вследствие появления просроченной задолженности,
уменьшится на 5,561 млрд. руб., что соответственно, приведет, к тому, что
проценты, полученные по кредитам, повысятся на сумму 5,561 млрд. руб.
Изменение данных показателей приведет к улучшению коэффициентов
оценки качества кредитного портфеля и повышению экономического эффекта
управления кредитным портфелем. Коэффициент риска кредитного портфеля
повысился на 0,03 и стал 0,98, что приближается к идеальному показателю - 1.
Доля просроченной задолженности в активах банка снизилась на 0,5 и стала
следовательно, показатель вошел в границы рекомендуемых нормативов - от
1 до 2. Коэффициент «проблемности» кредитов, показывающий наличие в
портфеле просроченных кредитов и безнадежных к взысканию ссуд,
уменьшился с 0,030 до 0,027 (рис.11).
Источник: https://baza.diplomsite.ru/previewfile/3472