Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
10
другому во временное пользование ценностей в любой форме (товарной,
денежной, нематериальной) на условиях возвратности, срочности, платности.
Кредит необходим для поддерживания непрерывности кругооборота
фондов действующих предприятий, обслуживания процесса реализации
производственных товаров. Он разрешает противоречие между
необходимостью свободного перехода капитала из одних отраслей в другие и
закрепленностью производственного капитала в определенной натуральной
форме, а также позволяет преодолевать ограниченность собственного
капитала экономических субъектов.
3
Кредит способен оказывать активное воздействие на объем и структуру
денежной массы, платежного оборота, скорости обращения денег. Вызывая к
жизни различные формы кредитных денег, он может обеспечить в период
перехода России к рынку создание базы для ускоренного развития
безналичных расчетов, внедрения их новых способов. Все это будет
способствовать экономии издержек обращения и повышению эффективности
общественного воспроизводства в целом. Благодаря кредиту происходит
более быстрый процесс капитализации прибыли, а, следовательно,
концентрации производства. Он может сыграть заметную роль и в
осуществлении программы приватизации государственной и муниципальной
собственности на основе акционирования предприятий.
4
Кредит стимулирует развитие производительных сил, ускоряет
формирование истоков капитала для расширения воспроизводства на основе
достижений научно - технического прогресса.
Регулируя доступ заемщиков на рынок ссудных капиталов, представляя
правительственные гарантии и льготы, государство ориентирует банки на
преимущественное кредитование тех предприятий и отраслей, деятельность
которых соответствует задачам осуществления общенациональных программ
3
Экономическая теория: Учебник/ под ред. В.Д. Камаева, Е.И. Лобачевой. – М.: Юрайт-Издат, 2016.С.49
4
Экономическая теория: Учебник / Под общей ред. Г. П. Журавлевой, Л. С. Тарасевича. – М.: ИНФРА-М,
2014. С.61
11
социально-экономического развития. Государство может использовать кредит
для стимулирования капитальных вложений, жилищного строительства,
экспорта товаров, освоения отсталых регионов.
Причины для появления и развития кредита можно разбить на 2 группы:
общие и специфические:
К общеэкономическим причинам относятся:
- наличие товарно-денежных отношений;
- товарное производство.
5
К специфическим:
- временное высвобождение денежных средств у одних экономических
субъектов;
- временная потребность в денежных средствах у других экономических
субъектов.
Кредит выполняет следующие четыре основные функции:
1) распределительную;
2) эмиссионную;
3) контрольную;
4) стимулирующую.
В настоящее время не определена однозначно признанная
классификация кредитов, выдаваемых физическими юридическим лицам.
Отечественные и зарубежные авторы выделяют разное количество видов и
набор классификационных признаков. В современной экономической
практике принято классифицировать кредиты по следующим признакам:
целевое назначение, способ погашения, вид кредитора, тип ссужаемой
стоимости. Отдельным видом кредита населению признается кредитование по
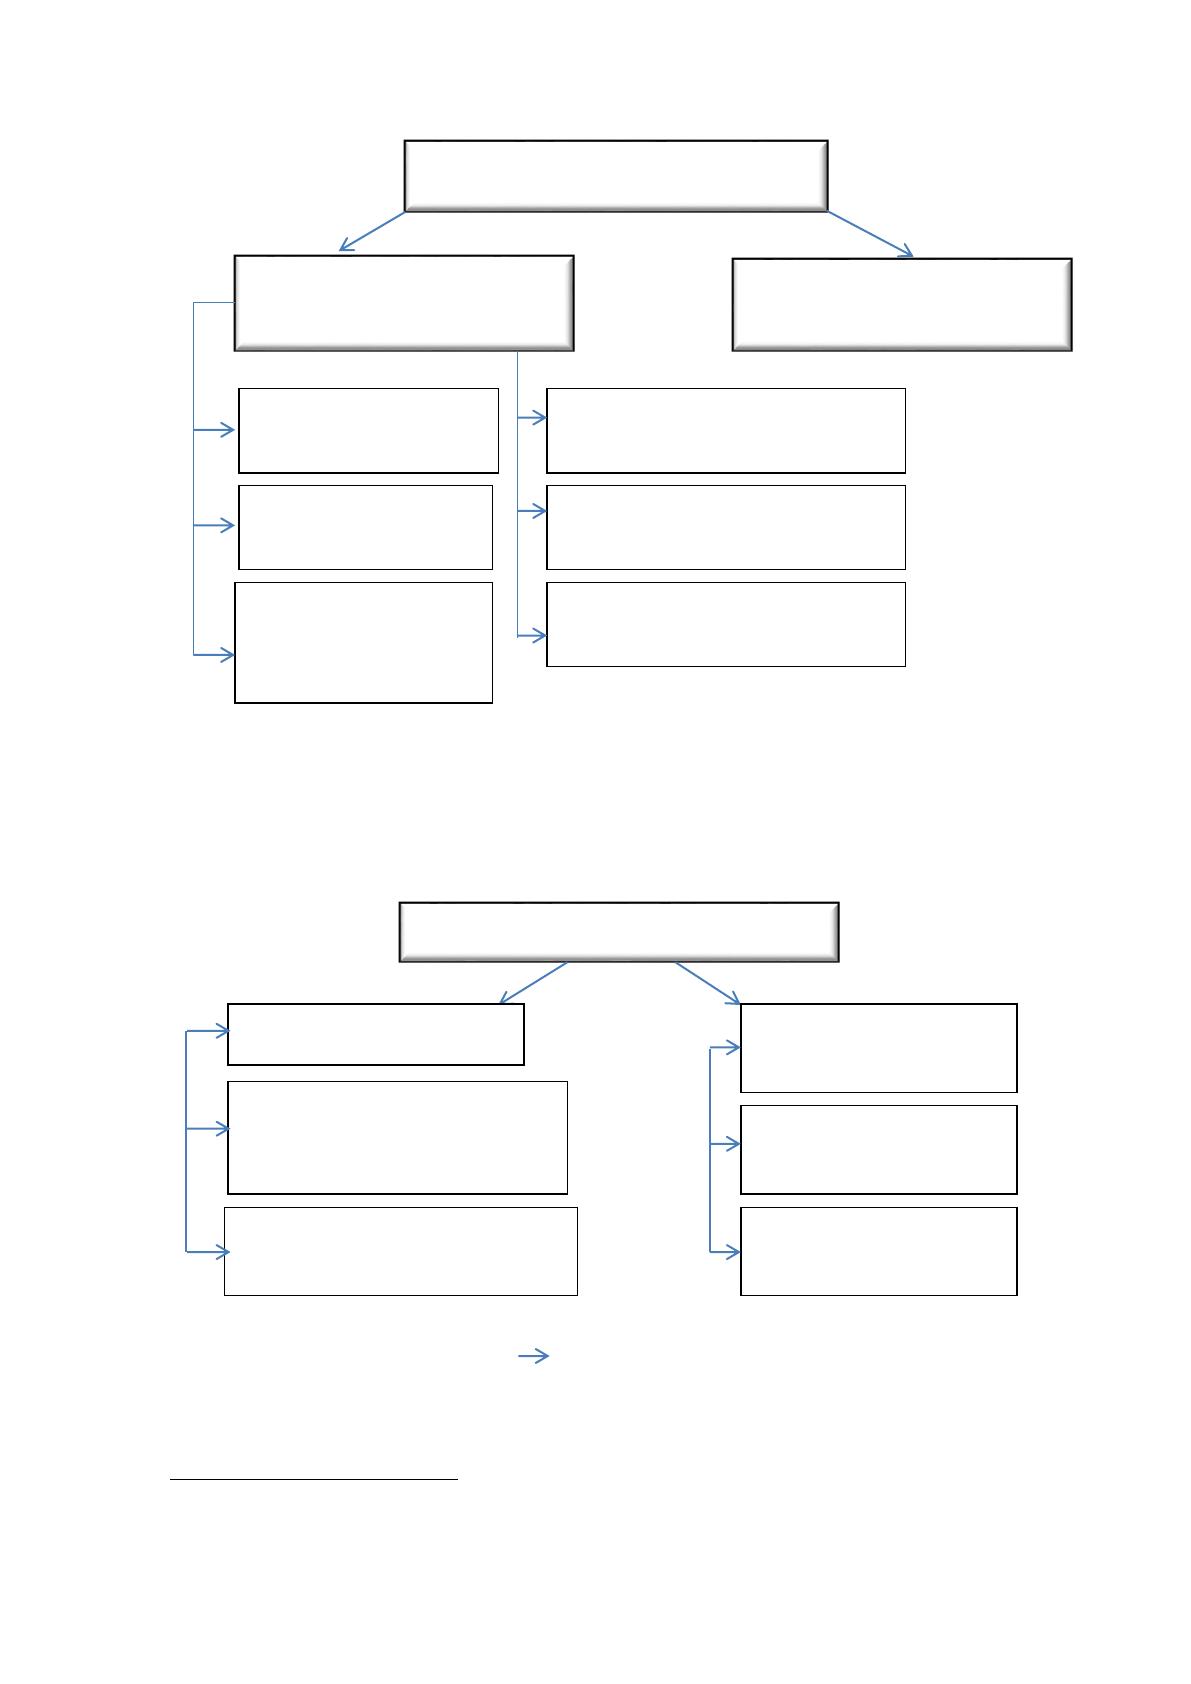
банковским картам. Схематично классификацию кредитов можно
интерпретировать в следующем виде, представленном на рисунках 1 и 2.
5
Проектный анализ: теоретические основы оценки проектов на морском транспорте: учеб. пособие / И.А.
Лапкина, Л.А. Павловская, Т.В. Болдырева, Т.Н. Шутенко; под общ. ред. И.А. Лапкиной. - Одесса: Феникс,
2015.С.45
12
Рисунок 1 - Классификация кредитов по целевому назначению
6
Предлагаемая классификация представляется достаточно схематичной,
делающей акцент скорее на техническую сторону процесса кредитования
физических лиц и не учитывающих инвестиционных черт кредита населению.
Рисунок 2 -Классификация кредитов по типу кредитора и
ссужаемой задолженности
7
Целевое назначение, определяемое направленностью финансирования
6
Жарковская Е.П. Финансовый анализ деятельности коммерческого банка: учебник. /Е.П.Жарковская. - М:
Издательство «Омега-Л», 2018. С.45
7
Там же
Кредиты
Кредиты
физическим лицам
Кредиты,
предоставляемые по
кредитной карте
Кредиты под залог
недвижимости
Краткосрочные на
строительство
Долгосрочные на
приобретение и
улучшение качества
недвижимости
Кредиты, отличные от кредитов
под залог недвижимости
Кредиты в рассрочку
Кредиты, погашаемые
единовременно
Кредиты
Кредитор
Двусторонняя схема
(продавец-покупатель либо
кредитор-покупатель)
Трехсторонняя схема
(покупатель-продавец-
кредитор)
Тип ссужаемой
стоимости
Финансовый
кредит
Товарный
кредит
13
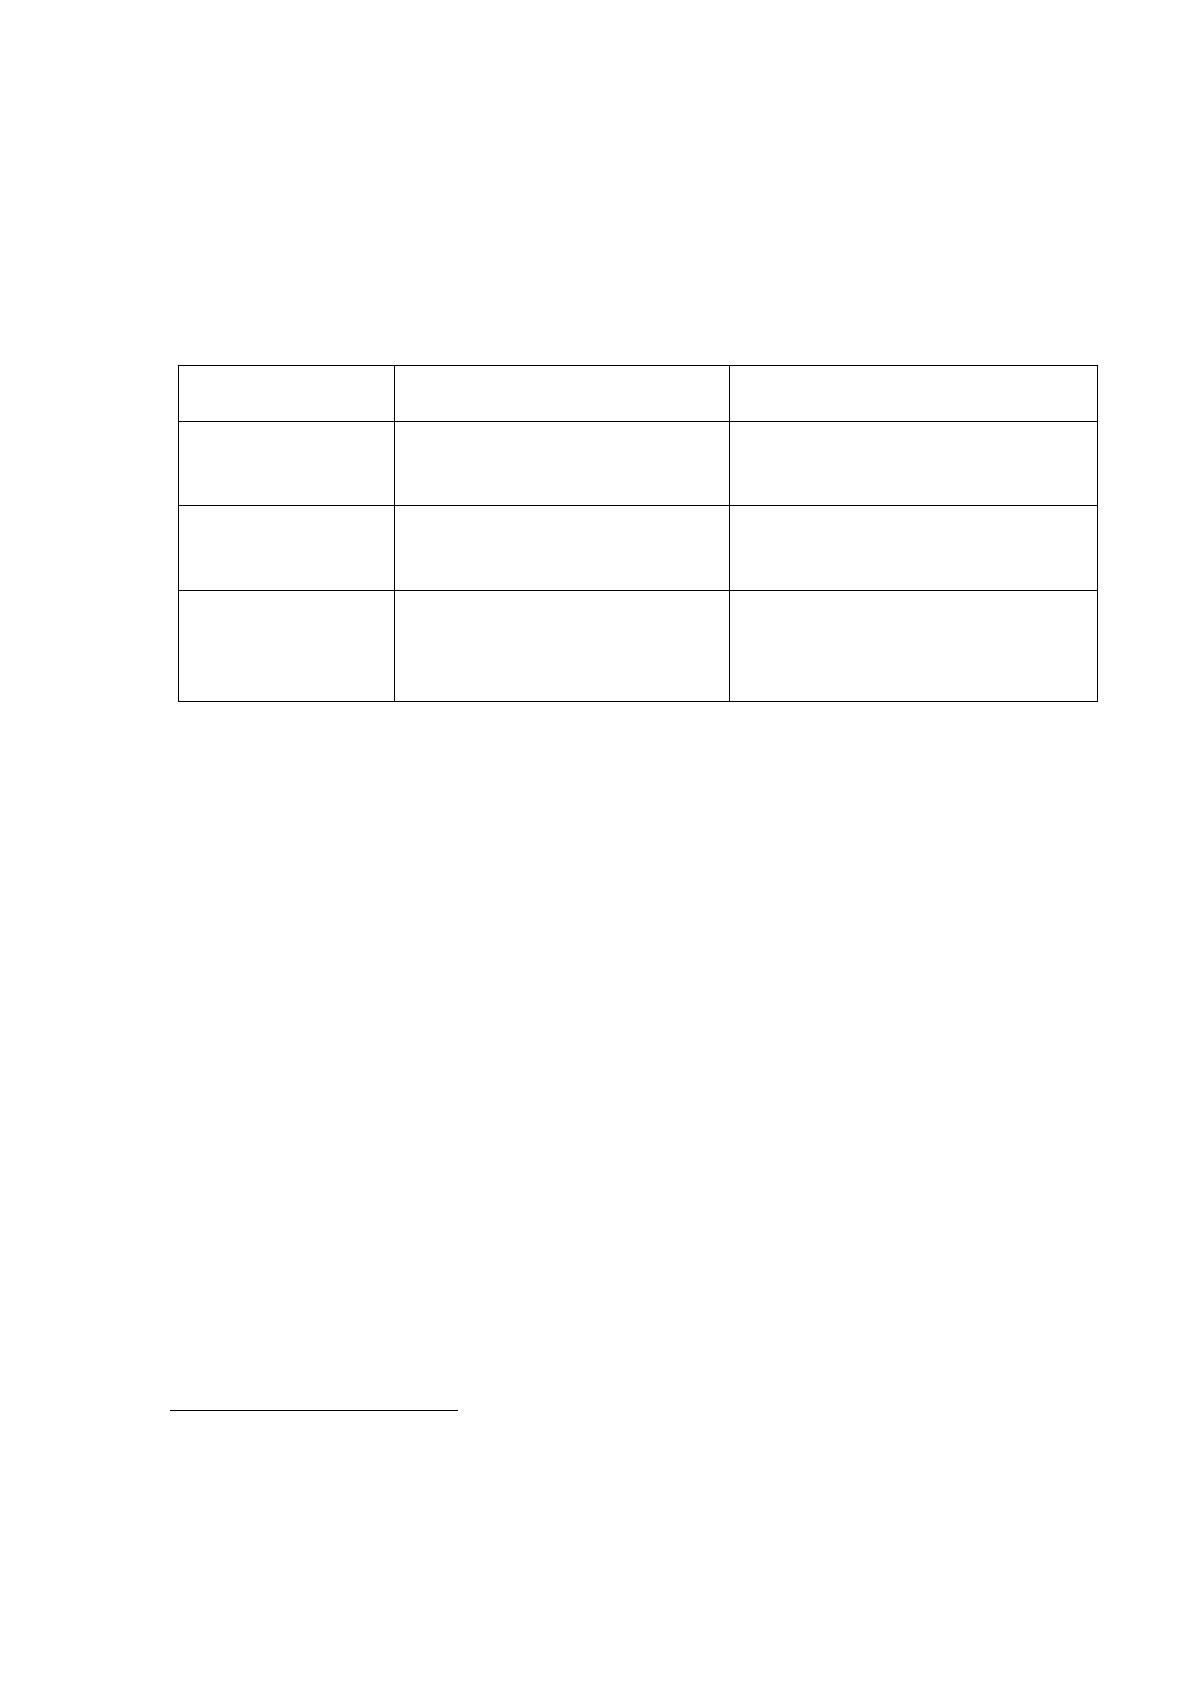
различных аспектов жизнеобеспечения человека, предлагает положить в
основу классификации Е.О. Литвинов. Автор классификации выделяет
инвестиционную и потребительскую формы кредита, отождествляет понятия
«розничный кредит» и «кредит физическим лицам» (таблица)
8
.
Таблица 1
9
Классификация розничных кредитов
Вид кредита
Цель кредита
Направление применения
кредита
Инвестиционный
Формирование и развитие
человеческого капитала
заемщика
Образование, повышение
квалификации, улучшение
жилищных условий, охрана
здоровья и т.д.
Потребительский
Финансирование
непроизводительного
конечного потребления
товаров и услуг
Покупка дорогостоящей
техники, транспортных
средств, туризм и т.д.
Комбинированный
Финансирование, как
текущего удовлетворения
потребностей, так и
человеческого капитала
заемщика
Кредит на неотложные нужды,
кредитные карты и т.д.
Инвестиционные кредиты — это экономические отношения между
кредитором и заемщиком по поводу финансирования инвестиционных
проектов. Инвестиционный проект, в классическом понимании этого термина,
предполагает капитальные вложения в реальные активы
10
.
Потребительские кредиты имеют различную классификацию.
Например, они делятся на две основные группы: кредит на цели и кредит на
неотложные нужды. Кредит на цели выдается на приобретение конкретного
вида товара. В этом случае денежные средства не выдаются на руки заемщику,
так как все расчеты производятся между продавцом и банком по безналичной
форме расчета. Что касается кредита на нужды, то его основная особенность
состоит в том, что он выдается на руки заемщику в качестве денежных средств
на неотложные нужды. Максимальная сумма по таким кредитам, как правило,
достаточно невысока.
В зависимости от срока кредитования, заем может быть долгосрочным
8
Литвинов, Е.О. Кредитное бремя населения России: вопросы теории и методологии [Текст] / Е.О. Литвинов.
- Волгоград: Волгоградское науч. изд-во, 2012.С.88
9
Банковское дело: учебник / ред. Г. Г. Ко¬робова. - 2-е изд., перераб. и доп. - М. : Магистр, 2018.С.71
10
Шевелева Н.П., Лузин Д. А. Особенности интернет-магазина как объекта инвестиций / в сборнике: Новые
технологии - нефтегазовому региону материалы Всероссийской с международным участием научно-
практической конференции. Ответственный редактор О. А. Новоселов. 2015. С. 89-90
14
(срок кредита более пяти лет), среднесрочным (кредит сроком от одного года
и до пяти лет), краткосрочным (кредит сроком менее одного года). Ставки по
потребительским кредитам выставляются каждым финансово-кредитным
учреждением самостоятельно.
Особенности потребительского кредита заключаются в том, что он
может быть обеспеченным и необеспеченным. Обеспечение кредита
осуществляется через залог (движимого и недвижимого имущества),
поручительство или гарантии. Безусловно, обеспечение кредита не
гарантирует его обязательное погашение, однако риск его непогашения в
любом случае значительно снижается
11
.
Выделенные «характер оборота средств» и «технология
предоставления» являются, по сути, одним классификационным признаком,
характеризующим организационное свойство конкретного вида
предоставления кредита. А признак «уровень кредитного риска» является не
бесспорным.
12
Совокупность свойств, характерны для той или иной конкретной
кредитной сделки в экономическом или организационном отношении
проявляются в видах кредита, используемого для классификации последнего.
Причины отсутствия единой системы классификационных признаков
кредита физическим лицам следует искать в недооценке понимания того, что
существование различных видов кредита обуславливается специфическими
особенностями действия базовых принципов кредитования в конкретных
экономических, организационных и технологических условиях.
Далее рассмотрим принципы кредитования. Как следует из анализа
многих других учебных и научных источников, все авторы единодушно в
качестве принципов банковского кредитования называют возвратность,
платность, срочность. Вряд ли целевой характер кредита, его обеспеченность
11
Кулакова Н.С., Корякина Е.А. Направления снижения социального расслоения населения региона (на
примере тюменской области) // Общество: социология, психология, педагогика. 2015. № 6. С. 21-24.
12
Деньги, кредит, банки: учебник / Под ред. Г. Н. Белоглазовой. - М.: Высшее образование, 2009. - 392 с.
Источник: https://baza.diplomsite.ru/previewfile/3472