Дипломная работа: Анализ ликвидности и платежеспособности организации (на примере ПАО АК "Алроса" Мирнинское Авиамероприятие)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
72
- немедленная подготовка и рассылка писем-требований;
- незамедлительная передача проблемной к взысканию задолженности;
Предлагаются следующие инструменты привлечения финансирования
под дебиторскую задолженность МАП АК «АЛРОСА» (ПАО):
- факторинг – оплата факторинговой компанией платежных документов
поставщика с дисконтом с выплатой остатка суммы (за вычетом комиссий за
услуги предоставления финансирования) после погашения дебиторской
задолженности покупателем;
- инвойс-дискаунтинг - схож с факторингом, но, в отличие от
последнего, это ни оплата каждой сделки, а единовременная выплата всего
сальдо задолженности за минусом определенного процента комиссии. То есть,
фактически это кредит под залог ожидающихся платежей. Таким образом,
инвойс-дискаунтинг дешевле факторинга.
- цессия – это продажа требований по договору цессии. Если у
кредитора нет возможности ждать возврата долга или нет средств для
принуждения должника выполнить его обязательства, то можно найти кого-то,
кто сможет это выполнить, и заключить с ним договор цессии. Цессия может
использоваться как крайняя мера в рамках работы с безнадежной дебиторской
задолженности.
Наиболее распространенным финансовым инструментом управления
дебиторской задолженностью является факторинг.При факторинге обращается
тщательное внимание к дебиторской задолженности (передаваемая
дебиторскую задолженность тщательно анализируется факторинговой
компанией), поэтомув факторинге может участвовать только непросроченная
дебиторская задолженность (таким требованиям отвечает 80% дебиторской
задолженности МАП АК «АЛРОСА» (ПАО)).
Однако, необходимо отметить, что ответственность за платежную
дисциплину при факторинге остается, так как:
1. В основной массе случаев применяется регрессный факторинг,
когда в случае непогашения дебиторской задолженности покупателем,
73
факторинговая компания выставляет требования по оплате МАП АК
«АЛРОСА» (ПАО));
2. В случае, если дебиторская задолженность при регрессном
факторинге окажется затруднительной к взысканию, то в дальнейшем
факторинговая компания прекратит предоставление услуг.
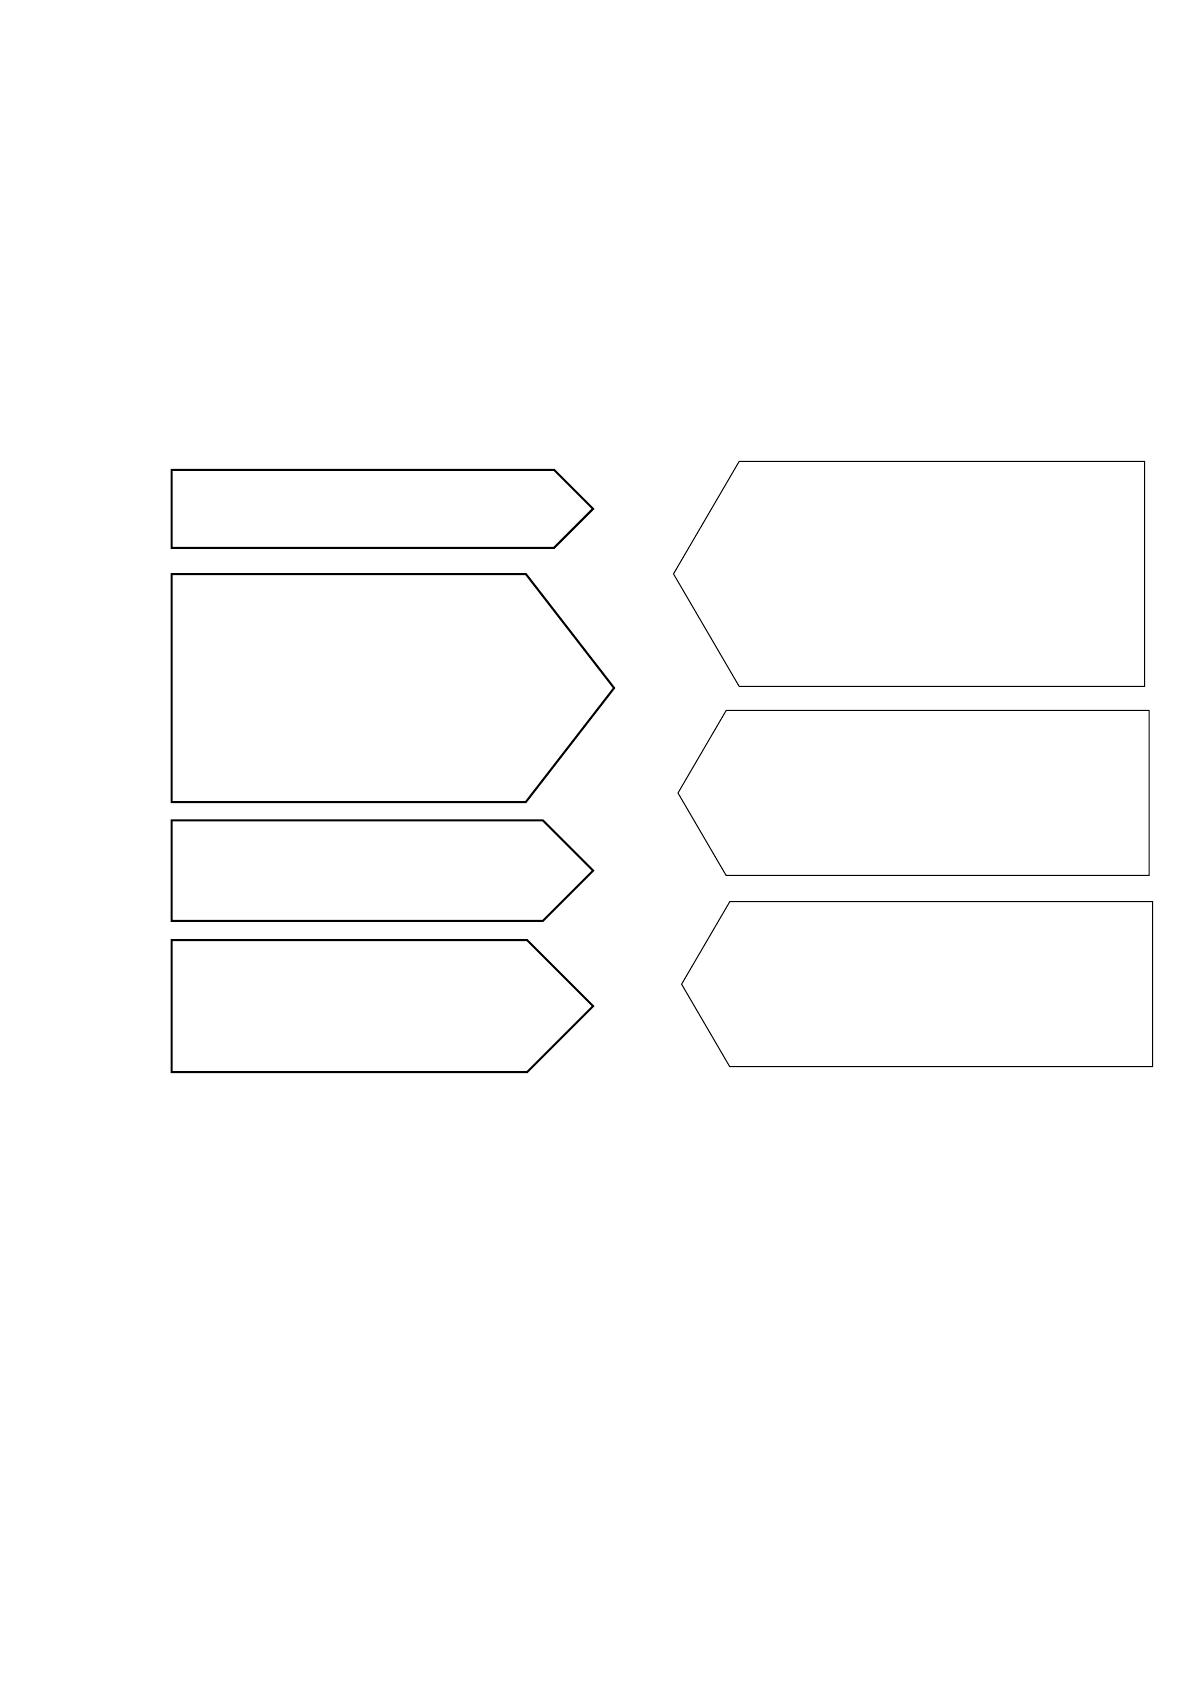
Рассмотрим его основные преимущества и недостатки факторинга
применительно к деятельности МАП АК «АЛРОСА» (ПАО) (рисунок 11).
Рисунок 11. Плюсы и минусы применения факторинга в
деятельности МАП АК «АЛРОСА» (ПАО)
В заключение данного пункта исследования отметим, что управление
кредиторской задолженностью МАП АК «АЛРОСА» (ПАО) подразумевает
проведение следующих процедур:
- оформление в виде отдельного нормативного акта или в качестве
раздела регламента управления кредиторской задолженностью;
Ф
А
К
Т
О
Р
И
Н
Г
При факторинге не требуется
обеспечение
Погашение при факторинге
осуществляется из денег,
выплачиваемых дебиторами клиента
(нет ежемесячных сумм к погашению
и срока кредита; финансирование
предоставляется в тех объемах, в
которых передается дебиторская
задолженность)
Снижение риска неплатежей в случае
безрегрессного факторинга
(исключение рисков на 90%)
Факторинг представляет из себя
комплексную услугу: управление
дебиторской задолженностью,
покрытие рисков, консалтинг
Процентная ставка по факторингу
значительно выше, чем по кредиту. В
зависимости от условий факторинга,
ставка составляет от 22 до 30% годовых. В
то же время, средневзвешенная ставка по
кредитам банков нефинансовым
организациям на срок до одного года в
2015г. составила 17,9%
Безрегрессный факторинг предоставляется
по ставкам от 25% годовых (при крупных
объемах, диверсификации дебиторской
задолженности и небольшом сроке
отсрочки)
Поскольку факторинг является
небанковской услугой, комиссии
облагаются НДС, который впоследствии
принимается к вычету
74
- анализ условий оплаты существующих и вновь заключаемых
договоров, внесение в регламент управления кредиторской задолженностью
признака договора «Срок отсрочки платежа»;
- максимальное включение требований по отсрочке платежа и
минимизации авансов при формировании закупочной документации.
Финансовым отделом МАП АК «АЛРОСА» (ПАО) должны
отслеживаться как финансовые (скидки за досрочную оплату), так и
нефинансовые (деловая репутация, деловые отношения с контрагентом, сроки
поставки и т.п.) последствия отсрочки платежа, с целью осуществления
взвешенного подхода к оптимизации сумм кредиторской задолженности.
Однако любые досрочные оплаты должны быть четко обоснованы.
Обобщая данный пункт исследования, отметим, что для повышения
платежеспособности МАП АК «АЛРОСА» (ПАО) не достаточно
единовременно провести комплекс указанных мероприятия, необходима
постоянная и целенаправленная системная работа по контролю за уровнем
дебиторской задолженности.
При планировании мероприятий по управлению дебиторской
задолженностью необходимо помнить, что, как увеличение, так и внезапное
снижение дебиторской задолженности, могут оказать на платежеспособность
МАП АК «АЛРОСА» (ПАО) неблагоприятное воздействие.
Чтобы кардинально повысить эффективность работы с дебиторами
можно наложить дополнительные обязанности на финансовый отдел МАП АК
«АЛРОСА» или прибегнуть к услугам профессиональных факторинговых
компаний, которые смогут осуществлять ускоренный перевод дебиторской
задолженности в наиболее ликвидную форму оборотных активов МАП АК
«АЛРОСА» (ПАО) - денежные средства.
Таким образом, внедрение предлагаемых мероприятий повлечет за
собой рост денежных средств и денежных эквивалентов, позволят увеличить
платежеспособность МАП АК «АЛРОСА» (ПАО) в прогнозируемом периоде,
что смоделировано в заключительном пункте исследования.
75
3.3. Прогнозирование платежеспособности ПАО АК «АЛРОСА»
Мирнинское авиационное предприятие
Учитывая масштабы и специфику деятельности МАП АК «АЛРОСА»
(ПАО) отметим, что разработка рекомендаций по повышению его
платежеспособностиявляется не только трудоемким, но и малоэффективным
мероприятием. Так как достоверность полученных результатов напрямую
зависит от таких внешних факторов, как государственное регулирование цен и
тарифов, зависимость от климатических факторов, возможность убытков от
непредвиденных изменений цен на топливо и от непредвиденных изменений
валютных курсов, процентных ставок, прогнозирование которых в
современных условиях представляется мало возможным.
Исходя из этого, представим прогнозный платежный баланс МАП АК
«АЛРОСА» (ПАО), основываясь на предположении, что МАП АК «АЛРОСА»
(ПАО) в 2016г. обратится к услугам факторинговой компании.
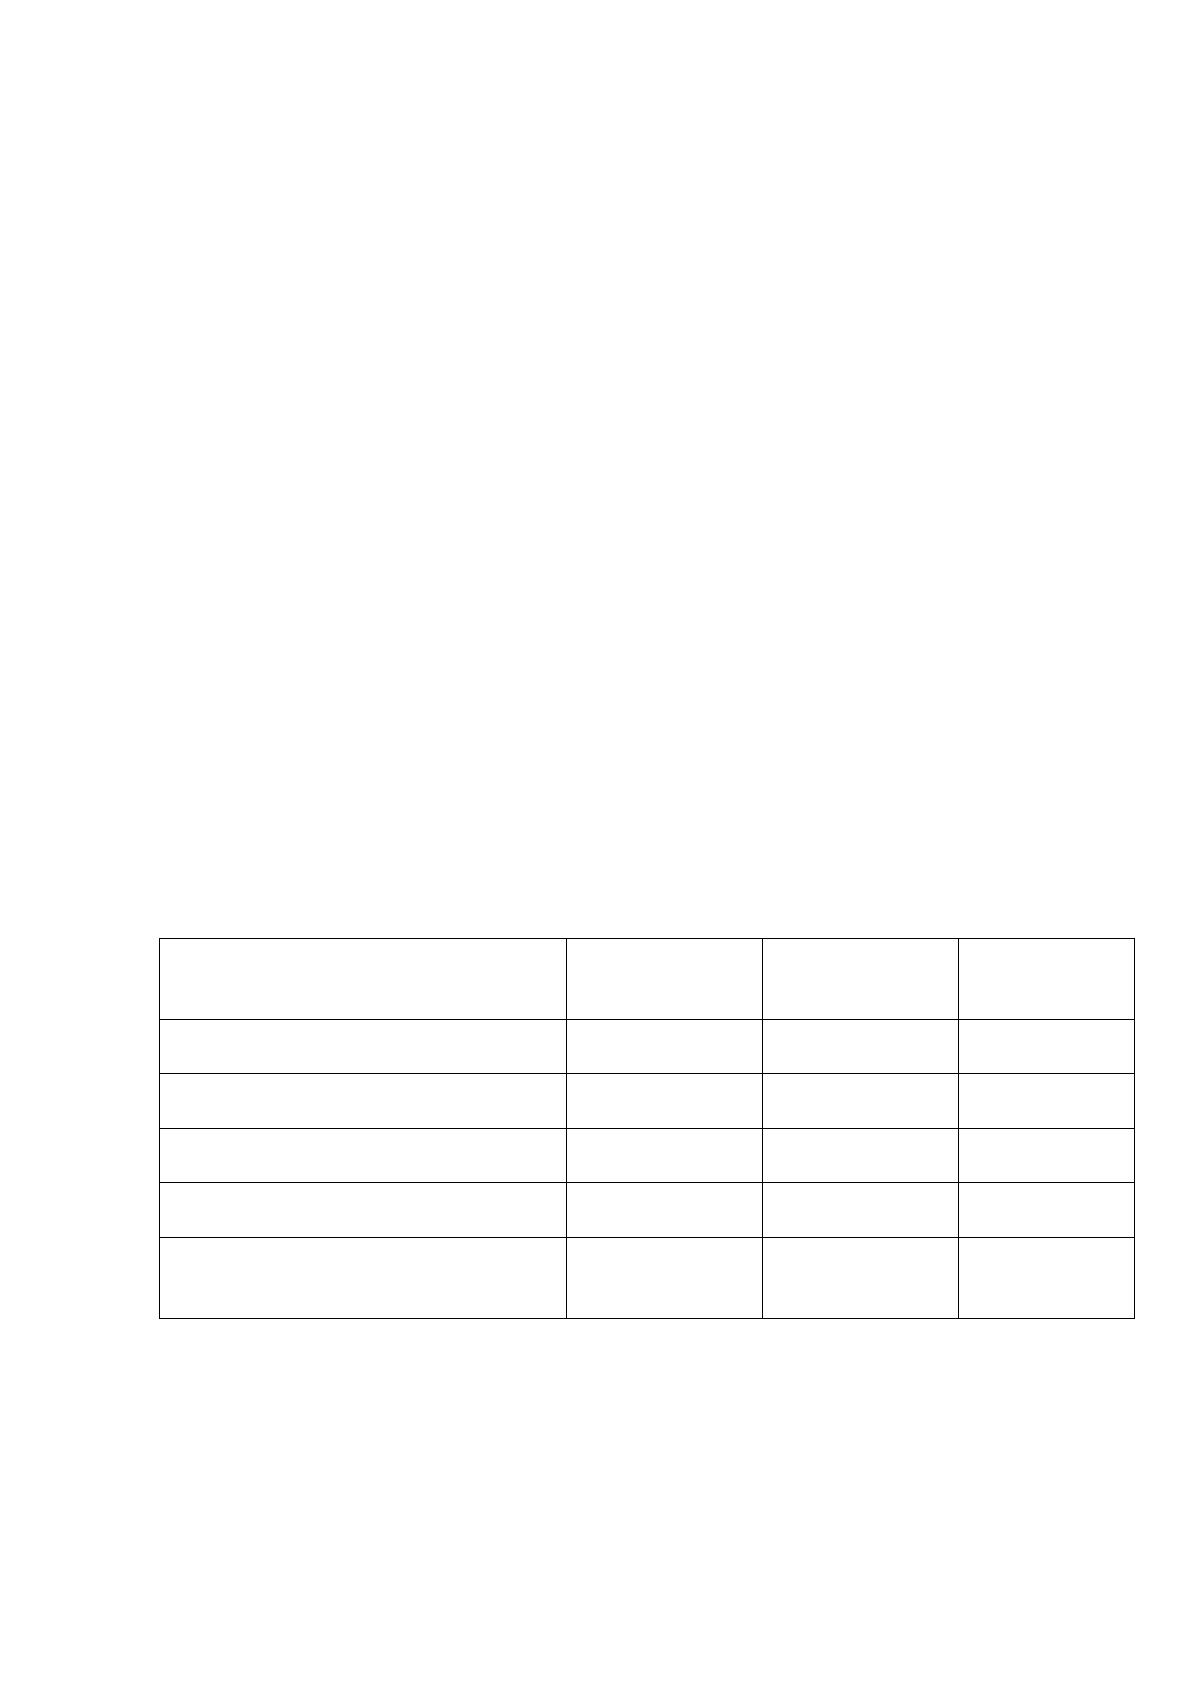
Проведем анализ условий в таблице 12.
Таблица 12
Сравнительный анализ услуг факторинговых компаний
г. Мирный
Наименование показателя
Национальная
факторинговая
компания
Промсвязьбанк
Факторинг
ВТБ
Факторинг
1. Срок рассмотрения заявки,
дней
3-5
5-7
до 5
2.Первый взнос по дебиторской
задолженности, дней
7
5
6
3.Величина комиссионных услуг
от суммы задолженности, %
26,2
26,9
26,5
4.Объем финансируемой
задолженности, %
80
85
80
4. Требования к количеству
дебиторов
достаточно 1
в зависимости
от вида
факторинга
не менее 5
Сравнительный анализ факторинговых услуг позволяет сделать вывод о
том, чтофакторинговые компании способны рассмотреть возможность
предоставления услуг факторинга гораздо быстрее чем банки, кроме того, они
не устанавливают лимиты дебиторской задолженности, однако банки способны
76
оказать полный спектр финансовых услуг для работы с дебиторской
задолженностью, предоставляя факторинг без регресса, с регрессом, с
использованием современных технологий и стандартов работы.
Основным преимуществом ВТБ Факторинг является то, что риски
неоплаты со стороны дебиторов полностью ложатся на ВТБ Факторинг, а
комиссия за факторинговое обслуживание списывается только после того, как
дебитор оплатит долг по истечении срока отсрочки платежа по договору.
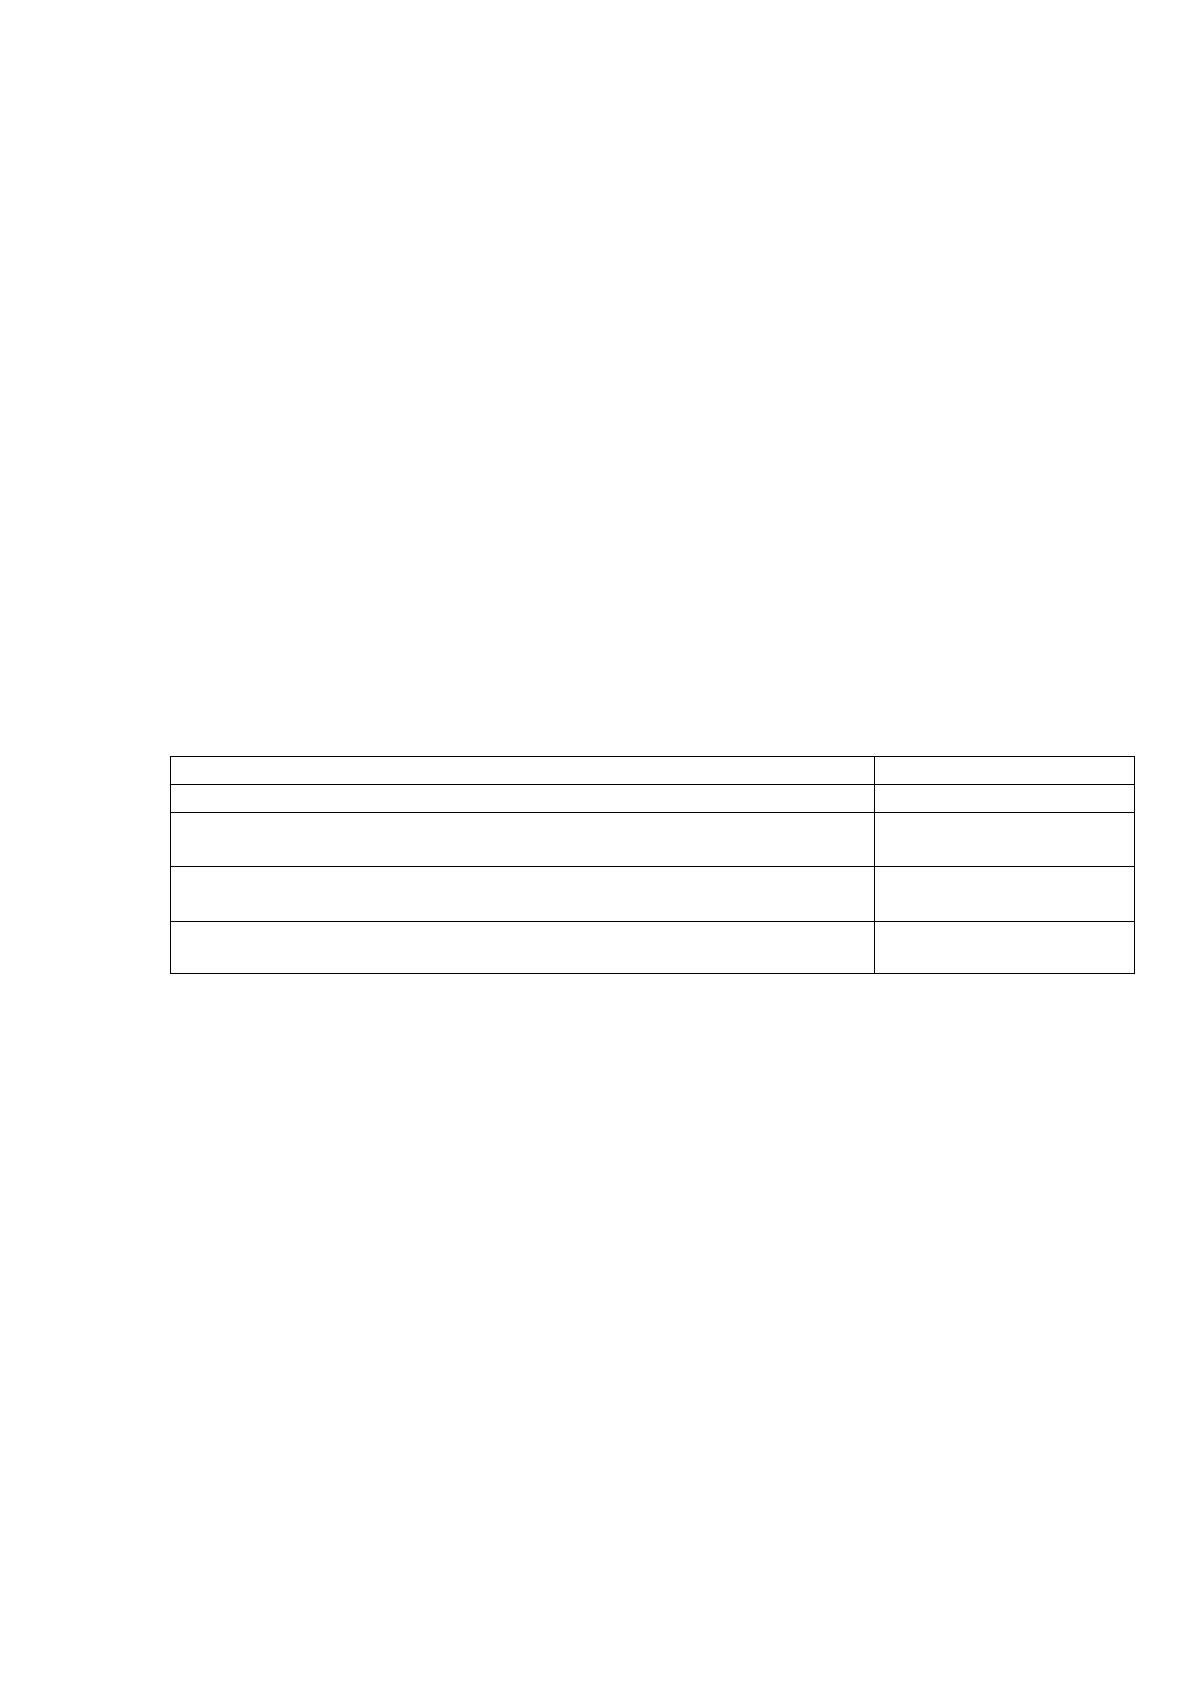
Оценим возможную экономическую эффективность от применения
факторинга в МАП АК «АЛРОСА» (ПАО), с учетом того, что компания сможет
передать ВТБ Факторинг80% своей дебиторской задолженности (что
обосновано в п.3.2) данные для анализа представим в таблице 13.
Таблица 13
Оценка потенциального экономического эффекта от
применения факторинга МАП АК «АЛРОСА» (ПАО) в 2016г.
Показатель
Сумма, тыс.руб.
1.Сумма операции факторинга
5 687
2.От ВТБ Факторинг получена оплата в размере 80% от
размера дебиторской задолженности
4 550
3.Оплата комиссионных услуг ВТБ Факторинг в размере
26,5% от суммы операции
1 507
Экономический эффект
3 043
Анализ возможного экономического эффекта в случае применения
факторинга в МАП АК «АЛРОСА» (ПАО) позволяет сделать вывод о том, что
применение данной процедуры выгодно:
- во-первых, уменьшится источник финансового риска на
платежеспособность компании;
- во-вторых, появятся высвободившиеся денежные средства;
- в-третьих, при факторинговом финансировании объемы кредиторской
задолженности поставщика не возрастают, что позволяет МАП АК «АЛРОСА»
(ПАО)претендовать на привлечение дополнительного финансирования в виде
кредитной линии или овердрафта.
Источник: https://baza.diplomsite.ru/previewfile/3713