Дипломная работа: Анализ ликвидности и платежеспособности организации (на примере ПАО АК "Алроса" Мирнинское Авиамероприятие)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
82
Таблица 17
Прогнозные значения показателей ликвидности и
платежеспособностиМАП АК «АЛРОСА» (ПАО) на 2016 год, (коэф.)
Показатели
Норма-
тив
2016
год
Изменение (+;-)
2016г.
от
2013г.
2016г.
от
2014г.
2016г.
от
2015г.
Коэффициент абсолютной
ликвидности (срочности)
0,2-
0,25
0,923
-0,274
0,218
0,360
Коэффициент быстрой
ликвидности (срочной,
ликвидности)
0,7-0,8
1,214
-0,762
-0,026
0,243
Коэффициент текущей
ликвидности (коэффициент
покрытия)
более 2
5,338
-1,607
0,158
1,071
Коэффициент ликвидности при
мобилизации средств
0,5-0,7
4,124
-0,845
0,185
0,828
Коэффициент
платежеспособности
более 1
2,358
-0,701
0,221
0,256
Расчетные значения коэффициента абсолютной ликвидности МАП АК
«АЛРОСА» (ПАО)в планируемом периоде установлены на уровне 0,923, что
выше рекомендуемого значения и выше результатов 2014-2015гг., что
обусловлено наращиванием денежных средств и краткосрочных финансовых
вложений МАП АК «АЛРОСА» (ПАО) в 2016г.
Коэффициент текущей ликвидности МАП АК «АЛРОСА» (ПАО) в
планируемом году также продолжает соответствовать рекомендованному
значению, составив 5,34. Кроме того, наблюдается увеличение данного
показателя в сравнении с 2014-2015 гг., что свидетельствует об увеличении
запаса финансовой прочности.
Тенденцию к росту имеет также коэффициент общей
платежеспособности, но также, только в сравнении с 2014-2015гг., составив на
конец планируемого периода 2,36. Значение данного коэффициента и в
планируемом периоде будет находиться выше рекомендуемого значениячто
отражает отсутствие угрозы неплатежеспособности МАП АК «АЛРОСА»
(ПАО) в планируемом периоде.
83
Коэффициент ликвидности при мобилизации средств увеличивается в
сравнении с 2014-2015 гг., составив на конец 2016г. 4,124, что будет
соответствовать рекомендуемому значению, что отражает независимость
платежеспособности организации от запасов при мобилизации средств от их
конверсии в денежные средства.
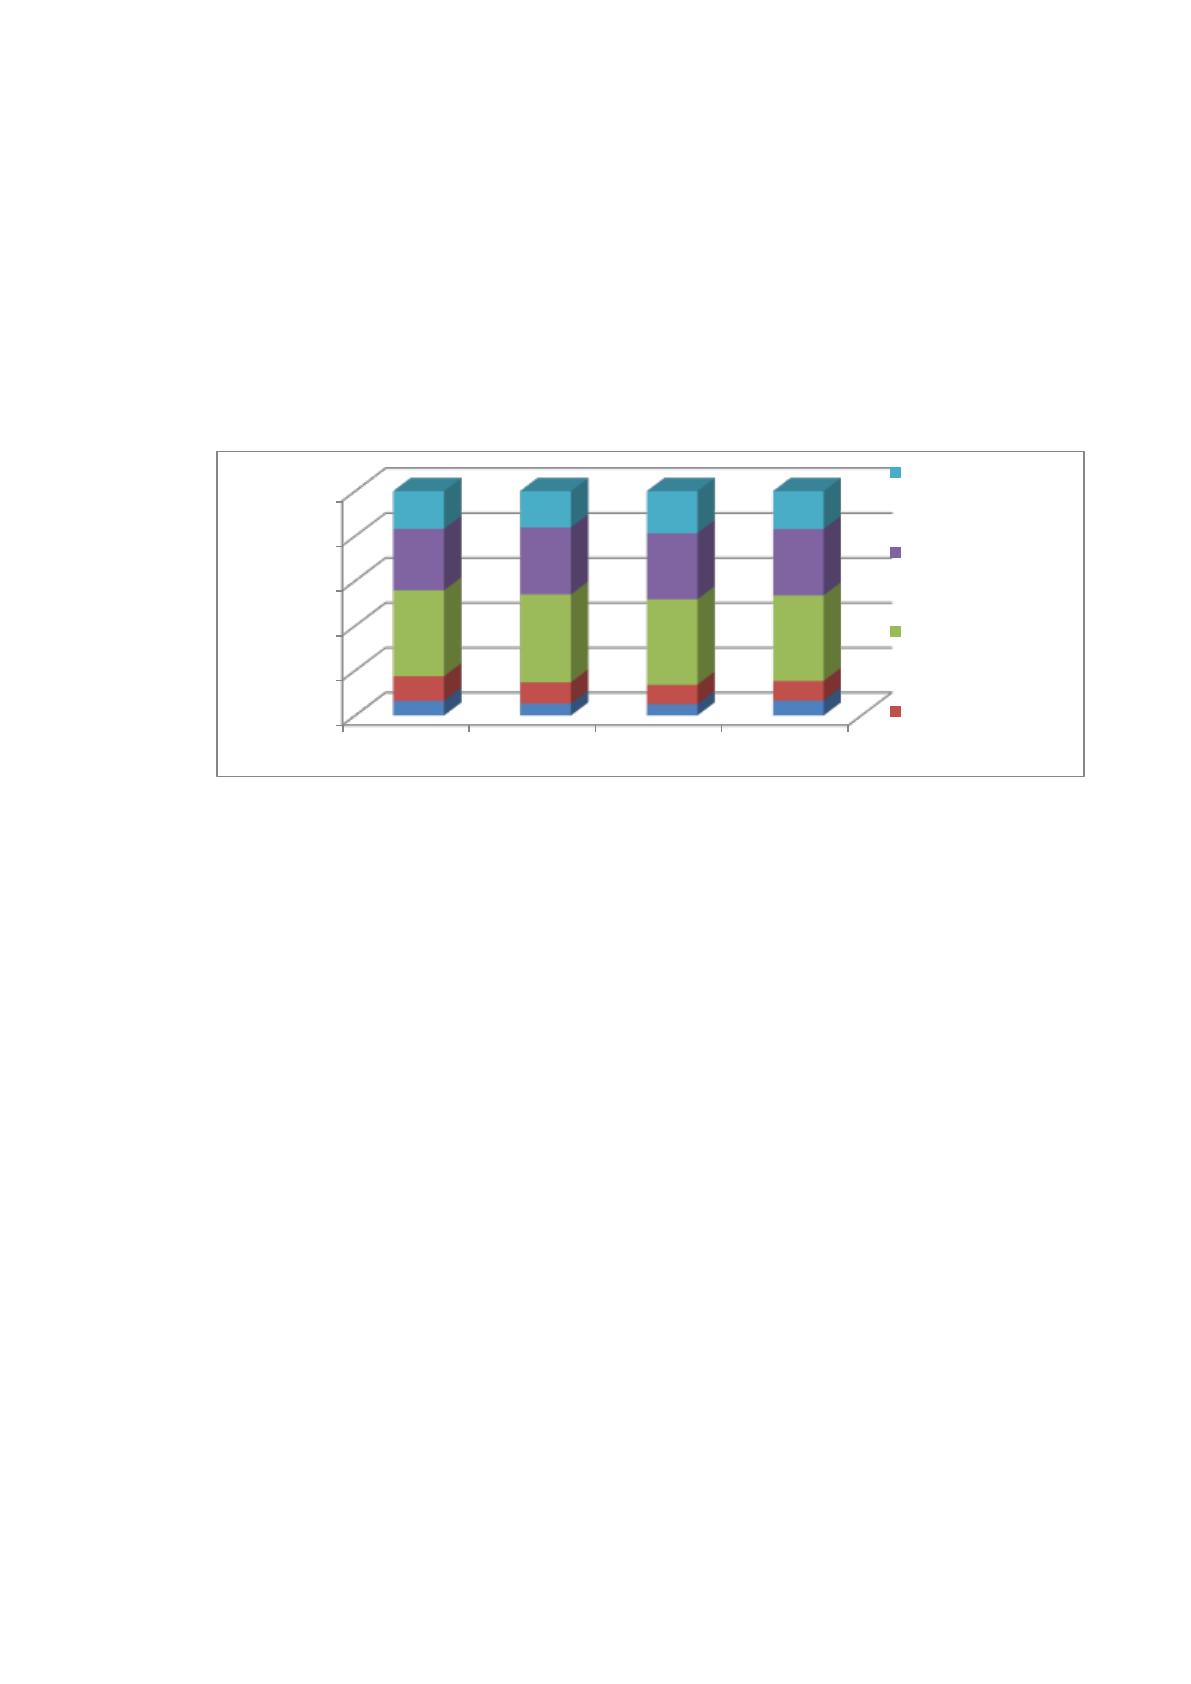
Графически динамика относительных показателей ликвидности и
платежеспособности МАП АК «АЛРОСА» (ПАО)отображена на рисунке 14.
Рисунок 14. Значения показателей ликвидности и
платежеспособности МАП АК «АЛРОСА» (ПАО) за 2013-2016 гг.
Внедрение предложенных мероприятий, связанных, прежде всего, с
применением факторинга, позволит МАП АК «АЛРОСА» (ПАО) в
планируемом периоде не только снизить дебиторскую задолженность
компании, но и как, следствие – увеличить абсолютно ликвидные активы,
сократить кредиторскую задолженность, ускорить оборачиваемость погашения
кредиторской задолженности, увеличить все показатели ликвидности и
платежеспособности, приближая их к докризисному уровню (уровню 2013
года), улучшить структуру платежного баланса, что, в конечномитоге, позволит
увеличить платежеспособность исследуемого предприятия.
Кроме того, выполнение этих предложений приведет к более
результативной работе МАП АК «АЛРОСА» (ПАО), что поможет эффективнее
решать задачи и достигать цели, которые были определены при его
образовании, будет способствовать стратегическому развитию бизнеса
компании.
0%
20%
40%
60%
80%
100%
2013 год 2014 год 2015 год 2016 год
Кплатежеспособнос
ти
Кликвидности при
мобилизации
средств
Ктекущей
ликвидности
Кбыстрой
ликвидности
84
ЗАКЛЮЧЕНИЕ
В сложившихся экономических условиях, сопровождающихся
кризисными явлениями, залогом выживаемости и основой стабильного
положения экономического субъекта служит его платежеспособность. Она
отражает такое состояние финансовых ресурсов, при котором предприятие,
маневрируя денежными средствами, вовремя погашает свои обязательства и
при этом способно обеспечить бесперебойный процесс функционирования.
В первой главе исследования рассматривалась экономическая сущность
платежеспособности предприятия, анализировались различные авторские
трактовки понятий ликвидности и платежеспособности, их сходство и отличия.
Изучались виды ликвидности и платежеспособности, а также внешние и
внутренние факторы, оказывающие влияние на платежеспособность
предприятия. Кроме того, были изложены основные методические подходы к
анализу и оценке платежеспособности предприятия.
Во второй главе была дана краткая организационно-экономическая
характеристика деятельности объекта наблюдения, проанализированы его
основные технико-экономические показатели, рассчитаны абсолютные и
относительные показатели ликвидности и платежеспособности исследуемой
организации, а также его финансовой устойчивости, проведен анализ влияния
факторов на коэффициент покрытия.
Результаты аналитической главы исследования позволили
сформулировать выводы о том, что в исследуемой организации наблюдается
увеличение выручки на протяжении всего периода исследования, кроме того, в
процентном отношении рост выручки опережает рост себестоимости продаж,
что оценивается положительно, и свидетельствует об эффективной политике
управления основным видом деятельности в МАП АК «АЛРОСА» (ПАО).
Однако относительно 2013г. объем продаж растет более медленными темпами
нежели себестоимость продаж (16,3% против 14,5%).
85
Результаты прочих видов деятельности в МАП АК «АЛРОСА» (ПАО)
отражают существенный рост прочих доходов – на 254% по сравнению с
прошлым годом и на 863% в сравнении с 2013г., что обусловлено, главным
образом ростом курсовых разниц. Также можно сделать вывод о
положительной тенденции превышения темпов роста прочих доходов над
темпами роста прочих расходов. Однако, в МАП АК «АЛРОСА» (ПАО) на
протяжении всего периода исследования наблюдается превышение прочих
расходов над прочими доходами, что снижает эффективность прочих видов
деятельности, осуществляемых МАП АК «АЛРОСА» (ПАО).
Отрицательной оценки заслуживает снижение чистой прибыли МАП АК
«АЛРОСА» (ПАО) на протяжении всего периода исследования: на 64%
относительно 2014г. и на 78,5% относительно 2013г.В результате чего, за
последний год произошло снижение всех показателей прибыльности МАП АК
«АЛРОСА» (ПАО), что имеет отрицательную тенденцию.
Положительной оценки заслуживает увеличение фондоотдачи и
снижение фондоемкости, что может свидетельствовать о более эффективном
использовании основных средств.
Отрицательной оценки заслуживает тот факт, что темпы роста средней
заработной платы в 2015г. по сравнению с прошлым годом опережают темпы
изменения производительности труда (15,2% против 6,7%), что позволяет
сделать вывод о неэффективном управлении расходами на оплату труда
работникам МАП АК «АЛРОСА» (ПАО) в отчетном году.
Отрицательной оценки заслуживает снижение материалооотдачи в
2015г. по сравнению с прошлым годом – с 3,16 руб. до 2,94 руб., что
свидетельствует о снижении эффективности использования материальных
ресурсов. Однако в сравнении с прошлым годом динамика положительная, а
именно, рост материалоотдачи – на 0,01 руб.
Результаты сравнительного анализа дебиторской и кредиторской
задолженности свидетельствуют о превышении кредиторской задолженности
над дебиторской на протяжении всего периода исследования.
86
Результаты анализа платежного баланса МАП АК «АЛРОСА» (ПАО)
позволяют сделать следующий вывод - за анализируемый период возрос
платежный недостаток наиболее ликвидных активов для покрытия наиболее
срочных обязательств, так в 2015г. дефицит денежных средств для расчетов с
кредиторами МАП АК «АЛРОСА» (ПАО) увеличивается до 4 576 тыс. руб.
Быстрореализуемые активы МАП АК «АЛРОСА» (ПАО) на протяжении
всего периода исследования значительно выше величины среднесрочных
обязательств, т.е. сумма ожидаемых поступлений от дебиторов МАП АК
«АЛРОСА» превышает сумму обязательств по краткосрочным кредитам банка.
Медленно реализуемые активы МАП АК «АЛРОСА» (ПАО) в отчетном
периоде увеличиваются, но и долгосрочные обязательства также растут, но
более медленными темпами. В результате чего, третье условие ликвидности
баланса МАП АК «АЛРОСА» соблюдено. Т.е. при условии полной реализации
материально-производственных запасов компания сможет не только погасить
долгосрочные кредиты банка, но и будет иметь излишек средств.
Выполнение четвертого неравенства свидетельствует о соблюдении
одного из условий финансовой устойчивости – наличия у исследуемой
компании оборотных средств. Кроме того, в МАП АК «АЛРОСА» (ПАО)
наблюдается положительная динамика, обусловленная увеличением
собственного капитала компании.Положительной оценки заслуживает
тенденция к увеличению профицита собственных источников, необходимых
для формирования внеоборотных активов МАП АК «АЛРОСА» (ПАО) на
протяжении всего периода исследования - в сравнении с прошлым годом - на
247 тыс.руб., в сравнении с 2013г. собственные оборотные средства МАП АК
«АЛРОСА» (ПАО) выросли на 1 418 тыс.руб.
Ликвидность МАП АК «АЛРОСА» в исследуемом периоде достаточна,
поскольку все значения рассчитанных коэффициентов соответствует
рекомендуемым значениям. Однако наблюдается отрицательная тенденция к
снижению всех коэффициентов ликвидности и платежеспособности.
Источник: https://baza.diplomsite.ru/previewfile/3713