Дипломная работа: Анализ ликвидности и платежеспособности организации (на примере ПАО АК "Алроса" Мирнинское Авиамероприятие)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
67
Обобщая данный пункт исследования, можно резюмировать, что
повышение платежеспособности в МАП АК «АЛРОСА» (ПАО)напрямую
связано с тщательным планированием денежных потоков, а также грамотным
управлением дебиторской и кредиторской задолженностью, что более
предметно рассмотрено в следующем пункте исследования.
3.2. Управление дебиторской задолженностью ПАО АК «АЛРОСА»
Мирнинское авиационное предприятие
Поддержание платежеспособности экономического субъекта на
необходимом уровне, оптимизация платежей способствуют устойчивому
положению предприятия на рынке. Одним из основных элементов управления
платежеспособностью предприятия является расчет финансового и
операционного цикла, поскольку продолжительность как операционного, так и
финансового цикла оказывает непосредственное влияние на
платежеспособность предприятия.
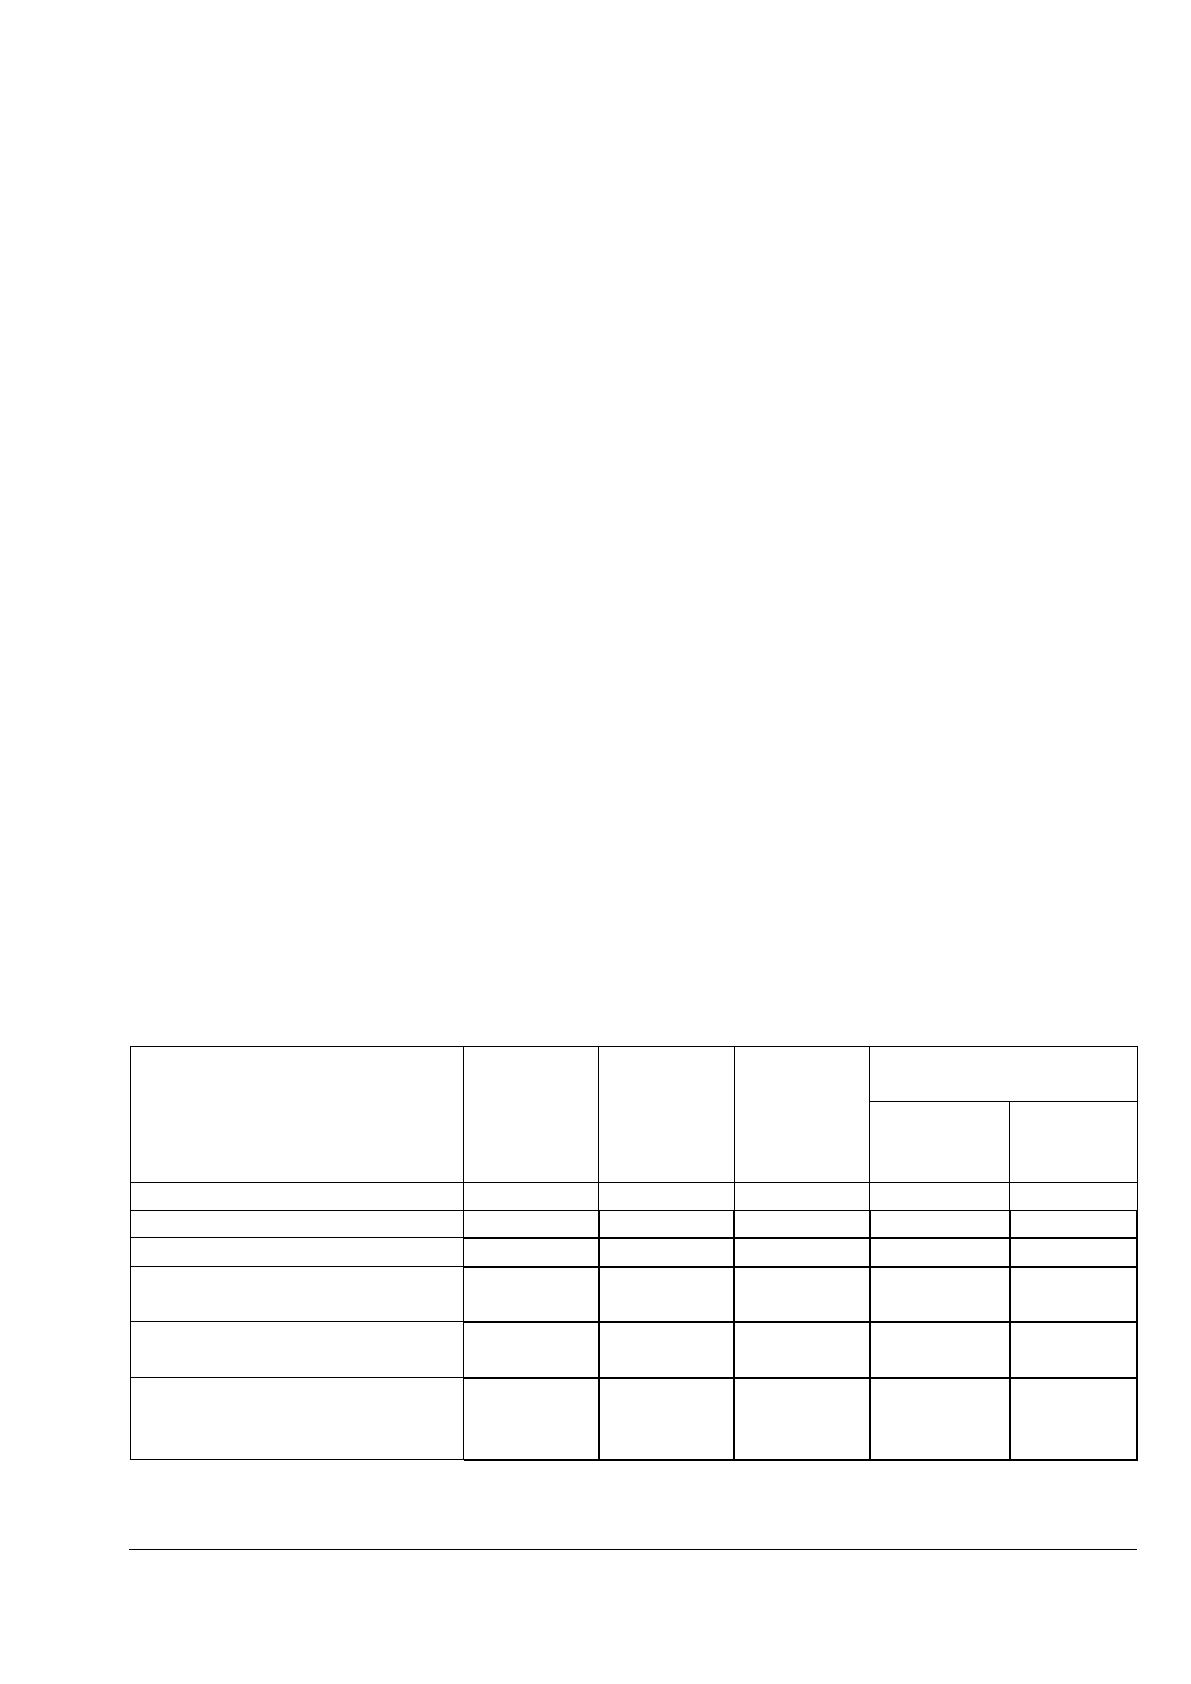
Результаты расчетов продолжительности операционного и финансового
цикла представлены в аналитической таблице 10:
Таблица 10
Расчет продолжительности операционного и финансового
цикловМАП АК «АЛРОСА» (ПАО) за 2013-2015 гг.
Показатели
2013 г.
2014 г.
2015 г.
Абсолютное
изменение (+,-)
2015 г. от
2013 г.
2015 г.
от
2014 г.
1
2
3
4
5
6
Выручка, тыс.руб.
142 379
156 880
162 970
20 591
6 090
Себестоимость, тыс.руб.
79 293
90 563
92 223
12 930
1 660
Среднегодовая стоимость
запасов, тыс.руб.
48 611,5
49 686,0
55 421,0
6 809,5
5 735,0
Средняя дебиторская
задолженность, тыс.руб.
7 411,5
7 255,0
7 185,0
-226,5
-70,0
Среднегодовая стоимость
кредиторской
задолженности, тыс.руб.
11 046,50
11396,5
13959,5
2 913,0
2 563,0
68
Продолжение таблицы 10
1
2
3
4
5
6
Оборачиваемость запасов,
об.
1,63
1,82
1,66
0,03
-0,16
Оборачиваемость
дебиторской
задолженности, об.
19,21
21,62
22,68
3,47
1,06
Оборачиваемость
кредиторс-кой
задолженности, об.
7,18
7,95
6,61
-0,57
-1,34
Продолжительность
оборачиваемости запасов,
дн.
220,7
197,5
216,3
-4,4
18,8
Продолжительность
оборачиваемости дебитор-
ской задолженности, дн.
18,7
16,6
15,9
-2,9
-0,8
Продолжительность
оборачиваемости
кредиторской
задолженности, дн.
50,2
45,3
54,5
4,3
9,2
Продолжительность
операционного цикла, дн.
239,4
214,2
232,2
-7,2
18,1
Продолжительность
финансового цикла, дн.
189,3
168,9
177,7
-11,6
8,9
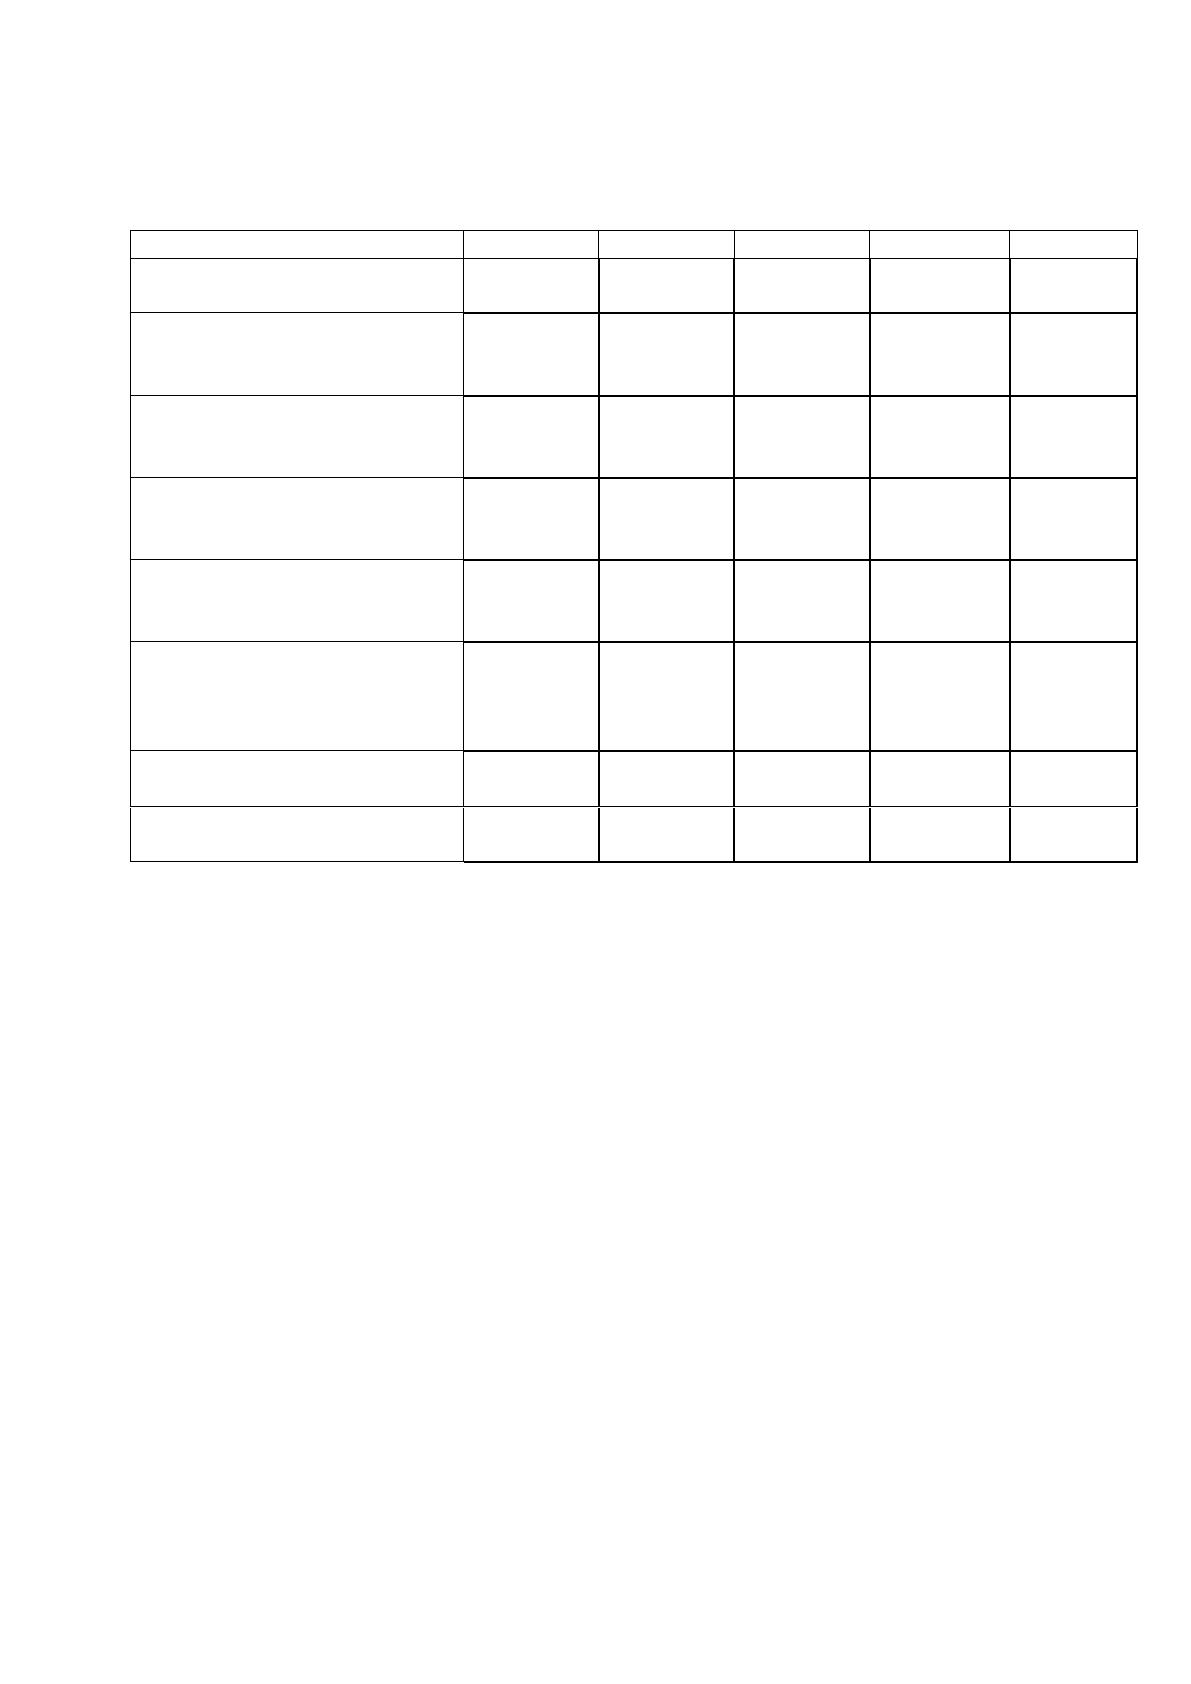
Анализ продолжительности операционного и финансового циклов МАП
АК «АЛРОСА» (ПАО) в динамике позволяет сделать вывод о том, что скорость
оборачиваемости запасов на протяжении 2014-2015 гг. сократилось в связи с их
ростом, в результате чего продолжительность их обращения увеличилось на
18,8 дн. в сравнении с 2014г., составив на конец 2015г. 1,66 об., а
продолжительность обращения запасов МАП АК «АЛРОСА» (ПАО) - более
216 дн.
Коэффициент оборачиваемости дебиторской задолженности, наоборот,
увеличился - на 3,47 об.в сравнении с 2013г., а период ее погашения
ускорилсяна 3 дн. Сравнение с прошлым годом имеет аналогичную тенденцию
– увеличение скорости обращения дебиторской задолженности – с 21,62 об. до
22,68 об., а период погашения долгов дебиторами сократился с 16,6 дн. до 15,9
дн.
69
МАП АК «АЛРОСА» (ПАО) требуется 6,6 оборотов в 2015г. для оплаты
выставленных ему счетов, тогда как в 2014г. 7,95об., а в 2013г. 7,18 об.,т.е.
оборачиваемость кредиторской задолженности,в отличии от оборачиваемости
дебиторской задолженности,сократилась.
Средний срок возврата долгов МАП АК «АЛРОСА» (ПАО) по текущим
обязательствам в 2015г. составляет 54,5дн., что на 9,2дн. медленнее чем в
2014г., и на 4,3 дн. медленнее в сравнении с 2013г.
Общее время, в течение которого финансовые ресурсы МАП АК
«АЛРОСА» (ПАО) обездвижены в запасах и дебиторской задолженности в
2015г. составило 232,2дн., тогда как в 2014г. 214,2дн.,т.е. длительность
операционного цикла увеличивается - на 18дн., тогда как еще в сравнении с
2013г. длительность операционного цикла сокращалась на 7,2 дн.
Причинами увеличения длительности операционного цикла являются
увеличение срока хранения запасов в отчетном периоде в сравнении с прошлым
годом.
Время, в течение которого денежные средства отвлечены из оборота в
2015г. составило 177,7дн., что на 8,9дн. больше чем в 2014г., но на 11,6 дн.
меньше в сравнении с 2013г.
Сложившаяся динамика оценивается отрицательно, т.к. финансовый
цикл- это период времени, в течении которого организация финансирует
деятельность только за счет собственных средств, т.е. это разрыв между
сроками платежа по своим обязательствам и получением денежных средств от
покупателя.
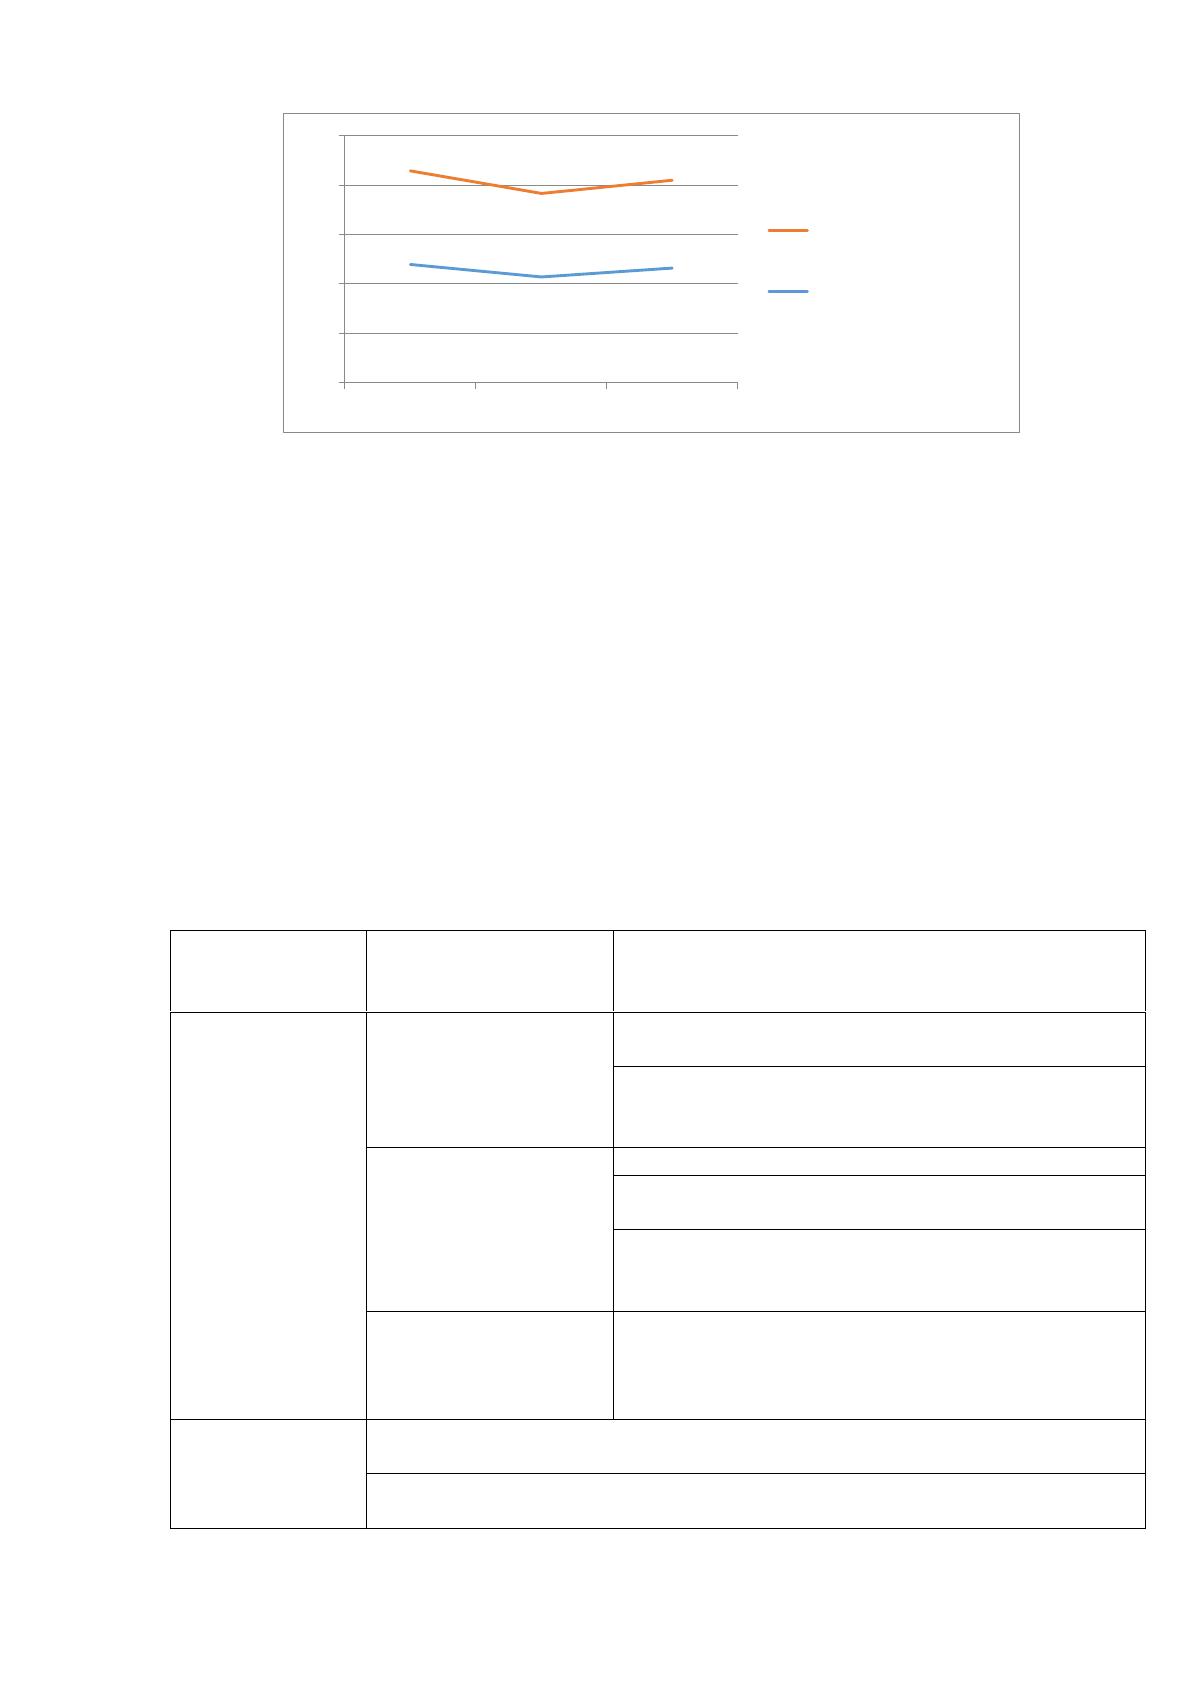
Наглядно продолжительность операционного и финансового циклов
представлена в динамике на рисунке 10.
70
Рисунок 10. Продолжительность операционного и финансового
циклов МАП АК «АЛРОСА» (ПАО) в динамике за 2013-2015 гг., дн.
В исследуемой организации увеличение продолжительности
финансового цикла в сравнении с прошлым годом обусловлено замедлением
периода оборота кредиторской задолженности.
Исходя из этого, можно предложить следующие мероприятия по
управлению дебиторской и кредиторской задолженностями МАП АК
«АЛРОСА» (ПАО) (таблица 11).
Таблица 11
Свод предлагаемых рекомендаций
Пути
оптимизации
задолженности
Рекомендации
Детализация рекомендаций
Оптимизация
дебиторской
задолженности
Регламент по
управлению
дебиторской
задолженностью
Разбивка дебиторов по группам
кредитоспособности
Определение лимитов дебиторской
задолженности для дебиторов каждой
группы
Оперативный
мониторинг
дебиторской
задолженности
Выявление проблемных дебиторов
Создание возможностей в финансовом
отделе для оперативного мониторинга
Оперативное принятие мер по
недопущению роста сумм просроченной
задолженности
Работа с
просроченной
дебиторской
задолженностью
Определение четкого алгоритма действий и
ответственных лиц по работе с
просроченной дебиторской
задолженностью
Оптимизация
кредиторской
задолженности
Четкий мониторинг использования возможностей отсрочки
платежа
Установление требований по отсрочки платежа в закупочной
документации
239,4
214,2
232,2
189,3
168,9
177,7
0
100
200
300
400
500
2013 год 2014 год 2015 год
Продолжительность
финансового цикла
Продолжительность
операционного цикла
71
Разработка регламента по управлению дебиторской задолженностью в
МАП АК «АЛРОСА» (ПАО) подразумевает:
1. Управление вновь возникающей дебиторской задолженностью.
2. Оперативный мониторинг дебиторской задолженности.
3. Работа с просроченной дебиторской задолженностью.
Рассмотрим процедуры, необходимые для каждого из элементов
регламента по управлению дебиторской задолженностью.
Управление вновь возникающей дебиторской задолженностью включает
в себя следующие процедуры:
1) анализ контрагентов с использованием их уставных документов,
финансовой отчетности;
2) разработка классификации контрагентов по группам
кредитоспособности в зависимости от их платежеспособности, финансовой
устойчивости и деловой репутации;
3) определение лимитов по суммам и срокам отсрочки платежа для
каждой группы контрагентов. При этом, идеальная цель оптимизации – это не
превышение сумм лимитов отсрочки платежа над нормальным уровнем суммы
дебиторской задолженности.
Оперативный мониторинг дебиторской задолженности включает в себя:
1) определение наиболее важных задолженностей для мониторинга;
2) определение ответственных за мониторинг дебиторской
задолженности;
3) по результатам мониторинга оперативное принятие мер по снижению
дебиторской задолженности.
Работа с просроченной дебиторской задолженностью включает в себя
следующие процедуры:
1) разработка четкого алгоритма действий в случае просрочки платежа.
Строгое указание сроков принятия мер и ответственных лиц;
2) недопущение задержек в работе с просроченной дебиторской
задолженностью:
Источник: https://baza.diplomsite.ru/previewfile/3713