Дипломная работа: Анализ ликвидности и платежеспособности организации (на примере ПАО АК "Алроса" Мирнинское Авиамероприятие)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
12
поддержания платежеспособности. Но в то же время если предприятие имеет
высокий имидж и постоянно является платежеспособным, то ему легче
поддерживать свою ликвидность.
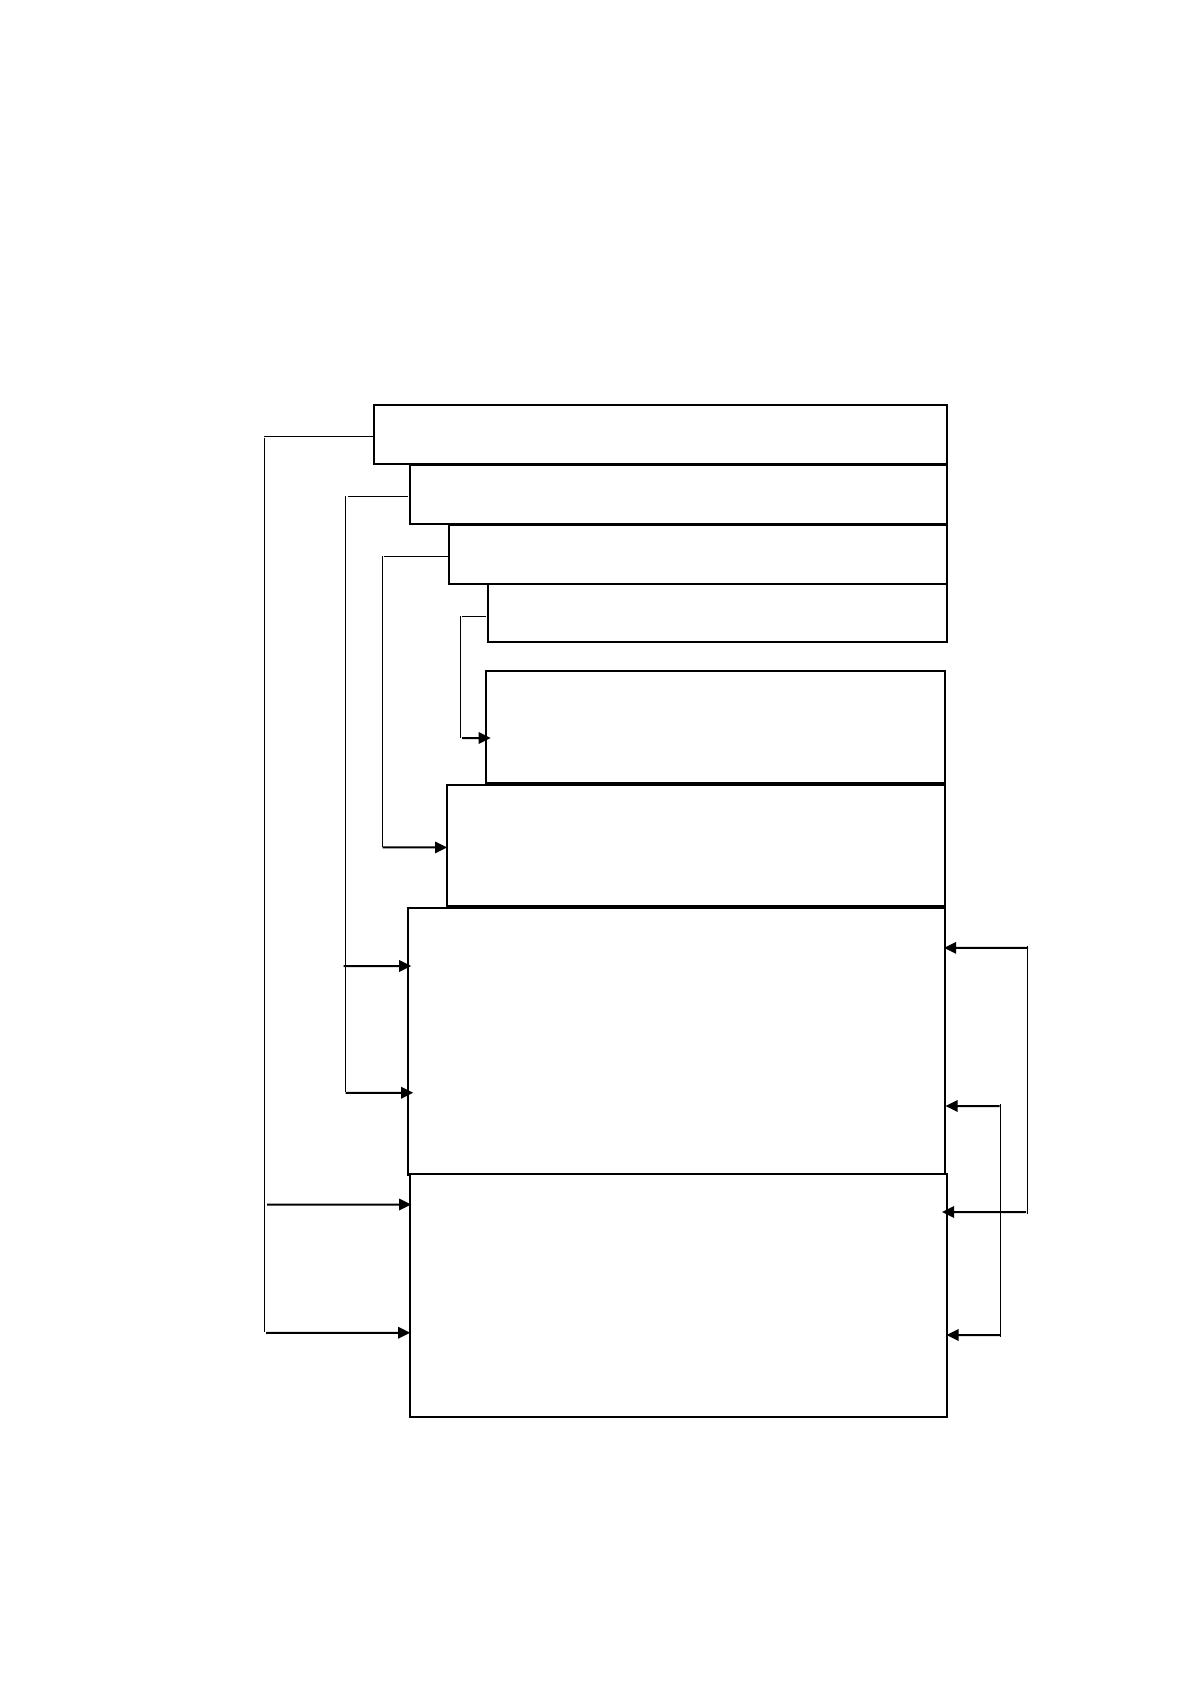
Для наглядности отобразим схематически взаимосвязь понятий
«платежеспособность» и «ликвидность» следующим образом (рисунок 1).
Рисунок 1. Варианты определений и соотношения понятий
ликвидности и платежеспособности
Платежеспособность предприятия
Ликвидность предприятия
Ликвидность баланса
Ликвидность активов
Ликвидность активов – способность
превращения имущества в
денежные средства
Ликвидность баланса – степень
согласованности объемов и
ликвидности активов с размерами и
сроками погашения обязательств
Ликвидность предприятия – наличие
оборотного капитала в размере
теоретически достаточном для погашения
краткосрочных обязательств
Ликвидность предприятия – его
способность осуществлять денежные
выплаты в объеме и в сроки,
предусмотренные договорными
обязательствами с контрагентами
Платежеспособность – способность
покрывать текущие обязательства
оборотными активами
Платежеспособность – наличие у
предприятия достаточного количества
денежных средств и их эквивалентов для
расчетов по обязательствам предприятия
13
Обобщая вышесказанное, можно сделать следующий вывод
относительно содержания рассмотренных понятий: когда говорят о
способности имущества экономического субъекта трансформироваться в
денежные средства,подразумевают ликвидность; когда говорят о способности
экономического субъекта погашать свои обязательства, подразумевают
платежеспособность;а когда речь идет о методах оценки такой
способности,подразумевают относительные показатели платежеспособности и
ликвидности.
В сравнении с платежеспособностью, ликвидность не так динамична,
поскольку текущей структуре активов и источников их формирования не
свойственные резкие изменения, а для коэффициентов ликвидности
установлены вполне конкретные нормативные ограничения, используемые в
качестве ориентиров для сравнения, что более подробно будет рассмотрено в
последнем пункте теоретического исследования.
Вместе с тем, с точки зрения платежеспособности, финансовое
положение экономического субъекта может быстро измениться. Так, например,
в результате отсутствия необходимой суммы средств на счете в результате
недисциплинированности покупателей и заказчиков, экономический субъект
может оказаться неспособным рассчитаться со своими кредиторами. Однако
это не говорит о неплатежеспособности предприятия, т.к. экономический
субъект, чаще всего, обладает и другими высоколиквидными активами
(например, краткосрочными финансовыми вложениями, краткосрочной
дебиторской задолженностью), которые могут в любой момент включиться в
хозяйственную деятельность.
В заключение данного пункта исследования отметим, что искусство
управлять платежеспособностью заключается в способности предприятия
формировать оптимальную величину денежных средств, необходимую для
расчетных операций, учитывая, что излишек денежных средств иммобилизует
средства из оборота, что может свидетельствовать об упущенной выгоде.
14
1.2. Методика анализа ликвидности и платежеспособности
организации
Как было отмечено в предыдущем пункте исследования, существует
множество подходов к определению платежеспособности, что не может не
отразиться на методических аспектах оценки платежеспособности организации,
т.е. существует несколько различных методических подходов к аналитическому
исследованию платежеспособности.
Первый подход к оценке платежеспособности – имущественный,
основан на использовании различных балансовых соотношений в качестве
показателей платежеспособности. Данного подхода придерживаются такие
экономисты как Ковалев В.В, Савицкая Г.В, Шеремет А.Д., Лобанова Е.Н.,
Литовчено В.П., Брикхем Ю., Ван ХорнДж. и др.
Второй подход основан на применении показателей денежного потока,
исходя из чего, носит название потоковый. Представители данного подхода к
оценке платежеспособности: Банк В.Р., Бочаров В.В., Канке А.А., Ефимова О.В
и др.
Третий подход является комбинированными, т.е. включающий в себя
показатели имущественного и поточного подхода. Соответственно,
комбинированный подход связан не только с применением коэффициентов,
рассчитываемых не только с использованием показателей баланса, но и других
форм отчетности, а именно, с использованием показателей отчета о
финансовых результатах: выручки и прибыли, показателей отчета о движении
денежных средств: информации о денежных потоках
14
.
Тот или иной метод оценки платежеспособности позволяет определить
ее тип в зависимости от срочности погашения обязательств. Напомним, что
выделяют краткосрочную платежеспособность (способность предприятия
рассчитаться по своим текущим обязательствам) и, соответственно,
14
Логинова М.Ю., Синютина В.Ю. Использование новых форм бухгалтерской отчетности при анализе
ликвидности. [Электронный ресурс]. – Режим доступа: http://conf.sfu-kras.ru/sites/mn2011/section04.html
15
долгосрочную (способность предприятия рассчитаться по долгосрочным
обязательствам).
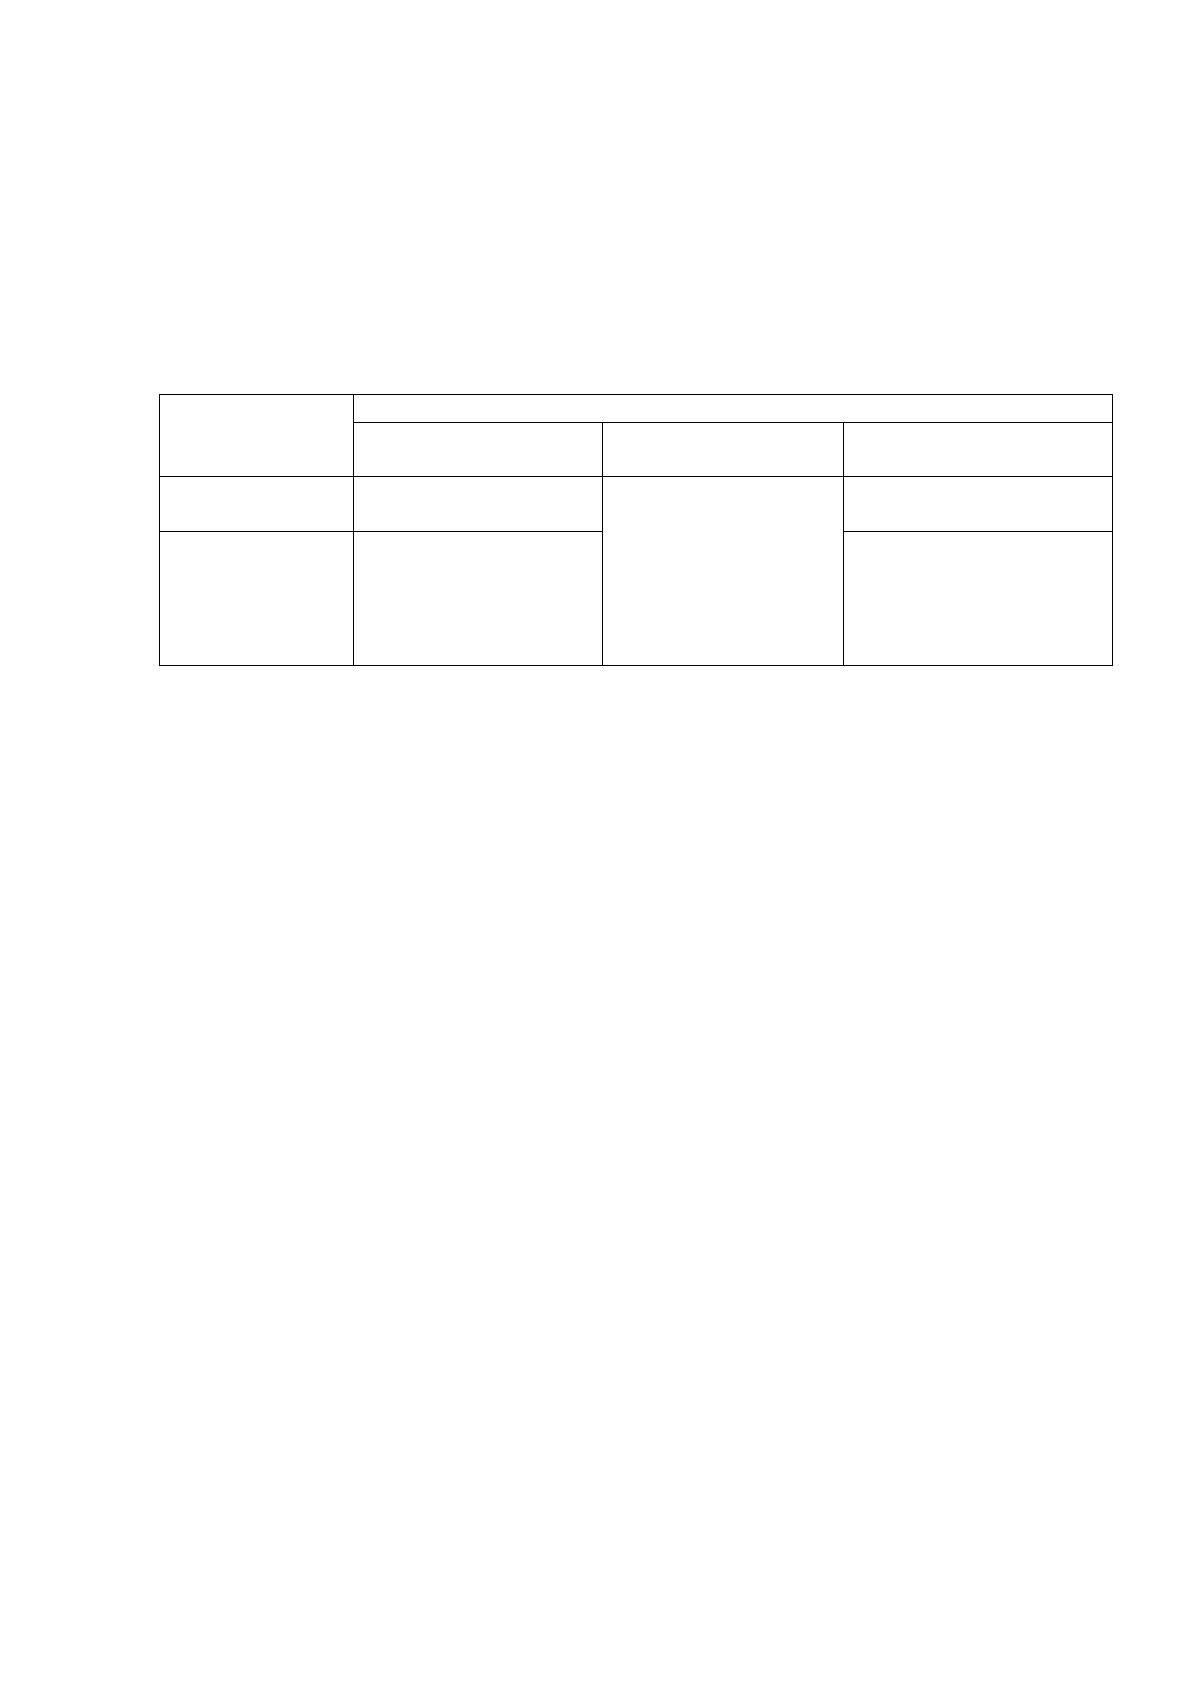
Отобразим классификацию методов оценки платежеспособности с
помощью таблицы (таблица 1).
Таблица 1
Классификация методов оценки платежеспособности
предприятия
Тип платеже-
способности
Методы оценки платежеспособности
Имущественный
подход
Потоковый подход
Комбинированный
подход
Краткосрочная
Коэффициенты
ликвидности
Абсолютные и
относительные
показатели
денежного потока
Срок окупаемости
инвестиционных
проектов
Коэффициенты
покрытия
Долгосрочная
Коэффициенты
капитализации
Коэффициенты
платежеспособности
на основе выручки
Источниками информации для всех трех подходов, отраженных в
таблице 1 являются данные бухгалтерской отчетности. Таким образом,
несомненное преимущество этих подходов состоитв доступности исходных
данных,необходимых для расчета показателей платежеспособности.
Основным достоинством поточного подхода к оценке
платежеспособности предприятия является определение сроков окупаемости
инвестиционных проектов, что позволяет определить перспективную
платежеспособность с помощью определения. Однако данный подход обладает
определенными недостатками, основные из которых связаны с трудоемкостью
прогнозирования будущих денежных потоков и оттоков, и с невозможностью
оценить степень соответствия источников формирования денежных средств
направлениям их расходования.
Основные достоинства и недостатки методов оценки
платежеспособности предприятия обобщены в Приложении 1.
Сравнительный анализ достоинств и недостатков всех трех подходов к
оценке платежеспособности позволяет констатировать, что выбор того или
иного метода оценки платежеспособности зависит от цели анализа ликвидности
16
и платежеспособности, которая должна быть соизмерима с трудоемкостью
аналитического процесса.
Так, например, если пользователей результатов анализа интересует
информация о способности предприятиябез нарушений обычного хода
деятельности осуществлять срочные платежи за счет соответствующих им по
срочности поступлений от реализованных ценностей, то в этом случае,
целесообразно использовать имущественный подход.
Первым этапом имущественного подхода к оценке платежеспособности
предприятия является анализ ликвидности баланса, суть которого состоит в
сопоставлении средств по активу, сгруппированных по степени убывающей
ликвидности, с краткосрочными обязательствами, сгруппированных по степени
срочности их погашения. Таким образом, при данном подходе важное место
занимают средства по активу баланса и задолженности по пассиву.
Экономисты выделяют несколько способов классификации средств по
активу и обязательств по пассиву по степени их ликвидности и срочности,
соответственно.
Так, например, В.П. Литовченко классифицирует средства по активу на
три группы следующим образом
15
:
- первоклассные ликвидные средства, т.е. денежные средства и
краткосрочные ценные бумаги, которые включают остатки средств в кассе, на
счетах, прочие денежные средства и краткосрочные финансовые вложения;
- легкореализуемые требования, которые включают расчеты с
дебиторами в рамках краткосрочной дебиторской задолженности;
- легкореализуемые элементы запасов, которые включают запасы
второго раздела баланса, остатки производственных запасов, незавершенное
производство, расходы будущих периодов, отгруженные товары, готовая
продукция и товары для перепродажи, прочие запасы и затраты (без НДС).
15
Литовченко В.П. Финансовый анализ: Учебное пособие / В.П. Литовченко. – 2-е изд. – М.: Дашков и К
о
, 2013.
– С. 87
Источник: https://baza.diplomsite.ru/previewfile/3713