Дипломная работа: Анализ ликвидности и платежеспособности организации (на примере ПАО АК "Алроса" Мирнинское Авиамероприятие)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
17
В.П. Литовченко остальные активы компании относит к
труднореализуемым и не рассматривает как ликвидные средства.
В то время как обязательства,автор делит по платежам всего на две
группы:
- задолженность «А», куда входят краткосрочное кредиторское
обязательство поставщикам и подрядчикам за товары, работы и услуги, долги
по выданным векселям, по полученным авансам, по заработной плате, по
отчислениям на социальное страхование, расчеты с прочими кредиторами,
краткосрочные кредиты банка, краткосрочные займы, долги учредителям по
выплате доходов;
- задолженность «Б», куда входит часть долгосрочных кредитов и
займов, которые погашаются в течение одного года.
Другие российские ученые Е.В. Негашев и А.Д. Шеремет предлагают
другую классификацию
16
. Средства по активу они подразделяют на:
- А1: наиболее ликвидные средства, куда входят денежные средства и
краткосрочные финансовые вложения;
- А2: быстро реализуемые средства, куда входят дебиторская
задолженность, готовая продукция, отгруженные товары и прочие активы;
- А3: медленно реализуемые средства, куда входят статьи раздела
«Оборотные активы»: «Запасы и затраты», статьи раздела «Внеоборотные
активы»: «Долгосрочные финансовые вложения», из которых вычитаются
вложения в уставные фонды других предприятий, и «Расчеты с поставщиками»;
- А4: трудно реализуемые средства, куда входят статьи раздела
«Внеоборотные активы», кроме статьи «Долгосрочные финансовые вложения».
Как можно видеть, классификации средств по активу Р.С. Сайфуллина и
А.Д. Шеремета с одной стороны и В.П. Литовченко с другой сильно совпадают,
но с отличием: если В.П. Литовченко не решил добавлять к своей
16
Методика финансового анализа деятельности коммерческих организаций / А.Д. Шеремет, Е.В. Негашев. - 2-e
изд., перераб. и доп. - М.: НИЦ Инфра-М, 2013. – С. 79
18
классификации четвертую группу трудно реализуемых активов, то других
рассмотренных авторов такая группа есть.
Е.В. Негашев и А.Д. Шеремет следующим образом классифицируют
обязательства:
- П1: срочные обязательства, куда входят кредиторская задолженность
пятого раздела баланса и ссуды, которые не погашены в срок (из пояснений к
бухгалтерскому балансу);
- П2: краткосрочные пассивы, т.е. краткосрочные кредиты и заемные
средства;
- П3: долгосрочные пассивы, т.е. долгосрочные кредиты и займы;
- П4: постоянные пассивы, т.е. статьи раздела «Капитал и резервы».
Данная классификация Е.В. Негашеваи А.Д. Шеремета сильно
отличается от классификации В.П. Литовченко своей детальностью. Напомним,
что В.П. Литовченко не использует раздел «Капитал и резервы» в своей
классификации.
Другую классификацию предлагает Г.В. Савицкая
17
. Средства по активу
она классифицирует следующим образом:
- наиболее мобильные средства, которые включают денежные средства и
краткосрочные финансовые вложения;
- мобильные средства, в которые входят готовая продукция,
отгруженные товары, дебиторская задолженность;
- наименее мобильные средства, которые включают производственные
запасы, незавершенное производство, расходы будущих периодов.
Данная классификация средств Г.В. Савицкой в достаточной степени
совпадает с классификацией, предложенной В.П. Литовченко. Она проста и
приемлема для использования.
Обязательства по пассиву Г.В. Савицкая подразделяет на группы:
- обязательства, которые должны быть погашены немедленно;
17
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник / Г.В. Савицкая. – 8-е изд., испр. –
М.: ИНФРА-М, 2014. – С. 349
19
- обязательства, которые должны быть погашены в ближайшие дни;
- долгосрочные обязательства.
Данная классификация обязательств в достаточной степени совпадает с
классификацией обязательств А.Д.Шеремета, но у последних классификация
более детальная и завершенная.
Обобщая данный пункт исследования, отметим, что применительно к
теме исследования, воспользуемся классификацией средств по активу по
степени ликвидности и обязательств по пассиву по степени срочности.
Использование достаточной и достоверной финансовой
информационной базы, а также грамотно построенный процесс классификации
активов и пассивов, позволят сделать анализ ликвидности баланса практически
значимым, позволяющий пользователю реализовать поставленные цели и
получить ответ на вопрос о том, что необходимо предпринять для повышения
платежеспособности компании.
В данном случае чтобы назвать баланс ликвидным, нужно выполнение
следующего соотношения: А1>П1, A2>П2, A3>П3, A4<П4.
Выполнение первых трех неравенств с необходимостью влечет
выполнение и четвертого неравенства, поэтому практически существенным
является сопоставление итогов первых трех групп по активу и пассиву.
Четвертое неравенство носит «балансирующий» характер и в то же время имеет
глубокий экономический смысл: его выполнение свидетельствует о
соблюдении минимального условия финансовой устойчивости - наличии у
предприятия собственных оборотных средств. В случае, когда одно или
несколько неравенств системы имеют знак, противоположный
зафиксированному в оптимальном варианте, ликвидность баланса в большей
или меньшей степени отличается от абсолютной.
Вторым этапом имущественного подхода к оценке платежеспособности
предприятия является расчет относительных балансовых показателей. Данные
показатели представляют интерес не только для руководства предприятия, но и
для внешних субъектов анализа: коэффициент абсолютной ликвидности
20
представляет интерес для поставщиков сырья и материалов; коэффициент
быстрой ликвидности — для банков; коэффициент текущей ликвидности — для
инвесторов
18
.
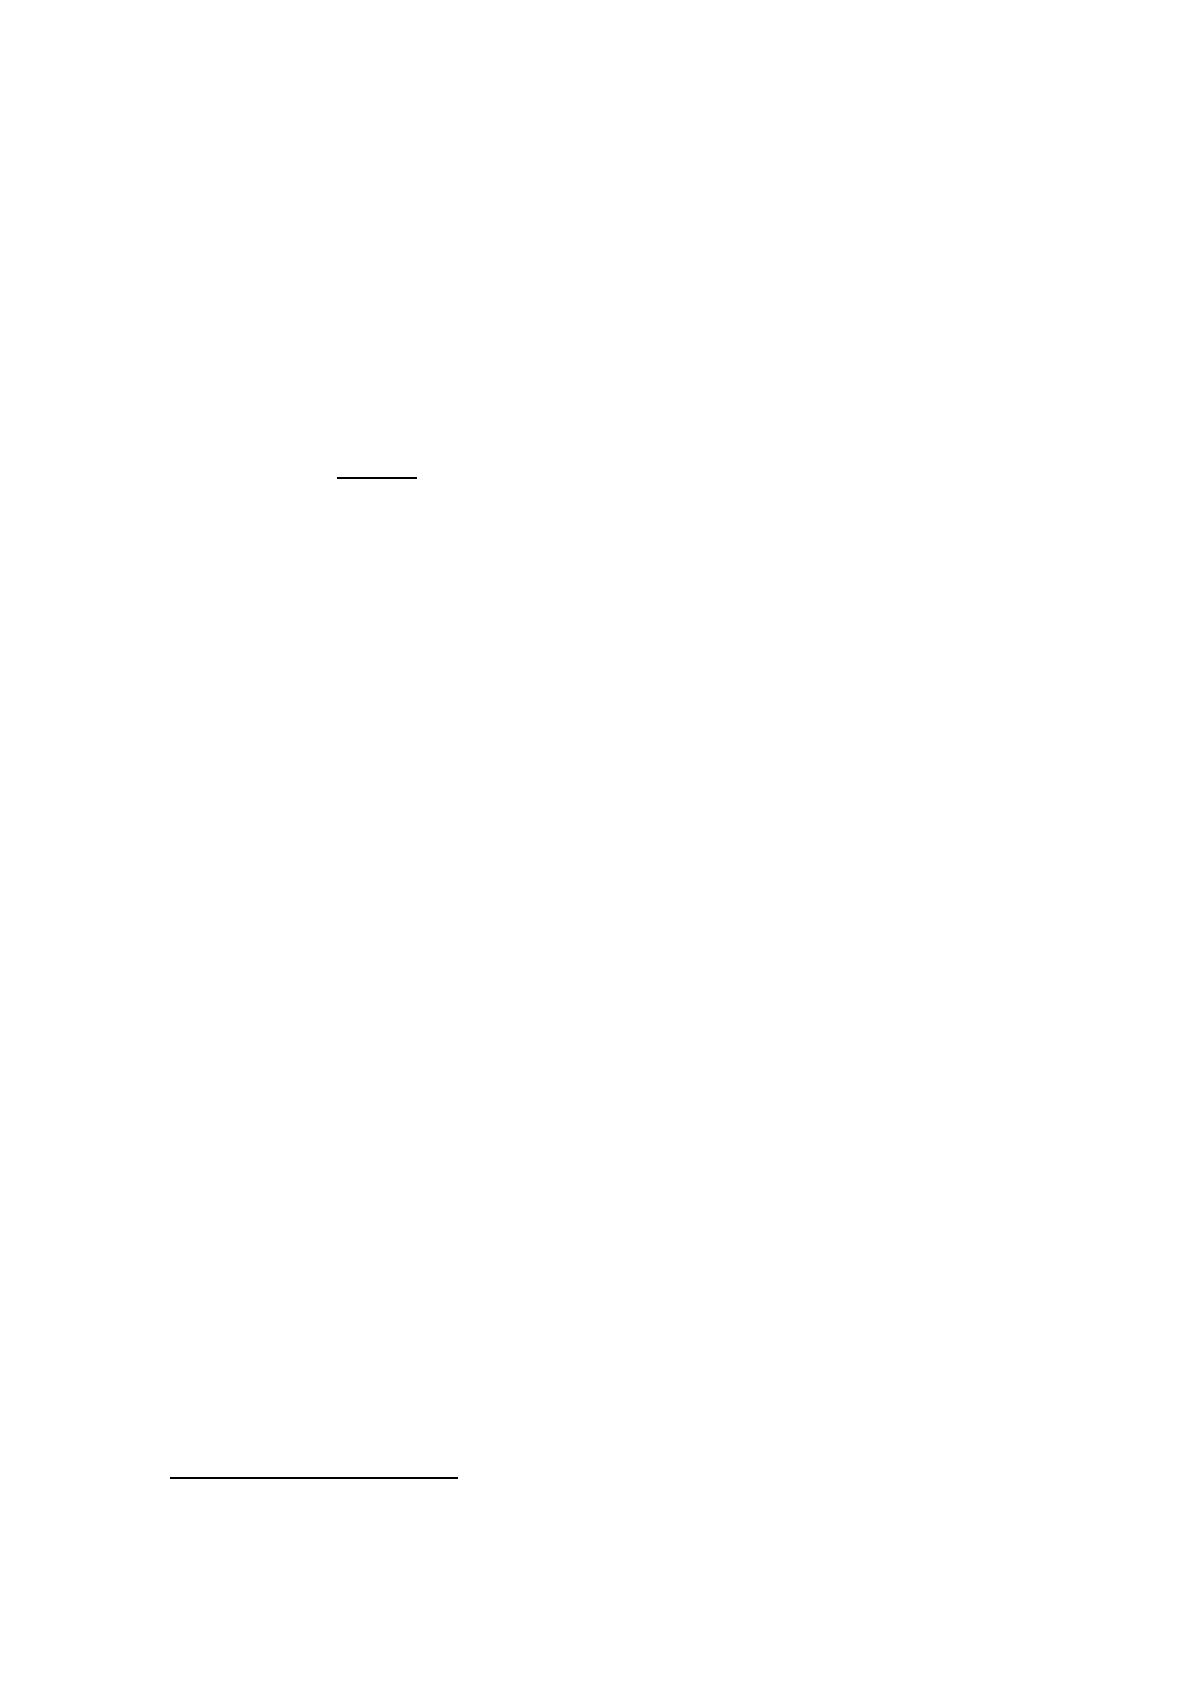
Коэффициент абсолютной ликвидности (норма денежных резервов),
Ка
бс.л.
определяется отношением денежных средств (ДС) и высоколиквидных
финансовых вложений ко всей сумме краткосрочных обязательств
предприятия:
K
абс.л
=
ДС+КФВ
КФО
(1)
Он показывает, какая часть краткосрочных обязательств может быть
погашена за счет имеющихся денежных средств и их эквивалентов. Чем выше
его уровень, тем больше гарантия погашения долгов. Однако и при небольшом
его значении организация может быть платежеспособной, если сумеет
сбалансировать и синхронизировать приток и отток денежных средств по
объему и срокам.
Некоторые организации используют заменители денег — открытые
кредитные линии, средства которых вообще не включаются в расчет
коэффициентов ликвидности. Поэтому каких-либо общих нормативов и
рекомендаций по уровню данного показателя не может быть, хотя во многих
инструктивных материалах считается приемлемым его значение в интервале
0,2–0,3. Такой норматив, обязывающий организации иметь резерв денежной
наличности в размере не менее 20% от суммы краткосрочных обязательств,
несомненно, завышен. Здесь просматривается явное лоббирование банками
своих интересов, поскольку иметь в запасе такой остаток денежных средств на
счетах в банке для предприятий невыгодно.
Следует также учитывать, что величина денежных средств быстро
меняется, а поэтому показатель абсолютной ликвидности порой отображает
давно устаревшие данные. Кроме того, к датеотчетного периода предприятия
18
Бодяко П.М. Экономический анализ и контроль «кредитоспособности» и «платежеспособности»
экономических субъектов // Сибирская финансовая школа. – 2015. – № 2. – С. 112
21
иногда искусственно накапливаютзначительную сумму денежных средств,
чтобы по уровню коэффициента абсолютной ликвидности выглядеть прилично.
Например,предприятия торговли после предновогоднего бума на 1 января
могут иметь больше денежных средств и меньше краткосрочных обязательств,
чем в другие периоды деятельности. Поэтому данный показатель при оценке
платежеспособности организаций обладает наименьшей информационной
емкостью
19
.
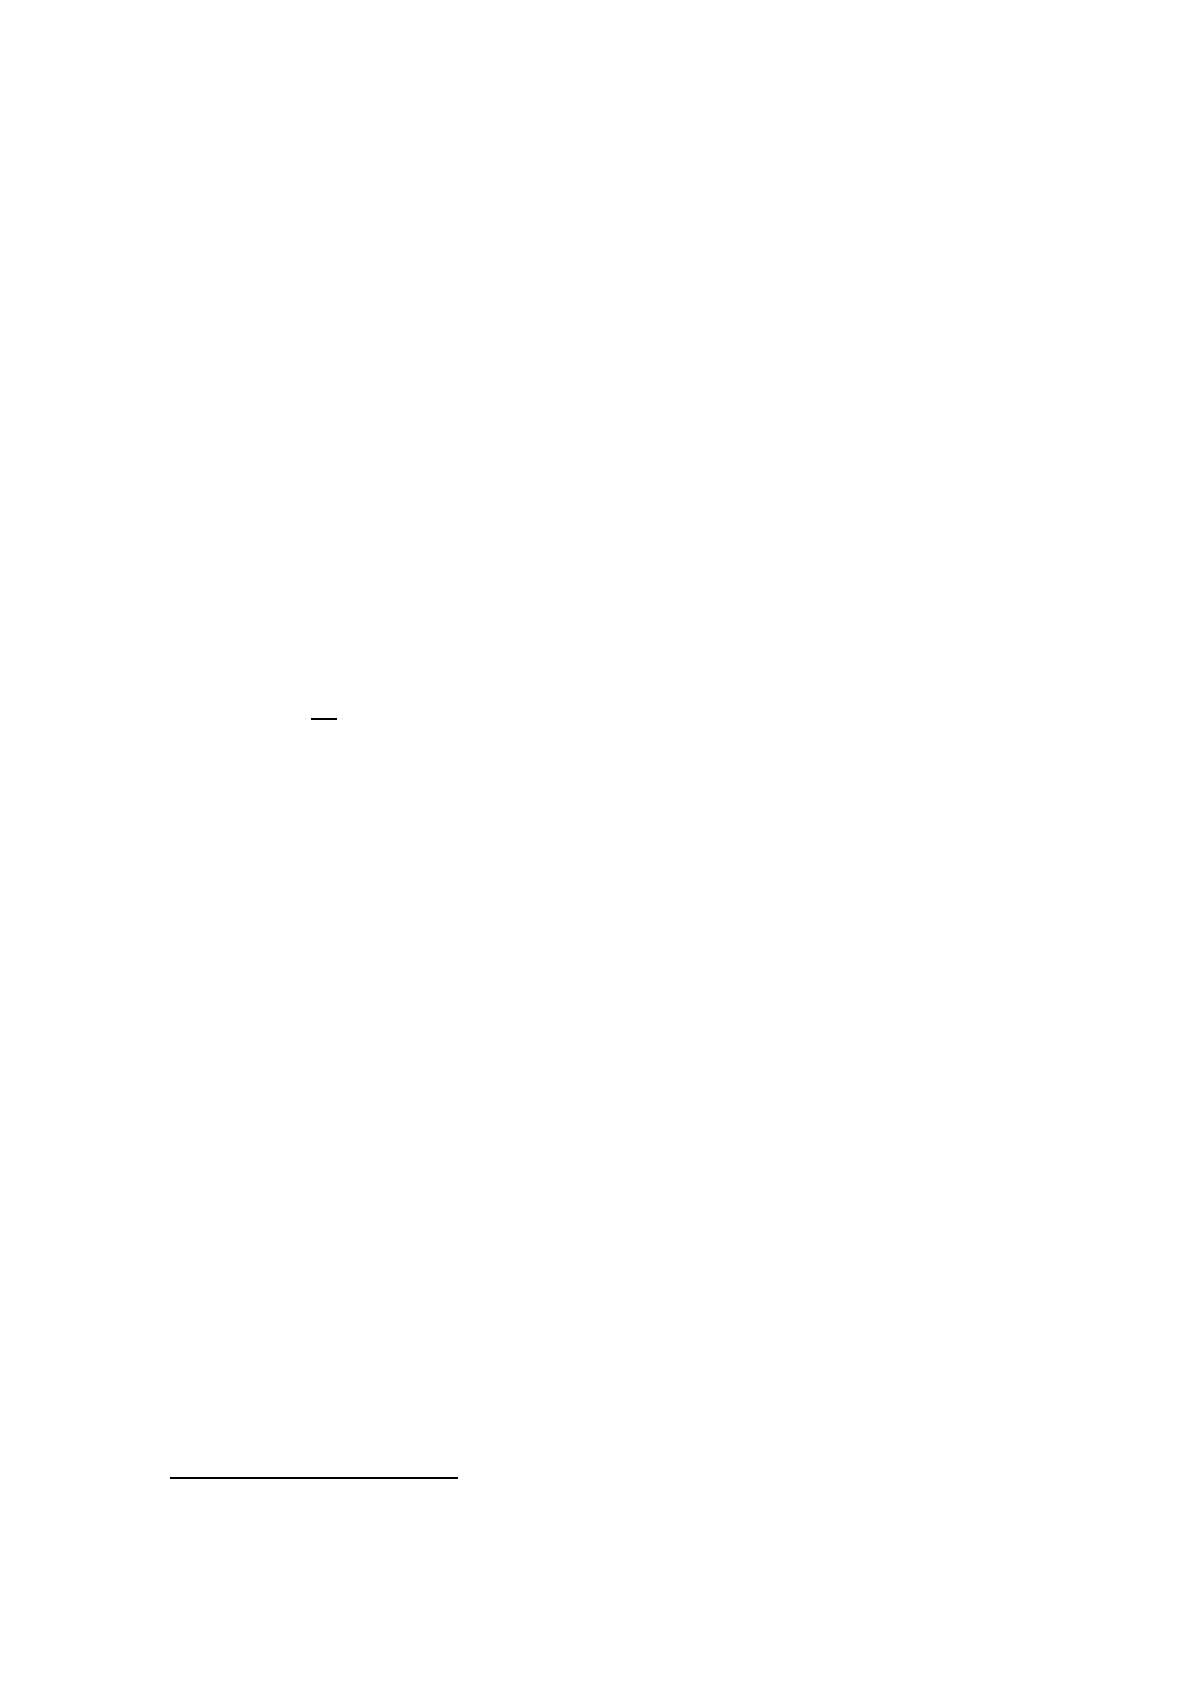
Коэффициент текущей ликвидности(коэффициент покрытия
краткосрочных обязательств К
тл
) — отношение всей суммы оборотных активов
(ОА), включая запасы, к общей сумме краткосрочных обязательств (КО).
Показывает степень покрытия краткосрочных обязательств оборотными
активами:
К
т.л
=
ОА
КО
(2)
Превышение оборотных активов над краткосрочными финансовыми
обязательствами обеспечивает резервный запас для своевременного погашения
обязательств при сбое денежных потоков или при снижении рыночной
стоимости текущих активов.
Чем больше величина этого запаса, тем больше уверенность кредиторов,
что долги будут погашены. Удовлетворяет обычно коэффициент > 2.
Рассматривая показатели ликвидности, следует иметь в виду, что
величина их является довольно условной, так как ликвидность активов и
срочность обязательств по бухгалтерскому балансу можно определить весьма
приблизительно. Так, ликвидность запасов зависит от их качества
(оборачиваемости, доли дефицитных, залежалых материалов и готовой
продукции). Ликвидность дебиторской задолженности также зависит от
скорости ее оборачиваемости, доли просроченных платежей и нереальных для
взыскания.Поэтому радикальное повышение точности оценки ликвидности
19
Пятов М.Л. Абсолютная ликвидность: возможно ли ее измерить, [Электронный ресурс]. – Режим доступа:
http://buh.ru/articles/documents/34436/
Источник: https://baza.diplomsite.ru/previewfile/3713