Дипломная работа: Анализ ликвидности и платежеспособности организации (на примере ПАО АК "Алроса" Мирнинское Авиамероприятие)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
22
достигается в ходе внутреннего анализа на основе данных аналитического
бухгалтерского учета.
Об ухудшении ликвидности активов свидетельствуют такие признаки,
как увеличение доли неликвидных запасов, просроченной дебиторской
задолженности, просроченных векселей и т.д.
Значение, равное 2, традиционно считается приемлемым нормативом
для коэффициента текущей ликвидности на случай ликвидации предприятия.
Такой подход базируется на эмпирическом правиле, согласно которому
продажная цена оборотных активов при быстрой распродаже в случае
ликвидации предприятия составляет примерно половину рыночной их
стоимости.
В действительности 50%-е эмпирическое правило может оказаться либо
недостаточным, либо завышенным. Реальная ликвидационная стоимость
зависит от характера отрасли и состоянияоборотных активов. Поэтому
нормативы по данному коэффициенту для оценки риска кредиторов могут
разрабатываться по отраслям.
Но, учитывая, что при ликвидации предприятия приходится сразу
погашать как краткосрочные, так и долгосрочные обязательства, лучшим
показателем является общий коэффициент покрытия долгов как отношение
всех активов к общей сумме обязательств
20
.
Ликвидность в нормальном режиме функционирования субъекта
хозяйствования характеризуется скоростью трансформирования активов в
денежную наличность и сроками погашения краткосрочных обязательств.
Поэтому для оценки текущей платежеспособности организации целесообразнее
использовать коэффициент быстрой ликвидности и коэффициент
платежеспособности по текущим обязательствам, которые показывают, в какой
мере текущие обязательства покрываются потоком средств от операционной
20
Якушев А. А. Использование методики финансового анализа и имитационного моделирования в принятии
управленческих решений // Вестник СПбГЭУ.- 2015.- вып. 6 (73). – С. 172
23
деятельности, что имеет первостепенное значение для кредиторов и для
финансового благополучия организации.
В отличие от коэффициентов ликвидационного типа, которые
оценивают перспективы кредитора в случае ликвидации организации,
коэффициенты этого типа указывают на возможность погашения
задолженности в режиме нормального функционирования организации.
Коэффициент быстрой ликвидности(К
бл
)— отношение
быстроликвидных активов (БЛА) к краткосрочным обязательствам (КО),
скорректированным на сумму текущих обязательств по долгосрочным
кредитам, займам, лизинговым операциям и выданным векселям.
Характеризует степень обеспеченности краткосрочных обязательств
быстроликвидными активами. Рассчитывается следующим образом:
К
б.л
=
БЛА
КО
(3)
Это более строгий показатель по сравнению с коэффициентом текущей
ликвидности, поскольку он включает активы, которые организация способна
быстро превратить в наличность, чтобы рассчитаться по долговым
обязательствам. К ним относится денежная наличность, легкореализуемые
ценные бумаги и счета дебиторов.
Считаем обоснованным включение в расчет данного коэффициента и
НДС по приобретенным ценностям, так как при использовании зачетного
метода сумма НДС, предъявленная поставщиком к оплате, в следующем
отчетном периоде уменьшит сумму начисленного НДС (который будет
отражаться в составе кредиторской задолженности перед бюджетом по налогам
и сборам)
21
.
Значение коэффициента быстрой ликвидности, равное 0,7–1,
традиционно считается хорошим показателем ликвидности. Но это явно
завышенный норматив, поскольку не все краткосрочные обязательства
21
Алышанлы З.А. Платежеспособность и ликвидность предприятия. Основные моменты // «Экономика и
социум» №1(14) 2015 www.iupr.ru
24
подлежат погашению в течение месяца. На наш взгляд, сумму
быстроликвидных активов целесообразнее сравнивать не со всей суммой
краткосрочных обязательств, которые следует погасить в течение года, а с
суммой срочных обязательств, которые нужно исполнить в течение месяца
(ТО
ср
). Тогда алгоритм его расчета будет выглядеть следующим образом:
К
б.л
=
БЛА
ТОср
(4)
Коэффициент платежеспособности по текущим
обязательствам(отношение среднемесячной выручки (В
ср
) к среднемесячной
суммеобязательств (О
ср
)) характеризует степень покрытия текущих
долговвнутренними ресурсами организации в ближайшей перспективе:
К
пл
=
Вср
Оср
(5)
Аргументировать данный показатель можно тем, что если размер
оборотных активов и размер закупок зависят в основном от объема
производства и реализации продукции (услуг), то они должны изменяться
примерно в одинаковой пропорции. Поэтому важно сбалансировать приток и
отток денежных средств по объемам и срокам, т.е. среднемесячную выручку и
среднемесячную сумму обязательств к погашению. Если организация работает
ритмично и не изменяет масштабов своей деятельности, то можно
предположить, что ее среднемесячная выручка не будет резко меняться в
течение ближайшего периода
22
.
Использование этих показатели в совокупности позволят наиболее
полно и точно оценить платежеспособности компании на основании ее
отчетности, что представлено в практической части выпускной
квалификационной работы.
22
Долгова А.В. Аналитический смысл оценки ликвидности и платежеспособности как элементов эффективного
функционирования предприятий на современном этапе // Актуальные вопросы современной науки. – 2015. -
№4. - С. 169 – 177
25
1.3. Факторы, влияющие на ликвидность и платежеспособность
На платежеспособность организаций оказывают влияние различные
факторы, которые можно разделить на внешние и внутренние.
Важными внутренними факторами, влияющими на платежеспособность
организации, являются приемлемые состав и структура активов, а также
подходящая политика его функционирования во многом определяются
качеством текущих активов,величиной используемых запасов, активов в
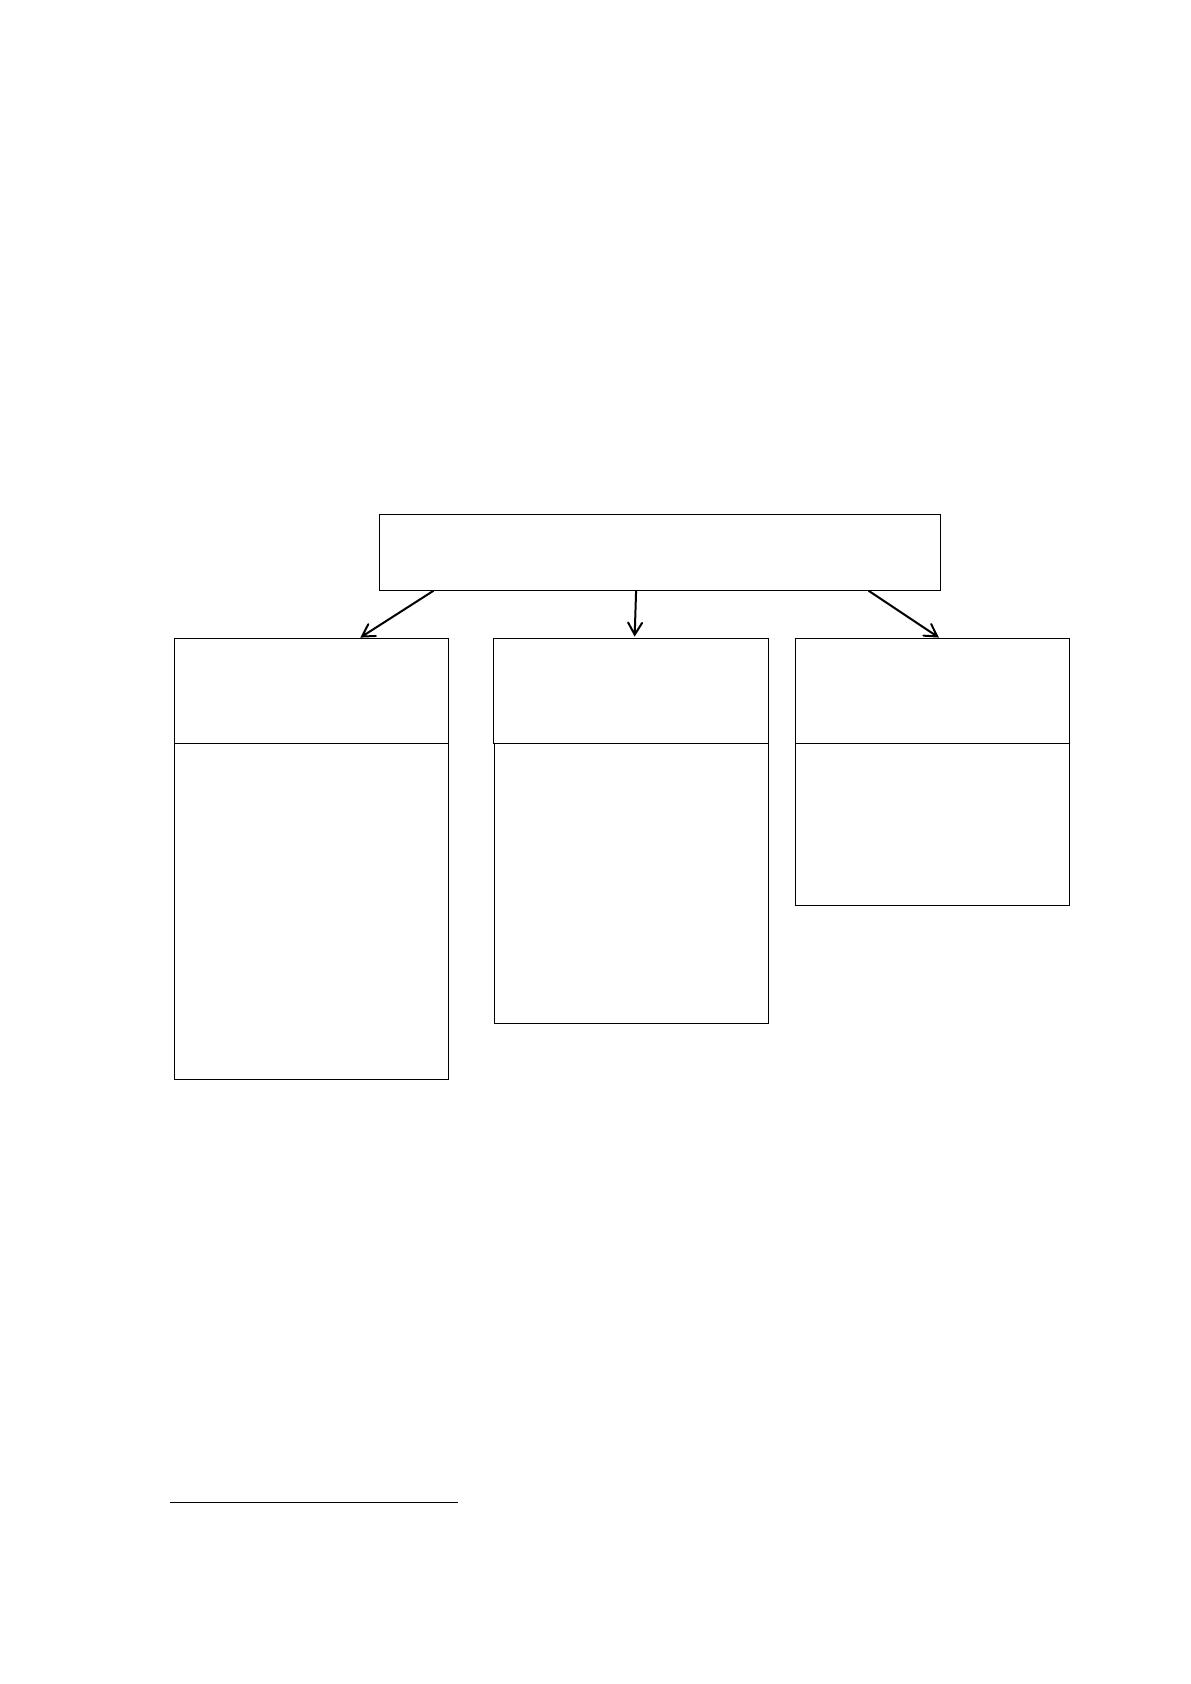
денежной форме, оборотных средств в целом и т.д. (рисунок 2)
23
.
Рисунок 2.Классификация внутренних факторов,
формирующих платежеспособность предприятия
Важное значение имеет влияние структуры собственных и заемных
средств на платежеспособность организации, способную изменяться вследствие
привлечения заемного капитала. В результате этого, появляется риск
невыполнения обязательств перед поставщиками и прочими кредиторами,
вследствие чего важна оценка степени влияния структуры капитала и
постоянных финансовых издержек –задолженности поставщикам, процентов по
23
Нейфельд Т.Г. Факторы, влияющие на финансовую устойчивость предприятия // Актуальные проблемы
экономики и менеджмента: Материалы конференции. – Новосибирск, 2014. – С. 64
Внутренние факторы, влияющие на
платежеспособность предприятия
Финансовые ресурсы
и эффективность их
использования
- оптимальный
состав и структура
активов и пассивов;
- состав и структура
финансовых
ресурсов;
- соотношение
собственных и
заемных средств;
- размер
оплаченного
уставного капитала
Принципы
организации и
управления
Конкурентная
позиция
организации
- инновационная
деятельность;
- технологический
уровень
обслуживания
покупателей и
заказчиков;
- политика
распределения
активов
- отраслевая
принадлежность;
- доля организации
на рынке и стадия
жизненного цикла
26
кредитам, лизинговых платежей и т.д. - на финансовую устойчивость
хозяйствующего субъекта.
К ключевым внутренним факторам, оказывающим влияние на
платежеспособность организации, относятся состав и структура финансовых
ресурсов. Компания, имеющая достаточный объем собственных финансовых
ресурсов, и, прежде всего прибыли, наиболее финансово устойчива. При этом
важна не только общая величина ее прибыли, но и доля ее распределения в
следующих направлениях:
1) финансирование текущей деятельности - укрепление
платежеспособности и ликвидности, формирование оборотных средств и т.д.;
2) инвестирование в капитальные затраты
24
.
Сильнейшим конкурентным преимуществом предприятия перед
другими может являться инновационная деятельность. Данное преимущество
реализуется через инновации в методах производственной деятельности, в
технике и технологиях, в маркетинге, обеспечивая компании лидерство по
наличию сегментов распределения продукции, услуг, в диверсификации
продукции (работ, услуг) и пр. Инновационная деятельность организации
направлена также на повышение качества обслуживания потребителей,что
позволяет привлекать новых потребителей, тем самым увеличивая приток
денежных средств, а следовательно, повышая уровень платежеспособности и
финансовой устойчивости.
Эффективность инновационной деятельности организации напрямую
зависит от технологического уровня производства, который позволяет:
увеличивать объемы производства; повышать производительность труда;
увеличивать объемы реализации за счет внедрения новой продукции (работ,
услуг), стабилизируя тем самым финансовое положение организации и
повышая ее платежеспособность.
24
Соколова Л.С. Управление ликвидностью и платежеспособностью предприятия – российский опыт / Л.С.
Соколова, Р.А. Юдин, Н.С. Иванова. - М.: КНОРУС, 2013. – С. 23
Источник: https://baza.diplomsite.ru/previewfile/3713