Дипломная работа: Анализ ликвидности и платежеспособности организации (на примере ПАО АК "Алроса" Мирнинское Авиамероприятие)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
42
Так фондоотдача в 2015 г. увеличилась по сравнению с 2013 г. на 1,44
руб., (25,7%), а в сравнении с 2014г. – на 0,56 руб. (8,6%).
Фондоемкость снижается на протяжении всего периода – с 0,18 руб. до
0,14 руб., т.е. на 0,04 руб. в сравнении с 2013г. и на 0,01 руб. в сравнении с
2014г.
Однако результаты динамики основных производственных фондов
позволяют отметить тенденцию к их снижению на протяжении всего периода
исследования. Это объясняется тем, что отсутствие финансовых ресурсов не
позволило в 2015г. осуществить каких-либо значительных мероприятий по
техническому перевооружению МАП АК «АЛРОСА» (ПАО) и более
значительному обновлению основных фондов, переданных АК «АЛРОСА».
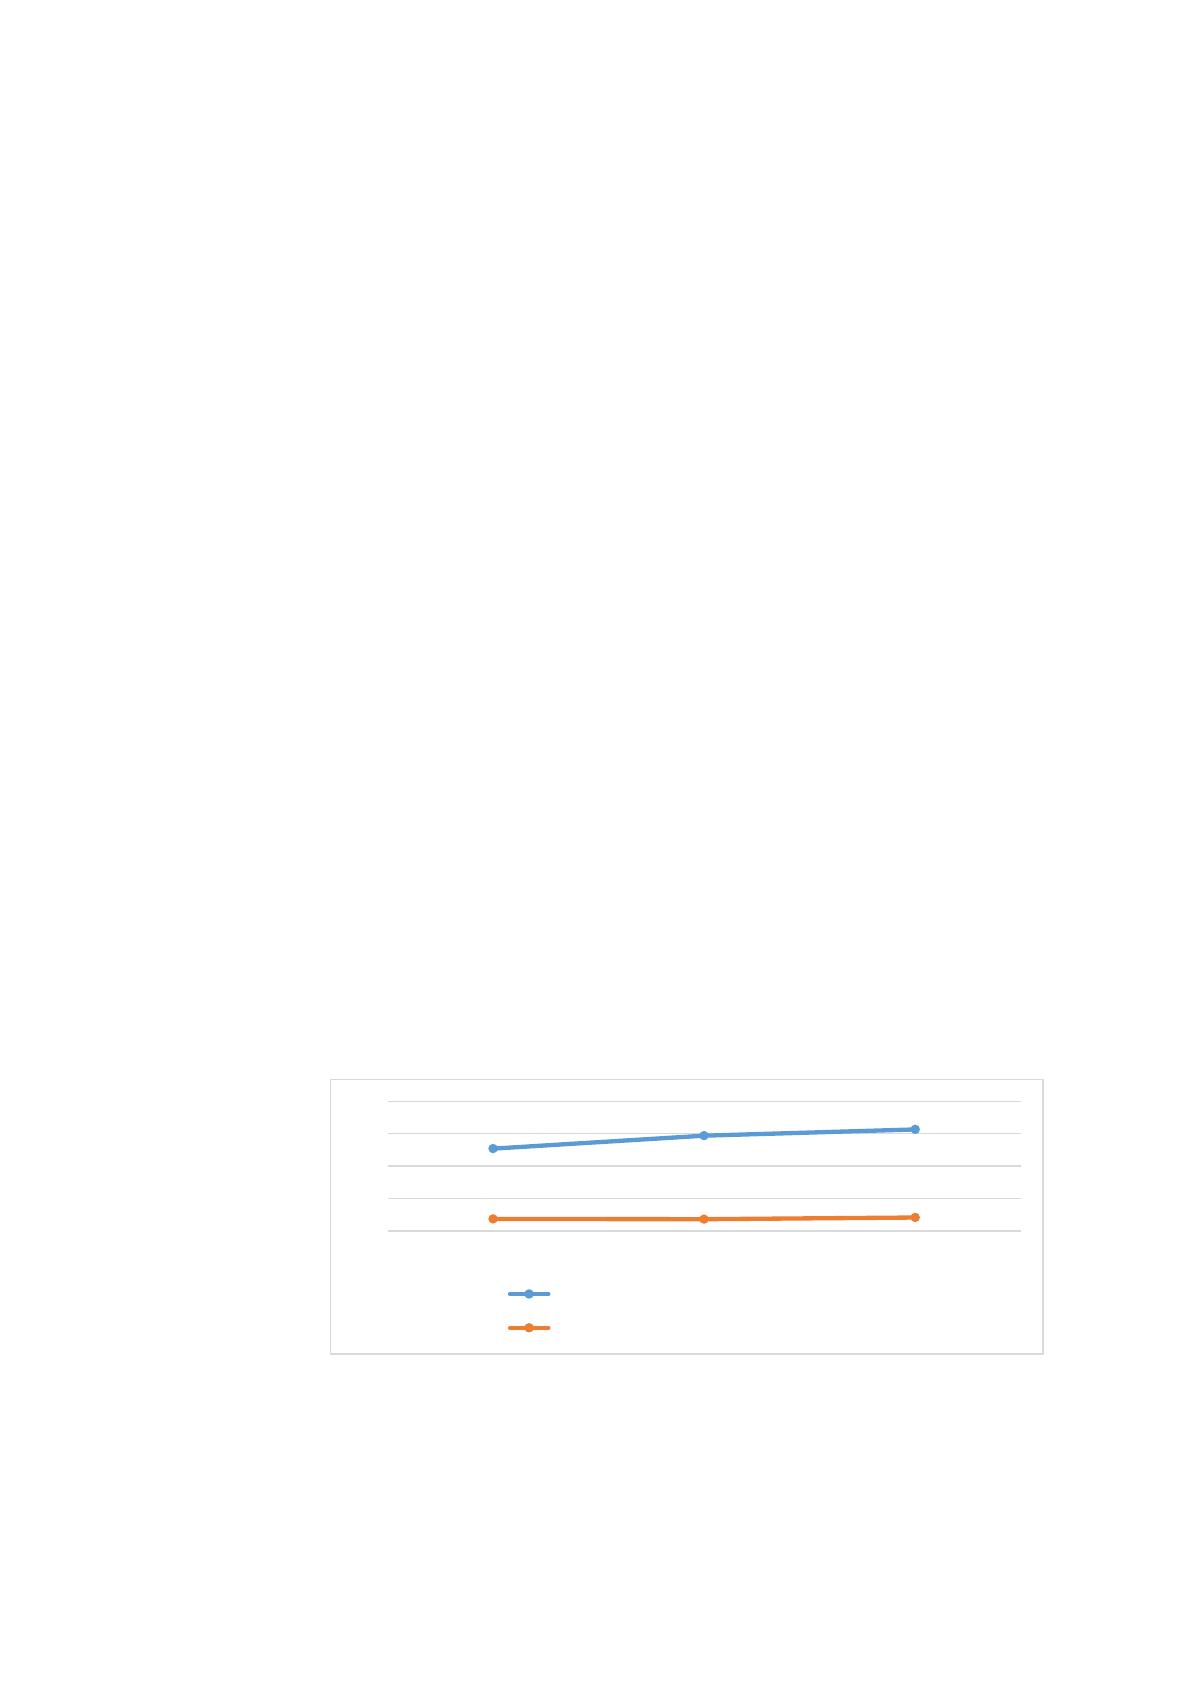
В исследуемом периоде наблюдается рост производительности труда по
сравнению с 2013г. на 59,6 тыс.руб./чел., или на 23,5%, а в сравнении с 2014г.
производительность труда выросла на 19,6 тыс.руб./чел., или на 6,7%, в то
время как среднесписочная численность работников МАП АК «АЛРОСА»
(ПАО) на конец 2015г. снизилась на 14 чел. в сравнении с 2014г. и на 41 чел. в
сравнении с 2013г.
Кроме того, в 2015г. наблюдается рост среднемесячной заработной
платы – на 5,5 тыс.руб., или на 15,2% относительно 2014г. и на 4,7 тыс.руб., или
на 12,7% относительно 2013г. (рисунок 5).
Рисунок 5. Динамика показателей производительности труда и
расходов на оплату труда работников МАП АК «АЛРОСА» (ПАО)
за 2013-2015 гг.
0
100
200
300
400
2013 год 2014 год 2015 год
Производительность труда, тыс.руб./чел.
Средняя заработная плата, тыс.руб.
43
Отрицательной оценки заслуживает тот факт, что темпы роста средней
заработной платы в 2015г. по сравнению с прошлым годом опережают темпы
изменения производительности труда (15,2% против 6,7%), что позволяет
сделать вывод о неэффективном управлении расходами на оплату труда
работникам МАП АК «АЛРОСА» (ПАО) в отчетном году.
Отрицательной оценки заслуживает снижение материалооотдачи в
2015г. по сравнению с прошлым годом – с 3,16 руб. до 2,94 руб.,
соответственно, материалоемкость растет – на 0,02 руб. Данная тенденция
свидетельствует о снижении эффективности использования материальных
ресурсов. Однако в сравнении с прошлым годом динамика положительная, а
именно, рост материалоотдачи – на 0,01 руб. Таким образом, можно сделать
вывод о том, что деятельность МАП АК «АЛРОСА» (ПАО) не является
материалоемкой.
Результаты сравнительного анализа дебиторской и кредиторской
задолженности свидетельствуют о превышении кредиторской задолженности
МАП АК «АЛРОСА» (ПАО) над дебиторской на протяжении всего периода
исследования, что может свидетельствовать о наличии беспроцентного кредита.
Однако дебиторская задолженность МАП АК «АЛРОСА» (ПАО) снижается – с
7 249 тыс.руб. до 7 109 тыс.руб., а именно, на 1,9% в сравнении с 2013г. и на
2,1% в сравнении с 2014г., тогда как кредиторская задолженность продолжает
расти – на 55,3% в сравнении с 2013г. и на 6,5% в сравнении с 2014г., составив
14 400 тыс.руб. на конец 2015г.
Более подробные и объективные выводы о финансово-хозяйственном
положении МАП АК «АЛРОСА» (ПАО) и его финансовом состоянииможно
будет сделать на основе результатов анализа финансовой устойчивости,
ликвидности и платежеспособности, что представлено в следующих пунктах
выпускной квалификационной работы.
44
2.3. Анализ ликвидности и платежеспособности ПАО АК
«АЛРОСА»Мирнинское авиационное предприятие
Результаты исследования теоретических аспектов анализа ликвидности
и платежеспособности позволяют отметить, чтовыбор того или иного подхода к
оценке платежеспособности баланса зависит из целей пользователей
информации конкретного экономического субъекта, а также специфики его
деятельности.
Применительно к теме выпускной квалификационной работы, в целях
определения платежного баланса объекта наблюдения автор исследования в
первой главе обозначил целесообразность использования двух подходов -
имущественного и функционального. Первый из которых достаточно широко
известен, ориентирован на кредиторов, его суть заключается в оценке
сбалансированности активов и пассивов по срокам.
Второй подход ориентирован на менеджмент, его суть заключается в
установлении функционального соответствия между источниками
финансирования и их использованием в инвестиционном, операционном и
денежном циклах организации.
Прежде всего, определим ликвидность баланса МАП АК «АЛРОСА»
(ПАО) с помощью имущественного подхода. Используя данные бухгалтерского
баланса МАП АК «АЛРОСА» (ПАО) (Приложение 3), произведем группировку
активов и пассивов используя методику вышеуказанного автора - Гиляровской
Л.Т. Сначала произведем группировку активов на следующие 4 класса (табл.3).
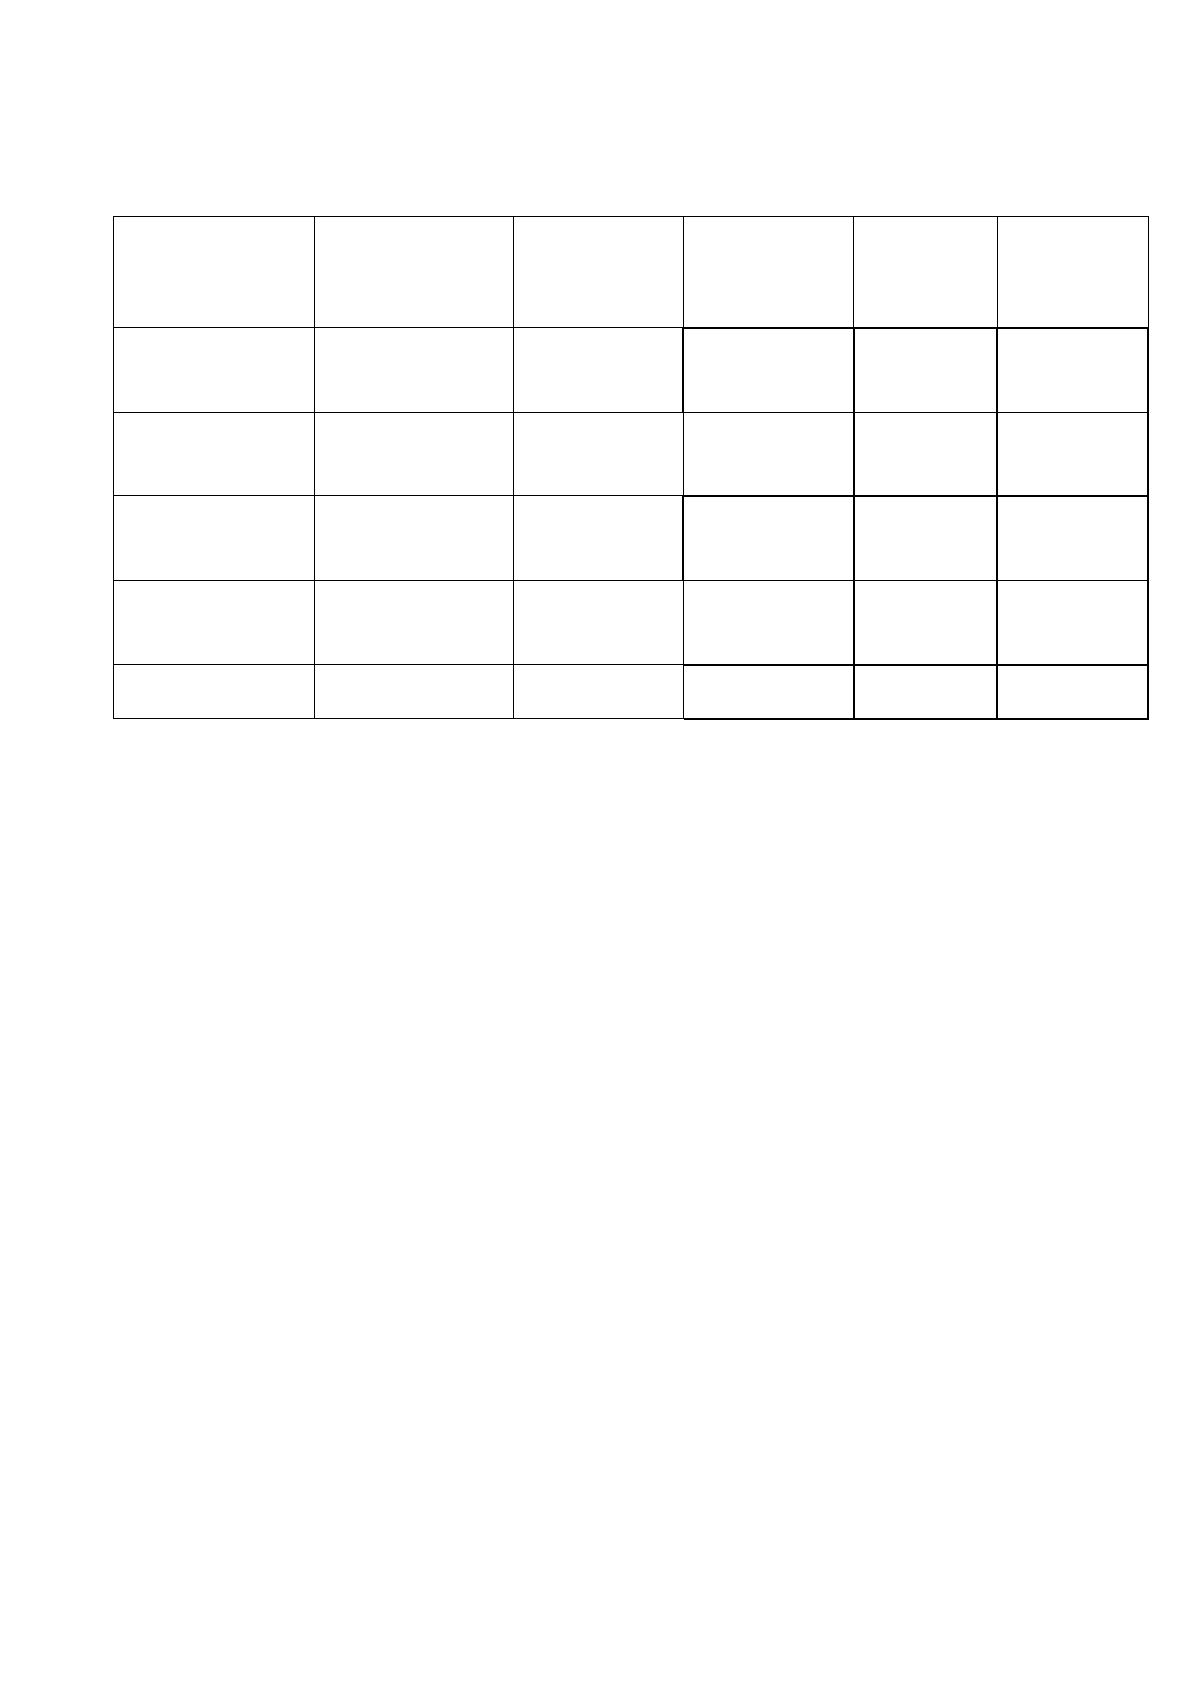
Результаты группировки активов МАП АК «АЛРОСА» (ПАО) по
степени ликвидности позволяют отметить, что на протяжении всего периода
основную долю занимают медленнореализуемые активы.
Можно отметить, что в 2015г. МАП АК «АЛРОСА» (ПАО)
продолжаетпополнят парк производственной мощности компании, которая
является одним из основных инструментов формирования конкурентных
преимуществ МАП АК «АЛРОСА».
45
Таблица 3
Характеристика активов по уровню ликвидности МАП АК «АЛРОСА»
(ПАО)за 2013-2015 гг., тыс.руб.
Группа активов
Формула расчета
по
бухгалтерскому
балансу
Характеристи
ка уровня
ликвидности
2013 г.
2014 г.
2015 г.
Наиболее
ликвидные
активы (А
1
)
А
1
= стр.1250 +
стр.1240
Легко
реализуемые
активы
11 115
9 545
9 824
Быстрореализуе-
мые активы (А
2
)
А
2
= стр.1230 +
стр.1260 +
стр.1170
Высоко
ликвидные
активы
7 249
7 261
7 109
Медленно
реализуемые
активы (А
3
)
А
3
= стр.1210 +
стр.1220
Ликвидные
активы
46168
53 354
57506
Трудно
реализуемые
активы (А
4
)
А
4
= стр.1100 –
тр. 1170
Неликвидные
активы
26148
26888
26 997
Валюта баланса
ВБ = стр. 1600
-
90 680
97 048
101 436
Необходимо отметить снижение абсолютно ликвидных активовМАП АК
«АЛРОСА» (ПАО) в 2015г. по сравнению с прошлым годом – с 11 115тыс.руб.
до 9 824 тыс.руб., что обусловлено сокращением денежных средств и денежных
эквивалентов, что, в свою очередь, связано с сокращением авансов, полученных
о покупателей и заказчиков.
На протяжении всего периода исследования наблюдается снижение
быстрореализуемых активов, что обусловлено, главным образом, сокращением
дебиторской задолженности МАП АК «АЛРОСА» (ПАО) на протяжении всего
периода исследования. При этом наблюдается снижение практически всех
составляющих дебиторской задолженности МАП АК «АЛРОСА» (ПАО), а
именно, снижение задолженности покупателей и заказчиков, снижение авансов
выданных.
Медленнореализуемые активы, представленные запасами и НДС, имеют
тенденцию к росту на протяжении всего периода исследования, составив на
конец 2015г. 57 506 тыс.руб., основная доля которых представлена остатками
сырья и материалов.
46
Труднореализуемые активы также имеют тенденцию к росту – с 26 148
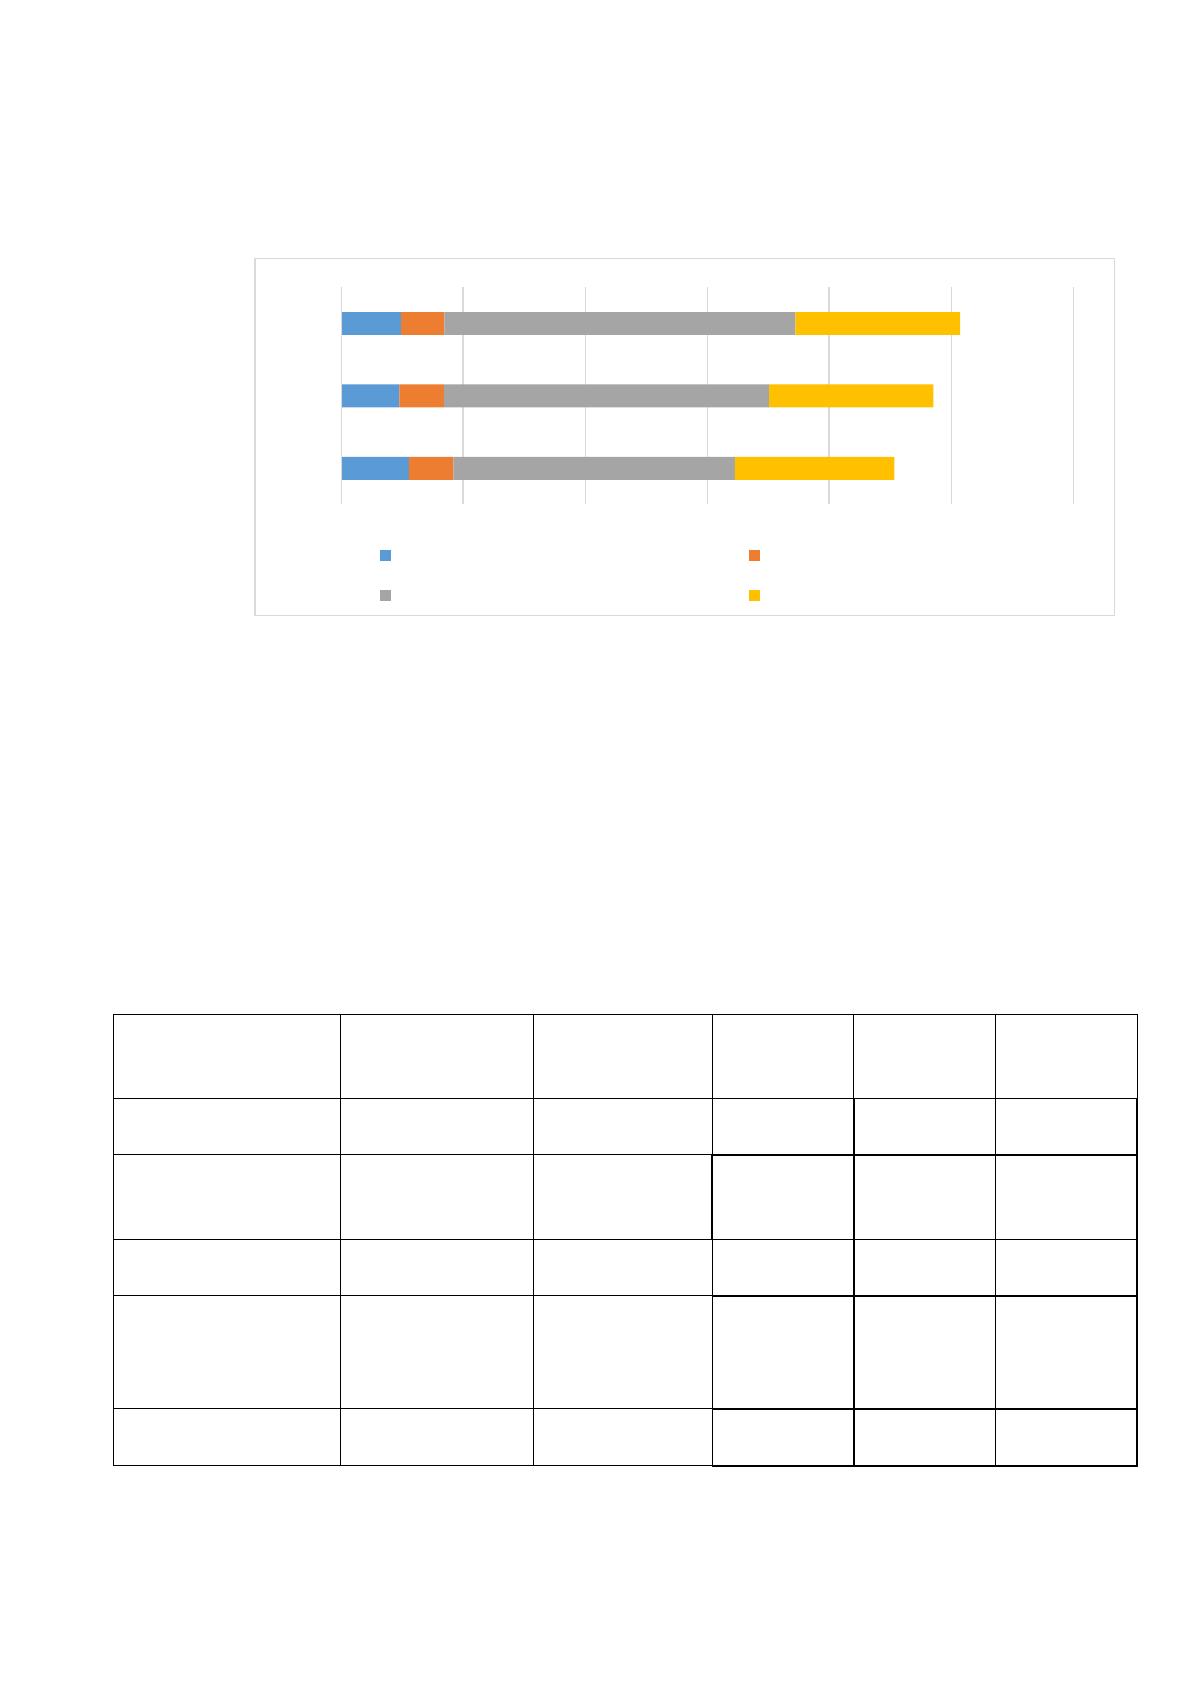
тыс.руб. до 26 997 тыс.руб. Динамика активов МАП АК «АЛРОСА» (ПАО) по
уровню ликвидности графически отображена на рисунке 6:
Рисунок 6. Динамика активов МАП АК «АЛРОСА» (ПАО)
по уровню ликвидности за 2013-2015 гг., тыс.руб.
Далее, используя рассмотренную в теоретической главе методику и
данные пассивной части бухгалтерского баланса (Приложение 3) произведем
группировку пассивов МАП АК «АЛРОСА» (ПАО) (таблица 4).
Таблица 4
Характеристика пассивов баланса по степени срочности их
оплаты в МАП АК «АЛРОСА» (ПАО) за 2013-2015 гг., тыс.руб.
Группа пассивов
Состав статей
баланса
Формула
расчета по
балансу
2013 г.
2014 г.
2015 г.
Наиболее срочные
обязательства (П
1
)
Кредиторская
задолженность
П1 = стр.1520
9 274
13 519
14 400
Краткосрочные
обязательства (П
2
)
Краткосрочные
кредиты, пр.
обязательства
П2 = стр.1510
+ стр.1540
17
25
3044
Долгосрочные
обязательства (П
3
)
Долгосрочные
обязательства
П3 = стр.1400
212
416
548
Собственный
капитал и другие
постоянные
пассивы (П
4
)
Капитал и
резервы, доходы
будущих
периодов
П4 = стр.1300
+стр.1530
81 177
83 088
83 444
ВБ
Валюта
баланса
ВБ = стр. 1700
90 680
97 048
101 436
0 20 000 40 000 60 000 80 000 100 000 120 000
2013 год
2014 год
2015 год
Легко реализуемые активы Высоко ликвидные активы
Ликвидные активы Неликвидные активы
Источник: https://baza.diplomsite.ru/previewfile/3713