Дипломная работа: Анализ ликвидности и платежеспособности организации (на примере ПАО АК "Алроса" Мирнинское Авиамероприятие)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
37
2.2. Анализ финансово-хозяйственной деятельности
ПАО АК «АЛРОСА»Мирнинское авиационное предприятие
Система показателей, характеризующих финансово-хозяйственную
деятельностьэкономического субъекта, его финансовое состояниедостаточна
обширна и неоднозначна. Количество, состав и перечень показателей,
используемых в анализе, зависит от применяемой методики финансово-
хозяйственного анализа.
Рассмотрим систему показателей, характеризующих финансовое
состояние экономического субъекта, ориентируясь на общепринятые
направления анализа финансово-хозяйственной деятельности. Огромную роль в
этом играют финансовые коэффициенты.
Необходимо отметить, что значения данных коэффициентов напрямую
зависят от отраслевой специфики объекта исследования и выработка
рекомендуемых значений для определенных показателей возможна лишь в
рамках конкретных отраслей. Поэтому коэффициенты, характеризующие
финансово-хозяйственную деятельность, следует анализировать в динамике,
сравнивая их по периодам, с данными предприятий-конкурентов, эталонным
предприятием, либо со среднеотраслевыми значениями данных показателей.
Однако, в качестве показателей оценки финансовой устойчивости,
платежеспособности и ликвидности коммерческой организации важно
использовать как абсолютные показатели в динамике, так и относительные, т.е.
финансовые коэффициенты, оценивая их динамику и сравнивая их с
установленными рекомендуемыми значениями.
Сложность существующих в российской практике методик анализа
финансового состояния состоит в неоднозначной интерпретации результатов,
полученных в ходе анализа показателей, что объясняется принадлежностью
экономического субъекта той или иной отрасли, положением его
инвестиционного цикла и др. особенностей финансово-хозяйственной
деятельности объекта анализа.
38
Обобщая данный вопрос, можно резюмировать, что анализ финансово-
хозяйственной деятельности организации проводится, преимущественно на
основе ее бухгалтерской отчетности.
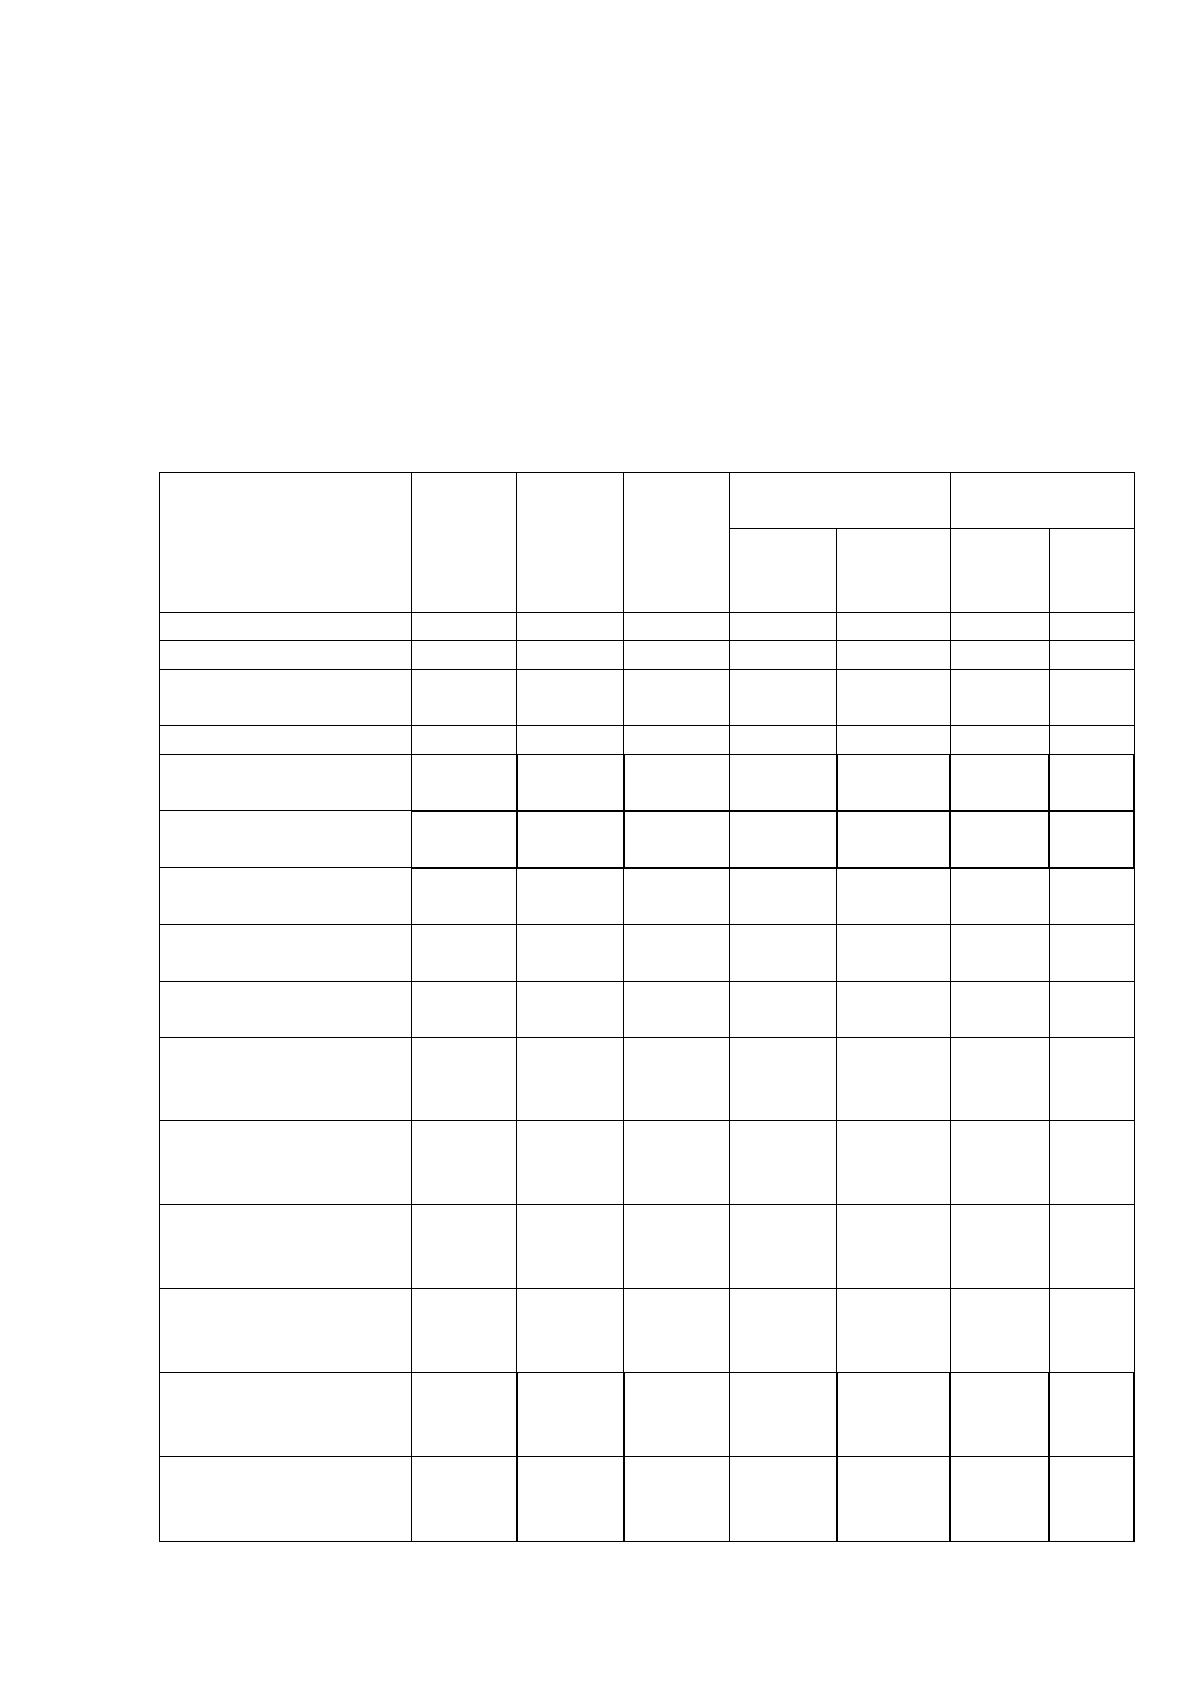
Динамика и структура основных показателей финансово-хозяйственной
деятельности МАП АК «АЛРОСА» (ПАО) представлена в таблице 2.
Таблица 2
Финансово-экономические показатели деятельности
МАП АК «АЛРОСА» (ПАО) за 2013-2015 гг.
Показатели
2013г.
2014г.
2015г.
Абсолютное
отклонение, (+,-)
Темп прироста,
%
2015г.
от
2013г.
2015г.
от
2014г.
2015г.
к
2013г.
2015г
к
2014г
1
2
3
4
5
6
7
8
1. Выручка, тыс.руб.
142 379
156 880
162 970
20 591
6 090
14,5
3,9
2. Себестоимость
продаж, тыс.руб.
79 293
90 563
92 223
12 930
1 660
16,3
1,8
3.Уровень затрат, %
55,69
57,73
56,59
0,90
-1,14
-
-
4. Прочие доходы,
тыс. руб.
230
626
2 215
1985
1 589
863,0
253,8
5. Прочие расходы,
тыс. руб.
2851
3393
6953
4 102
3 560
143,9
104,9
6. Чистая прибыль,
тыс.руб.
5 464
3 276
1 176
-4 288
-2 100
-78,5
-64,1
7. Среднесписочная
численность, чел.
561
534
520
-41
-14
-7,3
-2,6
8. Фонд оплаты труда,
тыс.руб.
248 411
231 329
259 584
11 173
28 255
4,5
12,2
9. Среднемесячная
заработная плата, тыс.
руб.
36,9
36,1
41,6
4,7
5,5
12,7
15,2
10. Среднегодовая
стоимость основных
фондов, тыс.руб.
25 295,5
24 081,0
23 042,0
-2 253,5
-1 039,0
-8,9
-4,3
11. Средняя величина
собственного
капитала, тыс.руб.
81 987,5
82 132,5
83 266,0
1 278,5
1 133,5
1,6
1,4
12. Среднегодовая
стоимость имущества,
тыс.руб.
94 201,5
93 864,0
96 058,0
1 856,5
2 194,0
2,0
2,3
13. Средняя величина
материальных
запасов, тыс. руб.
48 611,5
49686,0
55421,0
6809,5
5735,0
14,0
11,5
14. Дебиторская
задолженность, тыс.
руб.
7 249
7 261
7 109
-140
-152
-1,9
-2,1
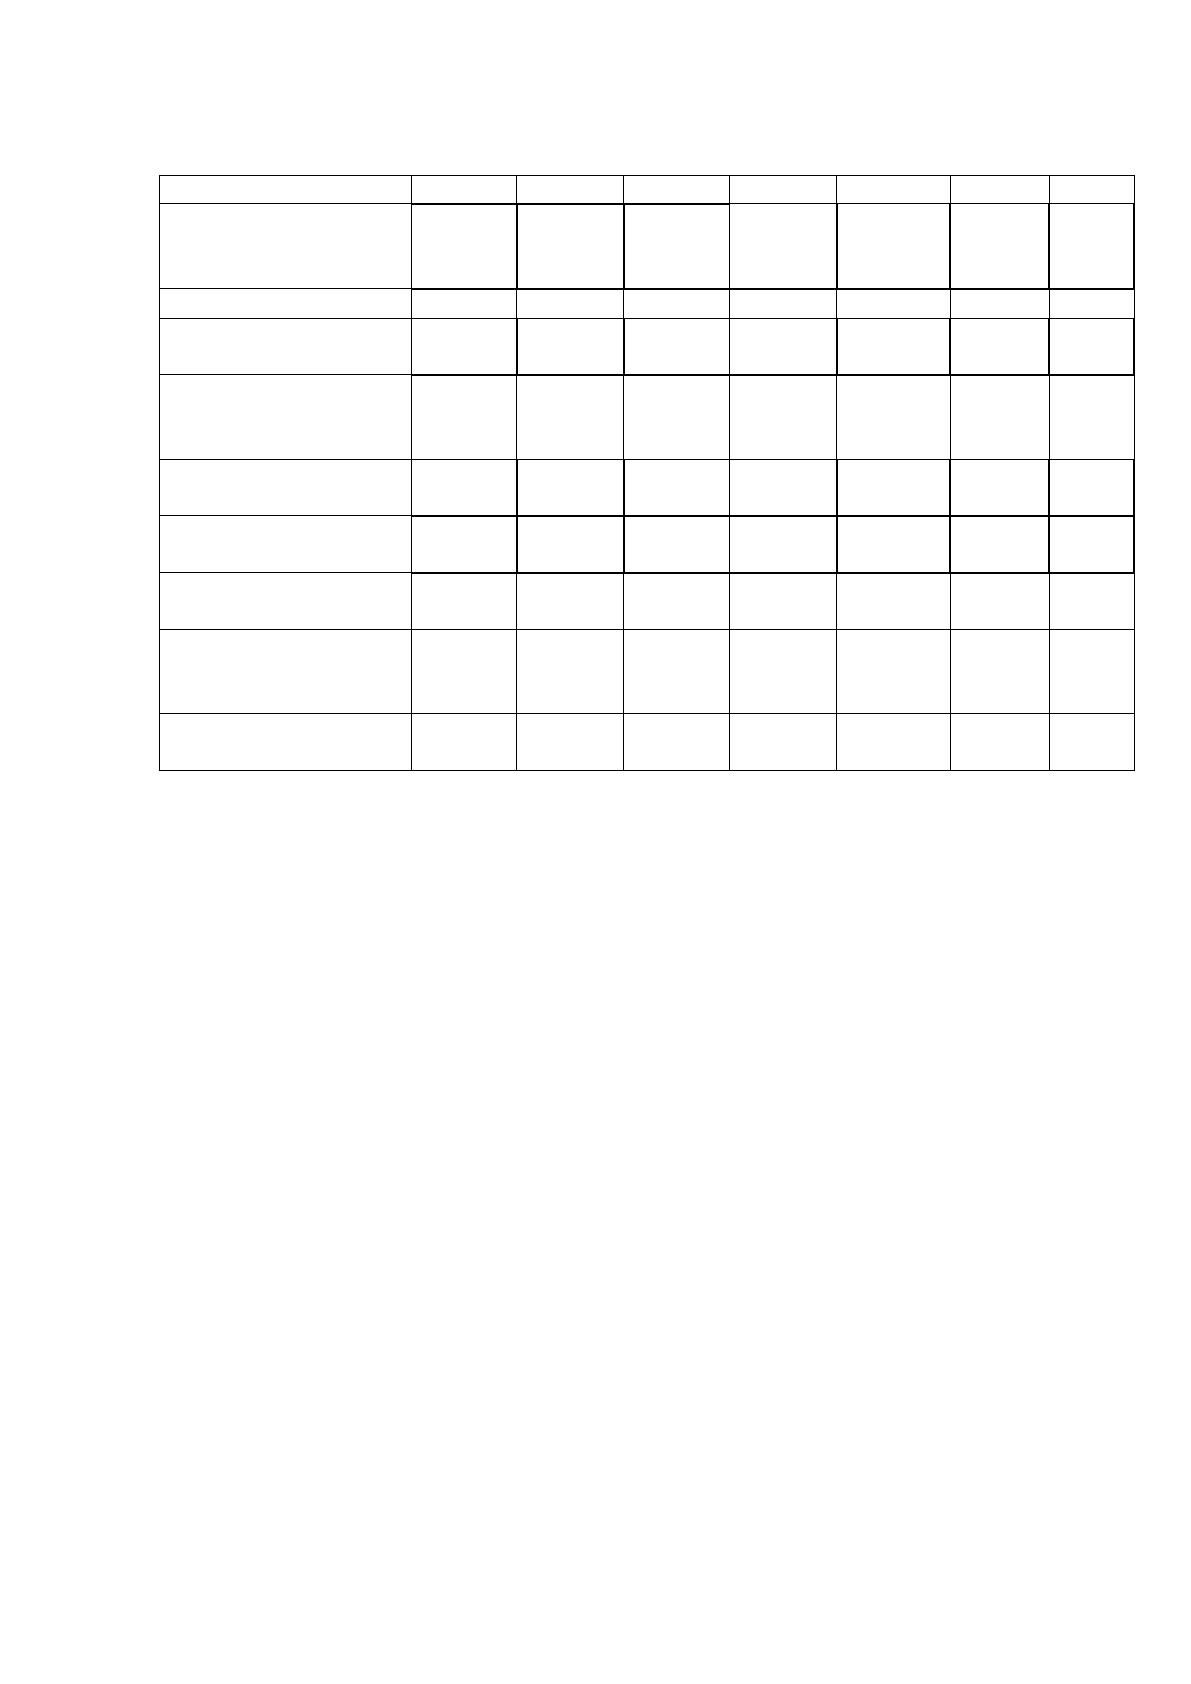
39
Продолжение табл. 2
1
2
3
4
5
6
7
8
15. Кредиторская
задолженность, тыс.
руб.
9 274
13 519
14 400
5 126
881
55,3
6,5
16. Фондоотдача, руб.
5,63
6,51
7,07
1,44
0,56
25,7
8,6
17. Фондоемкость,
руб.
0,18
0,15
0,14
-0,04
-0,01
-20,4
-7,9
18. Производитель-
ность труда,
тыс.руб./чел.
253,8
293,8
313,4
59,6
19,6
23,5
6,7
19. Материалоотдача,
руб.
2,93
3,16
2,94
0,01
-0,22
0,4
-6,9
20. Материало-
емкость, руб.
0,34
0,32
0,34
0,00
0,02
-0,4
7,4
21. Рентабельность
продаж, %
3,84
2,09
0,72
-3,12
-1,37
-
-
22. Рентабельность
собственного
капитала, %
6,66
3,99
1,41
-5,25
-2,58
-
-
23. Экономическая
рентабельность, %
5,80
3,49
1,22
-4,58
-2,27
-
-
Источниками информации для расчета данных показателей послужили
бухгалтерский баланс МАП АК «АЛРОСА» (ПАО) за 2013-2015 гг.
(Приложение 3), отчет о финансовых результатах за 2015 год (Приложение 4) и
отчет о финансовых результатах за 2014 год (Приложение 5).
Результаты анализа динамики финансово-экономических показателей
позволяют сделать следующий вывод. Результаты оценки динамики объемов
деятельности МАП АК «АЛРОСА» (ПАО) свидетельствуют об увеличении
выручки на протяжении всего периода исследования. Так, выручка МАП АК
«АЛРОСА» (ПАО) увеличилась в 2015г. на 6 090 тыс.руб., или на 4%
относительно 2014г., и на 20 591 тыс.руб., или на 14,5% относительно 2013г.
Наряду с объемами деятельности растет и себестоимость продаж – на
1 660 тыс. руб., или на 1,8% относительно 2014г. и на 12 930 тыс.руб., или на
16,3% относительно 2013г.
Таким образом, в 2015г. по отношению к 2014г. в процентном
отношении рост выручки опережает рост себестоимости продаж, что
40
оценивается положительно, и свидетельствует об эффективной политике
управления основным видом деятельности в МАП АК «АЛРОСА» (ПАО).
Однако относительно 2013г. объем продаж растет более медленными темпами,
нежели себестоимость продаж (16,3% против 14,5%).
Сложившаяся тенденция влечет за собой снижение уровня затрат по
сравнению с 2014г. – с 57,73% до 56,59%, т.е. на 1,14%. Отметим, что в 2014г.
уровень затрат имеет самое высокое значение за последние три года, составив
почти 58%.
Результаты прочих видов деятельности в МАП АК «АЛРОСА»
(ПАО)отражают существенный рост прочих доходов – на 254% по сравнению с
прошлым годом и на 863% в сравнении с 2013г., что обусловлено, главным
образом ростом курсовых разниц.
Прочие расходы МАП АК «АЛРОСА» (ПАО) в сравнении с 2013-2014
гг. также растут – на 144% и на 105% соответственно, что объясняется
увеличением расходов от реализации активов.
Таким образом можно сделать вывод о положительной тенденции
превышения темпов роста прочих доходов над темпами роста прочих расходов.
Однако, в МАП АК «АЛРОСА» (ПАО) на протяжении всего периода
исследования наблюдается превышение прочих расходов над прочими расхода,
что снижает эффективность прочих видов деятельности, осуществляемых МАП
АК «АЛРОСА» (ПАО).
Отрицательной оценки заслуживает снижение чистой прибыли МАП АК
«АЛРОСА» (ПАО) на протяжении всего периода исследования: на 2 100
тыс.руб., или на 64% относительно 2014г. и на 4 288 тыс.руб., или на 78,5%
относительно 2013г.
Основной проблемой работы МАП АК «АЛРОСА» (ПАО) как в 2015г.,
так и в предыдущие годы была неопределенность с объемами и сроками
исполнения заказов по обслуживанию воздушных судов в аэропортах
Полярный, Оленёк, Ленск.
41
Следует отметить, что за последний год произошло снижение всех
показателей прибыльности МАП АК «АЛРОСА» (ПАО), что имеет
отрицательную тенденцию:
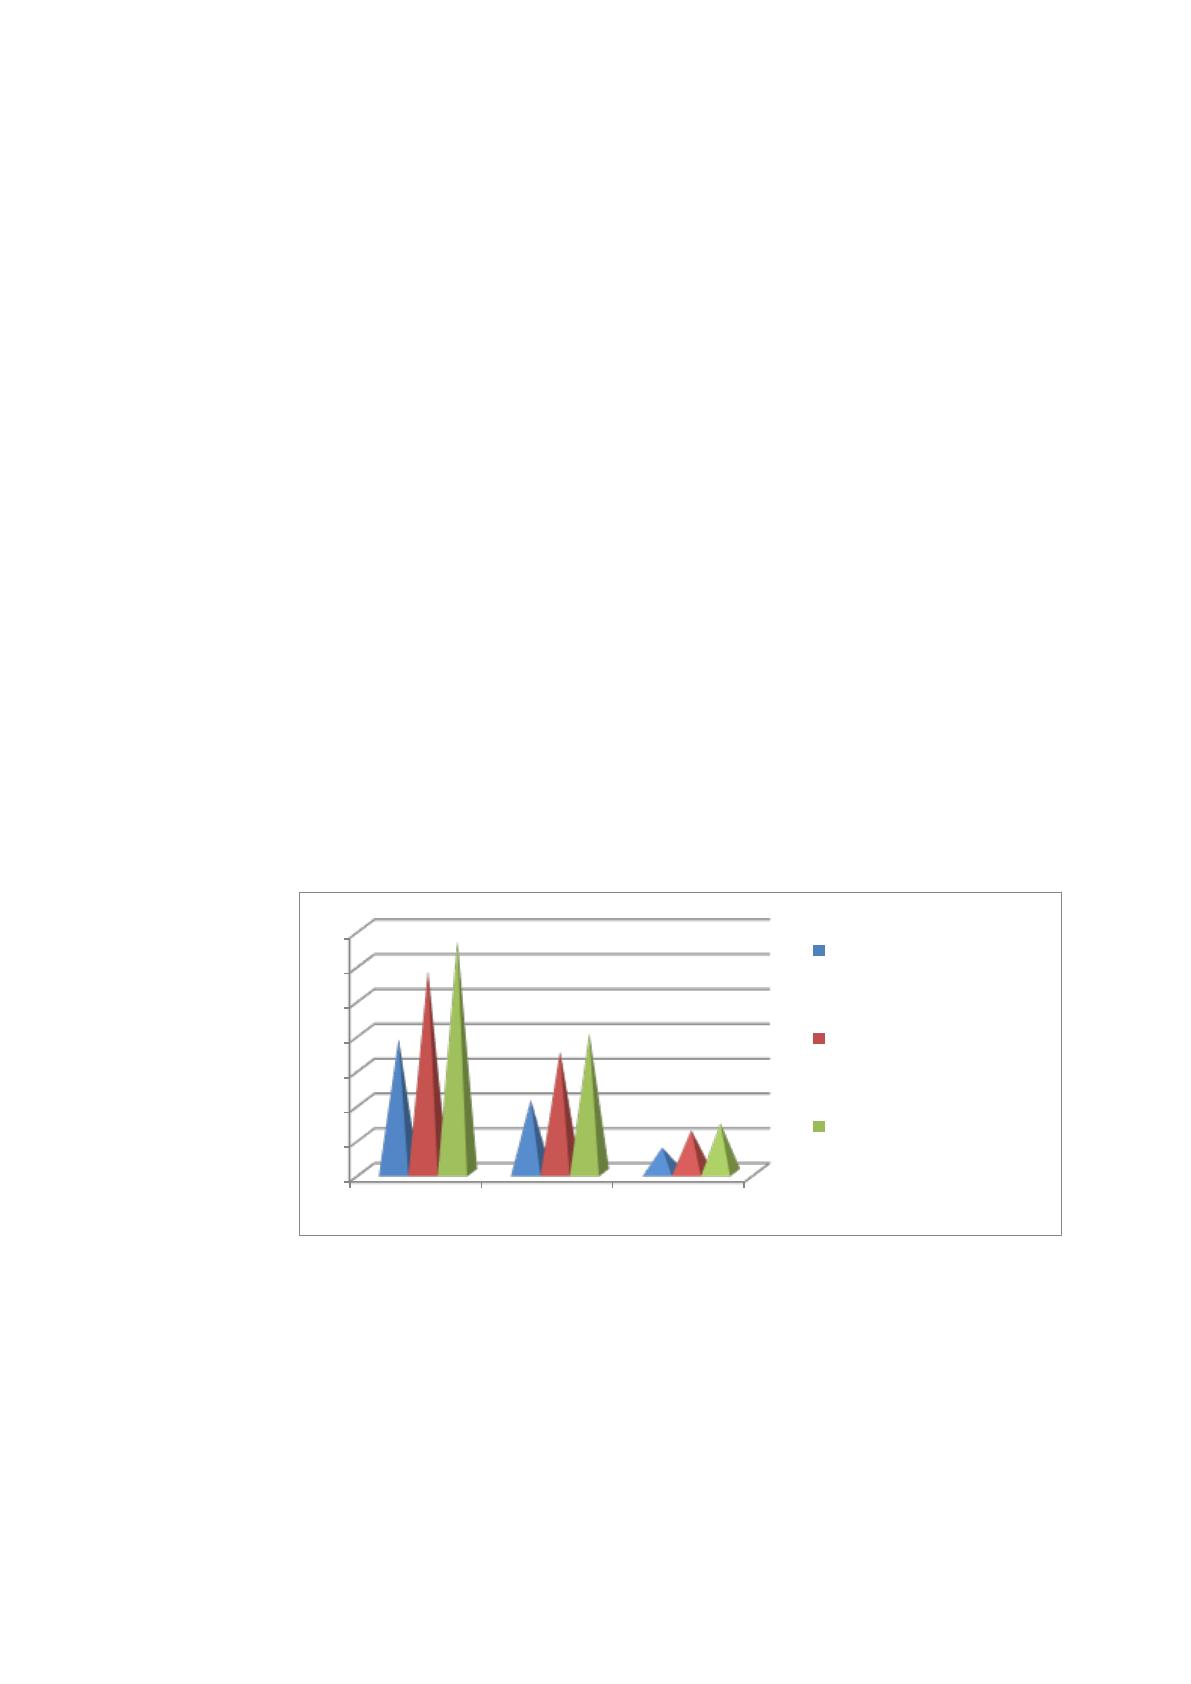
рентабельность продаж снизилась на 1,4% по сравнению с 2014г. и
на 3,12% по сравнению с 2013г. То есть если в прошлом году с 1 рубля выручки
данная организация получала 2 коп. чистой прибыли, то в отчетном году –
менее 1 коп.;
экономическая рентабельность уменьшилась на 2,3% и на 4,6% в
сравнении с 2013г. Это значит, что в прошлом году на 1 рубль активов
приходилось 3,5 коп. чистой прибыли, а в отчетном году – всего 1,22 коп.;
рентабельность собственного капитала снизилась на 2,6% по
сравнению с 2014г. и на 5,25% по сравнению с 2013г. То есть в прошлом году
на 1 рубль собственных средств приходилось 4 коп.чистой прибыли, а в
отчетном году – только 1,4 коп.
Динамика показателей рентабельности МАП АК «АЛРОСА» (ПАО)
представлена в виде диаграммы (рисунок 4).
Рисунок 4. Показатели рентабельности МАП АК «АЛРОСА»
за 2013-2015 гг., %
Положительной оценки заслуживает увеличение фондоотдачи и
снижение фондоемкости, что может свидетельствовать о более эффективном
использовании основных средств.
0
1
2
3
4
5
6
7
2013 год 2014 год 2015 год
Рентабельность
основного вида
деятельности, %
Экономическая
рентабельность, %
Рентабельность
собственного капитала,
%
Источник: https://baza.diplomsite.ru/previewfile/3713