Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере АО "Колос")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
16
способность предприятия выполнять свои финансовые обязательства,
вытекающих из коммерческих, кредитных и иных операций платежного
характера»
22
. В соответствии с данным определением целесообразно выделять
долгосрочную и краткосрочную платежеспособность. Долгосрочная
платежеспособность — способность предприятия рассчитываться по своим
обязательствам в долгосрочной перспективе. Текущая платежеспособность
характеризует способность предприятия рассчитываться по своим текущим
обязательствам, то есть по обязательствам, срок погашения которых не
превышает 12 месяцев.
В свою очередь текущая платежеспособность предприятия определяется
степенью его ликвидности. В современной литературе существует две основных
концепции ликвидности. В соответствии с первой концепцией под ликвидностью
понимается способность предприятия оплатить свои краткосрочные
обязательства. Такой точки зрения в частности придерживается Н.Е. Зимин,
который считает, что ликвидность хозяйствующего субъекта характеризует его
способность быстро погашать свою задолженность. При этом, по мнению
данного автора, ликвидным считается предприятие, если оно способно оплатить
свои краткосрочные обязательства, реализуя краткосрочные активы, т.е.
превращая их в денежную наличность
23
.
По другой концепции ликвидность – это готовность и скорость, с которой
активы могут быть превращены в денежные средства. Так, Т.И. Григорьева
считает, что ликвидность характеризует возможность материальных и других
ценностей и превращения их в денежные средства
24
.
Если рассматривать ликвидность как условие платежеспособности, то ее
можно определить как способность предприятия превращать свои активы в
деньги для покрытия всех необходимых платежей по мере наступления их срока.
22
Савицкая Г.В. Комплексный анализ финансово – хозяйственной деятельности предприятия: Учебник. – М.:
Дрофа, 2016. С. 310
23
Зимин Н.Е. Анализ и диагностика финансового состояния предприятий: Учебное пособие. – М.: Эксмо, 2014.
С. 69
24
Григорьева Т.И. Финансовый анализ для менеджеров: оценка, прогноз: учебник - М.: Юрайт, 2018. С. 101
17
Из всего сказанного выше следует, что ликвидность, платежеспособность
и финансовая устойчивость – это взаимосвязанные понятия. Так финансово
устойчивым может быть признано только платежеспособное предприятие. В
свою очередь предприятие сможет своевременно рассчитаться по своим
обязательствам только при только при наличии у него в достаточном объеме
денежных средств, которые оно сможет получить при условии достаточного
уровня ликвидности его активов.
1.2. Показатели платежеспособности и финансовой устойчивости
организации
Финансовая устойчивость и платежеспособность в силу своей важности
для предприятия выступают самостоятельными объектами финансового
управления. Управление платежеспособностью и финансовой устойчивости
предполагает формирование такой структуры ресурсов предприятия, при
которой оно смогло бы успешно функционировать, обеспечивать рост прибыли
при допустимом уровне финансового риска. Ключевая роль в системе
управления финансовой устойчивостью и платежеспособностью предприятия
принадлежит их анализу.
В настоящее время в теории и практике финансового управления
существуют различные методики оценки финансовой устойчивости и
платежеспособности предприятия. Рассмотрим их более подробно.
Методика анализа финансовой устойчивости прежде всего требует
разработки системы критериев, на основе которых должно быть установлено,
насколько устойчивым является финансовое состояние предприятия. Чаще всего
в качестве основных критериев финансовой устойчивости необходимо
рассматривать следующие
25
:
1. Отсутствие у организации просроченных долгов;
25
Золотухина Е.А. Сущность финансовой устойчивости организации и критерии ее оценки//Экономический
анализ: теория и практика. – 2017. - № 8. С. 38
18
2. Достаточная величина собственного капитала в общей сумме
финансовых ресурсов (не менее 50%);
3. Обеспеченность оборотных активов собственными источниками
финансирования.
Помимо перечисленных выше, в качестве базового критерия финансовой
устойчивости организации необходимо рассматривать наличие у нее чистых
активов. В международной хозяйственной практике применяются два варианта
определения данного показателя. С точки зрения первого подхода чистые активы
– это активы предприятия, уменьшенные на величину долгосрочных и
краткосрочных обязательств. Согласно второму подходу чистые активы – это
общая стоимость активов, уменьшенная на величину краткосрочных
обязательств. В российской практике применяется первый из двух изложенных
подходов к определению и расчету чистых активов.
Экономический смысл данного показателя состоит в следующем: чистые
активы отражают величину контролируемого предприятием имущества,
сформированного за счет собственных источников финансирования, и не
отягощенных обязательствами. В норме величина чистых активов предприятия
увеличивается в динамике в результате успешного осуществления финансово –
хозяйственной деятельности. Тенденция снижения чистых активов, напротив,
свидетельствует о существовании негативных аспектов в развитии предприятия.
Финансовая ситуация в таком случае характеризуется как нестабильная.
В том случае, если на предприятии формируется отрицательное значение
показателя чистых активов, можно сделать вывод о кризисном финансовом
состоянии. В этом случае предприятие не располагает активами,
сформированными за счет собственных источников, а его деятельность
финансируется исключительно за счет заемных средств.
Таким образом, у финансово устойчивого предприятия формируется
положительная величина чистых активов, которые в динамике показывают
тенденцию роста.
19
В качестве критерия финансовой устойчивости предприятия необходимо
также рассматривать наличие у него собственных оборотных средств.
Собственные оборотные средства характеризуют величину оборотных активов
предприятия, которые финансируются за счет собственных средств.
Экономический смысл данного показателя следует из главного условия
финансового равновесия, которое состоит в том, что внеоборотные актив
должны финансироваться за счет перманентного капитала (собственный капитал
и долгосрочные обязательства), а оборотные активы должны финансироваться за
счет краткосрочных источников финансирования.
Однако соблюдения правила минимального финансового равновесия
недостаточно для сохранения финансовой устойчивости организации, так как
запасы могут обесцениться, а часть дебиторской задолженности остаться
непогашенной. Следовательно, предприятию необходима определенная маржа
безопасности, которая представляет собой определенное превышение
оборотных активов над краткосрочными обязательствами. Эту маржу
безопасности и представляют собой собственные оборотные средства.
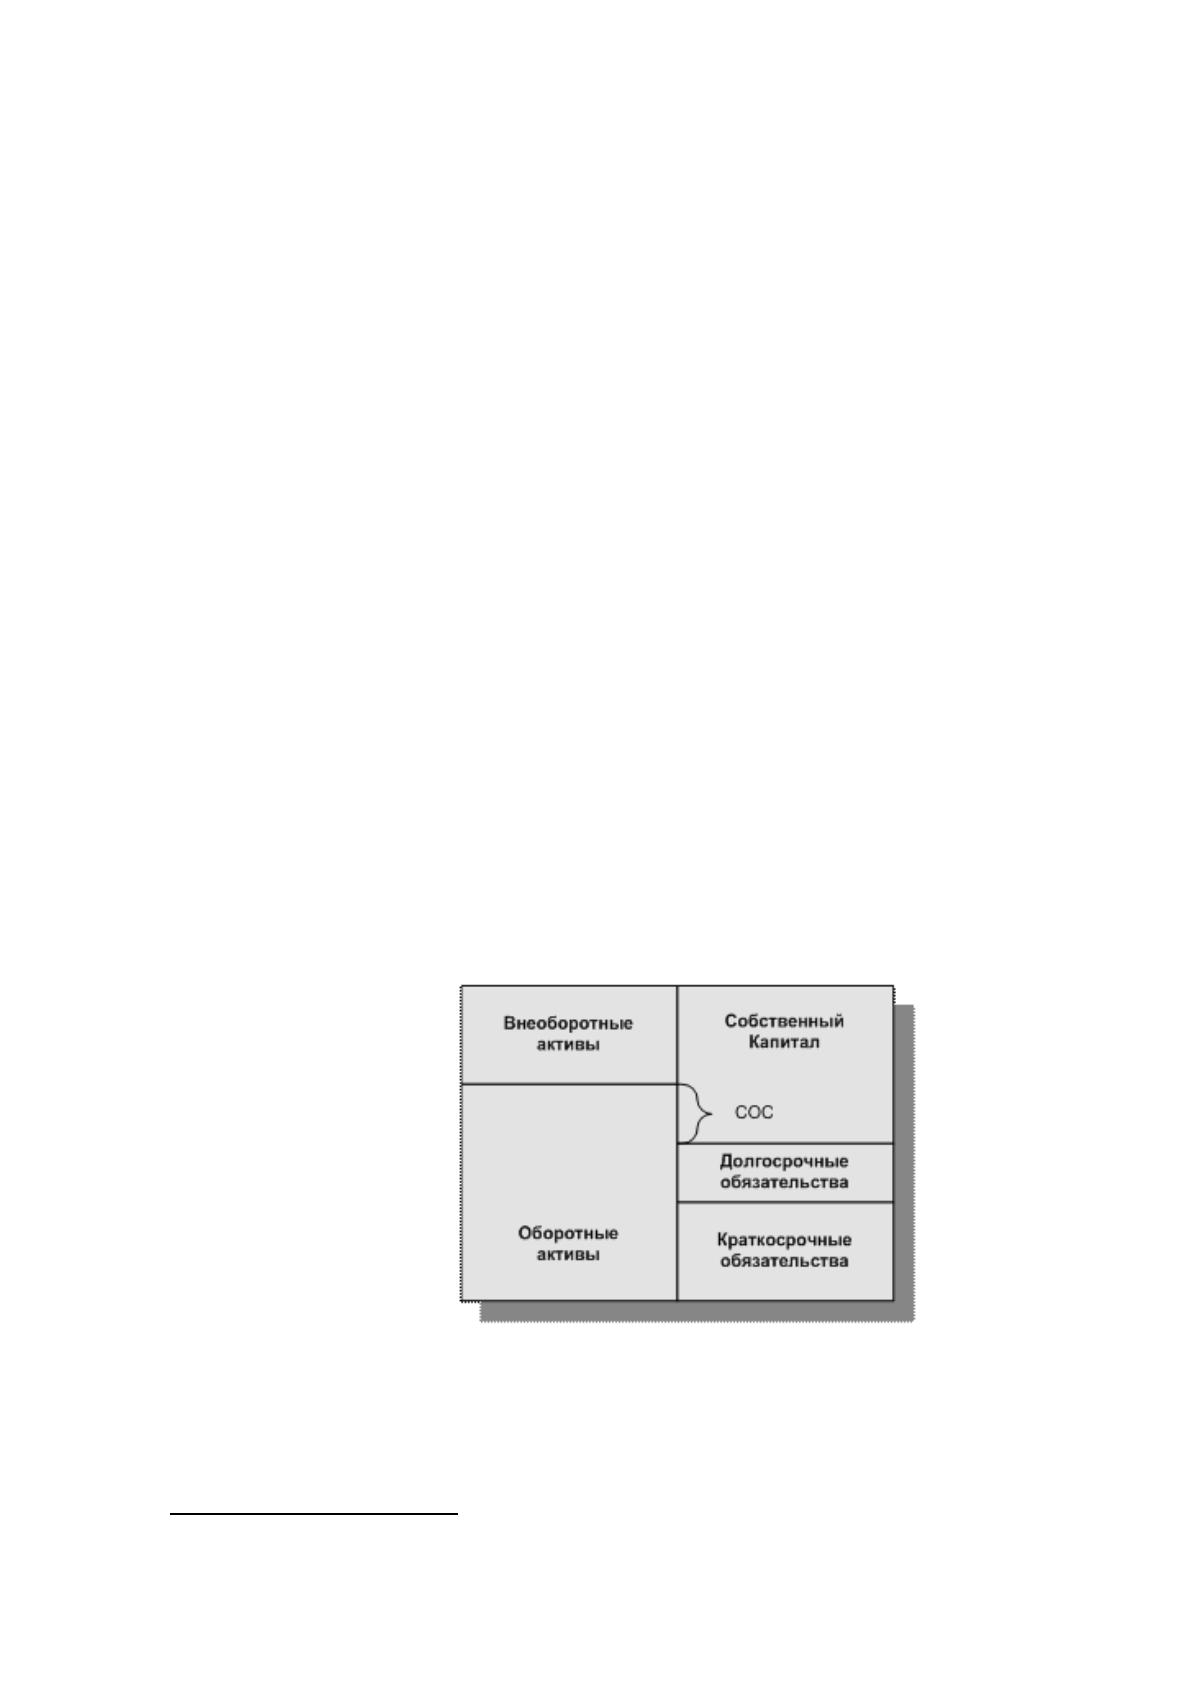
Механизм расчета показателя собственных оборотных средств можно
рассмотреть с помощью рисунка 2.
Рисунок 2. Порядок расчета собственных оборотных средств
26
Из данного рисунка видно, что показатель собственных оборотных
средств может быть рассчитан двумя способами:
26
Казакова Н.А. Финансовый анализ: Учебник и практикум. – М.: Инфра – М, 2016. С. 312
20
1) как разница между оборотными активами и краткосрочными
обязательствами;
2) как разница между перманентным капиталом и внеоборотными
активами. У финансово устойчивого предприятия показатель собственных
оборотных средств должен иметь положительное значение и увеличиваться в
динамике.
Важным критерием финансовой устойчивости предприятия выступает не
только абсолютное значение показателя собственных оборотных средств, но и
их достаточность для формирования запасов. Достаточность собственных
средств для формирования запасов оценивается с помощью абсолютных и
относительных показателей. В первом случае рассчитывается излишек
(недостаток) собственных оборотных средств для формирования запасов и
затрат, возникших в незавершенном производстве. Во втором случае
определяется отношение излишка (недостатка) собственных оборотных средств
к величине запасов.
Недостаток собственных оборотных средств для покрытия запасов и
затрат указывает на неустойчивость финансового состояния предприятия, в то
же время образование излишка собственных оборотных средств свидетельствует
о значительном укреплении финансового состояния предприятия.
В процессе оценки финансовой устойчивости показатель собственных
оборотных средств может сравниваться не только с величиной запасов
предприятия, но и с показателем, характеризующим финансово –
эксплуатационные потребности предприятия (ФЭП). Величина ФЭП
определяется следующим образом
27
:
ФЭП = Запасы и НДС + Дебиторская задолженность – Кредиторская
задолженность (1)
27
Анализ финансовой отчетности: Учебное пособие/ коллектив авторов; под общ. ред. В.И. Бареленко. 4-е изд.,
перераб.. – М.: Кнорус, 2016. С. 56
Источник: https://baza.diplomsite.ru/previewfile/4006