Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере АО "Колос")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
21
По результатам сравнения показателя собственных оборотных средств и
финансово – эксплуатационных потребностей могут быть сделаны следующие
выводы:
1) СОС > ФЭП – означает, что предприятие не испытывает дефицита
денежных средств и не нуждается в привлечении заемных денежных ресурсов;
2) СОС < ФЭП – означает, что собственных оборотных средств
предприятия недостаточно для удовлетворения текущих финансовых
потребности, что указывает на необходимость получения дополнительного
кредита.
В качестве критерия финансовой устойчивости предприятия необходимо
также рассматривать преобладание собственных средств в общей сумме
источников финансирования. Так, чем выше удельный вес собственных средств
в общей сумме источников финансирования, тем меньше потребность
предприятия в заемных источниках для финансирования активов, а
следовательно выше финансовая устойчивость предприятия.
В процессе анализа финансовой устойчивости организации необходимо
проводить оценку всех перечисленных выше критериев. Такая оценка
проводится по результатам абсолютных и относительных показателей
финансовой устойчивости предприятия. Абсолютные показатели финансовой
устойчивости характеризуют состояние запасов и обеспеченность их
источниками формирования. При определении величины запасов для
определения абсолютных показателей финансовой устойчивости величина
запасов принимается равной сумме значений строк 1210 «Запасы» и 1220 «НДС
по приобретенным ценностям» бухгалтерского баланса. В качестве элементов
формирования запасов выступают элементы собственного капитала,
долгосрочные обязательства, краткосрочные кредиты и займы, кредиторская
задолженность и прочие краткосрочные обязательства. Для характеристики
источников формирования запасов рассчитываются следующие показатели,
характеризующие степень охвата различных источников:
22
1) наличие собственных оборотных средств. Для расчета данного
показателя может быть использован один из двух способов, рассмотренных
выше;
2) наличие перманентного капитала, который представляет собой сумму
собственного капитала и долгосрочных обязательств;
3) общая величина основных источников формирования запасов, которая
представляет собой сумму перманентного капитала и краткосрочных кредитов и
займов.
В свою очередь трем показателям наличия источников формирования
запасов и затрат соответствуют три показателя обеспеченности запасов и затрат
источниками формирования
28
:
1) Излишек (недостаток) собственных оборотных средств
3 СОССОС
(2)
2) Излишек (недостаток) собственных и долгосрочных заемных
источников для формирования запасов и затрат:
ЗДОСОССИфз
(3)
3) Излишек (недостаток) общей величины источников для формирования
запасов и затрат:
ЗККДОСОСОИфз
(4)
Результаты расчетов, выполненных по данной методике, позволяет
сформировать трехкомпонентный показатель финансовой устойчивости и
определить тип финансовой устойчивости. В практике финансового анализа
выделяют четыре основных типа финансовой устойчивости:
1. Абсолютная финансовая устойчивость, которая характеризуется
следующим условием: З < СОС. Трехкомпонентный показатель финансовой
устойчивости имеет следующий вид: S = (1; 1; 1). Абсолютная финансовая
устойчивость характеризуется тем, что все запасы предприятия покрываются
собственными оборотными средствами, т.е. предприятие не зависит от заемных
28
Донцова Л.В., Никифорова Н.А. Анализ финансовой отчетности: Учебное пособие – М.: Дело и
Сервис, 2014. С. 157
23
источников финансирования. Такая ситуация на предприятии встречается
крайне редко, более того, она не является идеальной, так как она свидетельствует
о том, что руководством организации нерационально используются внешние
источники финансирования.
2. Нормальная финансовая устойчивость, которая характеризуется
следующим условием: З < СОС + ДО. Трехкомпонентный показатель
финансовой устойчивости имеет следующий вид: S = (0; 1; 1). В данной ситуации
предприятием для покрытия запасов используются как собственные, так и
заемные источники, привлекаемые на долгосрочной основе. С точки зрения
финансового управления такой тип финансовой устойчивости является наиболее
приемлемым для предприятия.
3. Неустойчивое финансовое состояние, которое характеризуется
следующим условием: З < СОС + ДО + КК. Трехкомпонентный показатель
финансовой устойчивости имеет следующий вид: S = (0; 0; 1). В данной ситуации
происходит нарушение платежеспособности предприятия. Но при этом
предприятие сохраняет возможность восстановления финансового равновесия за
счет пополнения источников собственных средств и увеличения собственных
оборотных средств.
4. Кризисное финансовое состояние, которое характеризуется
следующим условием: З > СОС + ДО + КК. Трехкомпонентный показатель
финансовой устойчивости имеет следующий вид: S = (0; 0; 0). В данной ситуации
денежные средства, краткосрочные финансовые вложения и дебиторская
задолженность не покрывают кредиторскую задолженность предприятия. Чтобы
снять финансовое напряжение в условиях кризисного финансового состояния
предприятию необходимо выяснить причины увеличения на конец года
следующих статей материальных оборотных средств: материальные запасы,
готовая продукция и товары, незавершенное производство, а также определить
возможные пути их снижения.
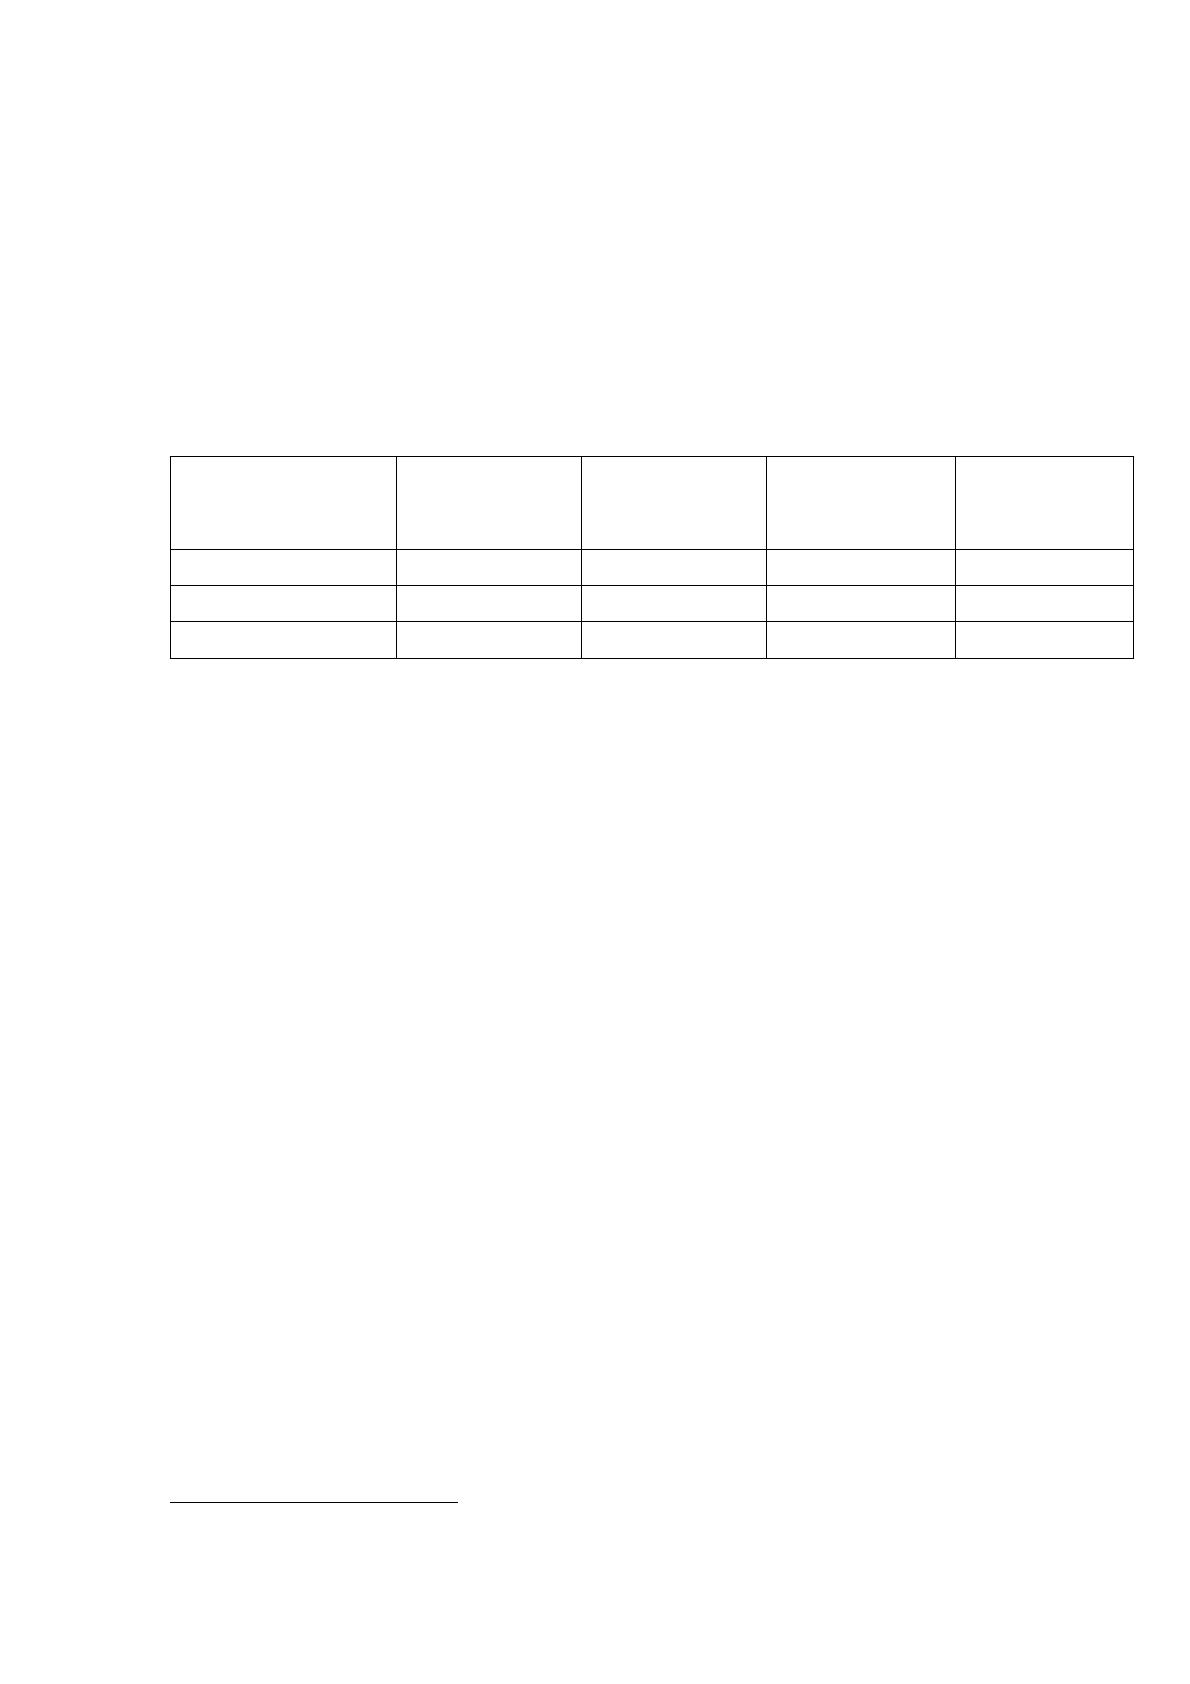
Сводная таблица абсолютных показателей по типам финансовой
устойчивости представлена в таблице 2. Помимо абсолютных в процессе анализа
24
финансовой устойчивости рассчитываются также и относительные показатели.
Значения относительных показателей финансовой устойчивости зависят от
большого числа факторов: отраслевой принадлежности предприятия, условия
кредитования, структуры имущества предприятия и источников его
финансирования.
Таблица 2
Сводная таблица показателей по типам финансовой
устойчивости
29
показатель
Абсолютная
устойчивость
Нормальная
устойчивость
Неустойчивое
финансовое
состояние
Кризисное
финансовое
состояние
ЗСОССОС
0СОС
0СОС
0СОС
0СОС
ЗСИфзСИфз
0СИфз
0СИфз
0СИфз
0СИфз
ЗОИфзОИфз
0ОИфз
0ОИфз
0ОИфз
0ОИфз
Все относительные показатели финансовой устойчивости предприятия
можно разделить на две группы:
1. Показатели, характеризующие структуру источников финансирования
предприятия. Показатели данной группы рассчитываются путем сопоставления
отдельных групп имущества и источников его покрытия. Данную группу
показателей называют также показателями капитализации. Основными
показателями данной группы является коэффициент автономии, коэффициент
концентрации заемного капитала, коэффициент маневренности собственного
капитала и т.д.
2. Показатели, характеризующие качество расходов, связанных с
обслуживанием внешних источников. В данную группу показателей включаются
показатели покрытия. Они позволяют оценить способность предприятия
поддерживать сложившуюся структуру источников средств. К основным
показателям данной группы относятся коэффициент обеспеченности
собственными оборотными средствами, коэффициент обеспеченности запасов
собственными оборотными средствами и т.д. Методика расчета основных
29
Гутковская Е.А., Колесник Н.Ф. Оценка финансовой устойчивости коммерческой организации и мероприятия
по ее повышению// Вестник Самарского государственного университета. - 2015. - № 2 (124). С. 40
25
относительных показателей финансовой устойчивости показана в Приложении
2.
Как уже было отмечено ранее, между показателями финансовой
устойчивости и платежеспособности существует взаимосвязь, так как только
платежеспособное предприятие может быть признано финансово устойчивым.
Как уже было отмечено ранее, на предприятии необходимо различать
долгосрочную и текущую платежеспособность. Основным показателем
долгосрочной платежеспособности предприятия является отношение
долгосрочных обязательств к величине собственного капитала, который
характеризует покрытие долгосрочных обязательств собственными средствами
предприятия.
Основной характеристикой текущей платежеспособности предприятия
является его ликвидность. Оценка ликвидности может осуществляться по
результатам анализа ликвидности баланса предприятия, а также по результатам
анализа коэффициентов ликвидности и сравнения их с рекомендуемыми
значениями.
Анализ ликвидности баланса начинается с классификации активов по
степени ликвидности и пассивов предприятия по срочности погашения.
Основные виды активов и пассивов, выделяемые по данному критерию,
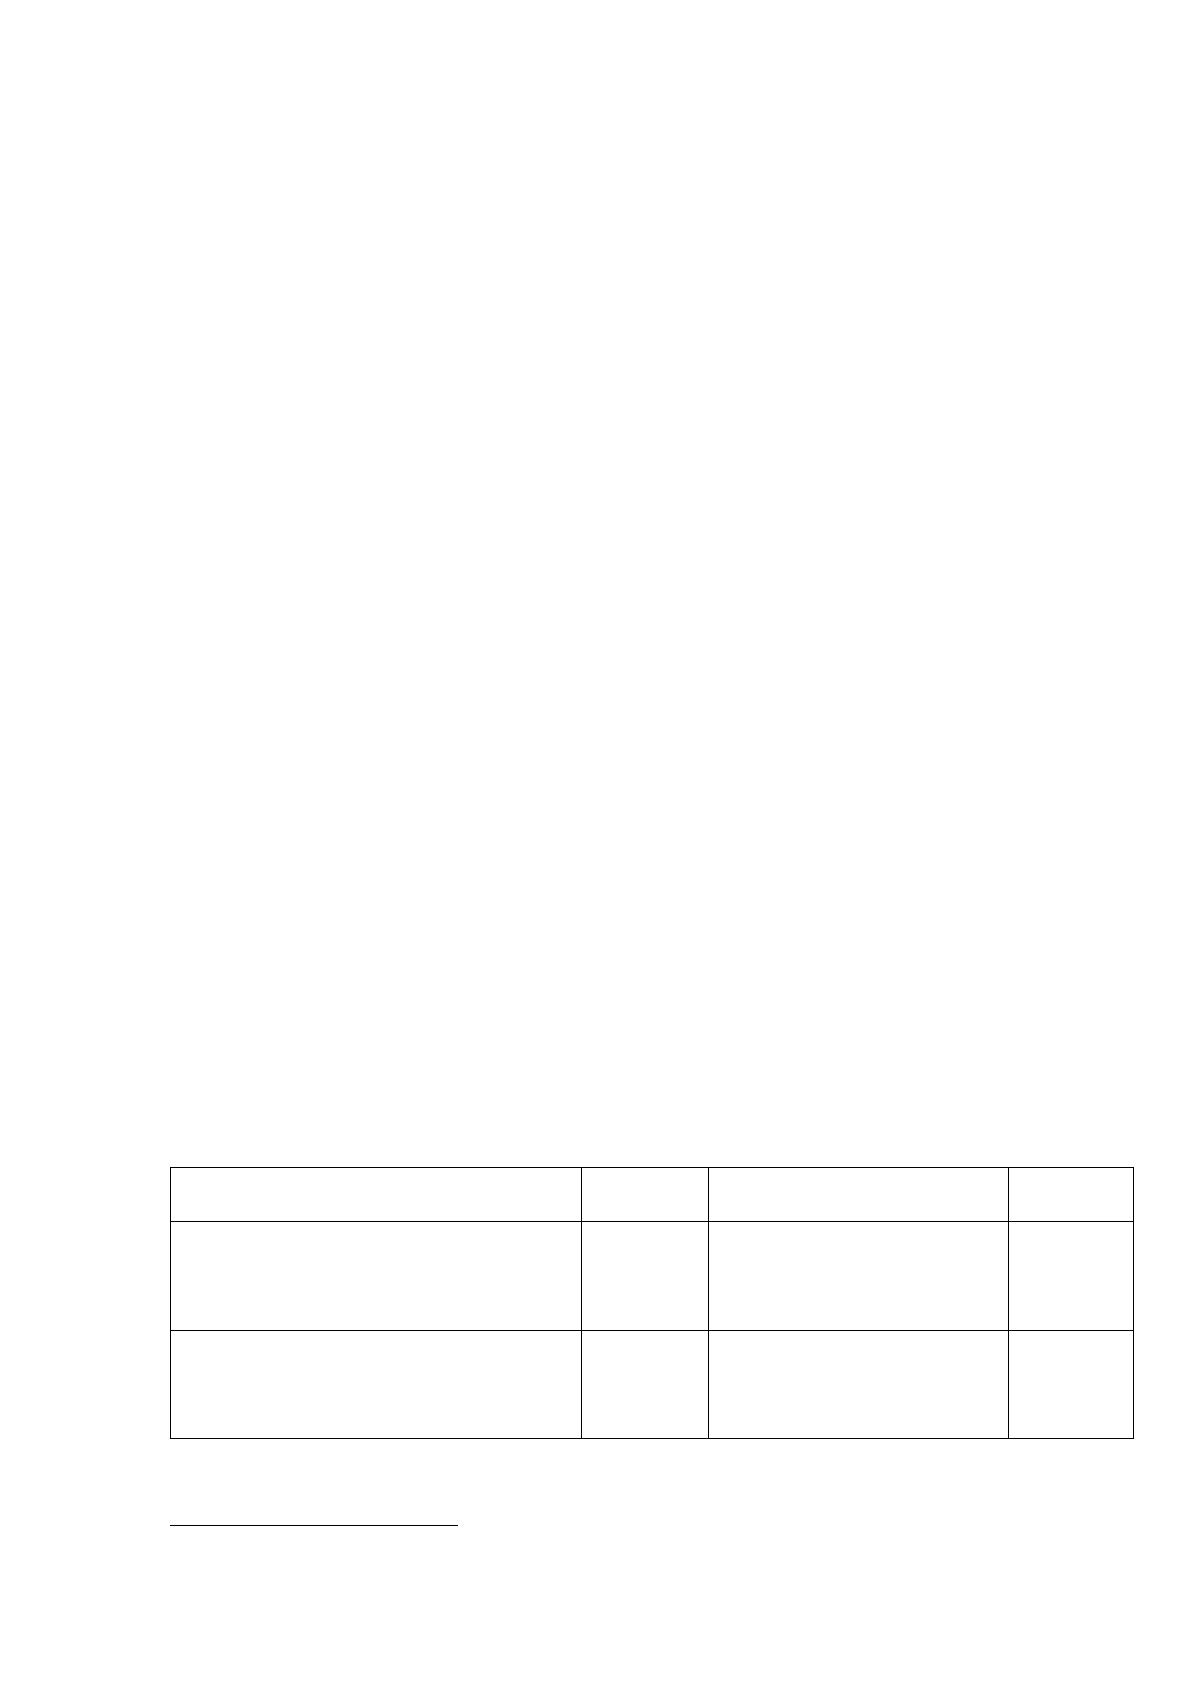
показаны в таблице 3.
Таблица 3
Классификация активов и пассивов предприятия при оценке
ликвидности бухгалтерского баланса
30
Наименование элементов
актива
Обозна-
чение
Наименование
элементов пассива
Обозна-
чение
абсолютно ликвидные активы
(денежные средства и
краткосрочные финансовые
вложения)
А1
кредиторская
задолженность
А1
быстрореализуемые активы (
готовая продукция, товары,
краткосрочные инвестиции,
дебиторская задолженность)
А2
краткосрочные заемные
средства, доходы
будущих периодов,
оценочные и прочие КО
А2
30
Артеменко В.Г., Остапова В.В. Анализ финансовой отчетности: Учебное пособие – М.: Омега-Л, 2015. С.106
Источник: https://baza.diplomsite.ru/previewfile/4006