Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере АО "Колос")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
26
Продолжение Таблицы 3
медленно реализуемые активы
(товарно-материальные запасы,
другие оборотные активы)
А3
долгосрочные
обязательства
А3
тяжело реализуемые активы
(внеоборотные активы)
А4
капитал и резервы
А4
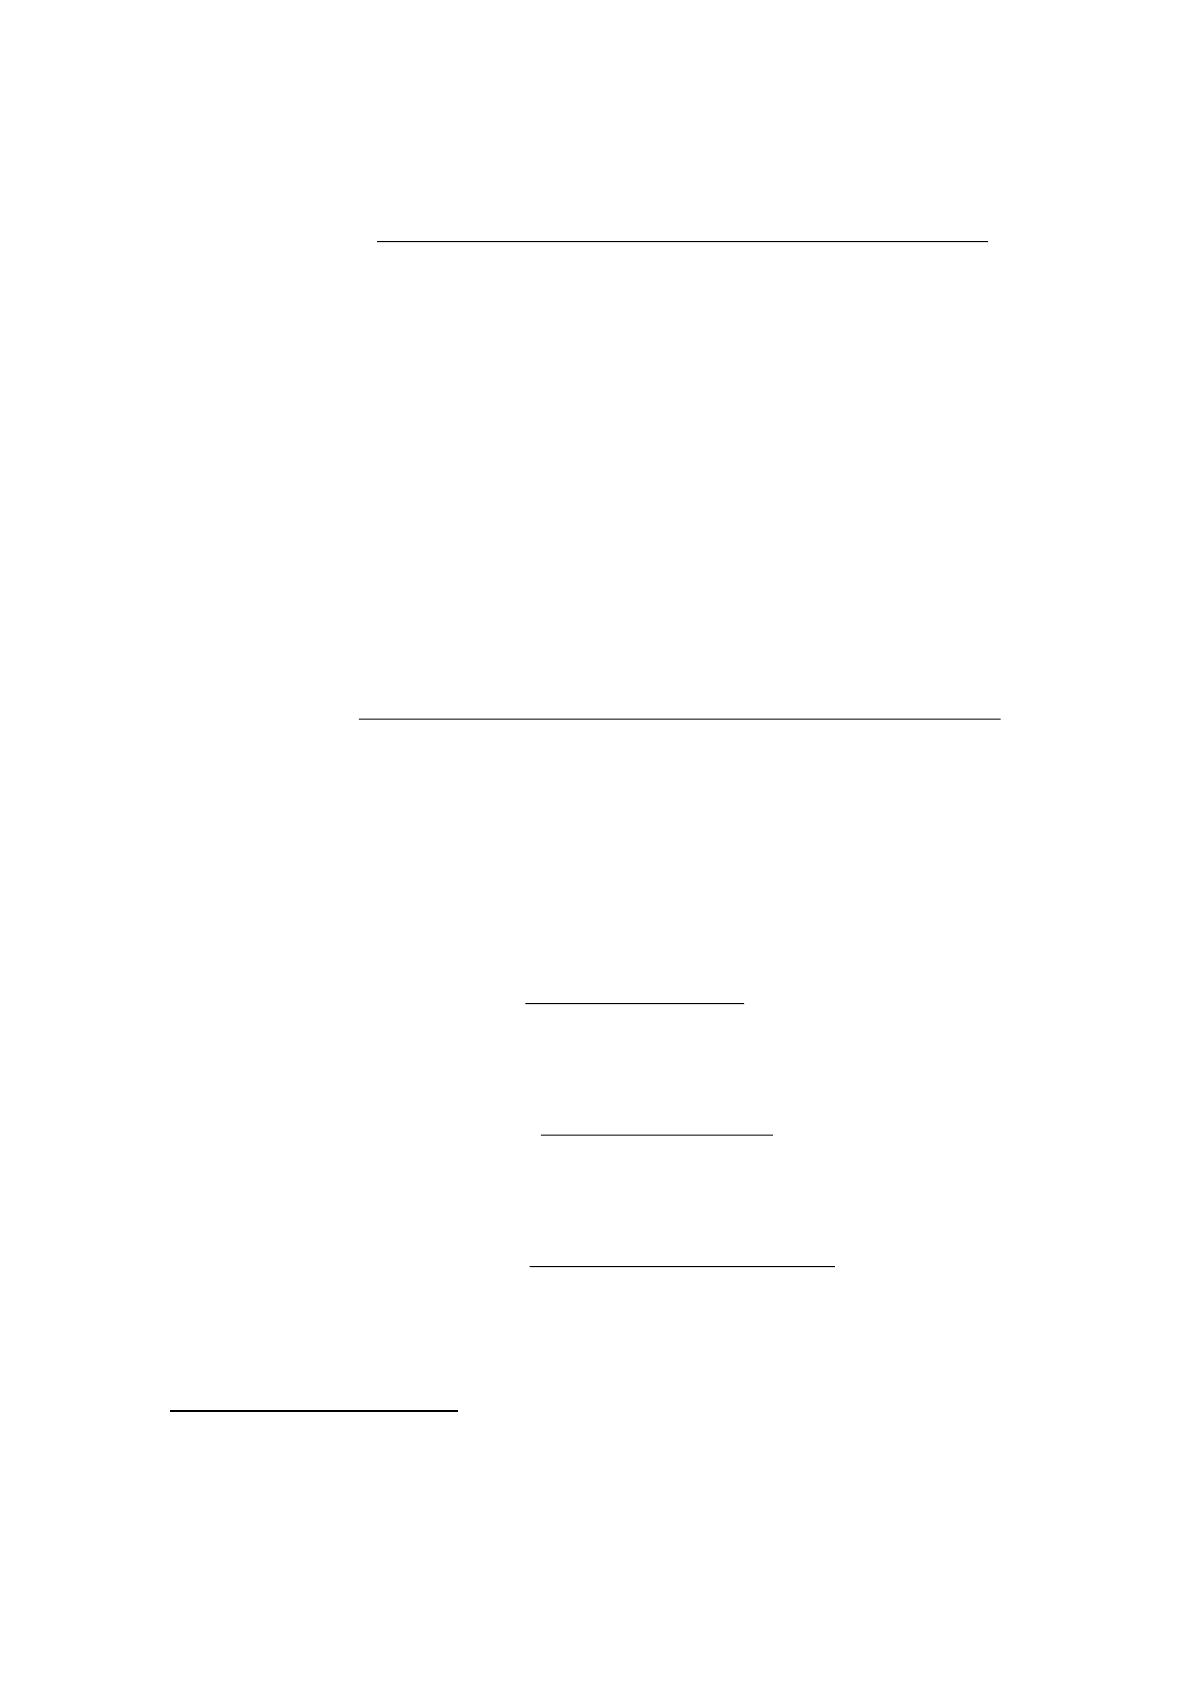
С учетом обозначений, показанных в таблице 3, условие ликвидности
бухгалтерского баланса можно записать следующим образом:
(5)
Для получения более полной оценки ликвидности предприятия, кроме
анализа ликвидности баланса, необходим расчет относительных показателей
ликвидности и платежеспособности. Цель расчета этих показателей заключается
в том, чтобы оценить соотношение имеющихся активов, как предназначенных
для непосредственной реализации, так и задействованных в технологическом
процессе с целью их последующей реализации и возмещения вложенных средств
и существующих обязательств, которые должны быть погашены предприятием
в предстоящем периоде. В практике финансового анализа рассчитываются
следующие показатели ликвидности:
1. Коэффициент текущей ликвидности, который дает общую оценку
ликвидности активов, показывая, сколько денежных единиц оборотных активов
предприятия приходится на единицу стоимости краткосрочных обязательств и
рассчитывается по следующей формуле:
тваобязательсныекраткосроч
активыоборотные
К
лт
..
31
(6)
Рекомендуемое значение данного показателя ≥2
2. Коэффициент быстрой (промежуточной) ликвидности, который по
своему значению аналогичен коэффициенту текущей ликвидности, однако
рассчитывается он по более узкому кругу текущих активов, так как из расчета
31
Анализ финансовой отчетности: учеб. пособие/ О.В. Ефимова, М.В. Мельник, Е.И. Бородина [и др.]. М.: Омега-
Л, 2016. С. 143
44
33
22
11
ПА
ПА
ПА
ПА
27
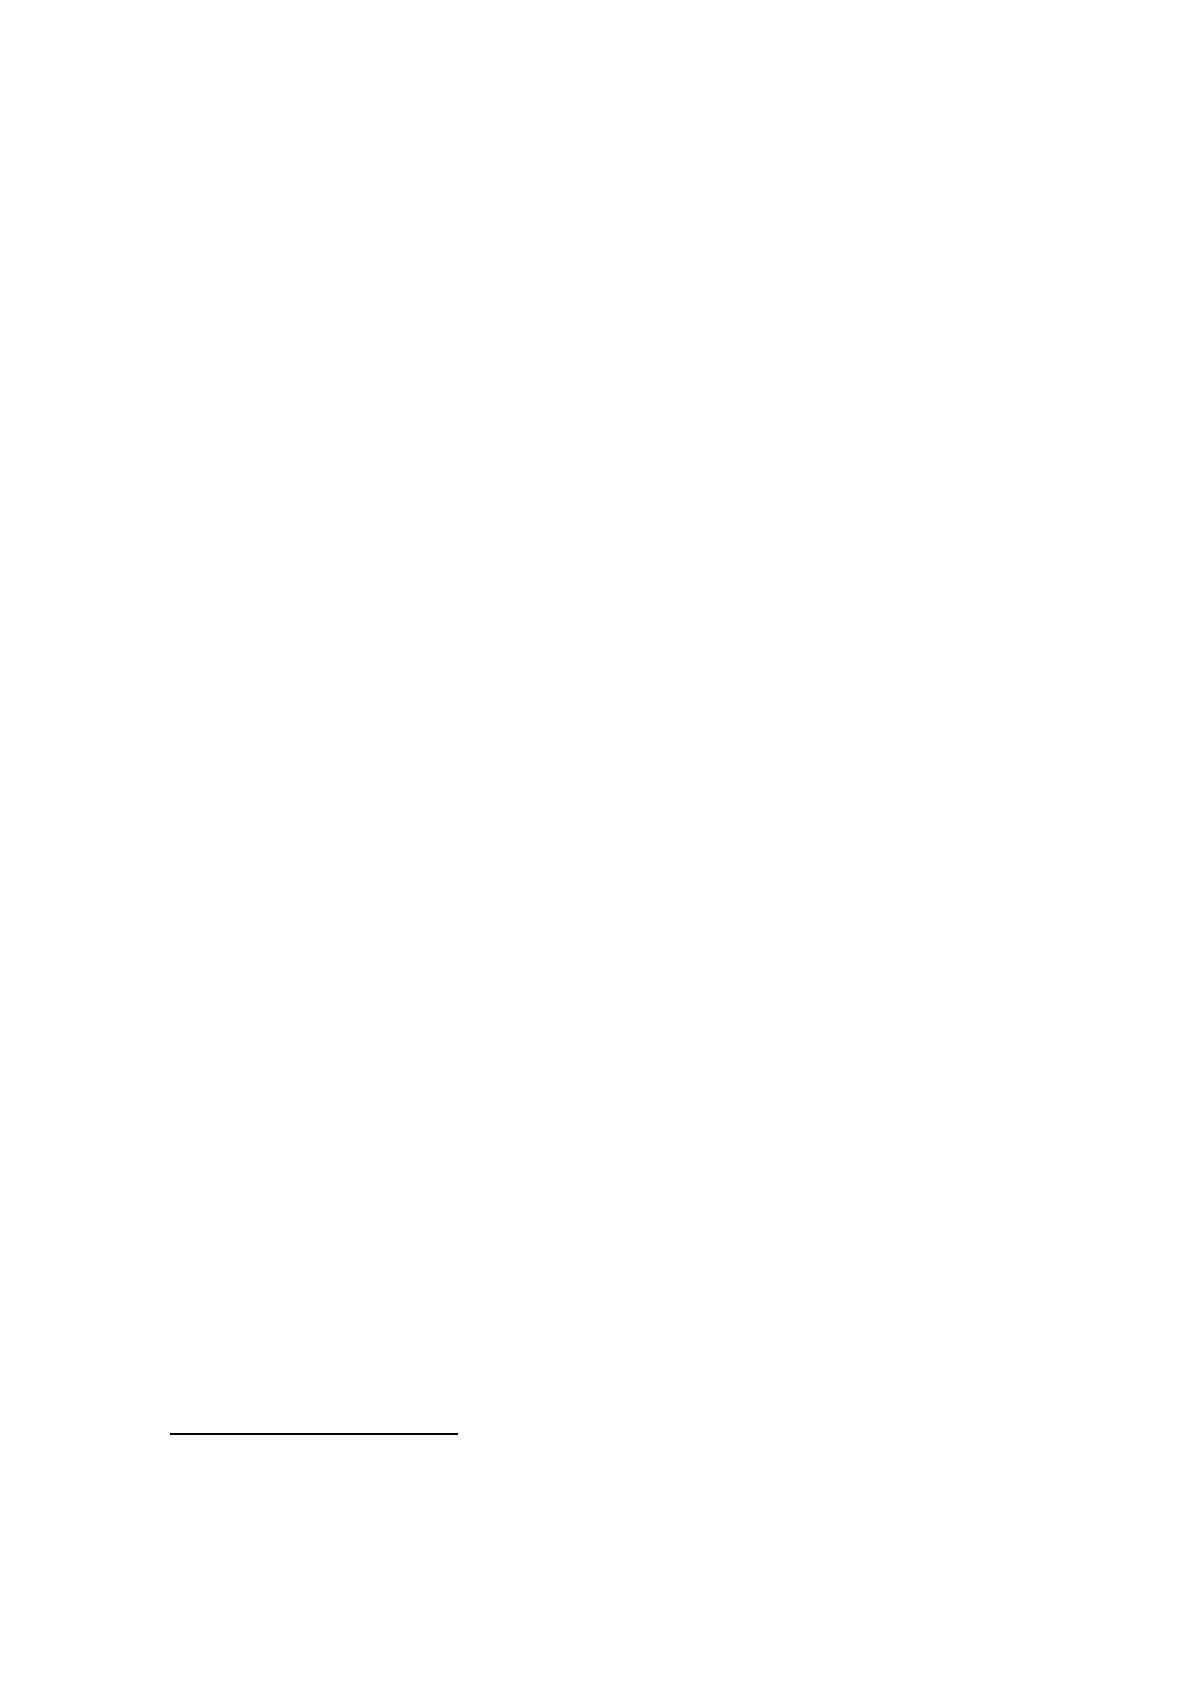
исключается наименее ликвидная их часть –запасы. Методику расчета данного
показателя характеризует следующая формула:
32
(7)
Где КФВ – краткосрочные финансовые вложения
Рекомендуемое значение данного показателя находится в интервале 0,8 –
1.
3) Коэффициент абсолютной ликвидности, который показывает, какая
часть краткосрочных заемных обязательств может быть при необходимости
погашена немедленно.
Методика расчета данного коэффициента характеризуется следующей
формулой:
33
(8)
Помимо коэффициентов ликвидности для оценки общего уровня
платежеспособности организации выполняется расчет других показателей,
основными из которых являются
34
:
1. Коэффициент общей платежеспособности
тваобязательсвсего
пассивывсего
К
п
(9)
2. Коэффициент общего покрытия собственного капитала:
капиталйсобственны
пассивывсего
К
ксп
...
(10)
3. Коэффициент задолженности
активвсего
тваобязательсыедолгосрочн
К
з
(11)
32
Анализ финансовой отчетности: учеб. пособие/ О.В. Ефимова, М.В. Мельник, Е.И. Бородина [и др.]. М.:
Омега-Л, 2016. С. 143
33
Анализ финансовой отчетности: учеб. пособие/ О.В. Ефимова, М.В. Мельник, Е.И. Бородина [и др.]. М.:
Омега-Л, 2016. С. 143
34
Пожидаева Т.А. Анализ финансовой отчетности: Учебное пособие. 3-е изд. стереотип. – М.: Кнорус, 2016. с.
199
тваобязательсныекраткосроч
КФВсредстваденежныестьзадолженноядебиторска
К
лб
..
тваобязательсныекраткосроч
вложенияфинансовыеныекраткосрочсредстваденежные
К
лт
..
28
Таким образом, анализ платежеспособности и финансовой устойчивости
предприятия базируется на системе показателей, позволяющих оценить
способность предприятия своевременно рассчитаться по своим обязательствам
как в краткосрочном, так и в долгосрочном периоде, а также способность
сохранить данное состояние под влиянием внешних и внутренних факторов.
1.3. Влияние платежеспособности и ликвидности на финансовую
устойчивость организации, прогнозирование вероятности банкротства
Основная цель расчета и анализа показателей платежеспособности,
ликвидности и финансовой устойчивости предприятия состоит в том, чтобы
своевременно выявить признаки ухудшения финансового состояния
предприятия, снижения финансовой устойчивости и своевременно устранить их
с целью недопущения формирования кризисного финансового состояния.
Особая роль в решении данной задачи принадлежит различным методикам
прогнозирования вероятности наступления банкротства. В соответствии с
Федеральным Законом РФ «О несостоятельности (банкротстве)»,
несостоятельность – это признание арбитражным судом или объявленная
должником неспособность должника в полном объеме удовлетворить
требования кредиторов по денежным обязательствам или исполнить
обязанности по уплате обязательных платежей
35
.
Критерии неплатежеспособности должника – юридического лица
формулируются а законе следующим образом:
1) неисполнение обязанности по уплате указанных платежей в течение 3
месяцев со дня наступления даты платежа;
2) дело о банкротстве может быть возбуждено арбитражным судом, если
требование к должнику – юридическому лицу в совокупности составляет не
менее 100 тыс. руб
36
.
35
Федеральный Закон «О несостоятельности (банкротстве)» от 26.10.2002 N 127-ФЗ (ред. от 03.07.2019) //
Справочно-правовая система «Консультант плюс»: [Электронный ресурс] / Компания «Консультант Плюс».
36
Федеральный Закон «О несостоятельности (банкротстве)» от 26.10.2002 N 127-ФЗ (ред. от 03.07.2019) //
Справочно-правовая система «Консультант плюс»: [Электронный ресурс] / Компания «Консультант Плюс».
29
Для своевременного выявления признаков банкротства в организации в
процессе анализа ее финансовой устойчивости и платежеспособности могут
быть использованы различные методы и модели прогнозирования вероятности
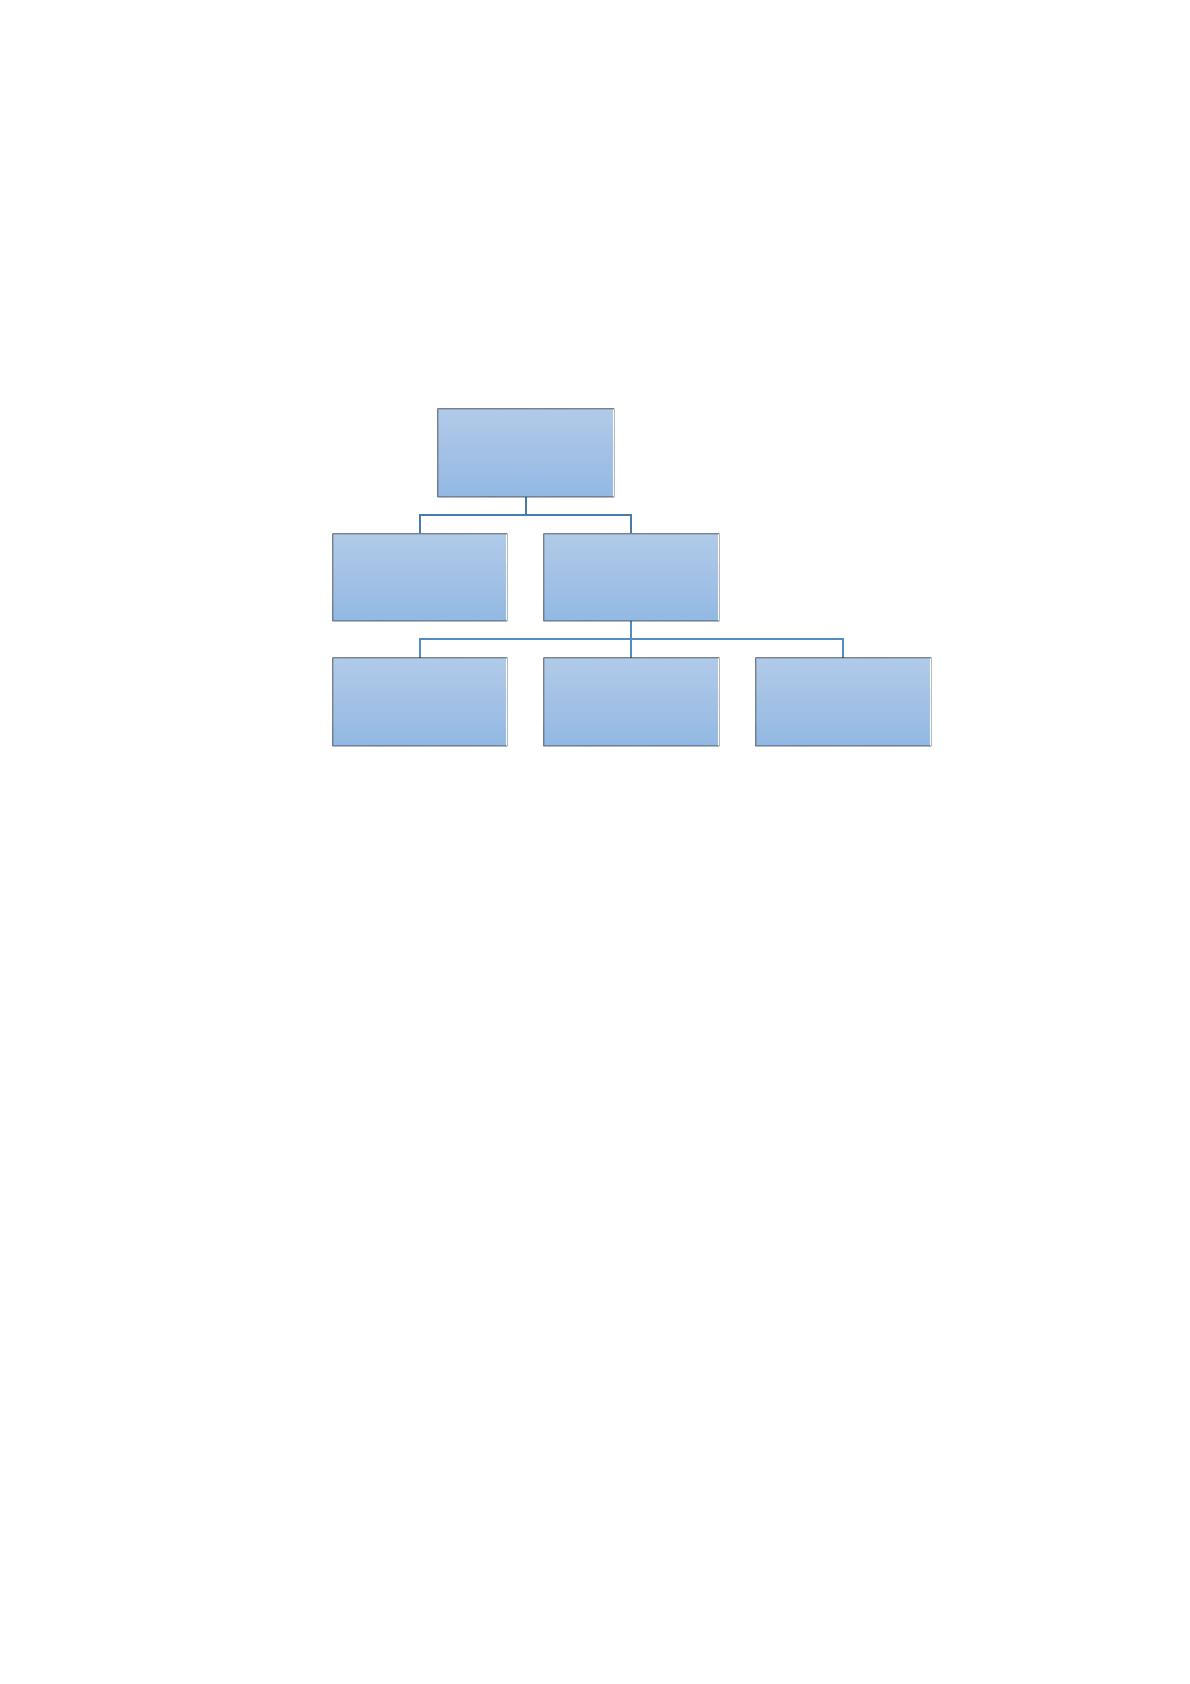
банкротства (рисунок 3). В составе количественных моделей прогнозирования
банкротства выделяются три основных группы: скоринговые модели,
мультипликативные модели, а также методы рейтингового анализа.
Рисунок 3. Общая классификация методов и моделей
прогнозирования вероятности банкротства
Наиболее широкое распространение в практике оценки вероятности
банкротства получили мультипликативные модели дискриминантного анализа.
Это одни из наиболее ранних моделей прогнозирования вероятности
банкротства. Данные модели позволяют оценить вероятность наступления
банкротства на период, равный 1 году и позволяют отнести предприятие к
одному из двух классов: банкрот/ не банкрот. В основе детерминированных
методов прогнозирования вероятности банкротства находится утверждение о
том, что деятельность предприятия представляет собой комплекс
взаимосвязанных хозяйственных процессов, зависящих от многочисленных и
разнообразных факторов. В связи с этим в целях реализации задач диагностики
вероятности банкротства их деятельность рекомендуется оценивать с помощью
интегрального показателя, расчет которого осуществляется с помощью методов
обратного детерминированного факторного анализа и предполагает наличие
весов значимости каждого из агрегируемых частных показателей. При этом
выбор совокупности частных оценочных показателей осуществляется исходя из
Зарубежные и
отечественные методы и
модели анализа и
прогнозирования
банкротства
Качественные Количественные
Скоринговые и
рейтинговые модели
Модели
мультипликативного
дискриминантного
анализа
logit-модели
прогнозирования
банкротства
30
целей конкретного аналитического исследования, а также строится на основе
применения к изучаемым показателям двух ограничений: частные показатели
должны иметь одинаковую направленность и быть максимально
информативными с точки зрения решаемой аналитической задачи.
Основными индикаторами, используемыми для оценки вероятности
банкротства в мультипликативных дискриминантных моделях являются:
- рентабельность активов;
- рентабельность собственного капитала;
- финансовый леверидж;
- коэффициент обеспеченности собственным оборотным капиталом;
- удельный вес оборотного капитала в общей величине капитала;
- коэффициент текущей ликвидности;
- оборачиваемость активов.
Мультипликативные модели дискриминантного анализа получили
широкое распространение в зарубежной и российской практике
прогнозирования банкротства. Среди зарубежных моделей данной группы
широкое распространение получили модели Э. Альтмана, Р. Лиса, Р. Таффлера,
Дж. Фулмера, Г. Спрингейта. В составе российских моделей
мультипликативного дискриминантного анализа следует выделить модели Г.А.
Давыдовой, А.Ю. Беликова, модель Р.С. Сайфуллина - Г.Г. Кадыкова, модель
О.П. Зайцевой, модель А.Д. Шеремета, Р.С. Сайфулина
37
.
Главный недостаток моделей дискриминантного анализа состоит в том,
что они не позволяют дать количественной оценки степени банкротства, а дают
лишь ее качественную оценку, как низкую, высокую, очень высокую и т.д. Кроме
того, во всех моделях, использующих дискриминантный анализ, существует так
называемая «зона неопределенности», при попадании в которую расчетного
37
Багровникова А.Н., Гаджикурбанов Д.М. К вопросу о финансово – экономической диагностике банкротства
промышленных предприятий// Молодые ученые - ускорению научно-технического прогресса в XXI веке.
Сборник материалов III Всероссийской научно-технической конференции аспирантов, магистрантов и молодых
ученых с международным участием: электронное научное издание. Ответственные за выпуск: А.П. Тюрин, А.Н.
Домбрачев. - 2015. - С. 425
Источник: https://baza.diplomsite.ru/previewfile/4006