Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере АО "Колос")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
11
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ АНАЛИЗА
ПЛАТЕЖЕСПОСОБНОСТИ И ФИНАНСОВОЙ
УСТОЙЧИВОСТИ ОРГАНИЗАЦИИ В РЫНОЧНОЙ
ЭКОНОМИКЕ
1.1 Сущность, платежеспособности и финансовой устойчивости для оценки
деятельности организации
Одной из основных характеристик деловой среды, в которой работают
сегодня многие современные предприятия, является интенсивная конкуренция
между различными субъектами рынка. В этих условиях успеха добиваются
предприятия с более высоким уровнем конкурентоспособности. Важнейшим
фактором конкурентоспособности предприятия является его устойчивость,
необходимость поддержания которой определяется тем, что деятельность
предприятия осуществляется под влиянием множества факторов, как на макро-,
так и на микроуровне. Способность предприятия противостоять влиянию данных
факторов, определяет степень его устойчивости.
Понятие устойчивости организации раскрывается в различных аспектах.
Так, например, А.С. Конкин, Г.Н. Яковлева рассматривает устойчивость
организации как относительную неизменность основных параметров ее
деятельности
6
. По мнению Е.А. Гукаловой устойчивость организации
характеризуется таким ее состоянием, при котором она способна поддерживать
прибыль на заданном уровне
7
. А.В. Пономарев, А.Д. Касатов определяют
устойчивость организации как комплекс свойств ее производственной,
инновационной, инновационной, финансовой и других видов деятельности
8
.
Общая устойчивость организации находит отражение в различных ее
видах: финансовая, ценовая, маркетинговая, производственная, социальная,
экологическая и т.д. При оценке общей устойчивости организации,
6
Конкин А.С., Яковлева Г.Н. Показатели устойчивости организации// Экономика и предпринимательство. –
2015. - № 4. С. 33
7
Гукалова Е.А. Категория финансовой устойчивости в контексте современных методологических дискуссий//
Научный журнал КубГАУ. – 2015. - №2 (64). С. 22.
8
Понамарев А.В., Касатов А.Д. Финансовая устойчивость на промышленном предприятии в российских
экономических условиях// Проблемы совершенствования организации производства и управления
промышленными предприятиями: Межвузовский сборник научных трудов. - 2017. - № 2. С. 171
12
приоритетное значение имеет финансовая устойчивость как устойчивость
базисного характера, т.е. такая устойчивость, нарушение которой невозможно
компенсировать другими видами устойчивости.
В настоящее время в экономической литературе не существует четкого
определения понятия «финансовая устойчивость». Так, например, Е.А.
Золотухина отмечает, что финансовая устойчивость характеризуется
финансовой независимостью, способностью маневрировать собственными
средствами, достаточной финансовой обеспеченностью основных видов
деятельности, состоянием производственного потенциала
9
.
Г.В. Савицкая считает, что финансовая устойчивость характеризуется
стабильным превышением доходов над расходами, свободным маневрированием
денежными средствами и эффективным их использованием в процессе текущей
(операционной) деятельности
10
.
По мнению А.Д. Шеремета, финансовая устойчивость – это такое
состояние финансовых ресурсов, их распределения и использование, которое
обеспечивает развитие предприятия на основе роста прибыли и капитала при
сохранении платежеспособности и кредитоспособности в условиях допустимого
уровня риска
11
.
А.В. Грачев отмечает, что финансовая устойчивость характеризуется
соотношением собственных и заемных средств
12
. В.В. Ковалев считает, что
финансово устойчивым является такой хозяйствующий субъект, который за счет
собственных средств покрывает средства, вложенные в активы (основные
фонды, нематериальные активы, оборотные средства), не допускает
неоправданной дебиторской и кредиторской задолженности и расплачивается
своевременно по своим обязательствам
13
.
9
Золотухина Е.А. Сущность финансовой устойчивости организации и критерии ее оценки//Экономический
анализ: теория и практика. – 2017. - № 8. С. 36
10
Савицкая Г.В. Комплексный анализ финансово – хозяйственной деятельности предприятия: Учебник. – М.:
Дрофа, 2016. С. 232
11
Шеремет А.Д. Анализ и диагностика финансово – хозяйственной деятельности предприятия: Учебник. – М.:
Инфра – М, 2017. С. 156
12
Грачев А.В. Анализ и управление финансовой устойчивостью предприятия: Учебно – практическое пособие.
– М.: Фин – пресс, 2017. С. 12
13
Ковалев В.В. Курс финансового менеджмента: Учебник. 3-е изд. – М.: Проспект, 2017. С. 314
13
А.В. Киров определяет финансовую устойчивость как определенное
состояние счетов предприятия, гарантирующее его постоянную
платежеспособность
14
.
Более подробное определение понятия финансовая устойчивость
раскрывается в работе Л.Т. Гиляровской, которая дает данному понятию
следующее определение: «финансовая устойчивость предприятия – это
способность субъекта хозяйствования функционировать и развиваться,
сохранять равновесие своих активов и пассивов в изменяющейся внутренней и
внешней среде, гарантирующий его постоянную платежеспособность и
инвестиционную привлекательность в границах допустимого уровня риска»
15
.
Обобщая все представленные выше определения, необходимо отметить,
что финансовую устойчивость предприятия следует рассматривать как такое
состояние финансовых ресурсов, при котором обеспечивается
самофинансирование воспроизводственных затрат и платежеспособность.
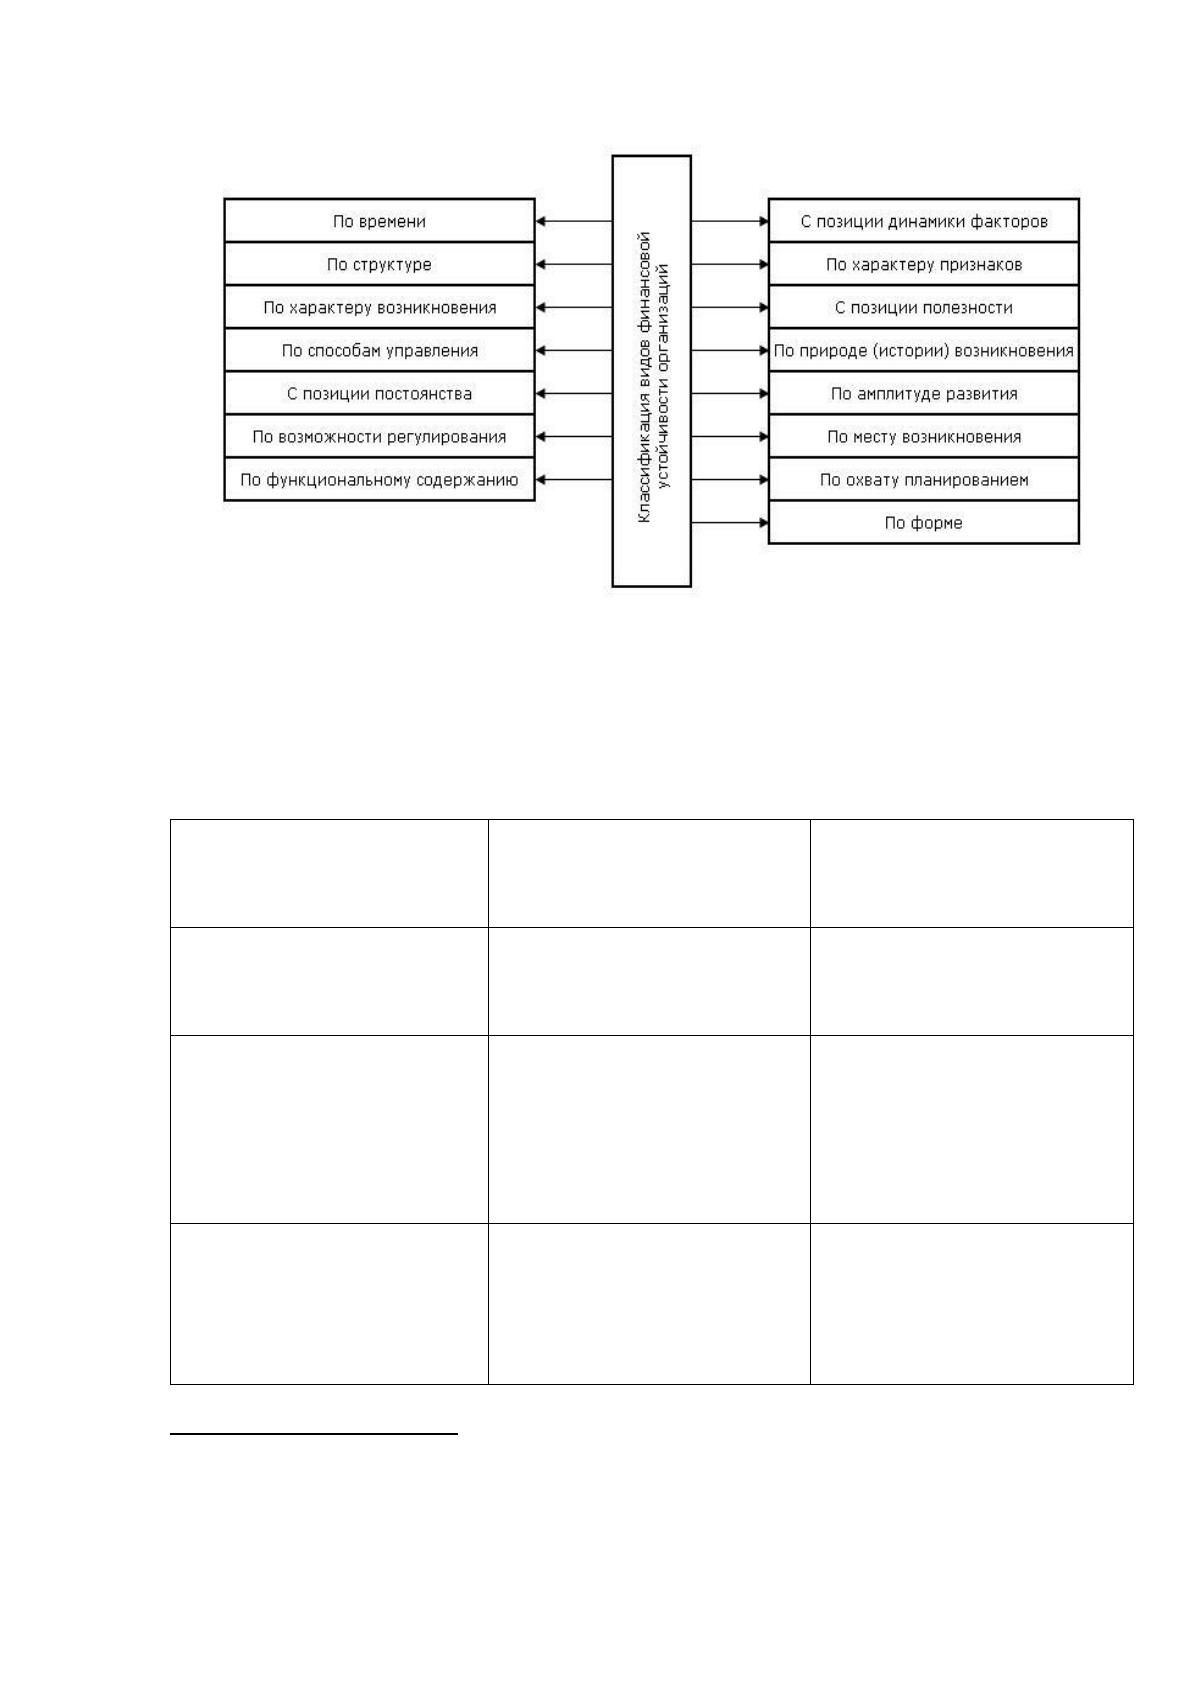
Финансовая устойчивость как сложная экономическая категория может
быть классифицирована по различным критериям. Основные критерии
классификации финансовой устойчивости организации показаны на рисунке 1.
Виды финансовой устойчивости организации, выделяемые по данным
критериям, показаны в Приложении 1. Особое внимание необходимо обратить
на классификацию финансовой устойчивости, принятую в теории финансового
анализа. Основу такой классификации составляют источники формирования
запасов. В зависимости от того, за счет каких источников формируются запасы
организации, необходимо выделить 4 типа финансовой устойчивости:
- абсолютная финансовая устойчивость;
- нормальная финансовая устойчивость;
- неустойчивое финансовое состояние;
- кризисное финансовое состояние.
14
Киров А.В. Управление финансовой устойчивостью предприятия: теоретические аспекты// Финансовая
аналитика: проблемы и решения. – 2015. - № 7 (241). С. 54
15
Гиляровская Л. Т., Вехорева А. А. Анализ и оценка финансовой устойчивости коммерческого предприятия. –
СПб.: Питер, 2016. С. 19
14
Рисунок 1. Критерии классификации финансовой устойчивости
организации
16
Характеристика данных видов финансовой устойчивости дана в таблице 1
Таблица 1
Типы финансовой устойчивости предприятия
17
Финансовая
устойчивость и
финансовое состояние
Источники
финансирования
запасов
Краткая
характеристика
финансовой
устойчивости
Абсолютная финансовая
устойчивость
Собственные оборотные
средства (чистый
оборотный капитал)
Высокий уровень
платежеспособности.
Предприятие не зависит
от внешних кредиторов
Нормальная финансовая
устойчивость
Собственные оборотные
средства плюс
долгосрочные кредиты и
займы
Нормальная
платежеспособность.
Рациональное
использование заемных
средств. Высокая
доходность текущей
деятельности
Неустойчивое
финансовое состояние
Собственные оборотные
средства плюс
долгосрочные и
краткосрочные кредиты и
займы
Нарушение нормальной
платежеспособности.
Возникает необходимость
дополнительных
источников
финансирования.
16
Золотухина Е.А. Сущность финансовой устойчивости организации и критерии ее оценки//Экономический
анализ: теория и практика. – 2017. - № 8. С. 37
17
Павленков М.И., Смирнова Н.С. Инструменты оценки финансовой устойчивости// Электронный журнал
«Управляем предприятием» - 2017. - № 2 (2): [Электронный ресурс]. –режим доступа:
http://consulting.1c.ru/ejournalPdfs/pavlenkov.pdf
15
Продолжение Таблицы 1
Кризисное (критическое)
финансовое состояние
Собственные оборотные
средства плюс
долгосрочные и
краткосрочные кредиты
и займы
Предприятие полностью
неплатежеспособно и
находится на грани
банкротства
Важнейшим индикатором финансовой устойчивости предприятия
является его платежеспособность. В учетно – аналитической литературе
встречаются разные точки зрения на определение платежеспособности. Так, по
мнению Р.Р. Курмалеевой, платежеспособность оценивают для определения
способности компании погасить долгосрочную задолженность при наступлении
срока
18
.
Другие авторы под платежеспособностью понимают готовность
предприятия погасить лишь краткосрочные обязательства. Так, А.Д. Шеремет
считает, что под платежеспособностью предприятия понимается его способность
производить платежи по своим срочным обязательствам
19
.
Более подробно данное понятие трактуют А.А. Ольмесова, Д.А.
Сулейманова. По мнению данных авторов, платежеспособность – это наличие у
предприятия средств, достаточным для уплаты долгов по всем краткосрочным
обязательствам и одновременно бесперебойного осуществления процесса
производства продукции
20
.
В.В. Ковалев определяет понятие платежеспособности следующим
образом: «Платежеспособность – это наличие у предприятия денежных средств
и их эквивалентов, достаточных для расчетов по кредиторской задолженности,
требующей немедленного погашения»
21
.
Более точное определение платежеспособности приводится в работе Г.В.
Савцикой, которая отмечает следующее: «Платежеспособность – это
18
Курмалеева Р.Р. Управление платежеспособностью и финансовой устойчивостью на производственных
предприятиях// Научные исследования: теоретико – методологические подходы и практические результаты:
Материалы Международной научно-практической конференции. - 2017. С. 230
19
Шеремет А.Д. Анализ и диагностика финансово – хозяйственной деятельности предприятия:
Учебник. – М.: Инфра – М, 2017. С.27
20
Ольмесова А.А., Сулейманова Д.А. Платежеспособность предприятия: анализ и механизмы ее улучшения//
Экономика и социум. - 2014. - № 2-3 (11). С. 737
21
Ковалев В.В. Курс финансового менеджмента: Учебник. 3-е изд. – М.: Проспект, 2017. с. 327
Источник: https://baza.diplomsite.ru/previewfile/4006