Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия на примере АО "Полипласт"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
12
Глава 1. Теоретические аспекты анализа платежеспособности и
финансовой устойчивости предприятия
1.1 Понятие платежеспособности и финансовой устойчивости предприятия,
его значение и информационное обеспечение анализа
Финансовое состояние организаций является одним из главных факторов,
которые определяют экономический рост в стране. На устойчивое положение и
стабильность коммерческой организации влияют внутренние и внешние
факторы. Высокий уровень устойчивости повышает инвестиционную
привлекательность организаций.
Недостаточный уровень устойчивости компаний может привести к
недостатку у них денежных средств для финансирования текущей и
инвестиционной деятельности, неплатежеспособности и даже банкротству.
Кроме того, в рыночных условиях хозяйствования отмечается рост
заинтересованности в качестве финансового состояния организации со стороны
контрагентов – поставщиков, банков, инвесторов, налоговых органов.
Предметом изучения в финансовом анализе выступают финансовые ресурсы и
их потоки
1
.
Оценка финансового состояния предприятия в краткосрочном периоде
осуществляется на основании расчета показателей финансовой устойчивости и
платежеспособности
2
.
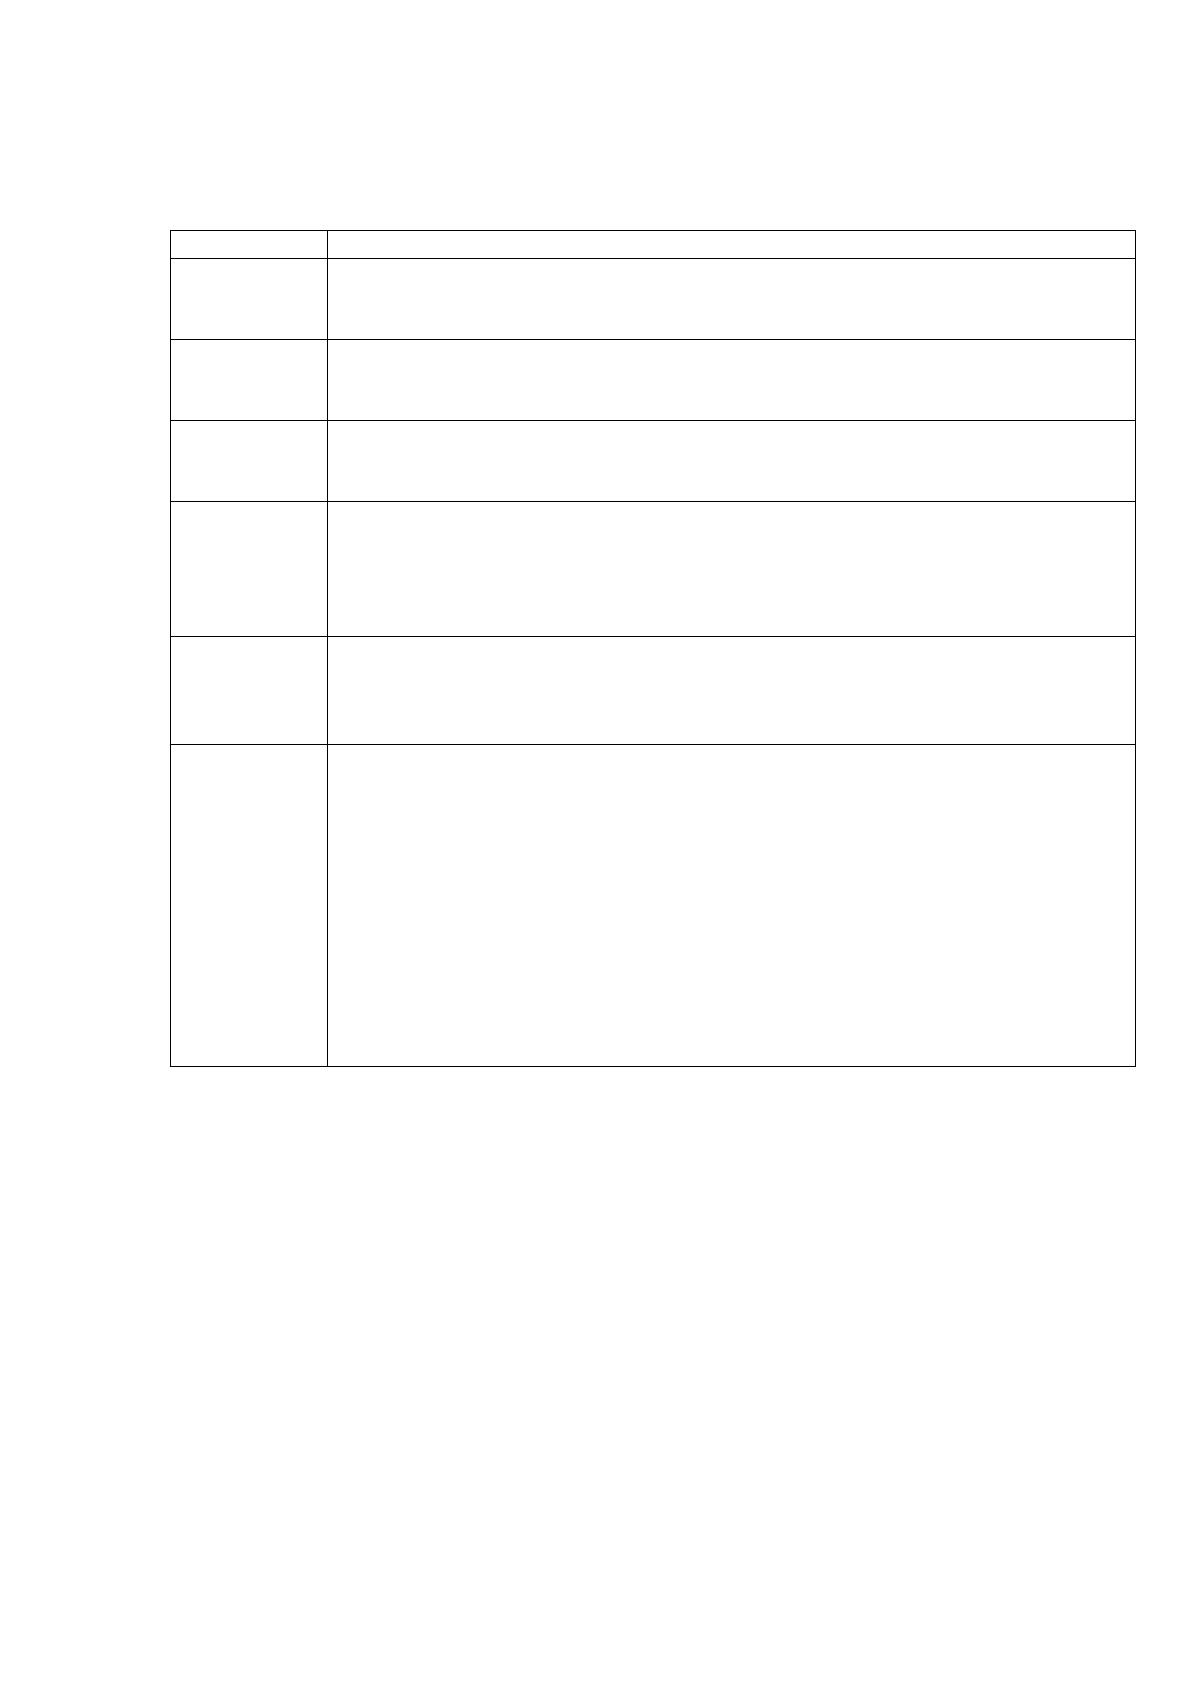
Исследование научных работ позволило установить отсутствие единой
трактовки понятия «финансовая устойчивость организации», чему
свидетельствует развернувшаяся, по этому вопросу, полемика ученых (таблица
1).
1
Бородина, Е.В. Анализ финансового состояния коммерческой организации: учебное
пособие / Е.В. Бородина, М.С. Стрижак; Министерство образования Российской Федерации,
Федеральное государственное образовательное бюджетное учреждение высшего
образования «Финансовый университет при правительстве Российской Федерации»,
Новороссийский филиал Финуниверситета. - Новороссийск: НИЦ «Академия знаний», 2019.
- 46 с.
2
Усенко А. М. Эффективность финансовой стратегии предприятия и направления ее
совершенствования [Текст] / А. М. Усенко // Финансовый анализ. - 2019. - № 5. - С. 14-25
13
Таблица 1
Трактовка понятия «финансовая устойчивость» различными
авторами
Автор
Трактовка
Арутюнова
Д.В.
финансово устойчивая это организация, приобретающая активы за
счет собственных средств без дебиторской и кредиторской
задолженности
Денисова
Е.Н.
финансовая устойчивость – это функционирование организации за
счет собственных средств, указывая при этом на такие ее
признаки: платежеспособность и кредитоспособность
Куштанок
С.А.
подчеркивает, что финансовая устойчивость – это состояние
имущества организации, которое гарантирует ему
платежеспособность
Бородина
Е.А.
Для менеджеров финансовая устойчивость – это прибыльность
деятельности, а также заемного капитала. Для владельцев и
стратегических инвесторов базовым признаком данного понятия
выступает уровень рентабельности собственного капитала; для
кредиторов – это платежеспособность организации
Ендовицкая
А.В.
финансовое состояние организации не может быть устойчивым,
если оно работает убыточно и не получает прибыли в размерах,
которые не обеспечивают необходимый прирост финансовых
ресурсов, прежде всего, для финансирования мероприятий
Малышенко
В.А.
Под финансовой устойчивостью понимает способность денежных
потоков на всех фазах цикла кругооборота капитала возвращаться
в состояние обеспечения правильных пропорций в их
распределении, несмотря на влияние внешней среды. Данное
определение, на наш взгляд, наиболее полно отображает
толкование данного понятия, ведь в основу решения проблемы
финансовой устойчивости ученые, прежде всего, положили
необходимость учета непрерывного движения капитала. Но, как
свидетельствует практика хозяйствования, в условиях
изменчивости и неопределенности рыночной среды любая
организация не всегда может обеспечить «правильные пропорции»
в распределении капитала
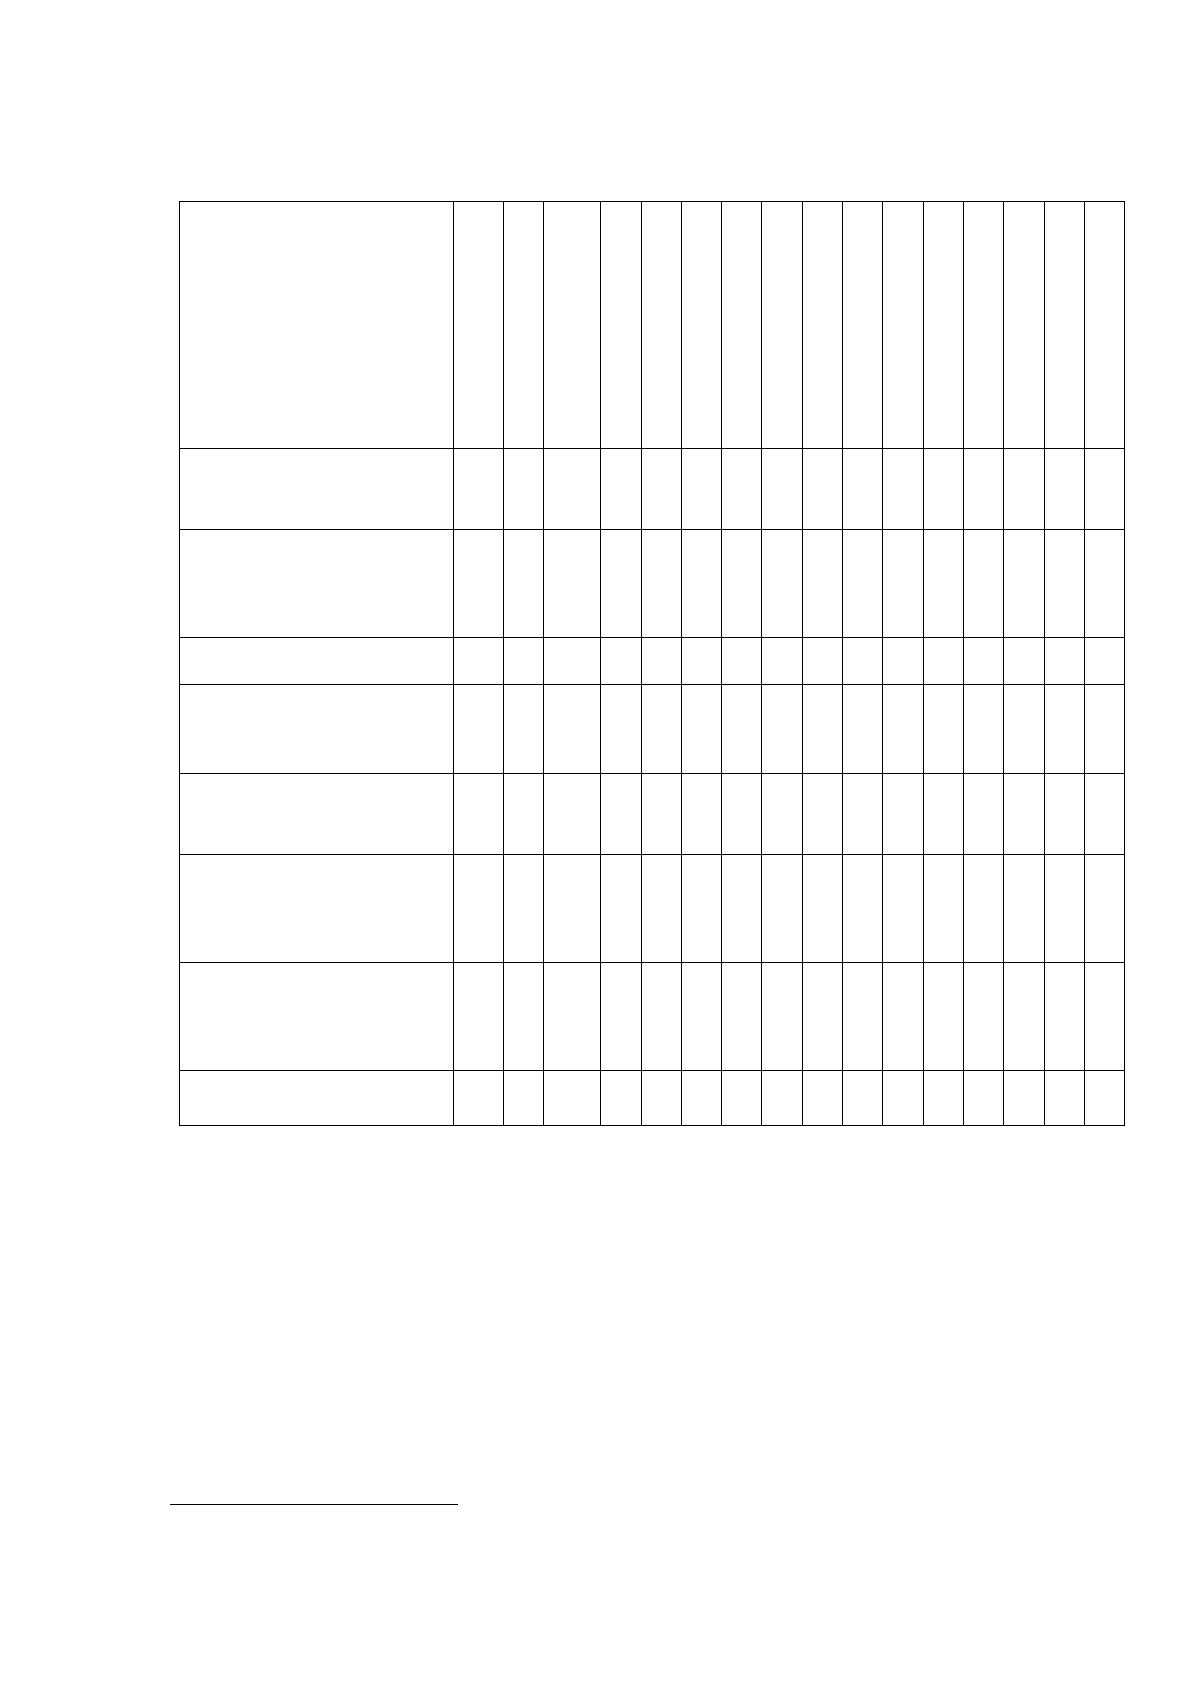
Обобщение подходов отечественных и зарубежных ученых к
определению финансовой устойчивости организации позволило определить ряд
ее признаков (таблица 2) и условно группировать их по частоте упоминания в
финансово-экономической литературе.
Основываясь на приведенных группировках, можно заключить, что
оптимальное соотношение собственных и заемных источников финансирования
предприятия достигается при формировании капитала предприятия;
достижение оптимального соотношения внеоборотных и оборотных средствах
возможно в момент распределения капитала.
14
Таблица 2
Признаки финансовой устойчивости организации
Источник
информации
Признак
Арутюнова Д.В.
Денисова Е.Н.
Куштанок С.,
Спирина С.
Погорелова Т.Г.
Скороход
Н.В.
Терехова А.Н.
Шеремет А.Д.
Шепеленко Г.И.
Щукина Е.А.
Сергеев И.В.
Родионова Е.Д.
Мальцева Е.С.
Зайцев Н.Л.
Ковалев В.В.
Ендовицкая А.В.
Всего
Функционирование
за счет собственного
капитала
+
+
-
-
-
-
-
-
-
-
-
+
-
-
-
3
Отсутствие
дебиторской и
кредиторской
задолженности
+
-
-
-
-
-
-
-
-
-
-
-
-
-
-
1
Платежеспособность
+
+
+
+
-
+
+
+
+
-
-
-
-
+
-
9
Низкий уровень
предпринимательског
о риска
-
+
-
-
-
+
-
-
-
-
-
-
-
-
-
2
Соотношение между
собственным и
заемным капиталом
-
-
-
+
+
+
+
+
+
-
-
-
-
-
+
7
Соотношение между
внеоборотными и
оборотными
активами
-
-
-
-
+
+
-
-
-
-
-
+
-
-
+
4
Уровень покрытия
запасов стабильными
источниками
финансирования
-
-
-
-
-
-
+
+
+
-
-
-
-
-
-
3
Превышение доходов
над расходами
-
-
+
-
-
-
-
-
-
+
+
-
-
+
+
5
Таким образом, уровень предпринимательского риска определяется
способностью движения капитала к адаптации к пространственно-временным
изменениям. т.е., чем больше способность движения капитала к адаптации к
пространственно-временным изменениям, тем ниже уровень
предпринимательского риска и наоборот
3
.
Вместе с тем, превышение расходов над доходами иногда не
3
Герчикова И.Н. Менеджмент: Учебник. 6-е изд., перераб. и доп. Банки и биржи. М.:
ЮНИТИ, 2016. – 541 с.
15
свидетельствует о финансовой неустойчивости организации, а указывает на ее
дальнейшее финансовое развитие
4
.
Поэтому, процесс использования капитала для финансово устойчивой
организации должен быть адаптированным к пространственно-временным
изменениям. Это позволило сформулировать финансовую устойчивость
организации как непрерывный и адаптированный к пространственно-
временным изменениям процесс трансформации капитала (источников
финансирования хозяйственной деятельности) в капитальные блага
(материальные ресурсы, готовую продукцию, денежные средства).
Таким образом, финансовая устойчивость является необходимым
условием эффективного стратегического развития предприятия, основой его
инвестиционного потенциала
5
.
Шеремет А.Д. в своих работах посвященных анализу финансового
состояния отмечает, что понятие финансовой устойчивости тесно связано с
перспективной платёжеспособностью, однако отождествлять эти понятия не
стоит, так как между их сущностью имеются некоторые различия
6
. Если
платёжеспособность является внешним проявлением финансового состояния
предприятия, то финансовая устойчивость его внутренняя сторона,
отражающая сбалансированность денежных и товарных потоков, доходов и
расходов, средств и источников их формирования.
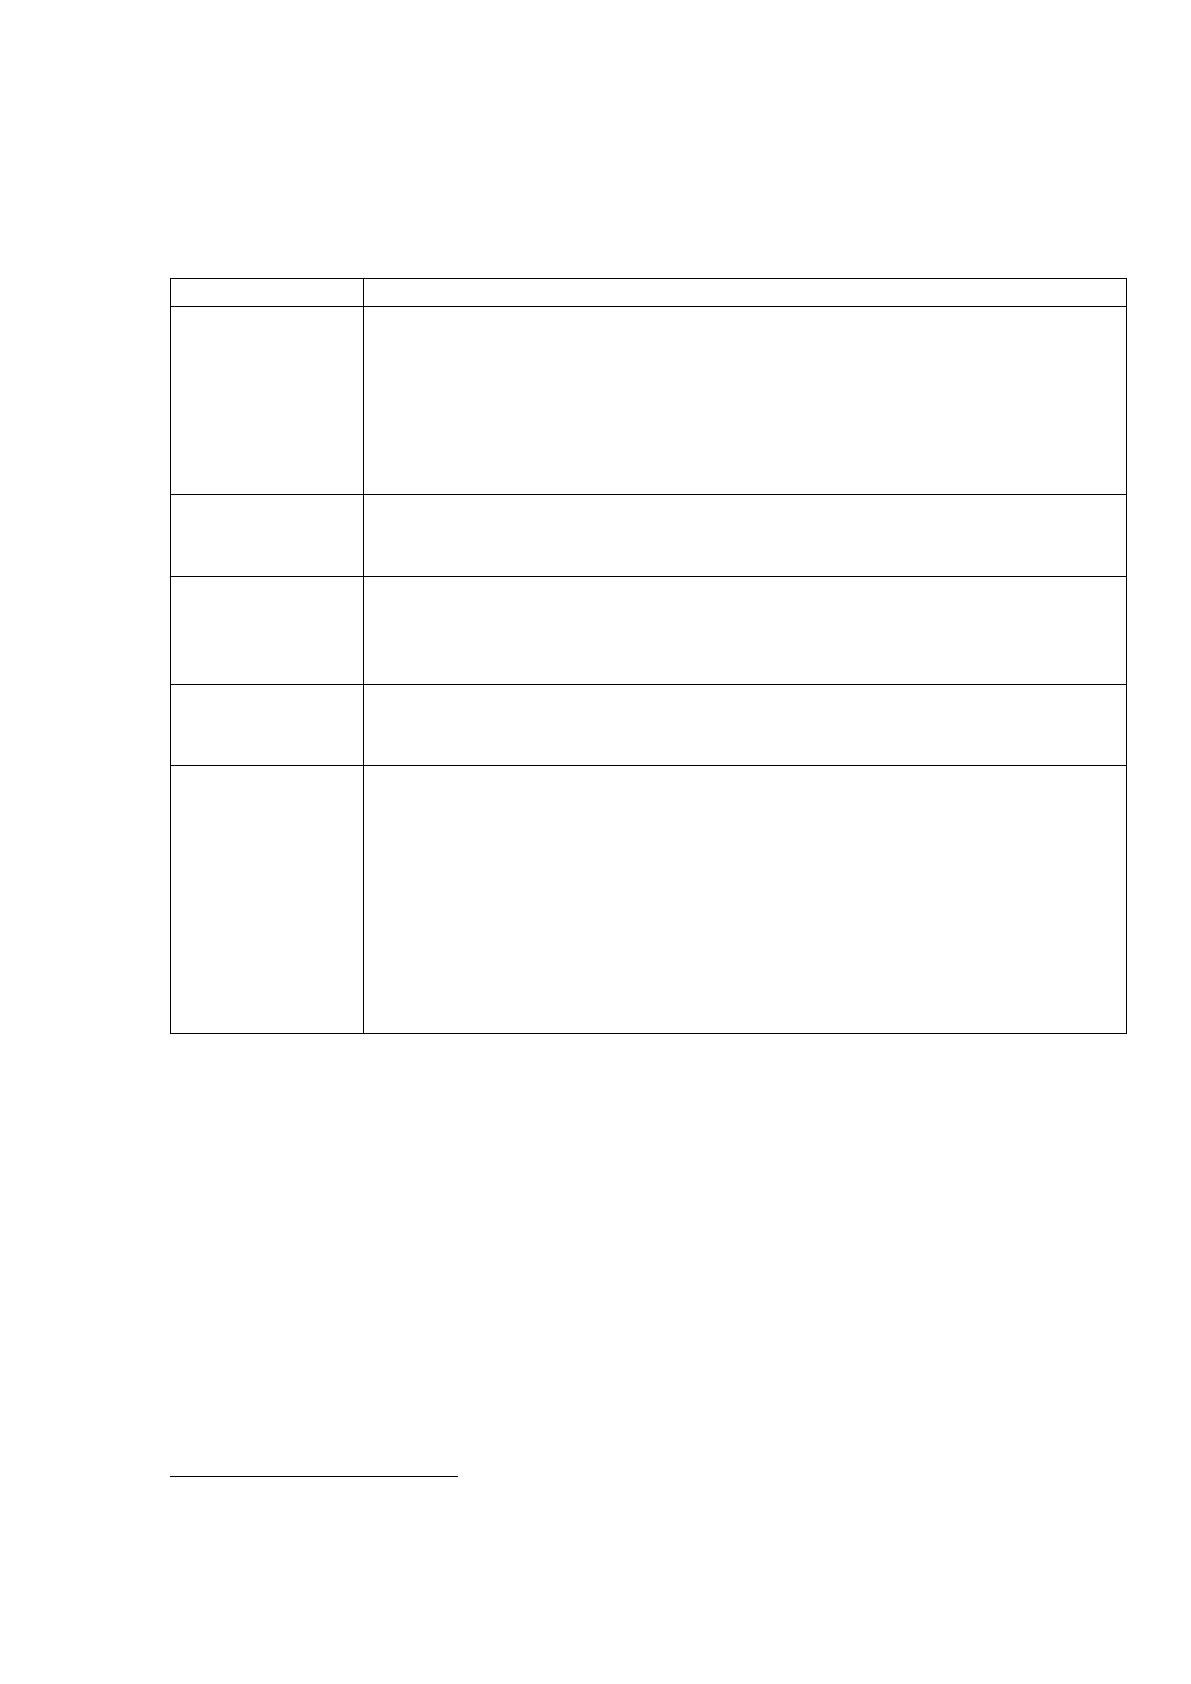
Трактовка понятия «платежеспособность организации» представлена в
таблице 3.
Таким образом, платежеспособность предприятия может быть определена
как возможность предприятия осуществлять расчет своих долговых
4
Герасимова, Е.Б. Анализ финансовой устойчивости банка [Текст]: учебник для студентов
высших учебных заведений, обучающихся по направлению подготовки 38.04.08 «Финансы и
кредит» (квалификация (степень) «магистр») / Е.Б. Герасимова; Финансовый университет
при Правительстве Российской Федерации. - Москва: Форум: ИНФРА-М, 2019. – 364
5
Мироседи С.А. Финансовая устойчивость предприятия – фактор его инвестиционной
привлекательности / С.А. Мироседи, Т.Г. Мироседи, М.Д. Волошина // Символ науки. – 2019.
– № 12-1. – С. 170-172.
6
Шеремет А.Д. Методика финансового анализа /А.Д. Шеремет Р.С. Сайфулин. - М.: Инфра-
М, 2017. – 346 с.
16
обязательств за счет собственных ресурсов.
Таблица 3
Трактовка понятия «платежеспособность организации»
различными авторами
Автор
Трактовка
А.Н.Трошин,
Т.Ю.Мазурина,
В.И.Фомкина
Трактуют платежеспособность как «способность выдерживать
убытки». Они подчеркивают наличие у организации
некоторого потенциала, дающего ему возможность покрывать
убытки. Но авторы не учитывают, что, прежде всего,
организация должна быть способна удовлетворять
обязательства перед контрагентами и оплачивать текущие
потребности, а не ориентироваться на погашение убытков.
Ефимова О.В.
Считает, что платежеспособна та организация, у которой
положительные оборотные фонды (то есть, существуют
собственные источники оборотных средств)».
Э. М. Коротков
Платежеспособность трактуют как наличие у организации
денежных средств и их эквивалентов, которых достаточно для
оплаты кредиторской задолженности, требующей
немедленного погашения.
А.Д. Шеремет
Под платежеспособностью подразумевает своевременное и в
полном объёме произведение расчётов с помощью собственных
финансовых ресурсов по краткосрочным обязательствам.
Е.Н. Денисова
Под платежеспособностью понимает способность организации
платить по своим обязательствам в конкретный момент
времени. Но поскольку обеспечить необходимую сумму для
погашения всех срочных обязательств за счет собственных
средств организация не всегда может, то она вынуждена
привлекать дополнительно краткосрочные кредиты банков,
или увеличивать кредиторскую задолженность перед
поставщиками. Т.е. в условиях нестабильности рыночной
среды любая организация не способна функционировать лишь
за счет собственных средств.
В экономической литературе выделяют текущую и перспективную
платежеспособность предприятия
7
.
Первая заключается в таком состоянии предприятия, при котором
существуют денежные средства в активах для своевременного погашения
обязательств.
Вторая заключается в состоянии предприятия, при которой оно сможет
расплатиться по обязательствам в будущих периодах.
7
Амуленкан В.Ю. Финансовая устойчивость: обзор формирования понятийного аппарата в
современных рыночных условиях / В.Ю. Амуленкан, Р.С. Близкий // Экономика и
управление в XXI веке: тенденции развития. – 2019. – № 19-1. – С. 168-171.
Источник: https://baza.diplomsite.ru/previewfile/4074