Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия на примере АО "Полипласт"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
17
Объектом обеспечения платежеспособного состояния предприятия
выступает производственная и финансово-экономическая деятельность, в
результате осуществления которой возникают договорные отношения между
субъектами хозяйствования, персоналом предприятия, государством и другими
кредиторами, которые связаны с выполнением принятых договорных
обязательств относительно уплаты средств за полученную продукцию, товары,
услуги; относительно выплаты заработной платы, относительно уплаты налогов
и других платежей
8
.
Наибольший объём информации, необходимой для анализа деятельности
предприятия, содержат данные бухгалтерской отчётности, где наиболее полно
отражаются хозяйственные процессы и их результаты. Бухгалтерская
отчетность предприятия представляет собой систему показателей,
отображающих имущественное и финансовое положение предприятия на
отчетную дату, а также финансовые результаты его деятельности за отчетный
период.
Начиная с 1 января 2011 года, введены новые формы годовой
бухгалтерской отчетности, утвержденные приказами Министерства финансов
РФ от 02.07.2010 г. № 66н «О формах бухгалтерской отчетности организаций»
и от 05.10.2011 г. № 124н «О внесении изменений в формы бухгалтерской
отчетности организаций, утвержденные приказом Министерства финансов
Российской Федерации от 02.07.2010 г. № 66н»
9
. Состав годовой бухгалтерской
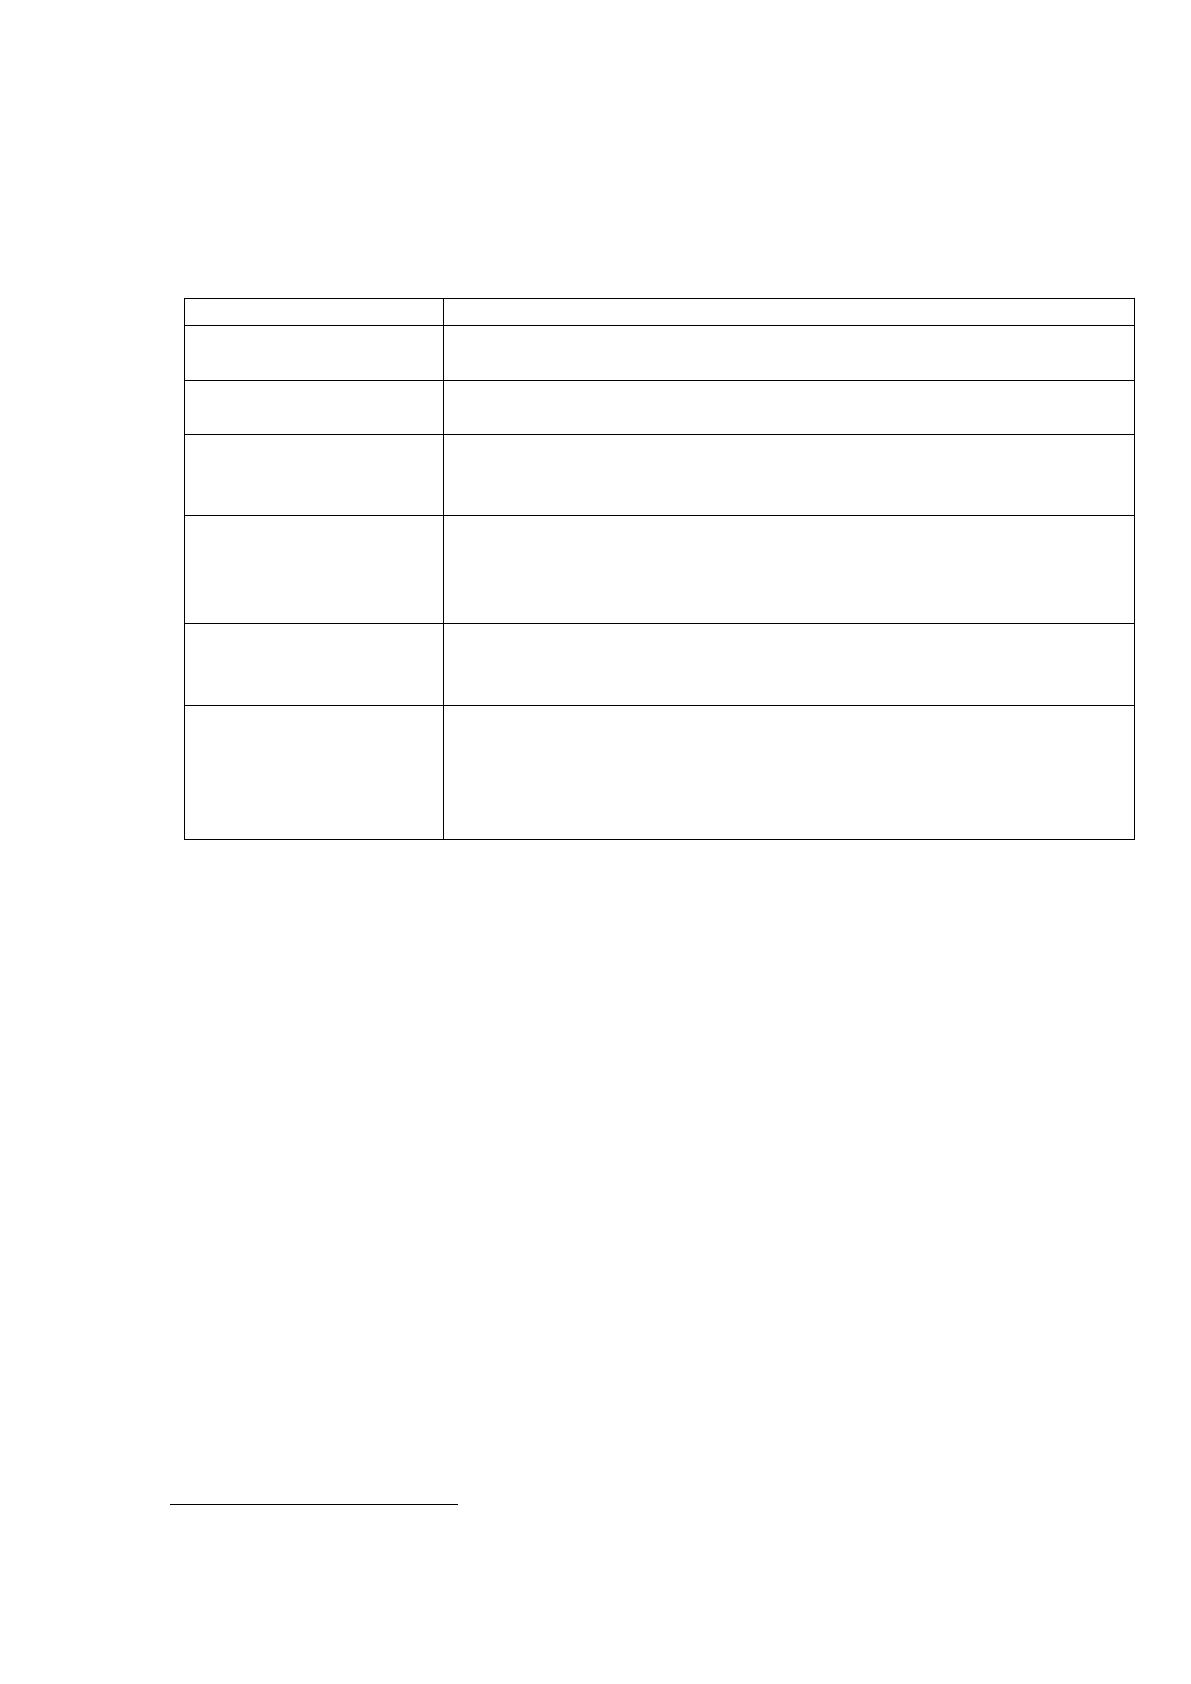
отчетности согласно этим приказам за 2011 год включает (таблица 4).
Финансовые отчеты являются структурированным отображением
финансового состояния, результатов деятельности и денежных потоков
предприятия с целью обеспечения информацией широкого круга пользователей
8
Глухов В.В. Финансовый менеджмент: - С.-Петербург: 2016. – 278 с.
9
Приказ Минфина РФ от 05.10.2011 N 124н «О внесении изменений в формы бухгалтерской
отчетности организаций, утвержденные Приказом Министерства финансов Российской
Федерации от 2 июля 2010 г. N 66н» (Зарегистрировано в Минюсте РФ 13.12.2011 N 22599)
(с изм. и доп., вступ. в силу с отчетности за 2020 год) //
http://www.consultant.ru/document/cons_doc_LAW_122050/
18
для принятия экономических решений
10
.
Таблица 4
Формы финансовой отчетности
Название отчета
Информация, которая находится в отчете
Бухгалтерский
баланс
Состояние активов, обязательств и собственного
капитала предприятия на определенную дату
Отчет о финансовых
результатах
Доходы, затраты, прибыль и убытки от деятельности
предприятия за отчетный период
Отчет об
изменениях
капитала
Изменения в составе собственного капитала
предприятия за отчетный период
Отчет о движении
денежных средств
Изменения, которые происходят в средствах
предприятия в результате операционной,
инвестиционной и финансовой деятельности за отчетный
период
Отчет о целевом
использовании
полученных средств
документ, свидетельствующий об остаточных средствах
на счетах предприятия после
использования их в течение отчетного периода.
Пояснения к
бухгалтерскому
балансу и отчету о
финансовых
результатах
Детальная информация о финансовом состоянии и
деятельности предприятия, отображенная в балансе и
отчете о финансовых результатах
Финансовая устойчивость предприятия напрямую связана с результатами
его производственной, коммерческой и финансовой деятельности. Если
производственный и финансовый планы успешно выполняются, то это
положительно сказывается на финансовом положении предприятия. И,
наоборот, в результате недовыполнения плана по производству и реализации
продукции происходит повышение ее себестоимости, падение выручки и виде
суммы прибыли и, как следствие, финансовое состояние предприятия
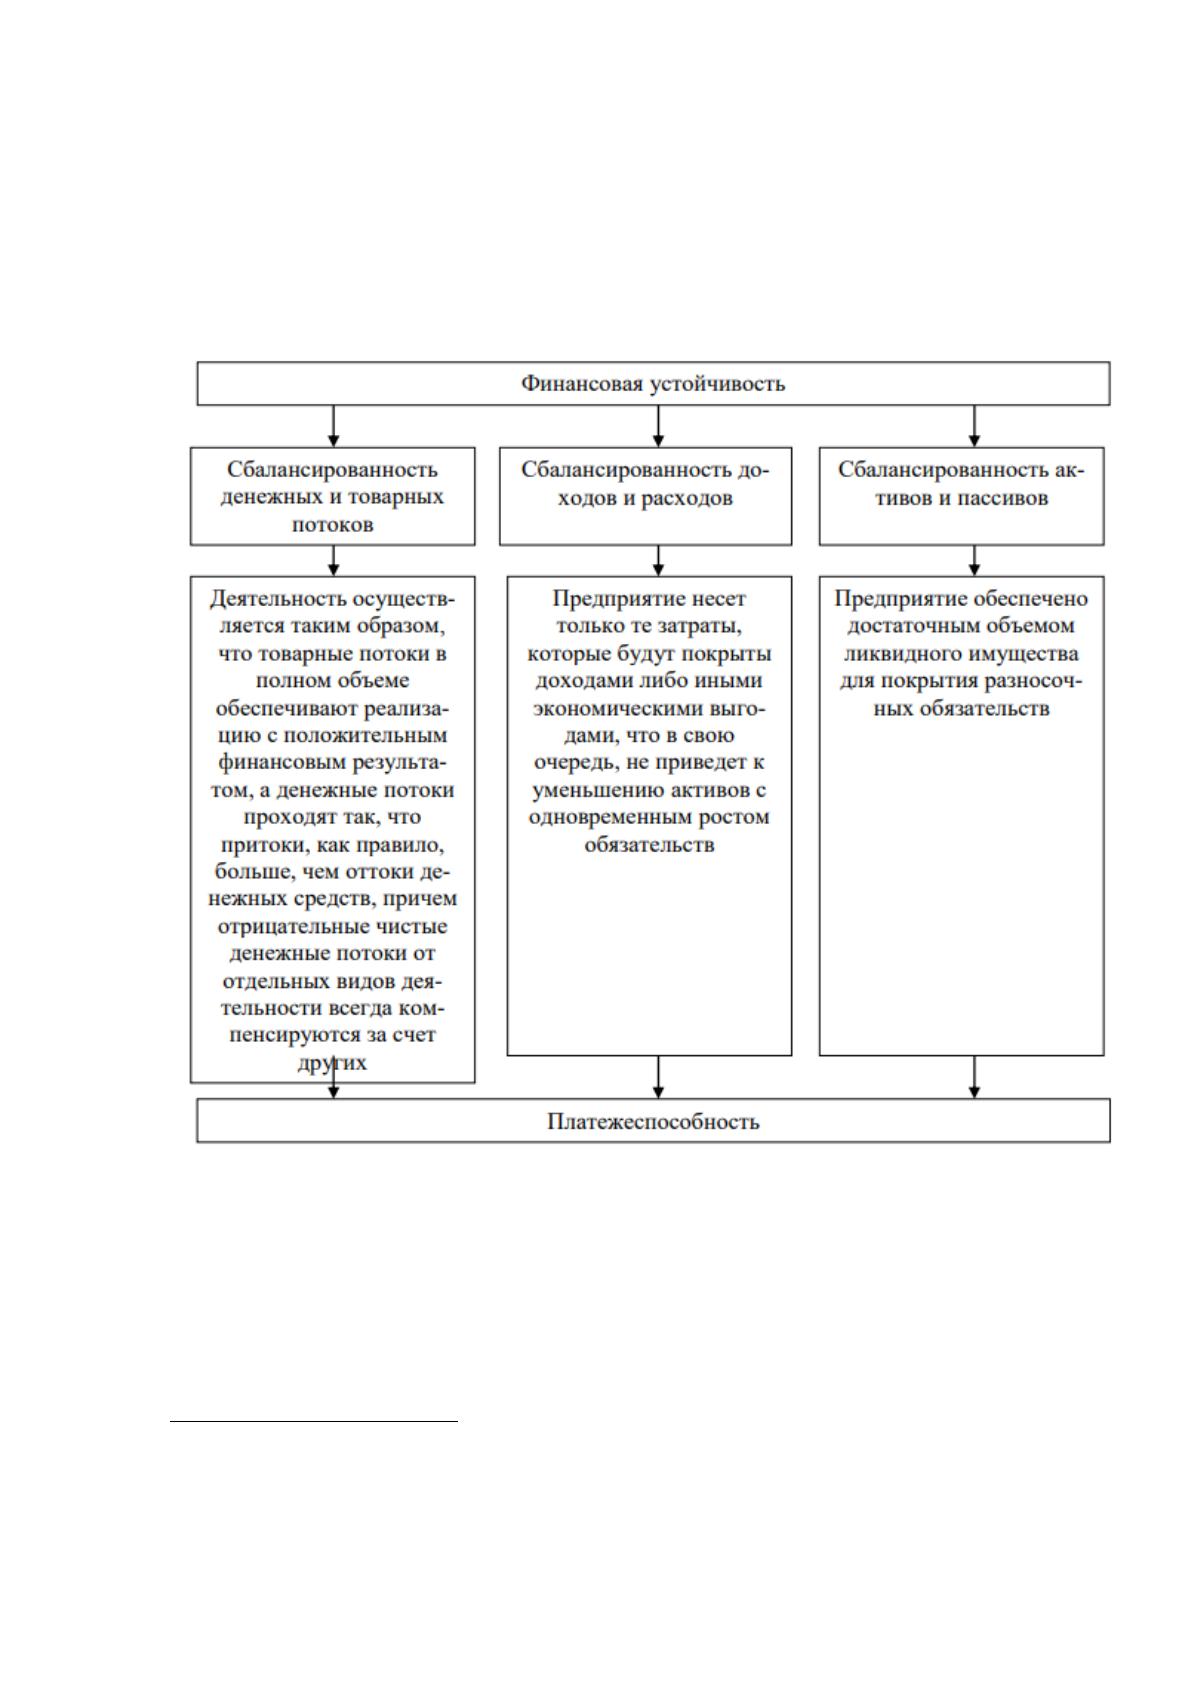
ухудшается так же, как и его платежеспособность (рисунок 1).
Устойчивое финансовое положение, в свою очередь, благоприятно влияет
на выполнение производственных планов и обеспечение нужд производства
необходимыми ресурсами. Поэтому финансовая деятельность как составная
часть доля хозяйственной деятельности должна быть направлена на
10
Родионова Е.Д. Финансовая устойчивость компании / Е.Д. Родионова, Г.Ф. Гиголаев //
Символ науки. – 2019. – № 12-1. – С. 162-164.
19
обеспечение планомерного поступления и расходования денежных ресурсов,
выполнение расчетной дисциплины, достижение рациональных платежной
пропорций собственного и заемного капитала и наиболее эффективное его
использование
11
.
Рисунок 1 – Модель взаимосвязи между финансовой устойчивостью
и долгосрочной платежеспособностью
12
Таким образом, определение финансовой устойчивости и
платежеспособности организации важно для широкого круга пользователей от
внешних до внутренних. С позиции внешней среды финансовая устойчивость
11
Фишер C. Экономика / Стенли Фишер, Рудигер Дорнбуш, Ричард Шмалензи; пер. с англ. –
М.: Дело, 2017. – 864 с.
12
Абчук В. А. Менеджмент: учебник для вузов /В.А.Абчук;- СПБ.: Изд-во СОЮЗ, 2016. - 464
с.
20
организаций определяет здоровую конкурентоспособную среду для компаний и
потребителей одного отраслевого сегмента. Внутренние аспекты финансовой
устойчивости связаны с увеличением шансов компании на повышение
эффективности бизнеса в целом, обеспечением стабильного
функционирования, а также развития.
1.2 Цели, задачи и методы анализа платежеспособности и финансовой
устойчивости предприятия
Анализ финансовой устойчивости и платежеспособности предприятия это
важный инструмент получения информации о состоянии и перспективах
развития организации
13
.
Цель анализа финансовой устойчивости предприятия заключается в
комплексном противодействии потенциальных и реальных угроз, устранение
или минимизация которых, будет способствовать повышению эффективности
функционирования предприятия в сложных условиях внешней и внутренней
среды.
Главная цель оценки платежеспособности - своевременно выявлять и
устранять недостатки в финансовой деятельности и находить резервы
улучшения финансовых возможностей предприятия
14
.
При этом решаются следующие задачи
15
:
на базе выявления причинно-следственной взаимосвязи между
разными показателями производственной, коммерческой и финансовой
деятельности дается оценка достижения показателей плана по поступлению
финансовых ресурсов и их использованию с позиции повышения
платежеспособности;
прогнозирование экономической рентабельности и возможных
1.
13
Герчикова И.Н. Менеджмент: Учебник. 6-е изд., перераб. и доп. Банки и биржи. М.:
ЮНИТИ, 2017. – 541 с.
14
Ефимова О.В. Финансовый анализ / М.: Бухгалтерский учет. 2016. – 412 с.
15
Хайруллин А.Г. Управление финансовыми результатами деятельности организации/ А.Г.
Хайруллин // Эконом.анализ: теория и практика. – 2019. - № 1. – 135с.
21
финансовых результатов, исходя из реальных условий хозяйственной
деятельности и наличия собственных и заемных ресурсов;
разработка конкретных мероприятий, которые направлены на более
эффективное использование финансовых ресурсов.
Платежеспособность отражает способность хозяйствующего субъекта
платить по своим долгам и обязательствам в данный конкретный период
времени. Считается, что, если предприятие не может отвечать по своим
обязательствам к конкретному сроку, то оно неплатежеспособно. При этом на
основе анализа определяются его 6 потенциальные возможности и тенденции
для покрытия долга, разрабатываются мероприятия по избежанию
банкротства
16
.
Для оценки платёжеспособности и финансовой устойчивости
современная теория и практика анализа деятельности предприятия выработала
методику, в которой особое место отводится динамике состава и структуры
имущества предприятия (активов) и источников их финансирования (пассивов).
В процессе анализа используют следующие стандартные методы
17
:
сравнительный анализ;
горизонтальный анализ;
вертикальный анализ;
трендовый анализ;
метод группировки;
факторный анализ;
метод финансовых коэффициентов.
Раскроем сущность общеизвестных методов.
Метод сравнительного анализа получил наиболее широкое применение в
отечественной и зарубежной практике. Этот метод удобен тем, что он сводит
воедино и систематизирует те расчёты и прикидки, которые обычно
16
Балабанов И.Т. Основы стратегического менеджмента: учебное пособие/ И. Т.Балабанов; -
М.: Изд-во Наука, 2017.- 587 с.
17
Вяткин В.Н. Принятие финансовых решений в управлении бизнесом: концепции, задачи,
ситуации Дж. Хэмптон, А. Ю. Казак– Москва-Екатеринбург: Ява, 2016. – 256с.
Источник: https://baza.diplomsite.ru/previewfile/4074