Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере ООО "Камышинский текстиль")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
70
при подписании с покупателями писем – уведомлений об уступке размер
финансирования дебиторской задолженности составит 90%, а период
получения денежных средств – 15 дней. Таким образом, благодаря
факторинговым операциям ООО «Камышинский текстиль» сможет получить в
среднем 70% (50+90)/2) от общей суммы дебиторской задолженности со
сроком погашения более 90 дней, что составит 142820 тыс. руб., а с учетом
расходов по факторинговой операции 102015 тыс. руб. Оставшиеся 10%
предприятие получит после полной оплаты счетов покупателями. Продажа
дебиторской задолженности приведет к увеличению денежных средств на
счетах предприятия, что в свою очередь положительно скажется на уровне его
ликвидности.
Таким образом, в результате реализации мер по повышению
эффективности управления дебиторской задолженностью, остаток денежных
средств ООО «Камышинский текстиль» увеличится на 102015 тыс. руб.
3.2. Оценка экономической эффективности предложенных мероприятий
Для оценки экономической эффективности мер по укреплению
финансовой устойчивости ООО «Камышинский текстиль» необходимо
рассчитать прогнозные показатели платежеспособности и финансовой
устойчивости. Для расчета прогнозных показателей был составлен прогнозный
бухгалтерский баланс. Прогнозирование основных показателей бухгалтерского
баланса осуществлялось следующим образом.
Остаток нематериальных активов в балансе отражен с учетом износа.
Согласно данным бухгалтерии он составляет 14 тыс. руб. Таким образом, в
бухгалтерском балансе должен быть отражен остаток нематериальных активов
в сумме 73 тыс. руб.
В соответствии с планом модернизации предприятия в 2019 – 2020 гг.
приобретение объектов основных средств не предусмотрено. Поэтому остаток
основных средств должен быть определен с учетом износа. Согласно данным
71
бухгалтерии, сумма износа основных средств составит 20658 тыс. руб. Таким
образом, прогнозный остаток основных средств составит 993472 тыс. руб.
Остаток запасов сократится на сумму реализованной продукции через
интернет – магазин, учитываемой по себестоимости продаж. Следовательно,
показатель, отражаемый в балансе составит:
428581 – 60456 = 368125
Прогнозируемый остаток дебиторской задолженности с учетом
выполненных выше расчетов составит:
766445 – 50299 – 204028 = 512118 тыс. руб.
Остаток денежных средств составит:
16870 + 10747 + 102015 = 129632 тыс. руб.
При прогнозировании величины собственного капитала был учтен
возможный прирост прибыли в результате организации деятельности интернет
– магазина, а также расходы по факторинговой операции. Прогнозная сумма
прибыли до налогообложения составит:
429406 + 10897 – 5030 = 435273
Таким образом, сумма чистой прибыли будет равна:
435273 - 435273*0,2 + 435273 = 351265 тыс. руб.
Данную сумму прибыли целесообразно капитализировать и направить
на увеличение собственного капитала.
При прогнозировании показателя нераспределенной прибыли в балансе
необходимо вычесть сумму первоначальных инвестиций на организацию
работы интернет – магазина:
287487 – 2077 + 351265 = 636675 тыс. руб.
При прогнозировании остатка долгосрочных обязательств был
проанализирован график выплат по долгосрочным кредитам. Согласно данным
бухгалтерии в течение года ООО «Камышинский текстиль» должен
осуществить выплаты по долгосрочным кредитам в сумме 484806 тыс. руб.
Кроме того, в течение года на предприятии должны быть полностью погашены
прочие долгосрочные обязательства, возникшие вследствие приобретения
72
оборудования в лизинг. Следовательно, остаток долгосрочных обязательств
составит:
1212700 – 484806 + 56136 = 727894 тыс. руб.
Остаток краткосрочных обязательств был рассчитан следующим
образом:
2051795 – 886675 – 727894 = 437226 тыс. руб.
При этом кредиторская задолженность составит:
437226 – 5675 – 157 = 431304 тыс. руб.
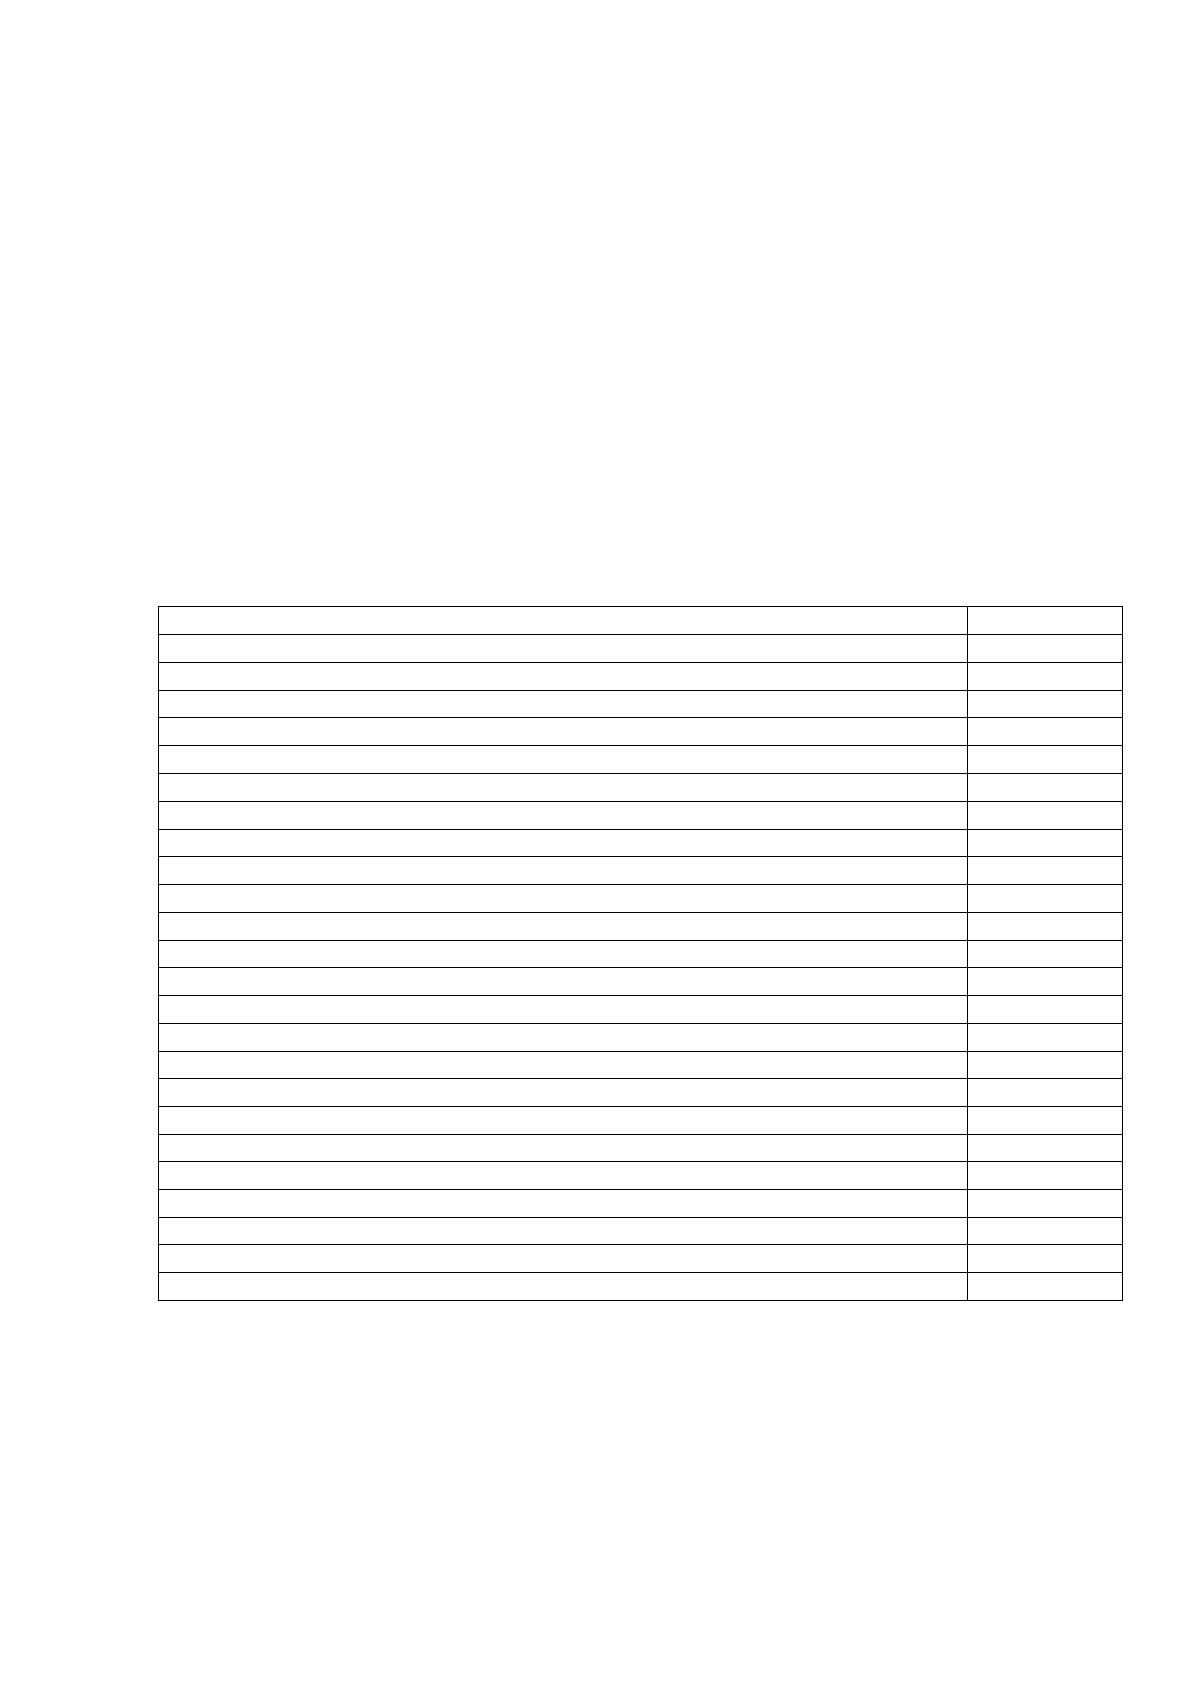
Результаты расчетов сведены в таблицу 26
Таблица 26
Прогнозный бухгалтерский баланс
Показатель
Тыс. руб.
Нематериальные активы
73
Основные средства
993472
Отложенные налоговые активы
8906
Внеоборотные активы, всего
1002451
Запасы
368125
НДС
5485
Дебиторская задолженность
512118
Финансовые вложения
24737
Денежные средства
129632
Прочие оборотные активы
9247
Оборотные активы, всего
1049344
Актив
2051795
Уставный капитал
250000
Нераспределенная прибыль
636675
Капитал и резервы, всего
886675
Заемные средства
671758
Отложенные налоговые обязательства
56136
Прочие обязательства
0
Долгосрочные обязательства, всего
727894
Кредиторская задолженность
431304
Доходы будущих периодов
157
Оценочные обязательства
5765
Краткосрочные обязательства, всего
437226
Пассив
2051795
На основе данных прогнозного бухгалтерского баланса был выполнен
расчет прогнозных показателей платежеспособности и финансовой
устойчивости. Расчет прогнозных показателей платежеспособности выполнен в
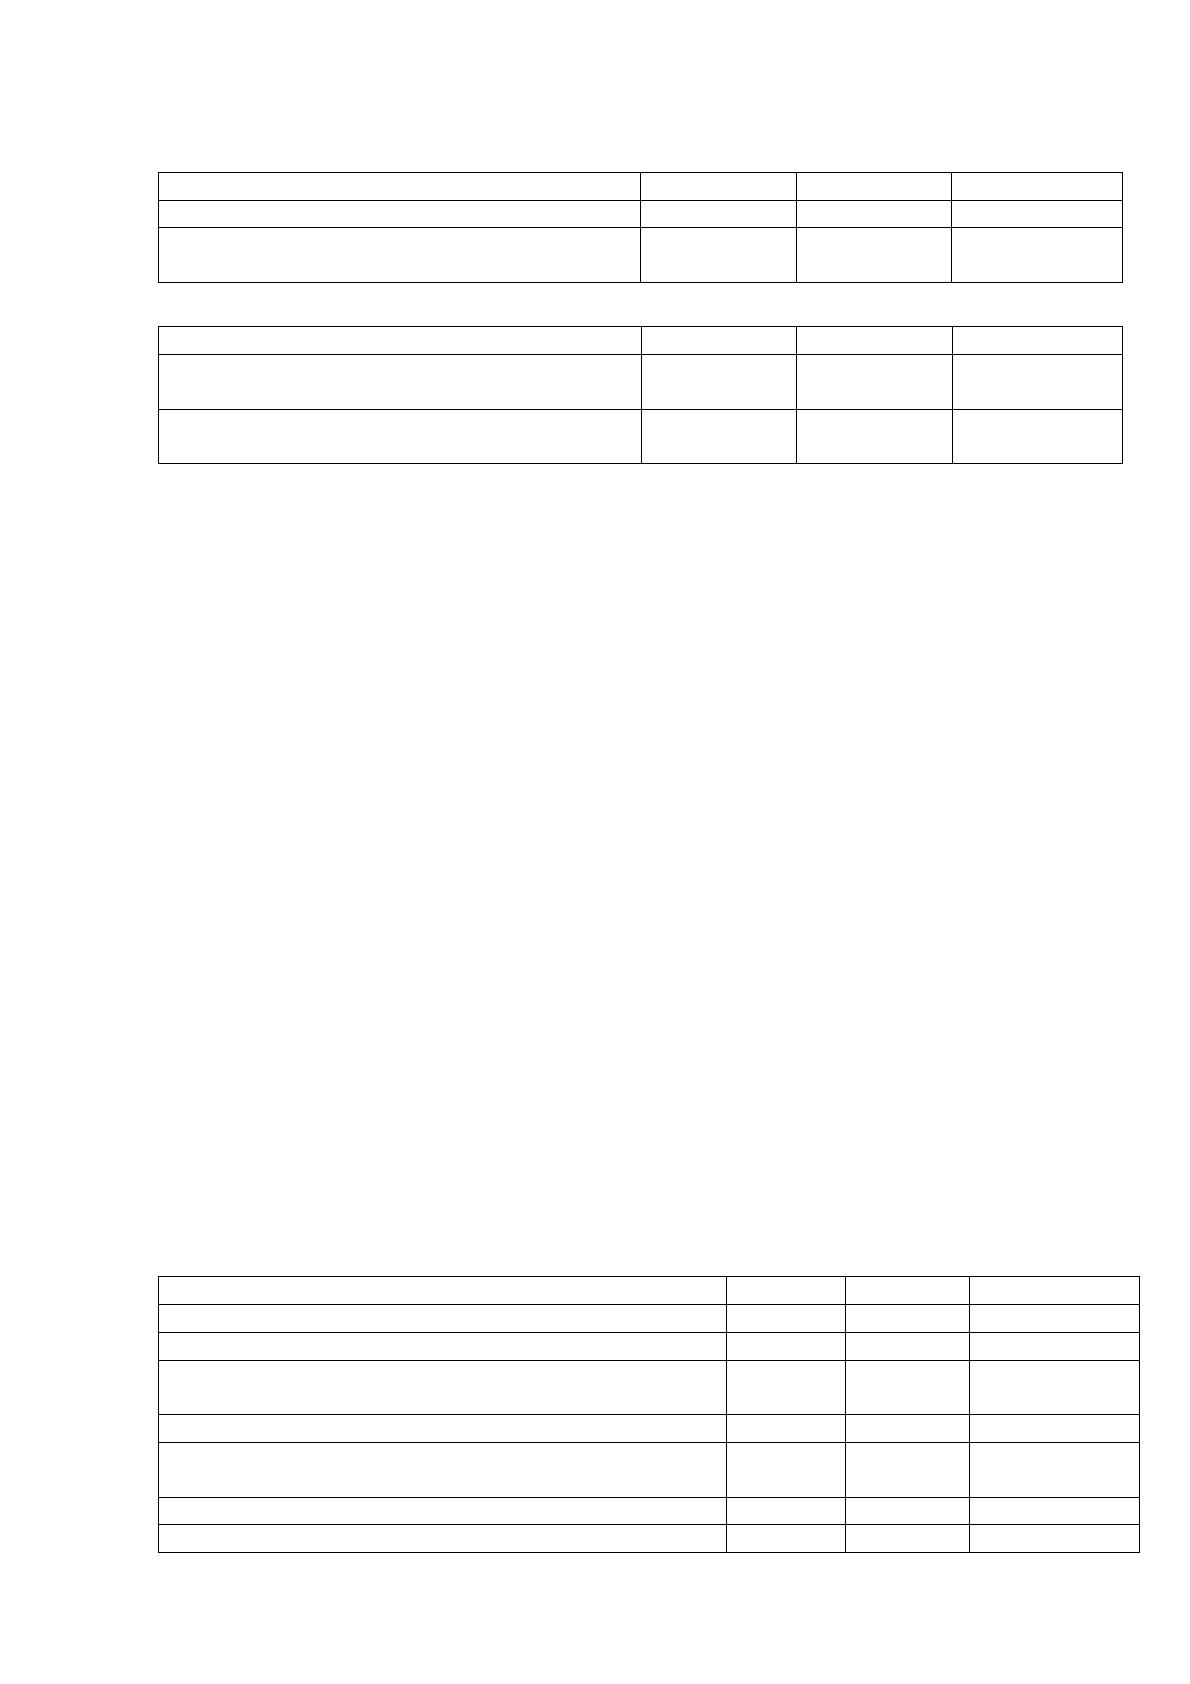
таблице 27.
Таблица 27
73
Прогнозные показатели платежеспособности ООО «Камышинский
текстиль»
Показатель
факт
прогноз
отклонение
Коэффициент абсолютной ликвидности
0,1
0,35
0,25
Коэффициент промежуточного
покрытия
1,85
1,55
-0,3
Продолжение Таблицы 27
Коэффициент текущей ликвидности
2,86
2,4
-0,46
Коэффициент общей
платежеспособности
1,31
1,85
0,54
Коэффициент перспективной
платежеспособности
0,33
0,51
0,18
Из расчетов видно, что реализация предложенных мер обеспечит рост
показателей платежеспособности предприятия. Так, значение коэффициента
абсолютной ликвидности увеличится на 0,25 пункта и будет полностью
соответствовать финансовому нормативу. В результате снижения остатка
запасов и дебиторской задолженности коэффициенты промежуточного
покрытия и текущей ликвидности сократятся, но при этом будут
соответствовать финансовым нормативам, следовательно предприятие
сохранит достаточный уровень текущей платежеспособности.
Коэффициент общей платежеспособности увеличится с 1,31 до 1,85
пункта и таким образом приблизится к нормативному значению. Коэффициент
перспективной платежеспособности увеличится на 0,18 пункта, что
свидетельствует о росте возможностей предприятия своевременно рассчитаться
по своим долгосрочным обязательствам.
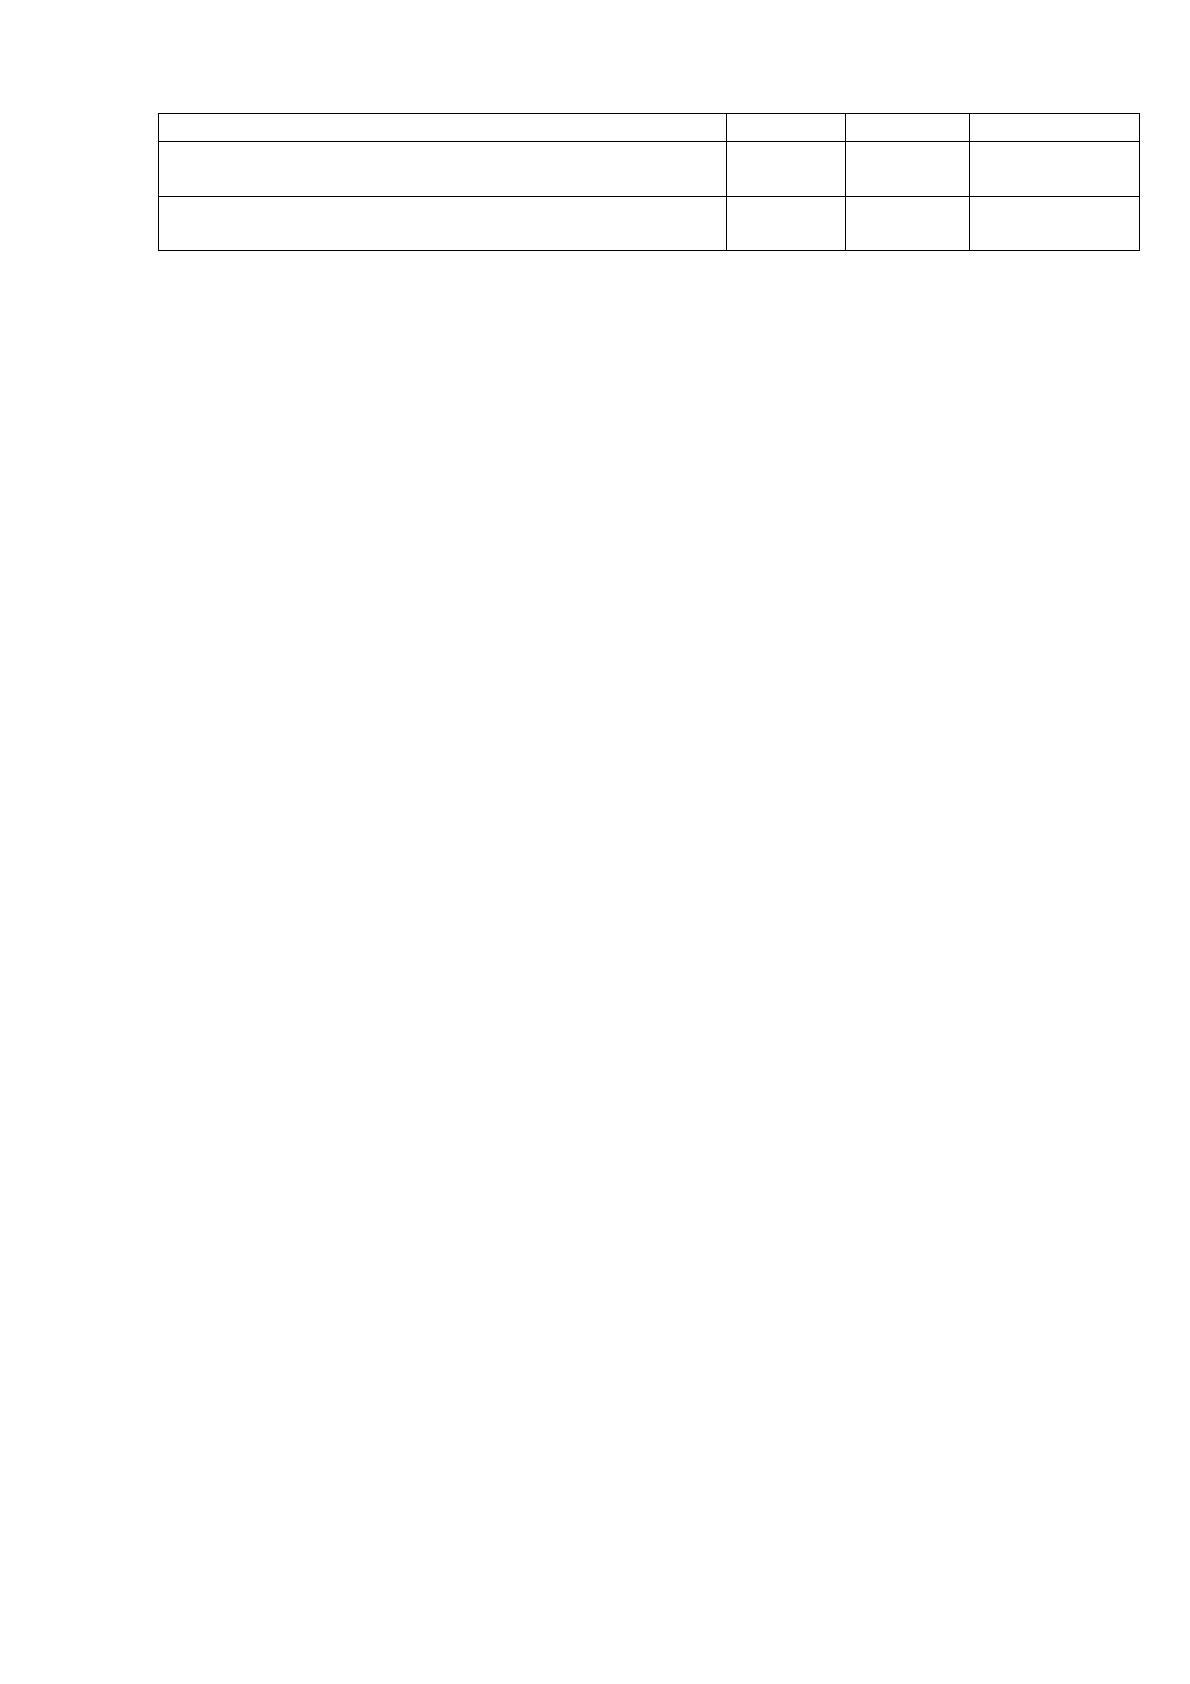
В таблице 28 выполнен расчет прогнозных показателей финансовой
устойчивости.
Таблица 28
Прогнозные показатели финансовой устойчивости ООО
«Камышинский текстиль»
Показатель
факт
прогноз
отклонение
Собственные оборотные средства, тыс. руб.
-485633
-115776
369857
Долгосрочные обязательства, тыс. руб.
1300560
727894
-572666
Собственные и долгосрочные заемные
источники, тыс. руб.
814927
612118
-202809
Краткосрочные кредиты и займы, тыс. руб.
948
0
-948
Общая величина основных источников
средств, тыс. руб.
815875
612118
-203757
Запасы, тыс. руб.
428581
368125
-60456
Излишек (недостаток) собственных оборотных
-914214
-483901
430313
74
средств, тыс. руб.
Излишек (недостаток) собственных и
долгосрочных заемных источников, тыс. руб.
386346
359769
-26577
Излишек (недостаток) общей величины
основных источников, тыс. руб.
387294
359769
-27525
Данные таблицы 28 свидетельствуют о том, что реализация
предложенных мер позволит ООО «Камышинский текстиль» сократить
дефицит собственных оборотных средств на 369857 тыс. руб., при этом
дальнейший рост показателя может быть обеспечен за счет дальнейшего роста
прибыли. При этом предприятие сохранит нормальную финансовую
устойчивость.
Таким образом, реализация предложенных мер по совершенствованию
управления дебиторской задолженностью и обеспечению роста прибыли за счет
открытия интернет - магазина позволит ООО «Камышинский текстиль»
повысить уровень платежеспособности и сохранить нормальную финансовую
устойчивость.
Источник: https://baza.diplomsite.ru/previewfile/4031