Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере ООО "Камышинский текстиль")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
65
Т.к. получение других доходов и осуществление других расходов,
связанных с деятельностью интернет – магазина не планируется, для расчета
чистой прибыли, необходимо из полученной суммы прибыли вычесть расходы
по уплате налогов. Планируется, что налогообложение будет осуществляться
по базовой ставке, равной 20%. Таким образом, чистая прибыль составит:
В первый год реализации проекта:
10897 – 10897*0,2 = 8718 тыс. руб.
Во второй год реализации проекта
22536 – 22536*0,2 = 18029 тыс. руб.
Если сравнить затраты, связанные с созданием и организацией работы
интернет – магазина в первой год реализации проекта, с чистой прибылью,
которую может предприятие получить за данный период, можно рассчитать
период окупаемости проекта. Он составит:
6627/8718 = 0,8 года или 9 месяцев
Таким образом, затраты по созданию интернет магазина окупятся через
9 месяцев.
Помимо организации работы интернет – магазина для повышения
деловой активности ООО «Камышинский текстиль» необходимо реализовать
меры, направленные на сокращение периода инкассирования дебиторской
задолженности. Для определения состава мер, которые должны быть
реализованы в данном направлении, был проведен анализ структуры
дебиторской задолженности ООО «Камышинский текстиль» по срокам
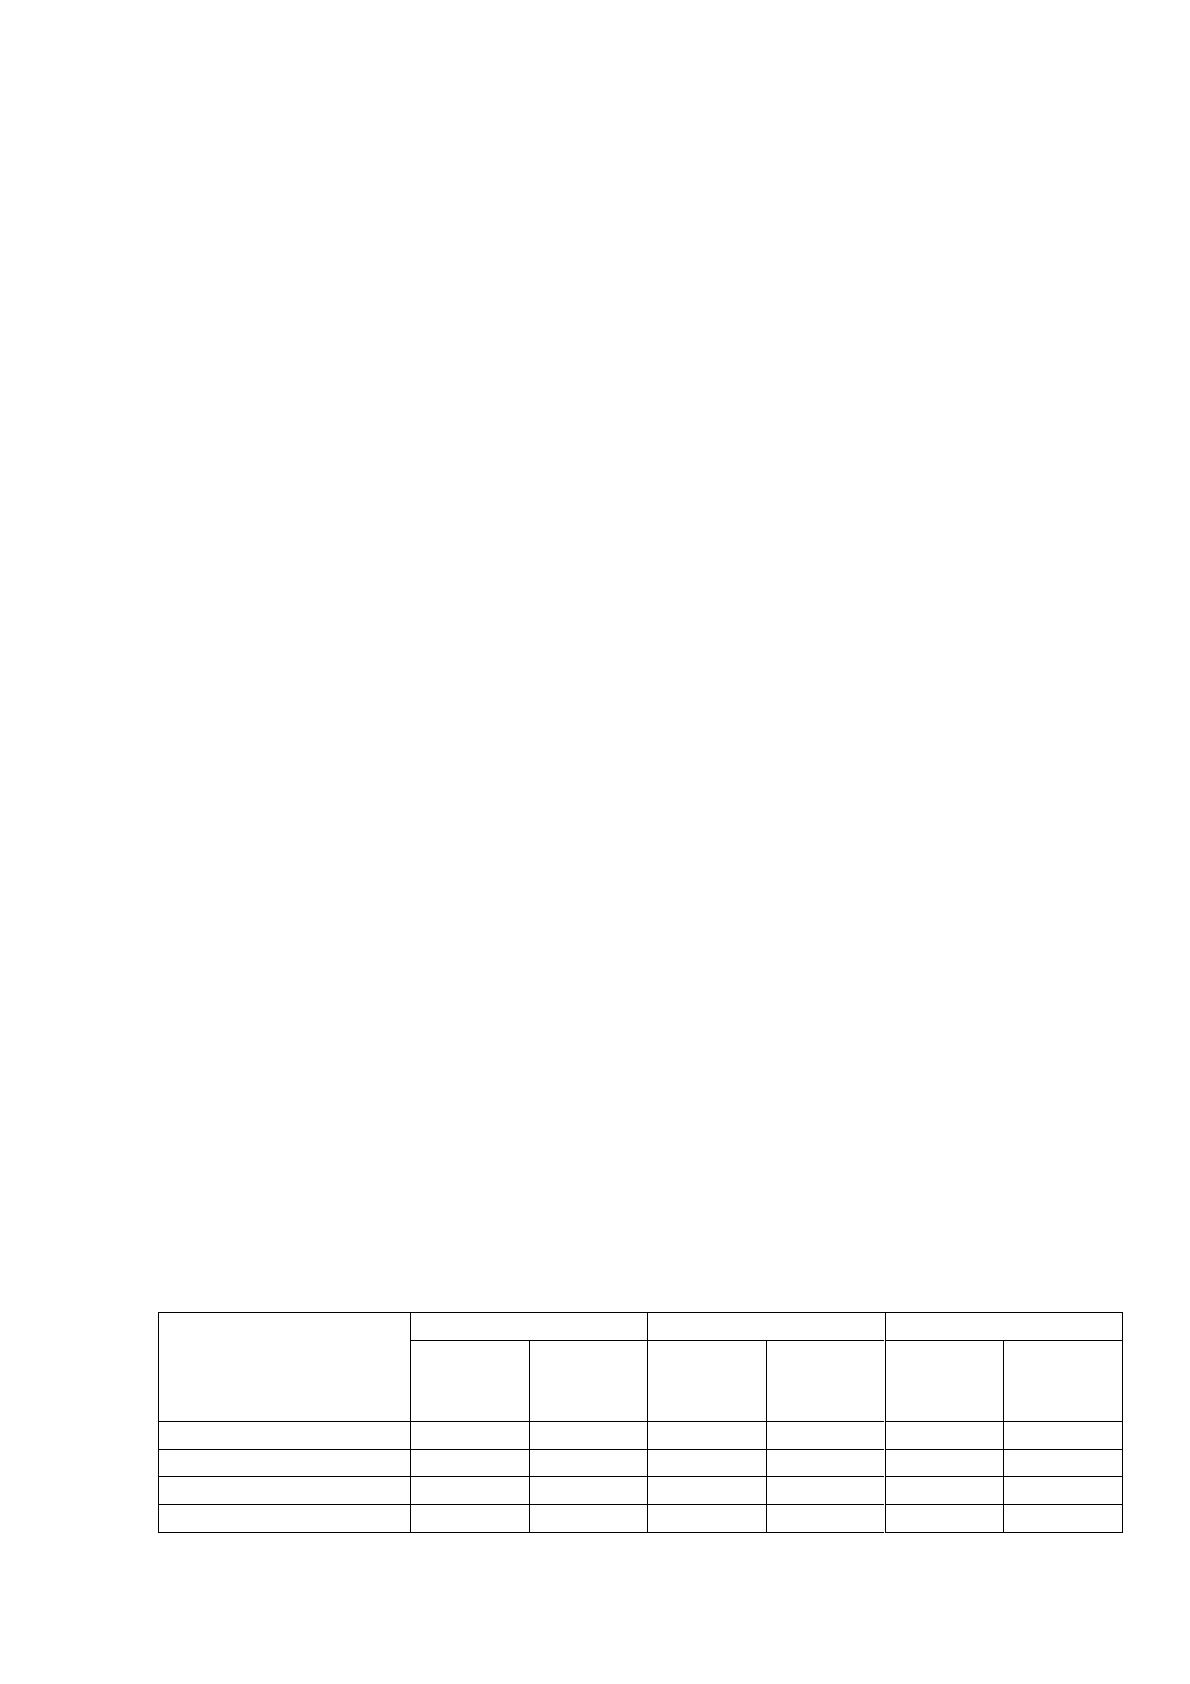
погашения. Его результаты представлены в таблице 24.
Таблица 24
Структура дебиторской задолженности ООО «Камышинский
текстиль» по срокам погашения
Срок погашения
2016 г.
2017 г.
2018 г.
Сумма,
тыс.
руб.
Уд.
вес, %
Сумма,
тыс.
руб.
Уд.
вес, %
Сумма,
тыс.
руб.
Уд.
вес, %
До 30 дней
106795
18,26
56977
12,24
63678
8,32
От 31 до 60 дней
266811
45,62
112930
24,26
214988
28,05
От 61 до 90 дней
211250
36,12
152963
32,86
235452
30,72
От 91 до 120 дней
0
0
84581
18,17
136734
17,84
66
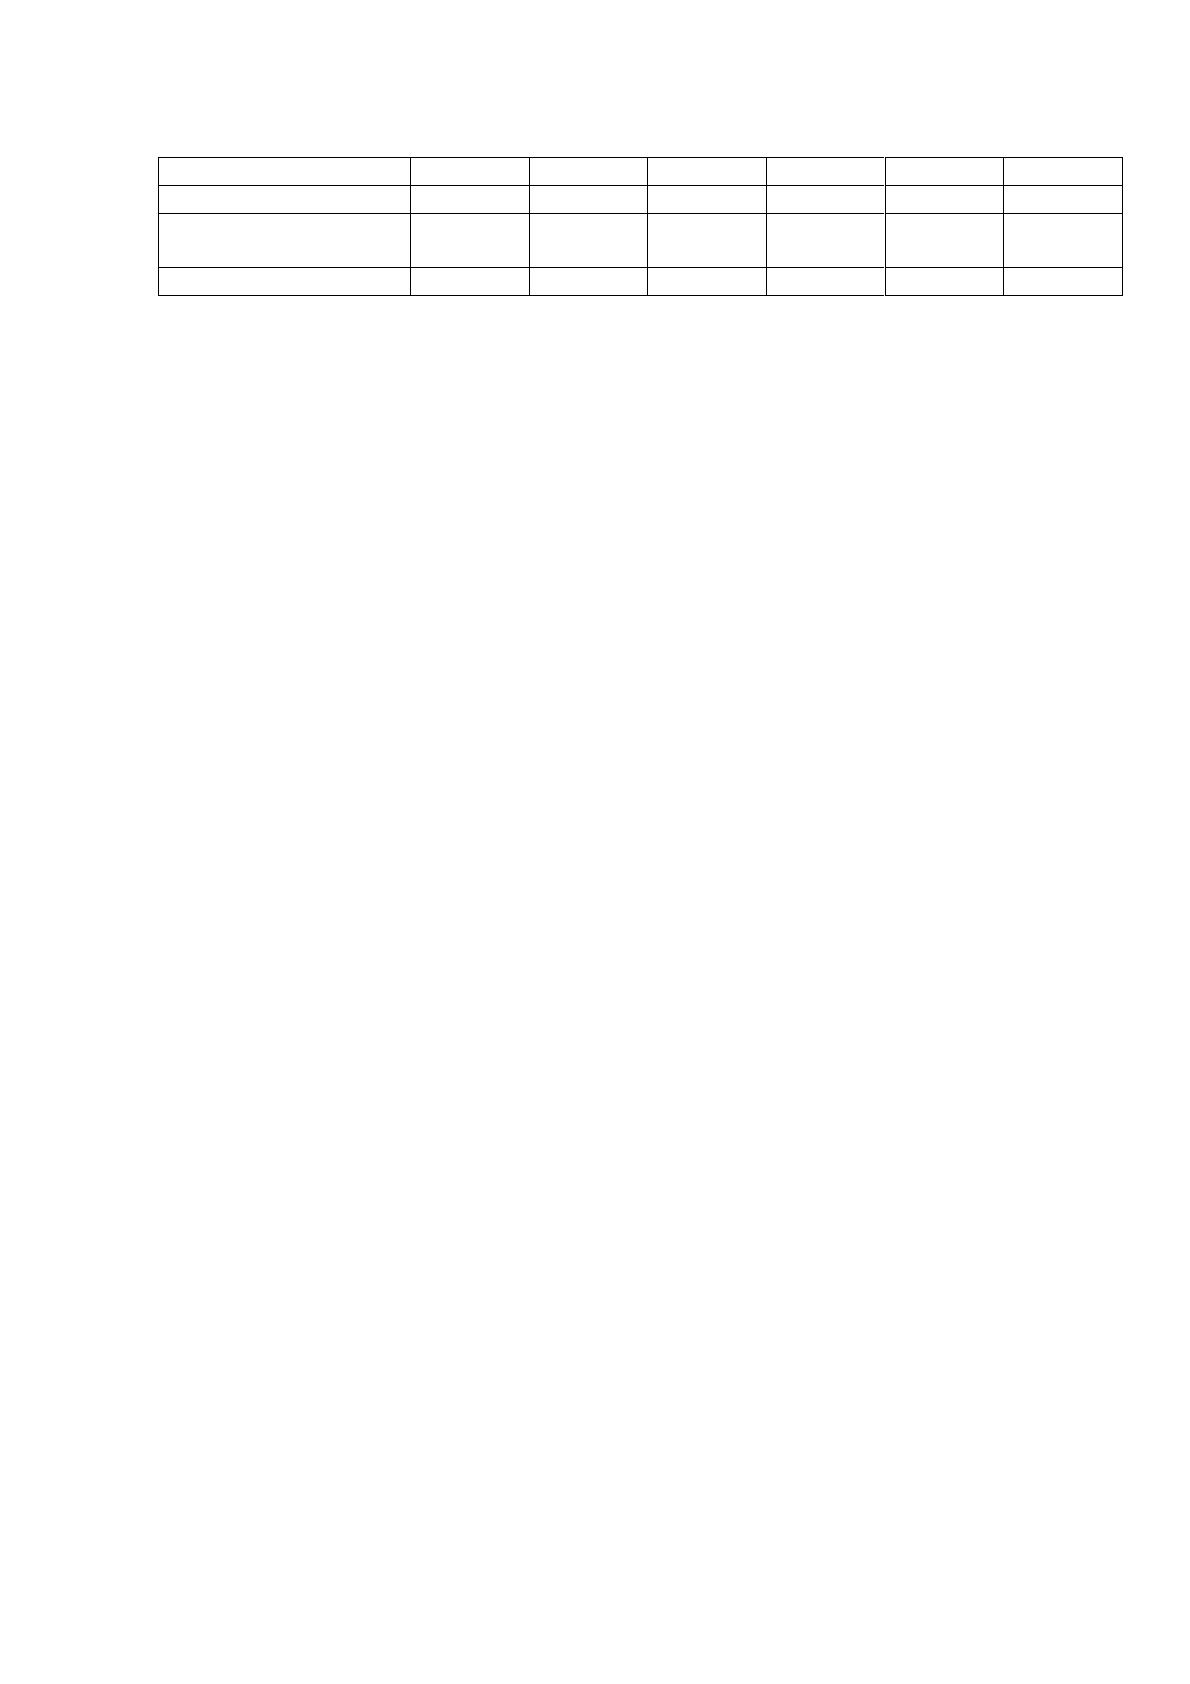
Продолжение Таблицы 24
От 121 до 360 дней
0
0
39661
8,52
67294
8,78
Более 360 дней
0
0
0
0
0
0
С истекшим сроком
погашения
0
0
18387
3,95
50299
6,26
Итого
584856
100
465499
100
766445
100
Данные таблицы 24 свидетельствуют о том, в 2016 – 2018 гг. на
предприятии отсутствовала долгосрочная дебиторская задолженность. В
структуре краткосрочной дебиторской задолженности в анализируемом
периоде произошли серьезные изменения. Наибольший удельный вес в общей
сумме дебиторской задолженности в 2018 г. занимала дебиторская
задолженность со сроком погашения от 61 до 90 дней. Отрицательной оценки
заслуживает тот факт, что в течение 2017 и 2018 гг. на предприятии
формировалась просроченная дебиторская задолженность, при этом ее
удельный вес увеличился с 3,95% до 6,26%.
Наличие у предприятия просроченной дебиторской задолженности
является сдерживающим фактором формирования денежных средств в объеме,
достаточном для финансирования деятельности предприятия и осуществления
операционных платежей.
Главным недостатком организации управления дебиторской
задолженности в ООО «Камышинский текстиль» является отсутствие
регламента работы с просроченной задолженностью в отдельных структурных
подразделениях компании, что приводит, прежде всего, к увеличению периода
времени работы с должниками, особенно на этапе предварительных
переговоров. В среднем данный этап на предприятии длится 10 дней, но
поскольку конкретные сроки тех или иных действий не зафиксированы, то
имеются случаи, когда переговоры с должниками по телефону велись в течение
месяца, то есть отклонение от среднего срока составило 20 дней. При этом по
сложившейся практике сотрудники бухгалтерии предприятия, осуществляющие
учет дебиторской задолженности, не обязаны напоминать контрагентам о
наступающем сроке платежа, то есть не применяется достаточно эффективный
инструмент предупреждения образования просроченной задолженности.
67
С целью совершенствования управления дебиторской задолженностью
рекомендуется внедрить регламент работы с просроченной дебиторской
задолженностью общий для всех структурных подразделений компании.
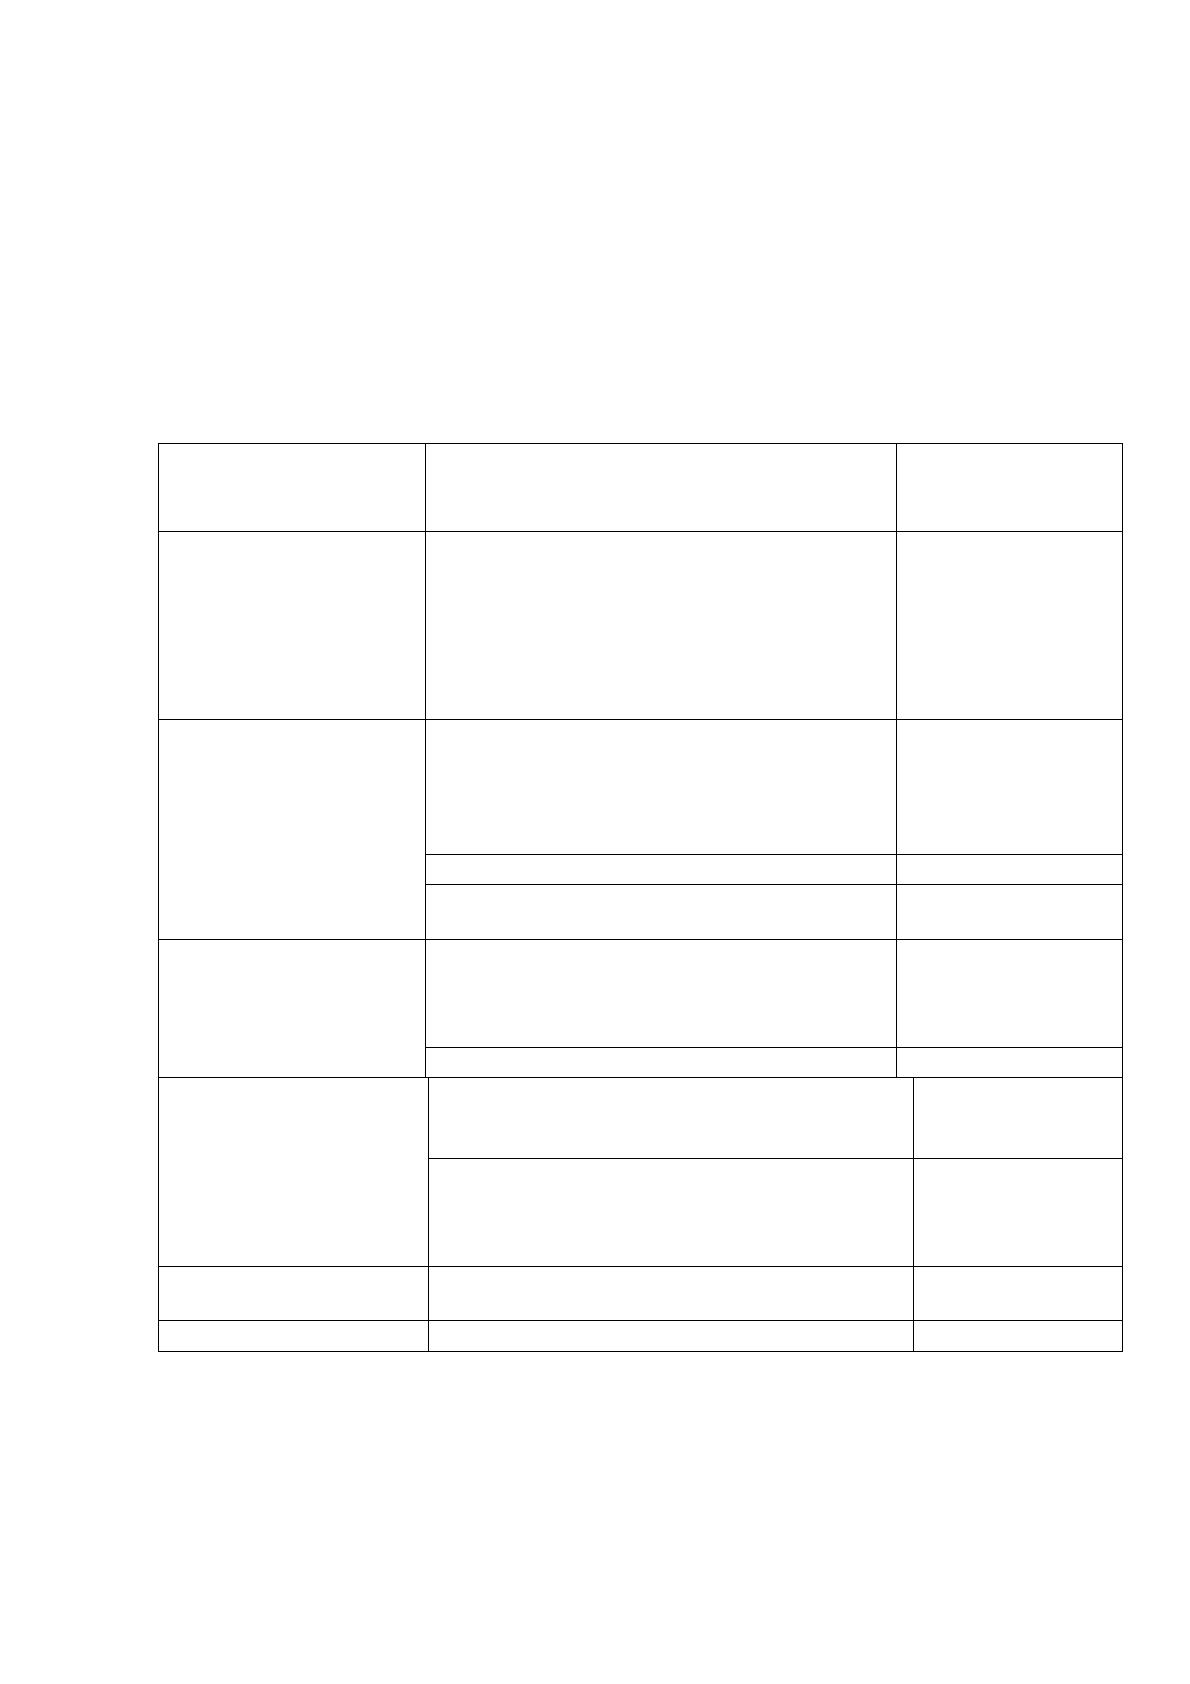
Рекомендуемый для внедрения график управления просроченной дебиторской
задолженностью показан в таблице 25.
Таблица 25
Рекомендуемый для внедрения регламент управления
просроченной дебиторской задолженностью
Длительность
просроченной
задолженности
Процедура
Ответственное
лицо
До срока погашения
осталось 2-3 дня
Информирование клиента о
предстоящем платеже посредством
телефонного звонка и рассылки
почтового уведомления, получение от
должника информации о том, что
оплата будет произведена
бухгалтер
До 7 дней
При неоплате в срок – звонок с
выяснением причин, рассылка
электронного и почтового
уведомления, получение от должника
письменного обязательства
бухгалтер
Прекращение поставок до оплаты
бухгалтер
Направление предупредительного
письма о начислении штрафа
бухгалтер
От 7 до 15 дней
Начисление штрафа и
информирование об этом должника
посредством телефонного звонка,
рассылка электронного уведомления
бухгалтер
Ежедневные звонки с напоминанием
бухгалтер
От 15 до 30 дней
Переговоры с ответственными лицами,
рассмотрение вариантов погашения
долга
Финансовый
директор
Предупреждение о подаче иска в
арбитражный суд посредством
телефонного звонка, рассылки
электронного уведомления
Юрист
От 30 до 60 дней
Официальная претензия (заказным
письмом)
Юрист
Более 60 дней
Подача иска в арбитражный суд
Юрист
Своевременное погашение дебиторской задолженности обеспечит
предприятию поступление денежных средств, необходимых для выполнения
наиболее срочных обязательств предприятия.
68
Для обеспечения взыскания просроченной дебиторской задолженности
ООО «Камышинский текстиль» рекомендуется ее продажа на условиях цессии.
В качестве цессионария может выступать ООО «Стандарт Консалтинг», г.
Волгоград, которое специализируется на предоставлении такого рода услуг.
Продажа дебиторской задолженности осуществляется со скидкой от учетной
цены. ООО «Стандарт Консалтинг» практикует покупку дебиторской
задолженности по цене, равной 90% от учетной. Таким образом, в результате
осуществления договора цессии сумма денежных поступлений на предприятии
составит:
50299*0,9 = 45269 тыс. руб.
Сумма 5030 тыс. руб. (45269-50299) составит убыток от продажи
дебиторской задолженности и должна быть учтена в составе прочих расходов.
Сумма, полученная по договору цессии, поступит на расчетный счет
предприятия. Данные средства будут учитываться в составе абсолютно
ликвидных активов и могут использоваться для погашения наиболее срочных
обязательств предприятия.
Также в отношении контрагентов, допустивших нарушение срока
платежа, целесообразно в следующем отчетном периоде, введение продажи
услуг в аванс. В этом случае остаток дебиторской задолженности сократится, а
остаток денежных средств соответственно увеличится на сумму просроченной
дебиторской задолженности, сформировавшейся на конец отчетного периода,
т.к. аванс получит на расчетный счет предприятия до начала процесса оказания
услуг.
Для сокращения периода инкассирования дебиторской задолженности
ООО «Камышинский текстиль» рекомендуется осуществление факторинговой
операции со сроком погашения более 90 дней. Непогашенный остаток данной
задолженности на 31.12.2018 г. составил 204028 тыс. руб. Факторинг – это одна
из современных форм реинвестирования дебиторской задолженности, при
которой банк или специализированная компания приобретает денежные
требования на должника и сама взыскивает долг в пользу кредитора (продавца)
69
за определенное вознаграждение. При этом продавцу сразу оплачивается от
50% до 90% долга. Размер этой суммы зависит от величины сделки,
продолжительности отсрочки оплаты, рисков, связанных с работой клиента, и
количества отгружаемого товара. Позже покупатель переводит на счет
факторинговой компании деньги в размере стоимости товаров, поставленных
компанией на условиях отсрочки платежа. После этого факторинговая
компания переводит остаток суммы поставщику.
В качестве потенциального контрагента по факторинговой операции
рассматривалось АО «Национальная факторинговая компания», филиал г.
Волгоград (АО «НФК»), которое специализируется на оказании услуг
факторинга и финансовой логистики. Предложения АО «НФК» следующее:
1. Возможность получения услуг безрегессного факторинга, который
полностью позволяет исключить риск неполучения выручки по торговым
операциям с отсрочкой платежа. Кроме того, при безгрессном факторинге
списание дебиторской задолженности с баланса поставщика происходит в
момент выплаты финансирования факторинговой компании, что позволит ООО
«Камышинский текстиль» улучшить финансовые показатели. При этом риск
неоплаты поставок покупателем перейдет непосредственно к факторинговой
компании.
2. Период ожидания после наступления даты платежа по договору —
120 дней, т.е. при средней отсрочке платежа по договорам 30 дней ООО
«Камышинский текстиль» сможет пользоваться средствами факторинговой
компании до 180 дней.
Определение комиссионного вознаграждения АО «НФК»
осуществляется индивидуально для каждого клиента. Однако средний размер
комиссионного вознаграждения по безрегрессному факторингу составляет 20%
от суммы переданной в финансирование дебиторской задолженности. Таким
образом, если ООО «Камышинский текстиль» передаст в финансирование
дебиторскую задолженность со сроком погашения более 90 дней, то ее расходы
по факторинговой операции составят 40805 тыс. руб. (204028*0,2). При этом
Источник: https://baza.diplomsite.ru/previewfile/4031