Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере ПАО "Оренбургнефть")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
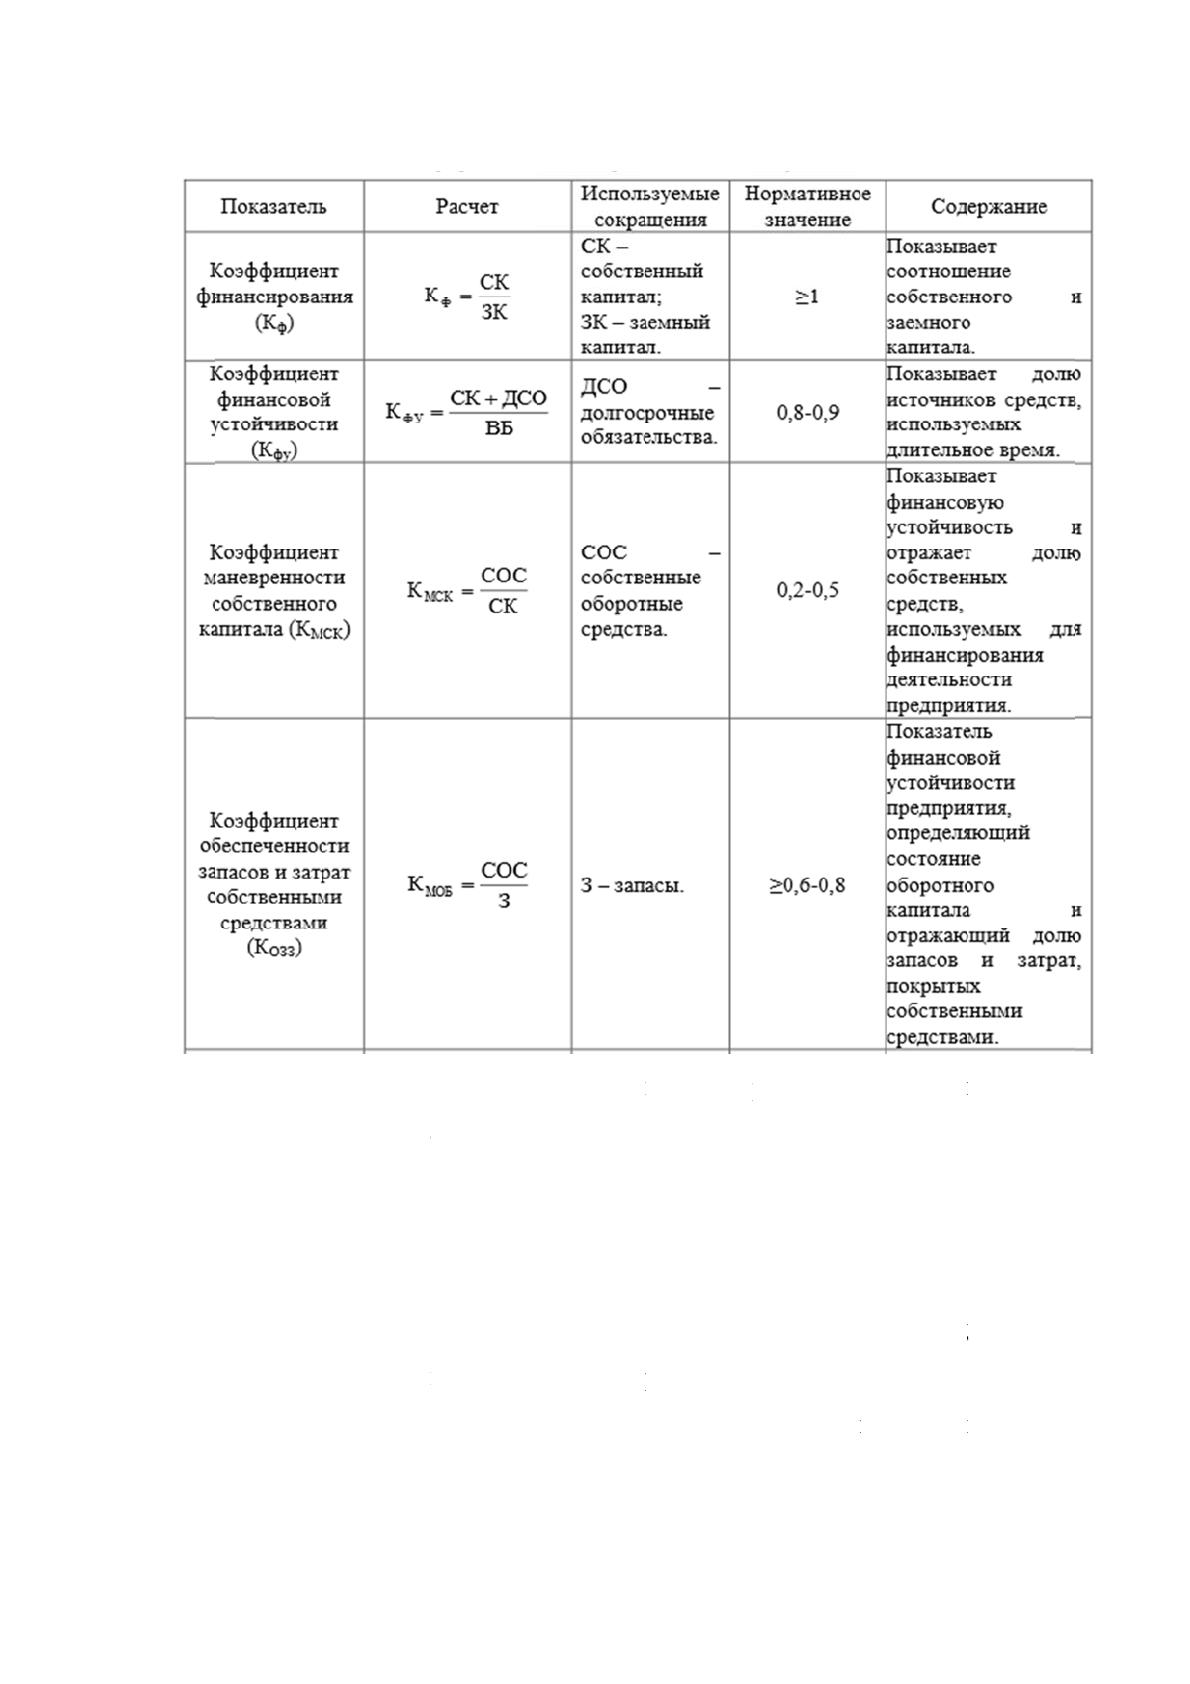
год
о
иде
а
каж
воз
н
я
вл
я
раз
н
Излож
е
о
вой бух
г
По ит
о
а
ле дол
ж
ж
дого пок
а
Однак
о
н
икают т
р
я
ется нед
с тем,
н
онаправ
л
Коэ
ф
е
нные в
г
алтерск
о
о
гам выч
и
ж
ны укла
д
а
зателя в
о
когда д
е
р
удност
и
остатком
что, к
а
л
енно.
Н
ф
фици
е
таблице
о
й отчетн
о
и
сления
а
д
ываться
отдельн
о
е
ло дохо
д
и
в опред
е
использ
о
а
к прави
л
Н
апример
,
2
8
е
нты фи
н
коэфф
и
о
сти пре
д
а
нализир
у
в норм
а
о
сти.
д
ит до ф
о
е
лении у
р
о
вания п
р
л
о, в д
и
, может
8
н
ансов
о
и
циенты
р
д
приятия.
у
ют пол
у
а
тивный
д
о
рмулиро
в
р
овня ф
и
р
иведенн
ы
и
намике
возник
н
Продол
о
й устой
ч
р
ассчит
ы
у
ченные
з
д
иапазон
,
в
ки общ
е
и
нансово
й
ы
х выше
к
все пок
а
у
ть сит
у
л
жение
т
чивост
и
ы
ваются
п
з
начения
,
, опреде
л
е
го выво
д
й
устойч
и
коэффиц
и
а
затели
и
у
ация, п
р
т
аблиц
ы
и
п
о данн
ы
,
которы
е
л
енный
д
д
а, зачаст
у
и
вости.
Э
и
ентов и
и
зменяю
т
р
и кото
р
ы
1
ы
м
е
в
д
ля
у
ю
Э
то
т
ся
р
ой
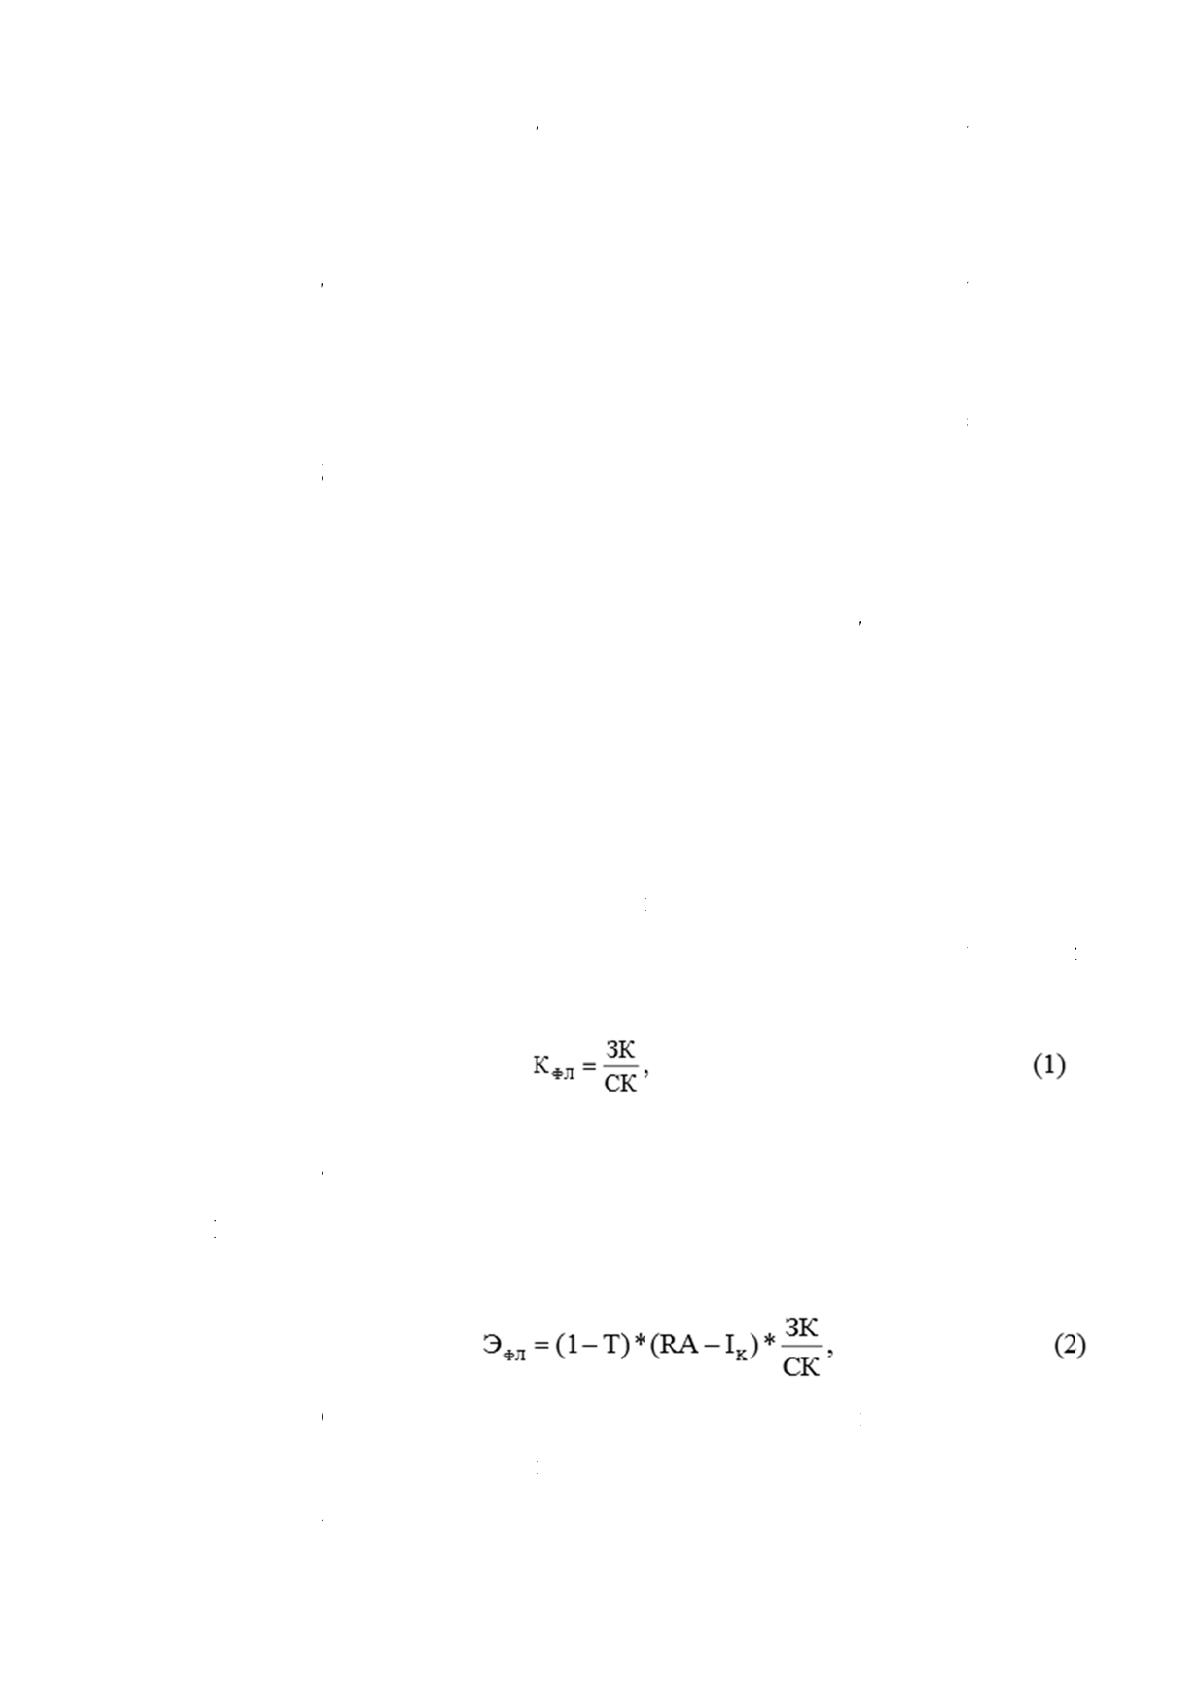
коэ
ф
вел
и
коэ
ф
выв
с
д
пок
а
я
вл
я
спо
с
хар
а
тек
у
стр
а
– э
т
533
]
соо
т
пре
д
при
р
исп
о
коэ
ф
ф
фициен
т
и
чины
ф
фициен
т
одов, с о
д
д
ругой –
а
зателей,
Еще
о
я
ется о
ц
с
обами.
Под
а
ктерист
и
у
щих рас
х
Управ
л
а
тегии ра
т
о страте
]
.
Коэфф
т
ношени
е
д
ставить
Эффек
т
р
ащение
о
льзован
и
где
Э
ф
фициен
т
Т – ст
а
т
автоно
м
собстве
н
т
а мобил
ь
д
ной сто
р
от кач
е
которые
о
дним в
а
ц
енка ф
и
финансо
и
ка фина
х
одов ка
к
л
ение зн
а
звития х
о
гическая
ициент
е
заемно
в виде ф
о
т
финан
чистой р
е
и
я креди
т
Э
ФЛ
– с
и
т
а рентаб
а
вка нало
г
м
ии буде
т
н
ного
о
ь
ности с
о
р
оны, за
в
е
ства ре
з
проявил
и
а
жным
м
и
нансово
г
вым л
е
н
совых
у
к
фактор
к
а
чением
о
зяйству
ю
характе
р
финансо
в
г
о (ЗК)
о
рмулы 1
с
ового
л
е
нтабель
н
т
а, вычис
л
и
ла воз
д
ельности
г
а на при
б
2
9
т возрас
т
о
боротно
г
о
бственн
о
в
исит от
о
з
ультато
в
и
неблаг
о
м
етодом
г
о левер
и
е
веридж
е
у
словно-
п
к
олебле
м
этого и
н
ю
щего с
у
р
истика
е
вого ле
в
и собст
:
л
еверидж
а
н
ости со
б
л
яется п
о
д
ействия
и
собстве
н
б
ыль, вы
р
9
т
ать при
г
о кап
и
о
го капит
а
о
пыта и
п
в
углубл
е
о
приятну
ю
расчета
и
джа, к
о
м (ры
ч
п
остоянн
ы
м
ости ее
ф
н
дикатор
а
бъекта, т
е
го экон
о
в
ериджа
в
енного
а
(Э
ФЛ
),
б
ственны
х
о
формул
е
финан
с
н
ного ка
п
р
аженна
я
одновре
м
и
тала
и
а
ла. Поэ
т
п
рофесси
о
е
нного
а
ю
тенден
ц
финан
с
о
торая п
р
ч
агом)
ы
х расхо
д
ф
инансов
о
а
есть э
л
о
есть ф
и
о
мическо
г
(КФЛ)
(СК) ка
п
которы
й
х
средств
е
2:
ового л
итала),
%
в долях;
м
енном
у
и
, соот
т
ому обо
с
о
нализм
а
а
нализа
с
ц
ию [17,
с
с
овой у
с
р
оводитс
понимае
т
дов в о
б
о
го резул
ь
л
емент
о
и
нансовы
г
о потен
ц
опреде
л
питала,
ч
й
опред
е
в
, получа
е
л
еверидж
а
%
;
у
меньшен
в
етствен
н
с
нованно
с
а
аналити
к
с
одержа
н
с
. 95].
с
тойчиво
с
я разны
м
т
ся не
к
б
щей сум
ь
тата.
пределе
н
й левери
д
ц
иала [6,
л
яется
к
ч
то мо
ж
е
ляется
к
е
мое за с
ч
а
(прир
о
ии
н
о,
с
ть
к
а,
н
ия
с
ти
м
и
к
ая
ме
н
ия
д
ж
с.
к
ак
ж
но
к
ак
ч
ет
о
ст
30
RA – валовая (экономическая) рентабельность активов (отношение
валовой прибыли к средней стоимости активов), %;
I
К
– средняя расчетная процентная ставка за кредит;
ЗК – заемный капитал;
СК – собственный капитал [12, с. 63].
Самым распространенным и традиционным способом расчета
финансовой устойчивости являются коэффициенты, но они характеризуют в
основном соотношение собственных и заемных средств.
Не стоит забывать, что , как уже было сказано, внутренние факторы
оказывают огромное влияние на финансовую устойчивость предприятия.
К примеру, если остановиться на внеоборотных активах, то и
оснащенность производства, и состав основных средств, и объем
амортизационных отчислений затрагивают финансовую сторону
деятельности предприятия.
Основные средства могут быть в лизинге, что отрицательно
сказывается на уровне финансовой устойчивости, так как данное
оборудование необходимо оплачивать из собственных средств, что опять же
снижает их
величину и обеспеченность заемного капитала.
На финансовое состояние предприятия влияет и вопрос собственности
производственных площадей, ведь если они находятся в собственности, то
размер затрат на их содержание составляет в итоге меньшую величину, так
как не включает арендные платежи.
Таким образом, рассматривая различные способы анализа финансовой
устойчивости, нельзя не сказать, что
в данных расчетах не учитываются все
факторы, которые являются важными в деятельности хозяйствующего
субъекта. Все предприятия функционируют с целью получения прибыли, и в
данном процессе задействовано множество факторов и компонентов,
благодаря которым достигается поставленная цель. Однако чтобы достичь
желаемых результатов, необходимо грамотное управление финансовыми
средствами, а, следовательно, и финансовой устойчивостью, потому
что
31
сохранение финансовой устойчивости необходимого уровня обеспечивает
получение прибыли и повышает темпы производственного роста.
Для определения уровня финансовой устойчивости хозяйствующего
субъекта, проводят также оценку абсолютных показателей.
Абсолютные показатели финансовой устойчивости, характеризующие
уровень обеспеченности оборотных активов источниками их формирования,
представлены в таблице 2[2].
Таблица 2
Абсолютные показатели финансовой устойчивости
Показатель Расчет Используемые
сокращения
Содержание
Наличие
собственных
оборотных
средств (СОС)
СОС = СК–ВА+ДО
СК – реальный
собственный
капитал;
ВА – величина
внеоборотных
активов
(I раздел
баланса);
ДО–
долгосрочная
дебиторская
задолженность.
Это сумма, на
которую
оборотные
активы
организации
превышают
ее краткосрочные
обязательства.
Наличие
собственных и
долгосрочных
заемных
источников
формирования
запасов и
затрат (СДИ)
СДИ = СОС+ДО+
ЦФП
ДО –
долгосрочные
кредиты и
займы;
ЦФП – целевое
финансирование
и поступления.
Данный
показатель
характеризует
величину
средств,
способных
участвовать в
производственной
деятельности
хозяйствующего
субъекта, в том
числе и целевое
финансирование,
поступаемое по
программам
государства.
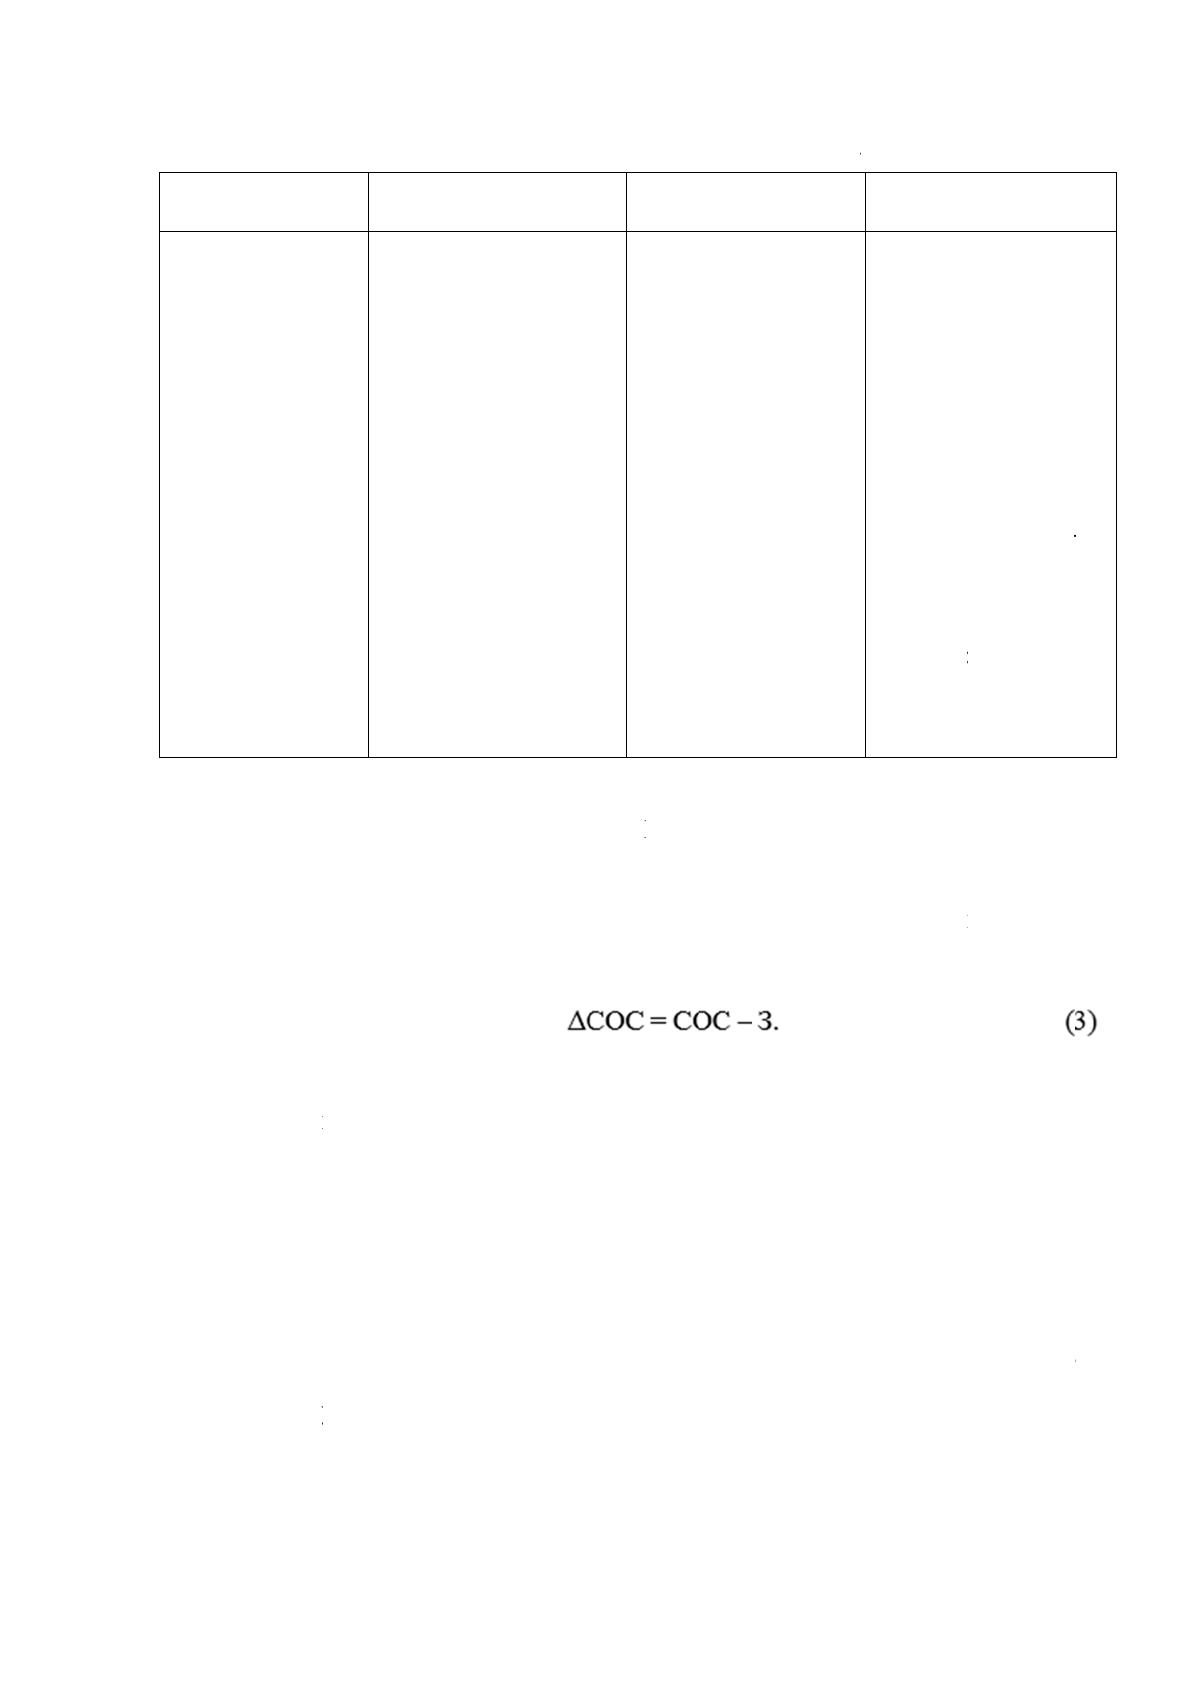
П
о
Об
щ
вел
осн
о
ист
о
фо
р
зап
а
зат
р
ист
о
(∆С
ист
о
ист
о
фи
н
А
о
казате
л
щ
ая
ичина
о
вных
о
чников
р
мирова
н
а
сов и
р
ат (ОИЗ
В резу
л
о
чникам
и
1) изл
и
ОС) по
ф
2) из
л
о
чник фи
н
3) из
л
о
чников
п
Исход
я
н
ансовой
у
А
бсолю
т
л
ь
н
ия
)
ОИЗ
л
ьтате м
о
и
их фина
и
шек (+
)
ф
ормуле 3
л
ишек (
+
н
ансиро
в
л
ишек (
+
п
окрыти
я
я
из вы
ш
у
стойчи
в
т
ные по
к
Расче
т
= СДИ
+
о
жно опр
е
нсирова
н
)
или не
д
:
+
) или
н
в
ания зап
а
+
) или
запасов
(
ш
е переч
и
ости пре
д
3
2
к
азател
и
т
И
+
КЗ
С
с
д
з
и
ф
з
К
к
з
с
е
делить т
р
н
ия:
д
остаток
н
едостато
а
сов (∆С
Д
∆СДИ
=
недостат
(
∆ОИЗ)
п
∆ОИЗ
=
и
сленных
д
приятия
2
и
фина
н
И
споль
з
сокра
щ
С
ДИ –
с
обствен
н
д
олгосро
ч
з
аемные
и
сточник
ф
инанси
р
з
апасов;
К
З –
к
раткоср
о
з
аемные
с
редства
.
р
и показ
а
(-) собс
к (-) со
Д
И) по ф
о
=
СДИ –
З
ок (-)
о
п
о форму
л
=
ОИЗ –
З
показат
е
[8].
Продол
н
совой у
з
уемые
щ
ения
н
ые и
ч
ные
и
р
ования
о
чные
а
теля обе
с
т
венных
бственн
ы
о
рмуле 4:
З
.
о
бщей в
л
е 5:
.
е
лей, мо
ж
л
жение
т
у
стойчи
в
Сод
е
Это су
м
собств
е
долгос
р
источн
и
форми
р
запасо
в
затрат
и
кратко
с
займов
.
Обеспе
запасо
в
источн
и
форми
р
являет
с
финан
с
устойч
и
хозяйс
т
субъек
т
с
печенн
о
оборотн
ы
ы
х и до
л
:
в
еличины
ж
но опр
е
т
аблиц
ы
в
ости
е
ржани
е
м
ма
е
нных и
р
очных
и
ков
р
ования
в
и
и
с
рочных
.
ч
енност
ь
в
и затра
т
и
ками
р
ования
с
я основ
о
с
овой
и
вости
т
вующег
о
т
а.
сти запа
с
ы
х сред
с
л
госрочн
ы
(4
)
основн
ы
(5)
е
делить
т
ы
2
е
ь
т
о
й
о
с
ов
с
тв
ы
х
)
ы
х
т
ип
Источник: https://baza.diplomsite.ru/previewfile/3951