Курсовая работа (т): Анализ практики формирования доходов и заработной платы работников
на 2015 г. - 711 000 руб.;
на 2014 г. - 624 000 руб.
Размер пособия рассчитывается и выплачивается в следующем размере:
застрахованному лицу, имеющему страховой стаж 8 и более лет, - 100 % среднего заработка;
застрахованному лицу, имеющему страховой стаж от 5 до 8 лет, - 80 % среднего заработка;
застрахованному лицу, имеющему страховой стаж до 5 лет, - 60 % среднего заработка [8].
Работодатель (организация) должен оплатить за счет средств организации три дня больничного, а ФСС РФ примет к зачету (или возместит) сумму, начисленную начиная с четвертого дня временной нетрудоспособности, наступившей вследствие заболевания или травмы [9,с.156].
Минимальная продолжительность ежегодного оплачиваемого отпуска составляет 28 календарных дней. Согласно ст. 121 ТК РФ в стаж работы, дающий право на ежегодный основной оплачиваемый отпуск, включаются [1]:
время фактической работы;
время, когда работник фактически не работал, но за ним в соответствии с трудовым законодательством сохранялось место работы (должность), в том числе время ежегодного оплачиваемого отпуска, нерабочие праздничные дни, выходные и другие предоставляемые работнику дни отдыха;
время предоставляемых по просьбе работника отпусков без сохранения заработной платы, не превышающее 14 календарных дней в течение рабочего года и так далее.
В то же время в стаж работы при расчете количества дней отпуска не следует включать:
время отсутствия работника на работе без уважительных причин;
время отпусков по уходу за ребенком до достижения им возраста 1,5 или 3 лет.
Кроме того, не включаются в стаж работы дни
отпуска без сохранения заработной платы, которые работник использовал в течение
рабочего года, начиная с 15-го дня [1].
.3 Влияние структуры доходов работников на
организацию заработной платы и планирование издержек предприятия на персонал
Форма оплаты труда представляет собой способ соотношения труда работника и размера его заработной платы, выбор которой зависит от организации производственного процесса. Установление либо изменение формы и системы оплаты труда работодателем возможно при условии учета мнения представительного органа работников [10,с.30].
Система оплаты труда - это способ определения размера денежного вознаграждения, которое подлежит к выплате работникам, исходя из произведенных затрат труда или результатов труда [10,с.36].
В настоящее время формы и системы оплаты труда определяются как организационно-экономические способы отнесения затрат и результатов труда работников с установленным размером причитающегося работнику денежного вознаграждения.
Существует две основные системы заработной платы работников, соответствующие двум основным применяемым на практике формам учета затрат труда (рис. 1.1.)[9,с.41].
Каждая организация вправе выбрать систему оплаты
труда самостоятельно, учитывая при этом особенности технологического процесса,
формы организации труда, требования, предъявляемые к качеству продукции (работ,
услуг), а также состояние учета и нормирования труда.
Рис. 1.1. Основные системы оплаты труда
Сдельная система оплаты труда предполагает начисление заработка рабочему в зависимости от количества фактически изготовленной продукции, а также временных затрат на ее изготовление.
Соответственно, при решении вопроса о введении сдельной системы оплаты труда, руководству организации необходимо оценить возможность определения количественных показателей выработки, их учет, а также обеспечение соответствующего нормирования труда и увеличения выработки продукции без существенного изменения технологического процесса [19,с.51].
В зависимости от способа организации труда, сдельная оплата бывает, как индивидуальной, так и коллективной [19,с.56].
Индивидуальная оплата представляет собой порядок определения заработной платы, исходя из количества произведенной работником продукции (выполненных работ, оказанных услуг) и установленной сдельной расценки за единицу изделия (расценки устанавливаются по различным видам работ или операций).
Коллективная оплата труда представляет собой порядок определения заработной платы работника, в зависимости от результатов коллектива с учетом личного вклада работника в результаты труда коллектива посредством коэффициента трудового участия.
Сдельная оплата труда включает в себя следующие разновидности: прямая сдельная, сдельно-премиальная, сдельно-прогрессивная, аккордная [17,с.88].
Основным аспектом сдельной оплаты труда являются сдельные расценки, представляющие собой определенный размер оплаты за производство единицы продукции или выполнении определенной производственной операции по установленным нормам.
Расчет сдельной расценки осуществляется, исходя из часовой (дневной) тарифной ставки соответствующего разряда работника и часовой (дневной) нормы выработки, а итоговая сумма заработной платы определяется путем умножения сдельной расценки на количество произведенной продукции (выполненных работ) [10,с.121]. Необходимо отметить, что сдельные расценки не зависят от того, когда выполнялась работа (в дневное, ночное время или сверхурочно). При определении сдельной расценки учитывают, прежде всего, тарифные ставки (оклады) выполняемой работы, а не присвоенный работнику тарифный разряд [10,с.94].
В зависимости от способа определения денежного
вознаграждения работника при сдельной системе оплаты труда различают
определенные формы оплаты труда (табл. 1.1).
Таблица 1.1
Характеристика систем оплаты труда
|
Система оплаты труда |
Характеристика |
|
1 |
2 |
|
Прямая сдельная |
Размер заработной платы работника формируется, исходя из количества произведенной продукции (выполненных работ, оказанных услуг) и сдельных расценок, установленных в зависимости от квалификации работника. |
|
Сдельно-прогрессивная |
Размер заработной платы формируется аналогично прямой сдельной системы оплаты труда, но с учетом повышающего коэффициента за выработку сверх нормы. |
|
Сдельно-премиальная |
При определении размера заработной платы, причитающейся работнику, принимают во внимание такие аспекты, как: перевыполнение плана, достижение установленных качественных показателей, отсутствие брака, экономию материальных ресурсов и др. |
|
Косвенно-сдельная |
Применяется при определении размера заработной платы работников вспомогательного производства в зависимости от заработной платы основных рабочих в процентном соотношении. |
|
Аккордная |
Общий размер заработной платы определяется за выполнение определенных стадий рабочего процесса, либо полного комплекса работ. |
|
Простая повременная |
При определении размера заработной платы работника, принимаются во внимание такие аспекты, как часовая (дневная) тарифная ставка, а также количество отработанных работником часов или дней. Размер заработной платы прочих категорий работников определяется из количества отработанных дней месяца и установленной ставки. В том случае, если отработан полный месяц, работнику выплачивается установленный оклад. |
|
Повременно-премиальная |
Размер заработной платы определяется, исходя из установленных тарифов, а также премиальных выплат, определяемых в процентном соотношении от тарифной ставки. Тарифная сетка разрабатывается руководством организации и подлежит корректировке с учетом инфляции. |
Далее проведем анализ практики формирования доходов и заработной
платы
работников на примере предприятия АО «Русал».
2.АНАЛИЗ ПРАКТИКИ ФОРМИРОВАНИЯ ДОХОДОВ И
ЗАРАБОТНОЙ ПЛАТЫ РАБОТНИКОВ
.1 Характеристика предприятия, анализ и оценка
основных экономических показателей его деятельности
В начале 90-х годов российская алюминиевая промышленность находилась в крайне тяжелом положении. Гиперинфляция и отмена бюджетного финансирования парализовали работу заводов, а распад СССР лишил их связи с половиной поставщиков сырья, расположенных в бывших союзных республиках. Внутренний рынок, испытавший на себе «шоковую терапию» экономических реформ, сократил потребление алюминия почти в 9 раз. Единственным выходом из кризиса для алюминиевой промышленности стала переориентация на экспорт.
В канун 2000 года была образована компания РУСАЛ, объединившая активы принадлежавшего Олегу Дерипаска «Сибирского алюминия» и принадлежавшей Роману Абрамовичу MillhouseCapital.
История развития исследуемого предприятия берет свое начало с 1992 года.
К 2002 году в состав компании уже входят фольгопрокатный завод АРМЕНАЛ в Армении и Белокалитвинское металлургическое объединение (БКМПО).
В 2002 году под управление РУСАЛа переходят два гвинейских предприятия -боксито-глиноземный завод Friguia и горнодобывающий комбинат КБК.
Производственная база компании расширяется за счет приобретения контрольного пакета акций Новокузнецкого алюминиевого завода (НкАЗ).
В 2002 году закладывается основа для развития научно-технической базы компании - создается Инженерно-технологический центр, взявший под контроль научно-исследовательскую и проектно-изыскательную деятельность РУСАЛа.
Местоположение предприятия: 660111, Российская Федерация, Красноярский край, г. Красноярск, ул. Пограничников 40.
Дата государственной регистрации:16ноября 1992 г.
Полное наименование: Акционерное общество «РУСАЛ-Красноярск».
Организационно-правовая форма - открытое акционерное общество.
Организационная структура управления предприятием - дивизиональная.
Основной структурной единицей РУСАЛа является дивизион - подразделение, имеющее четкую специализацию и обладающее высокой степенью автономности, в задачи которого входит реализация конкретных направлений стратегии развития компании. В компании работают семь дивизионов:
алюминиевый дивизион;
дирекция по новым проектам;
глиноземный дивизион;
упаковочный дивизион;
энергетический дивизион;
инженерно-строительный дивизион;
дирекция по обеспечению бизнеса;
техническая дирекция.
Руководителем организации является ее президент Дерипаска Олег Владимирович.
Правовое положение Общества определяется Гражданским кодексом Российской Федерации, Федеральным законом «Об акционерных обществах», другими законами, а так же принятыми в соответствии с ними нормативными правовыми актами Российской Федерации, а также Уставом общества.
Общество создано без ограничения срока его действия.
Финансовые ресурсы рассматриваемого предприятия представлены собственными, заемными и привлеченными источниками финансирования.
АО «РУСАЛ-Красноярск» формирует фонд накопления, который составляет порядка 20%. Остальные средства направлены на фонд потребления. Свои финансовые ресурсы АО «РУСАЛ-Красноярск» распределяет по многим направлениям, основными из которых являются:
платежи органам финансово-банковской системы, обусловленные выполнением финансовых обязательств (налоговые платежи в бюджет, уплата процентов банкам за пользование кредитами, погашение ранее взятых ссуд, страховые платежи и т. д., - ориентировочно 42%);
инвестирование собственных средств в капитальные затраты (реинвестирование), связанное с техническим его обновлением, переходом на новые прогрессивные технологии, использование инноваций и т. д.
В табл. 2.1 сгруппированы экономические показатели деятельности АО «Русал» за 2013-2015 гг.
Основные технико-экономические показатели представляют собой обобщающие параметры предприятия, которые отражают общее состояние дел на предприятии в производственно-технической, хозяйственно-финансовой, инновационной, коммерческой, социальной сферах.
Каждый показатель в отдельности обобщенно характеризует одно из направлений (сторон) его внутренней или внешней деятельности.
Проведем анализ основных технико-экономических
показателей предприятия, результаты которого представим в таблице 2.1.
Таблица 2.1 - Основные технико-экономические показатели
|
Показатели |
2013 г. |
2014 г. |
2015 г. |
Абсолютное отклонение |
Темп роста, % |
|||||
|
|
|
|
|
2014-2013г |
2015-2014г |
2015-2013г |
2014 г. к 2013 г. |
2015 г. к 2014 г. |
2015 г. к 2013 г. |
|
|
Выручка от реализации, млн. руб. |
60492 |
68872 |
72194 |
8380 |
3322 |
11702 |
113,85 |
104,82 |
119,34 |
|
|
Себестоимость продаж, млн. руб. |
32039 |
36596 |
40699 |
4557 |
4103 |
8660 |
114,22 |
111,21 |
127,03 |
|
|
Среднесписочная численность, чел. |
13917 |
13558 |
13181 |
-359 |
-377 |
-736 |
97,42 |
97,22 |
94,71 |
|
|
Производительность труда, млн. руб./чел. |
4,35 |
5,08 |
5,48 |
0,73 |
0,39 |
1,13 |
116,87 |
107,82 |
125,98 |
|
|
Коэффициент текущей ликвидности |
0,25 |
0,54 |
0,34 |
0,29 |
-0,2 |
0,09 |
- |
- |
- |
|
|
Коэффициент обеспеченности собственными средствами |
-4,56 |
-2,41 |
-1,78 |
2,15 |
0,63 |
2,78 |
- |
- |
- |
|
|
Фондовооружённость труда, млн. руб. |
0,42 |
0,18 |
0,38 |
-0,24 |
0,2 |
-0,04 |
42,86 |
211,11 |
90,48 |
|
|
Фондоотдача, руб./руб. |
2,37 |
5,49 |
2,64 |
3,12 |
-2,85 |
0,27 |
231,65 |
48,09 |
111,39 |
|
|
Фондоемкость, руб./руб. |
0,45 |
0,47 |
0,49 |
0,02 |
0,02 |
0,04 |
104,44 |
104,26 |
108,89 |
|
|
Прибыль от продаж, млн. руб. |
-2899 |
1929 |
4203 |
4828 |
2274 |
7102 |
-66,54 |
217,88 |
-144,98 |
|
|
Прибыль (убыток) до налогообложения, млн. руб. |
-5011 |
-6204 |
-14360 |
-1193 |
-8156 |
-9349 |
123,81 |
231,46 |
286,57 |
|
|
Чистая прибыль (убыток), млн. руб. |
-4236 |
-4372 |
-11125 |
-136 |
-6753 |
-6889 |
103,21 |
254,46 |
262,63 |
|
|
Рентабельность основной деятельности, % |
-9,05 |
5,27 |
10,33 |
14,32 |
5,06 |
19,38 |
- |
- |
|
|
На основании данных, представленных в таблице 2.1, можно сделать вывод, что выручка организации АО «Русал» в период с 2013 по 2015 год имеет тенденцию к росту: в 2014 году по сравнению с 2013 годом, показатель увеличился на 13,85% или на 8380 млн. руб., а в 2015 году, по сравнению с 2014 годом, показатель увеличился на 4,82% или на 3322 млн. руб. По сравнению с 2013 годом, показатель увеличился на 19,34%.
Себестоимость реализации продукции в 2014 году, по сравнению с 2013 годом, также увеличилась на 4557млн. руб. или на 14,22%, составив при этом 36596млн. руб. В 2015 году, по сравнению с 2014 годом, наблюдается также рост данного показателя на 4103млн. руб. или на 11,21%. В 2015 году, по сравнению с 2013 годом, наблюдается рост показателя на 27,03%. Прирост себестоимости превышает прирост выручки, что является для предприятия негативным фактором.
В результате отрицательного сальдо прочих доходов и расходов, убыток до налогообложения в 2015 году, по сравнению с 2014 годом, увеличилсяв 2 раза, а чистый убыток предприятия увеличился на 154,46%. По сравнению с 2013 годом показатели возросли на 186,57% и 162,63% соответственно.
Показатель рентабельности продаж по прибыли от продаж в 2015 году, по сравнению с 2014 годом увеличился на 5,06, а в 2014 году, по сравнению с 2013 годом - на 14,32. В 2015 году, по сравнению с 2013 годом, показатель увеличился на 19,38%.
Среднегодовая стоимость основных средств АО «Русал» в отчетном году, по сравнению с предыдущим, выросла на 1083млн. руб., а уровень фондоотдачи снизился на 2,85 руб./руб., т.е. основные средства в отчетном году использовались недостаточно эффективно и затраты на их содержание растут при сокращении выручки, получаемой с каждого рубля затрат на их приобретение и содержание. В 2014 году, по сравнению с 2013 годом наблюдается противоположная ситуация - показатели увеличиваются.
Среднесписочная численность работников в 2014 году, по сравнению с 2013 годом, снизилась на 359 человек, что в процентном соотношении составило 2,58%. Данный факт объясняется оптимизацией расходов на персонал. В 2015 году, по сравнению с 2014 годом, численность персонала такжеснизилась на 377 человек, а по сравнению с 2013 годом - на 736 человек.
Показатель фондовооруженности в 2014 году имеет тенденцию к снижению - на 0,24%, а в 2015 году - тенденцию к росту - на 0,2%.
На организации рисунке учета 2.1 представим
динамику изменения расходов показателей прибыли финансовых АО «Русал».
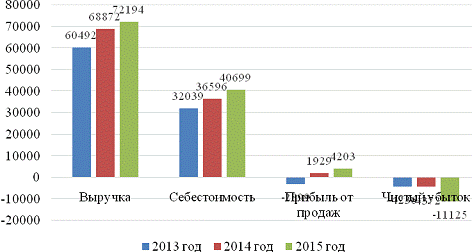
Рисунок 2.1 - Динамика организации
показателей прибыли, млн. руб.
Исходя из проанализированных данных, можно сделать вывод о положительной динамике выручки и прибыли от продаж, но предприятие на протяжении всего анализируемого периода получало убыток от осуществляемой деятельности, что объясняется отрицательным сальдо прочих доходов и расходов и значительной величиной коммерческих расходов.
Далее проведем анализ финансовых
ресурсов исследуемого предприятия.
.2 Анализ финансовых ресурсов
Финансовые ресурсы предприятия - это денежные доходы и поступления, находящиеся в распоряжении хозяйствующего субъекта и предназначенные для выполнения финансовых обязательств, осуществления затрат по простому и расширенному воспроизводству и экономическому стимулированию на предприятии.