Курсовая работа (т): Анализ практики формирования доходов и заработной платы работников
Проведем анализ динамики и структуры
финансовых ресурсов АО «Русал», результаты которого представим в таблице 2.2.
Таблица 2.2 - Анализ динамики и
структуры финансовых ресурсов, млн. руб.
Показатель
2013
год
2014
год
2015
год
Абсолютное
отклонение
Структура,
%
2014-2013
2015-2014
2015-2013г
2013
год
2014
год
2015
год
Выручка
от реализации, в том числе
60492
68872
72194
8380
3322
11702
90,64
99,34
115,80
Сальдо
внереализационных доходов и расходов
-2112 -18563
-6021
-10430
-16451
-3,16
-11,73
-29,78
Амортизационные
отчисления
8362
8591
8713
229
122
351
12,53
12,39
13,98
Итого
финансовых ресурсов
66742
69330
62344
2588
-6986
-4398
100
100
100
На основании данных, представленных в таблице
2.2, можно сделать вывод, что финансовые ресурсы исследуемого предприятия состоят
из:
выручки от обычных видов деятельности, которая
увеличивается на протяжении всего анализируемого периода: в 2014 году, по
сравнению с 2013 годом, данный показатель увеличился на 8380 млн. руб., а в
2015 году, по сравнению с 2014 годом, данный показатель увеличился на 3322 млн.
руб., а по сравнению с 2013 годом - на 11559 млн. руб.;
выручки от прочей реализации, которая в 2014
году, по сравнению с 2013 годом, снизилась на 43 млн. руб., а в 2015 году, по
сравнению с 2014 и 2013 годом, наоборот, увеличилась на 186 млн. руб. и 143
млн. руб.;
сальдо внереализационных доходов и расходов на
протяжении всего периода отрицательное, что свидетельствует о том, что
предприятие получает убыток от внереализационной деятельности, что отрицательно
сказывается на прибыли предприятия;
амортизационные отчисления на протяжении всего
анализируемого периода увеличивается, в 2014 году, по сравнению с 2013 годом,
показатель увеличился на 229 млн. руб., а в 2015 году, по сравнению с 2014
годом, показатель увеличился на 122 млн. руб., а по сравнению с 2013 годом
увеличение составило 351 млн. руб.
Далее проведем анализ динамики и структуры
внеоборотных активов.
Внеоборотные активы отражаются в 1 разделе
бухгалтерского баланса и включают средства со сроком обращения более года, а
именно нематериальные активы, основные средства, незавершенное строительство,
доходные вложения в материальные ценности, долгосрочные финансовые вложения,
отложенные налоговые активы и прочие внеоборотные активы. Проведем анализ
динамики и структуры внеоборотных активов, результаты которого представим в
таблице 2.3.
Таблица 2.3 - Анализ динамики и структуры
внеоборотных активов, млн. руб.
Показатель
2013
год
2014
год
2015
год
Абсолютное
отклонение
Структура,
%
2014-2013
2015-2014
2015-2013
2013
год
2014
год
2015
год
Нематериальные
поисковые активы
0
0
53
0
53
53
0,00
0,00
0,11
Основные
средства
37761
37672
38755
-89
1083
994
94,54
89,21
82,97
Финансовые
вложения
0
0
1
0
1
1
0,00
0,00
0,00
Отложенные
налоговые активы
159
2005
5337
1846
3332
5178
0,40
4,75
11,43
Прочие
внеоборотные активы
2021
2553
2561
532
8
540
5,06
6,05
5,48
Итого
внеоборотные активы
39941
42230
46707
2289
4477
6766
100
100
100
На основании данных, представленных в таблице
2.3, можно сделать вывод, что основные средства в 2014 году, по сравнению с
2013 годом, снизились на 89 млн. руб., а в 2015 году, по сравнению с 2014
годом, наоборот, наблюдается увеличение данного показателя на 1083 млн. руб., а
по сравнению с 2013 годом увеличение составило 994 млн. руб.
Отложенные налоговые активы предприятия также
увеличились в 2014 году, по сравнению с 2013 годом, на 1846 млн. руб., а в 2015
году, по сравнению с 2014 годом и 2013 годом - на 3332 млн. руб. и 5178 млн.
руб. соответственно.
Прочие внеоборотные активы увеличились на 532 млн.
руб. и 8 млн. руб. соответственно.
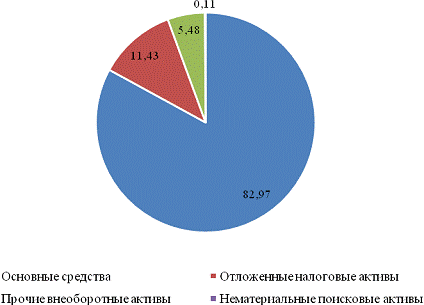
Структуру внеоборотных активов за 2015 год
наиболее наглядно представим на рисунке 2.2.
Рисунок 2.2 - Структура внеоборотных
активов за 2015 год, %
На основании рисунка 2.2 можно
сделать вывод, что в 2015 году наибольшую часть в структуре внеоборотных
активов занимают основные средства - 82,97%, на втором месте - отложенные
налоговые активы - 11,43%, далее следуют прочие внеоборотные активы и
нематериальные поисковые активы - 5,48% и 0,11% соответственно.
Далее проведем анализ основных
средств исследуемого предприятия, результаты которого представим в таблице 2.4.
Таблица 2.4 - Анализ основных средств, млн. руб.
Показатель
2013
год
2014
год
2015
год
Абсолютное
отклонение
Темп
роста, %
2014-2013
2015-2014
2015-2013
2014
г. к 2013 г.
2015
г. к 2014 г.
2015
г. к 2013 г.
Здания,
сооружения и передаточные устройства
18158
21437
24030
3279
2593
5872
118,06
112,1
132,34
Машины
и оборудование
9786
9964
8522
178
-1442
-1264
101,82
85,53
87,08
Транспортные
средства
2571
3261
3352
690
91
781
126,84
102,79
130,38
Незавершенные
капитальные вложения
6787
2445
663
-4342
-1782
-6124
36,02
27,12
9,77
Прочие
459
565
2188
106
1623
1729
123,09
387,26
476,69
Всего
основные средства
37761
37672
38755
-89
1083
994
99,76
102,87
102,63
Исходя из данных, представленных в таблице 2.4,
можно сделать вывод, что прирост основных фондов к уровню 2014 года составил в
2015 году - 1083 млн. руб. Наиболее существенное увеличение основных средств
произошло по статье здания, сооружения и передаточные устройства за счет
проведенной переоценки в 2015 году их стоимость возросла на 2593 млн. руб.
Стоимость основных средств в 2014 году по
сравнению с 2013 годом уменьшилась на 89 млн. руб. На снижение основных средств
значительно повлияло снижение показателя по статье «незавершенное строительство
и капитальные вложения» - на 4342 млн. руб.
Далее проведем анализ динамики и структуры
оборотных активов.
Анализ оборотных активов по данным бухгалтерской
отчетности направлен на изучение их состава, структуры, степени ликвидности.
Проведем анализ динамики и структуры оборотных активов, результаты которого
представим в таблице 2.5.
Таблица 2.5 - Анализ динамики и структуры
оборотных активов, млн. руб.
Показатель
2013
год
2014
год
2015
год
Абсолютное
отклонение
Структура,
%
2014-2013
2015-2014
2015-2013
2013
год
2014
год
2015
год
Запасы
3798
2792
4155
-1006
1363
357
45,11
16,36
32,51
НДС
318
347
310
29
-37
-8
3,78
2,03
2,43
Дебиторская
задолженность
2981
13698
8183
10717
-5515
5202
35,41
80,27
64,03
Денежные
средства и денежные эквиваленты
1292
180
57
-1112
-123
-1235
15,35
1,05
0,45
Прочие
оборотные активы
30
47
75
17
28
45
0,36
0,28
0,59
Итого
8419
17064
12780
8645
-4284
4361
100
100
100
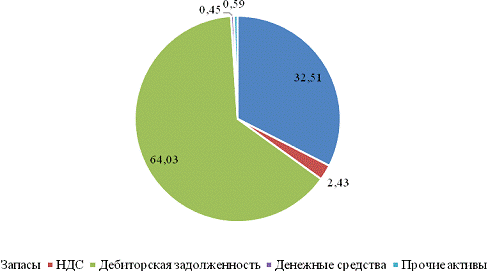
На основании данных, представленных в таблице
2.5, можно сделать вывод, что наибольшую долю в структуре оборотных активов
занимает дебиторская задолженность: в 2013 году данные показатель занимал
35,41%, а в 2015 году увеличился до значения 64,03%, что является негативным фактором
для исследуемого предприятия.
На втором месте в структуре находятся запасы: в
2013 году показатель занимал 45,11%, а в 2015 году - 32,51%. Запасы в 2014
году, по сравнению с 2013 годом, снизились на 1006 млн. руб., а в 2015 году, по
сравнению с 2014 годом, наоборот, увеличились на 1363 млн. руб.
НДС в 2013 году занимал 3,78% в структуре, а в
2015 году снизился до значения 2,43%. Наименьшую долю в структуре занимают
прочие оборотные активы и денежные средства - в 2015 году значения составили
0,59% и 0,45% соответственно.
Наиболее наглядно структура оборотных активов
представлена на рисунке 2.3.
Рисунок 2.3 - Структура оборотных
активов за 2015 год, %
Далее проведем анализ динамики и
структуры источников формирования финансовых ресурсов исследуемого предприятия.
Финансовое состояние субъектов
хозяйствования, его устойчивость во многом зависят от оптимальности структуры
источников капитала (соотношения собственных и заемных средств) и от
оптимальности структуры активов предприятия и в первую очередь от соотношения
собственного и заемного капитала. Необходимость в собственном капитале
обусловлена требованиями самофинансирования предприятия. Он является основой их
самостоятельности и независимости. Особенность собственного капитала состоит в
том, что он инвестируется на долгосрочной основе и подвергается наибольшему
риску. От того, насколько оптимально соотношение собственного и заемного
капитала во многом зависит финансовое положение предприятия.
Проанализируем динамику и структуру
источников формирования финансовых ресурсов исследуемого предприятия.
Результаты анализа представим в таблице 2.6.
Таблица 2.6 - Анализ динамики и структуры
источников формирования финансовых ресурсов
Виды
финансовых ресурсов
2013
г.
2014
г.
2015
г.
Удельный
вес, %
Отклонение,
млн. руб.
2013
г.
2014
г.
2015
г.
2014
г. -2013 г.
2015
- к 2014 г.
2015
- к 2013 г
Собственные
средства
Уставный
капитал
3774
7774
7774
7,80
13,11
13,07
4000
0
4000
Нераспределенная
прибыль (убыток)
-2240
-6812
-17922
-4,63
-11,49
-30,13
-4572
-11110
-15682
Фонды
и резервы, в том числе
189
189
189
0,39
0,32
0,32
0
0
0
Фонд
потребления
189
189
189
0,39
0,32
0,32
0
0
0
Заемные
средства
Заемные
средства
30728
26307
12306
25,45
44,37
20,69
-4421
-14001
-18422
Оценочные
обязательства
211
140
161
0,44
0,24
0,27
-71
21
-50
Прочие
обязательства -
1045
1,76
1045
1045
Привлеченные
средства
Краткосрочные
кредиты и займы
59
49
292
0,12
0,08
0,49
-10
243
233
Кредиторская
задолженность
33056
30439
35805
68,35
51,34
55,57
-2617
5366
2749
Доходы
будущих периодов
271
242
218
0,56
0,41
0,37
-29
-24
-53
Оценочные
обязательства
934
966
1197
1,93
1,63
2,01
32
231
263
Итого
48360
59294
59487
100
100
100
10934
193
11127
На основании проведенного анализа, можно сделать
вывод, что собственные средства предприятия представлены следующими
составляющими:
уставный капитал, который в отчетном периоде
занимает 13,07% в структуре;
нераспределенный убыток, который снижает
структуру на 30,13%;
фонды и резервы, которые занимают в структуре
0,32%.
Заемные средства предприятия представлены
долгосрочными займами и кредитами, оценочными обязательствами и прочими
обязательствами. Долгосрочные займы и кредиты в 2013 году занимали 25,45% в
структуре, что в денежном выражении составляет 30728 млн. руб., а в 2015 году -
20,69%, что в денежном выражении составляет 12306 млн. руб.
Привлеченные средства предприятия представлены
краткосрочными займами и кредитами, которые в 2015 году занимают 0,49% в
структуре, кредиторской задолженностью, которая занимает 55,57% в структуре,
доходами будущих периодов и оценочными обязательствами, которые занимают в
структуре 0,37% и 2,01%.
На основании проведенного анализа можно сделать
вывод, что источники формирования имущества предприятия на протяжении всего
анализируемого периода представлены преимущественно заемными средствами, что
является негативным фактором для исследуемого предприятия.
Для наиболее детального анализа источников
формирования финансовых ресурсов, проанализируем динамику и структуру
собственных средств предприятия.
Для оценки эффективности размещения источников
формирования имущества предприятия, необходимо провести соответствующий анализ,
который представлен в таблице 2.7.
Таблица 2.7 - Анализ собственных источников формирования
имущества предприятия
Показатель
2013
год
2014
год
2015
год
Отклонение,
млн. руб.
Структура,
%
2014-2013
2015-2014
2015-2013
2013
год
2014
год
2015
год
1.
Капитал и резервы
1523
1151
-9959
-372
-11110
-11482
100
100
100
Уставный
капитал
3774
7774
7774
4000
0
4000
234,67
675,41
-78,06
Резервный
капитал
189
189
189
0
0
0
12,41
16,42
-1,90
Нераспределенная
прибыль (непокрытый убыток)
-2240
-6812
-17922
-4572
-11110
-15682
-147,08
-591,83
179,96
На основании проведенного анализа, можно сделать
вывод, что собственные источники формирования имущества предприятия имеют
тенденцию к снижению на протяжении анализируемого периода за счет увеличения
показателя нераспределенного убытка - на 4572 млн. руб. в 2014 году, по
сравнению с 2013 годом и на 11110 млн. руб. в 2015 году, по сравнению с 2014
годом. Уставный капитал в 2014 и 2015 году остается неизменным и имеет значение
7774 млн. руб., а резервный капитал на протяжении всего анализируемого периода
остается неизменным - 189 млн. руб.
Далее проведем анализ заемных источников
финансирования деятельности предприятия.
Анализ заемных источников формирования имущества
предприятия представлен в таблице 2.8.
Таблица 2.8 - Анализ заемных источников
формирования имущества предприятия
Показатель
2013
год
2014
год
2015
год
Отклонение,
млн. руб.
Структура,
%
2014-2013
2015-2014
2015-2013
2013
год
2014
год
2015
год
Долгосрочные
обязательства
12517
26447
13512
13930
-12935
995
26,72
45,49
26,48
Заемные
средства
30728
26307
12306
-4421
-14001
-18422
26,27
45,25
24,12
Оценочные
обязательства
211
140
161
-71
21
-50
0,45
0,24
0,32
Прочие
обязательства
-
-
1045
0
1045
1045
0,00
0,00
2,05
Краткосрочные
обязательства
34320
31696
37512
-2624
5816
3192
73,28
54,51
73,52
Краткосрочные
кредиты и займы
59
49
292
-10
243
233
0,13
0,08
0,57
Кредиторская
задолженность
33056
30439
35805
-2617
5366
2749
70,58
52,35
70,17
Доходы
будущих периодов
271
242
218
-29
-24
-53
0,58
0,42
0,43
Оценочные
обязательства
934
966
1197
32
231
263
1,99
1,66
2,35
Итого
заемный капитал
46837
58143
51024
11306
-7119
4187
100
100
100
По данным анализа можно сделать вывод, что
основную часть в структуре источников формирования имущества предприятия
занимают краткосрочные обязательства. Долгосрочные обязательства у предприятия
представлены заемными средствами, оценочными и прочими обязательствами.
Структура краткосрочных обязательств следующая:
На протяжении анализируемого периода наибольшую
часть в структуре занимает кредиторская задолженность: 70,58% в 2013 году и
70,17% - в 2015 году. Снижение кредиторской задолженности на данном предприятии
свидетельствует оналичии договоренностей на снижение сроков отсрочки в
результате сохранения объемов закупок.
Краткосрочные займы и кредиты занимают небольшую
часть в структуре краткосрочных обязательств - 0,13% в 2013 году и 0,57% в 2015
году. Доходы будущих периодов и оценочные обязательства занимают в 2013 году
0,58% и 1,99% соответственно, а в 2015 году - 0,43% и 2,35% соответственно.
Рост доли краткосрочных обязательств, а также
постоянная и небольшая доля краткосрочных займов и кредитов, свидетельствующая
об отсутствии средств на погашение долгосрочного кредита, не могут быть
расценены как позитивная тенденция. Рост краткосрочных обязательств уменьшает
долю собственного капитала в общей сумме источников средств предприятия, что
является негативной тенденцией для исследуемого предприятия.
Соотношение собственного и заемного капитала на
предприятии имеет тенденцию к снижению, а в 2013 году показатель является
отрицательным, что свидетельствует о том, что большая часть имущества
предприятия сформирована за счет заемных средств.
Таким образом, структура капитала говорит о
неустойчивом финансовом состоянии организации.
Для оценки факторов увеличения кредиторской
задолженности, необходимо провести соответствующий анализ (таблица 2.9).
Таблица 2.9 - Анализ кредиторской задолженности
предприятия
Показатель
2013
год
2014
год
2015
год
Отклонение,
млн. руб.
Структура,
%
2014-2013
2015-2014
2015-2013
2013
год
2014
год
2015
год
Поставщики
и подрядчики
17105
10356
18727
-6749
8371
1622
51,75
34,02
52,30
Авансы
полученные
12795
16883
13735
4088
-3148
940
38,71
55,47
38,36
Прочие
кредиторы
3156
3200
3343
44
143
187
9,55
10,51
9,34
Итого
кредиторской задолженности
33056
30439
35805
-2617
5366
2749
100
100
100
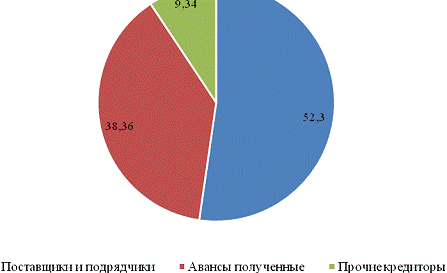
Исходя из проведенного анализа кредиторской
задолженности, можно сделать вывод, что в структуре кредиторской задолженности
наибольшую долю занимает задолженность перед поставщиками и подрядчиками -
51,15% в 2013 году и 52,30% - в 2015 году. На втором месте находятся авансы
полученные - 38,71% в 2013 году и 38,36% - в 2015 году, задолженность перед
прочими кредиторами занимает в 2013 году 9,55%, а в 2015 году - 9,34%.
Наиболее наглядно структура кредиторской
задолженности представлена на рисунке 2.4.
Рисунок 2.4 - Структура кредиторской
задолженности в 2015 году, %
На основании проведенного анализа
финансовых ресурсов исследуемого предприятия и источников их формирования,
можно сделать следующие выводы.
Основные технико-экономические
показатели свидетельствуют о положительной динамике выручки и прибыли от
продаж, но предприятие на протяжении всего анализируемого периода получало
убыток от осуществляемой деятельности, что объясняется отрицательным сальдо прочих
доходов и расходов и значительной величиной коммерческих расходов.
Далее проведем сравнительный анализ
дебиторской и кредиторской задолженности АО «Русал».
Состояние и качество дебиторской и
кредиторской задолженности оказывают непосредственное влияние на финансовое
состояние предприятия. Основная цель сравнительного анализа дебиторской и
кредиторской задолженности - не допускать концентрирования задолженности в
отношении исследуемого предприятия.
Проведем сравнительный анализ
дебиторской и кредиторской задолженности за 2013-2015 гг., результаты которого
представим в таблицах 2.10-2.13.
Таблица 2.10 - Сравнительный анализ
дебиторской и кредиторской задолженности за 2013 год, млн. руб.
Показатель
Дебиторская
задолженность
Кредиторская
задолженность
Превышение
задолженности
Дебиторской
Кредиторской
Расчеты,
в том числе с покупателями и поставщиками
818
15960
-
15142
По
авансам
200
15395
-
15195
С
прочими
1979
1701
278
-
Итого:
2981
33056
278
30337
Данные таблицы 2.10 свидетельствуют о превышении
кредиторской задолженности над дебиторской в 2013 году на сумму 32759 млн. руб.
Превышение кредиторской задолженности над
дебиторской наблюдалось по следующим показателям:
с покупателями и заказчиками на 15142 млн. руб.;
по авансам на 15195 млн. руб.;
Исключение составило превышение дебиторской
задолженности над кредиторской задолженностью по прочим расчетам на сумму 278
млн. руб.
Таблица 2.11 - Сравнительный анализ дебиторской
и кредиторской задолженности за 2014 год, млн. руб.
Показатель
Дебиторская
задолженность
Кредиторская
задолженность
Превышение
задолженности
Дебиторской
Кредиторской
Расчеты,
в том числе с покупателями и поставщиками
12084
16883
- По
авансам
223
10356
-
10133
С
прочими
1503
3200
-
1697
Итого:
13698
30439
-
16629
На основании данных таблицы 2.11 можно сделать
вывод о превышении кредиторской задолженности над дебиторской по всем
анализируемым показателям на сумму 16629 млн. руб.
Таблица 2.12 - Сравнительный анализ дебиторской
и кредиторской задолженности за 2015 год, млн. руб.
Показатель
Дебиторская
задолженность
Кредиторская
задолженность
Превышение
задолженности
Дебиторской
Кредиторской
Расчеты,
в том числе с покупателями и поставщиками
6318
18727
-
12409
По
авансам
393
13735
-
13342
С
прочими
1731
3343
-
1612
Итого:
8183
35805
-
27363
На основании данных таблицы 2.12 можно сделать
вывод о превышении кредиторской задолженности над дебиторской по всем
анализируемым показателям на сумму 27363 млн. руб. Расчеты с поставщиками
материально-технических ресурсов и покупателями готовой продукции занимают
наибольший удельный вес в составе дебиторской и кредиторской задолженностей и
являются результатом взаимных неплатежей.Далее проведем сравнительный анализ
оборачиваемости дебиторской и кредиторской задолженности за отчетный период
(таблица 2.13).
Таблица 2.13 - Сравнительный анализ
оборачиваемости дебиторской и кредиторской задолженности за 2015 год
Показатель
Дебиторская
задолженность
Кредиторская
задолженность
Результат
сравнения
Остатки
на начало периода, млн. руб.
13698
30439
16741
Остатки
на конец периода, млн. руб.
8183
35805
27622
Средние
остатки, млн. руб.
10940,5
33122
22181,5
Период
оборота, дней
55
293
238
Оборачиваемость,
об.
6,60
1,23
-5,37
Оценка состояния дебиторской и кредиторской
задолженностей позволяет сделать вывод о том, что период погашения кредиторской
задолженности на 238 дней больше, чем дебиторской задолженности, что
объясняется превышением суммы кредиторской задолженности над дебиторской.
Причиной данного факта является более низкая скорость обращения кредиторской
задолженности по сравнению с дебиторской. Такая ситуация может рассматриваться
положительно, так как обеспечивает дополнительный приток денежных средств, но
только в случае, если невелика доля просроченных платежей. В противном случае
дефицит платежных средств при условии наступления сроков погашения долговых
обязательств может привести к дальнейшему росту кредиторской задолженности и в
конечном итоге к неплатежеспособности предприятия.
Далее проведем анализ финансовых показателей
деятельности исследуемого предприятия.
Абсолютными показателями финансовой устойчивости
являются показатели, характеризующие состояние запасов и обеспеченность их
источниками формирования (таблица 2.14).
Таблица 2.14 - Расчет абсолютных показателей
финансовой устойчивости предприятия, млн. руб.
Показатель
2013
год
2014
год
2015
год
Отклонение
2014-2013
2015-2014
2015-2013
Источники
формирования собственных средств (капитал и резервы)
1523
1151
-9959
-372
-11110
-11482
Внеоборотные
активы
39941
42230
46707
2289
4477
6766
Наличие
собственных оборотных средств
-38418
-41079
-56666
-2661
-15587
-18248
Долгосрочные
обязательства по займам и кредитам
12306
26307
30728
14001
4421
18422
Наличие
собственных и долгосрочных заемных источников формирования оборотных средств
-26112
-14772
-25938
11340
-11166
174
Краткосрочные
обязательства по займам и кредитам
59
49
292
-10
243
233
Общая
величина основных источников средств
-26053
-14723
-25646
11330
-10923
407
Общая
сумма запасов
3798
2792
4155
-1006
1363
357
Излишек
(+), недостаток (-) собственных оборотных средств
-42216
-43871
-60821
-1655
-16950
-18605
Излишек
(+), недостаток (-) собственных и долгосрочных заемных источников покрытия
запасов
-29910
-17564
-30093
12346
-12529
-183
Излишек (+), недостаток (-) общей величины основных источников финансирования
запасов
-29851
-17515
-29801
12336
-12286
50
Тип
финансовой устойчивости
Критическое
финансо-вое состоя-ние
Критическое
финансовое состоя-ние
Критическое
финансовое состоя-ние
-
-
-
Вывод: По данным анализа видно, что на
протяжении анализируемого периода у предприятия наблюдается критическое
финансовое состояние.
Исследуемое предприятие вынуждено привлекать
заемные средства для формирования запасов и затрат, однако, их размера недостаточно,
в результате чего на конец 2015 года недостаток общей величины источников
формирования запасов и затрат достигает величины 29801 млн. руб. В 2013 году
данный показатель составлял 29851 млн. руб., а в 2014 году - 17515 млн. руб.
Относительные показатели финансовой устойчивости
характеризуют степень защищенности интересов инвесторов и кредиторов. Базой для
их расчета является стоимость средств или источников функционирования
организации (таблица 2.15).
Таблица 2.15 - Расчет относительных показателей
финансовой устойчивости предприятия
Показатель
Норматив
2013
год
2014
год
2015
год
Отклонение
2014-2013
2015-2014
2015-2013
Коэффициент
автономии (финансовой независимости)
³0,5
0,03
0,02
-0,17
-0,01
-0,19
-0,2
Коэффициент
финансовой устойчивости
³0,7
0,29
0,47
-0,17
0,18
-0,64
-0,46
Коэффициент
финансовой зависимости
£0,5
0,97
0,98
1,17
0,01
0,19
0,2
Коэффициент
финансирования
³1
0,03
0,02
-0,17
-0,01
-0,19
-0,2
Коэффициент
инвестирования
³1
0,04
0,03
-0,21
-0,01
-0,24
-0,25
Коэффициент
обеспеченности оборотных активов собственными средствами (КОСС)
0,1
-0,24
-0,27
-0,22
-0,51
-0,49
0,02
Коэффициент
соотношения мобильных и иммобилизированных средств
-
0,21
0,4
0,27
0,19
-0,13
0,06
Финансовый
рычаг (леверидж)
£1
1,2
1,1
1,1
-0,1
0
-0,1
Вывод: Коэффициент автономии, характеризующий
долю собственных средств в общей стоимости имущества организации, за
анализируемый период имеет тенденцию к снижению, что является негативным
фактором и свидетельствует о снижении уровня финансовой устойчивости, кроме
того показатель не соответствует нормативному значению, то есть предприятие
находится в зависимости от внешних инвесторов и не может покрыть все свои
обязательства собственными средствами.
Коэффициент финансовой устойчивости,
показывающий удельный вес тех источников финансирования, ниже нормативного
значения. В отчетном периоде данный коэффициент снизился на 0,64 пункта, что
является негативной тенденцией и говорит о снижении финансовой устойчивости.
Коэффициент финансовой зависимости, который
показывает долю заемных средств в общей стоимости имущества организации,
свидетельствует о том, что деятельность предприятия финансируется за счет
заемных источников на протяжении анализируемого периода.
Коэффициент финансирования на протяжении всего
анализируемого периода не соответствует нормативному значению. К тому же,
снижение этого показателя может свидетельствовать об опасности
неплатежеспособности и затруднить возможность получения кредита.
Значение коэффициента инвестирования на
протяжении всего анализируемого периода ниже нормативного значения, что
является негативной тенденцией.
Показатель коэффициента обеспеченности
собственными оборотными средствами ниже нормативного значения. Это
свидетельствует о том, что у предприятия недостаточно собственных средств для
финансирования текущей деятельности.
Значение финансового рычага говорит о высокой
степени риска и неустойчивом положении компании.
Анализ финансовой устойчивости показал, что у
предприятия недостаточно собственных средств для финансирования текущей
деятельности. Данный факт, несомненно является негативной тенденцией.
С точки зрения внешних пользователей информации,
таких как инвесторы, поставщики, налоговая система и кредиторы, предприятие
обладает неустойчивым финансовым положением.
Далее проведем анализ платежеспособности
предприятия.
Абсолютными показателями финансовой устойчивости
являются показатели, характеризующие состояние запасов и обеспеченность их
источниками формирования (таблица 2.14).
Таблица 2.14 - Расчет абсолютных показателей финансовой
устойчивости предприятия, млн. руб.
Показатель
2013
год
2014
год
2015
год
Отклонение
2014-2013
2015-2014
2015-2013
Источники
формирования собственных средств (капитал и резервы)
1523
1151
-9959
-372
-11110
-11482
Внеоборотные
активы
39941
42230
46707
2289
4477
6766
Наличие
собственных оборотных средств
-38418
-41079
-56666
-2661
-15587
-18248
Долгосрочные
обязательства по займам и кредитам
12306
26307
30728
14001
4421
18422
Наличие
собственных и долгосрочных заемных источников формирования оборотных средств
-26112
-14772
-25938
11340
-11166
174
Краткосрочные
обязательства по займам и кредитам
59
49
292
-10
243
233
Общая
величина основных источников средств
-26053
-14723
-25646
11330
-10923
407
Общая
сумма запасов
3798
2792
4155
-1006
1363
357
Излишек
(+), недостаток (-) собственных оборотных средств
-42216
-43871
-60821
-1655
-16950
-18605
Излишек
(+), недостаток (-) собственных и долгосрочных заемных источников покрытия
запасов
-29910
-17564
-30093
12346
-12529
-183
Излишек (+), недостаток (-) общей величины основных источников финансирования
запасов
-29851
-17515
-29801
12336
-12286
50
Тип
финансовой устойчивости
Критическое
финансо-вое состоя-ние
Критическое
финансовое состоя-ние
Критическое
финансовое состоя-ние
-
-
-
Вывод: По данным анализа видно, что на
протяжении анализируемого периода у предприятия наблюдается критическое
финансовое состояние.
Исследуемое предприятие вынуждено привлекать
заемные средства для формирования запасов и затрат, однако, их размера недостаточно,
в результате чего на конец 2015 года недостаток общей величины источников
формирования запасов и затрат достигает величины 29801 млн. руб. В 2013 году
данный показатель составлял 29851 млн. руб., а в 2014 году - 17515 млн. руб.
Относительные показатели финансовой устойчивости
характеризуют степень защищенности интересов инвесторов и кредиторов. Базой для
их расчета является стоимость средств или источников функционирования
организации (таблица 2.15).
Таблица 2.15 - Расчет относительных показателей финансовой
устойчивости предприятия
Норматив
2013 год
2014 год
2015 год
Отклонение
2014-2013
2015-2014
2015-2013
Коэффициент автономии (финансовой независимости)
³0,5
0,03
0,02
-0,17
-0,01
-0,19
-0,2
Коэффициент финансовой устойчивости
³0,7
0,29
0,47
-0,17
0,18
-0,64
-0,46
Коэффициент финансовой зависимости
£0,5
0,97
0,98
1,17
0,01
0,19
0,2
Коэффициент финансирования
³1
0,03
0,02
-0,17
-0,01
-0,19
-0,2
Коэффициент инвестирования
³1
0,04
0,03
-0,21
-0,01
-0,24
-0,25
Коэффициент обеспеченности оборотных активов собственными средствами (КОСС)
0,1
-0,24
-0,27
-0,22
-0,51
-0,49
0,02
Коэффициент соотношения мобильных и иммобилизированных средств
-
0,21
0,4
0,27
0,19
-0,13
0,06
Финансовый рычаг (леверидж)
£1
1,2
1,1
1,1
-0,1
0
-0,1
Вывод: Коэффициент автономии, характеризующий долю собственных средств в общей стоимости имущества организации, за анализируемый период имеет тенденцию к снижению, что является негативным фактором и свидетельствует о снижении уровня финансовой устойчивости, кроме того показатель не соответствует нормативному значению, то есть предприятие находится в зависимости от внешних инвесторов и не может покрыть все свои обязательства собственными средствами.
Коэффициент финансовой устойчивости, показывающий удельный вес тех источников финансирования, ниже нормативного значения. В отчетном периоде данный коэффициент снизился на 0,64 пункта, что является негативной тенденцией и говорит о снижении финансовой устойчивости.
Коэффициент финансовой зависимости, который показывает долю заемных средств в общей стоимости имущества организации, свидетельствует о том, что деятельность предприятия финансируется за счет заемных источников на протяжении анализируемого периода.
Коэффициент финансирования на протяжении всего анализируемого периода не соответствует нормативному значению. К тому же, снижение этого показателя может свидетельствовать об опасности неплатежеспособности и затруднить возможность получения кредита.
Значение коэффициента инвестирования на протяжении всего анализируемого периода ниже нормативного значения, что является негативной тенденцией.
Показатель коэффициента обеспеченности собственными оборотными средствами ниже нормативного значения. Это свидетельствует о том, что у предприятия недостаточно собственных средств для финансирования текущей деятельности.
Значение финансового рычага говорит о высокой степени риска и неустойчивом положении компании.
Анализ финансовой устойчивости показал, что у предприятия недостаточно собственных средств для финансирования текущей деятельности. Данный факт, несомненно является негативной тенденцией.
С точки зрения внешних пользователей информации, таких как инвесторы, поставщики, налоговая система и кредиторы, предприятие обладает неустойчивым финансовым положением.
Далее проведем анализ платежеспособности предприятия.
Для анализа платежеспособности АО «Русал» были рассчитаны финансовые коэффициенты платежеспособности, целью определения которых являлась оценка уровня ликвидности и платежеспособности организации.
Анализ коэффициентов платежеспособности и
ликвидности представлен в таблице 2.16.
Таблица 2.16 - Анализ платежеспособности и
ликвидности за 2013-2015 гг.
Показатели
2013
год
2014
год
2015
год
Абсолютное
отклонение
Темп
роста, %
2014г.
к 2013г.
2015г.
к 2014г.
2015г.
к 2013г.
2014г.
к 2013г.
2015г.
к 2014г.
2015гк
2013г
Общий
показатель платежеспособности
1,04
1,07
1,10
0,03
0,03
0,06
103,06
102,97
105,77
Коэффициент
абсолютной ликвидности
0,004
0,02
0,02
0,02
-0,01
0,016
659,14
68,27
500,00
Коэффициент
критической ликвидности
0,36
0,14
0,16
-0,22
0,02
-0,2
38,92
116,54
44,44
Коэффициент
текущей ликвидности
0,80
0,79
0,82
-0,02
0,03
0,02
97,82
104,42
102,50
Коэффициент
маневренности функционирующего капитала
-2,25
-3,02
-3,67
-0,76
-0,65
-1,42
133,82
121,50
163,11
Доля
оборотных средств в активах, %
17,41
32,63
21,48
15,22
-11,15
4,07
-
-
-
Коэффициент
обеспеченности собственными оборотными средствами
-0,24
-0,27
-0,22
-0,51
-0,49
0,02
112,5
81,48
91,67
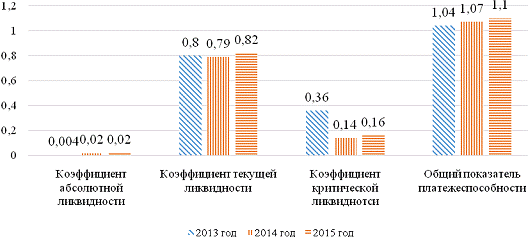
В 2015 году, по сравнению с 2014 годом, динамика
коэффициента абсолютной ликвидности предприятия отрицательная, т.е. за счет
остатка свободных денежных средств организация способна оплатить только 2%
краткосрочных обязательств. В 2014 году, по сравнению с 2013 годом, значение
данного коэффициента увеличилось на 0,02.
Коэффициент «критической оценки» показывает,
какая часть текущих обязательств может быть погашена не только за счет
ожидаемых поступлений от разных дебиторов. Нормальным считается значение
0,7-0,8, расчетное значение коэффициента в АО «Русал» составляет в 2013 году
0,36, а в 2014 и 2015 году - 0,14 и 0,16 соответственно, т.е. значительно ниже
установленного норматива, следовательно, организация не имеет возможности
обеспечить краткосрочные обязательства за счет наиболее ликвидных и легко
реализуемых активов.
Главным показателем платежеспособности является
коэффициент текущей ликвидности, который показывает возможность организации
оплатить свои краткосрочные обязательства за счет оборотных активов, нормальным
значением для данного показателя считаются соотношения от 1,5 до 3,5. На
исследуемом предприятии значение данного коэффициента составило в 2015 году
0,82, а в 2013 году и 2014 году - 0,80 и 0,79 соответственно, т.е. значительно
ниже установленного норматива.
Значение коэффициента маневренности функционирующего
капитала на протяжении анализируемого периода является отрицательным, что
является следствием недостатка собственных оборотных средств: в отчетном году,
по сравнению с предыдущим, данный показатель снизился на 0,65, и составил
-3,67, что является негативным фактом.
В качестве негативного фактора можно отметить
также отрицательное значение коэффициента обеспеченности собственными
оборотными средствами, который характеризует наличие у организации собственных
оборотных средств, необходимых для ведения текущей деятельности. Отрицательное
значение данного коэффициента говорит о том, что организация испытывает острый
дефицит собственных оборотных средств.
Наиболее наглядно динамику показателей
ликвидности исследуемой организации можно представить на рисунке 2.5.
Рисунок 2.5 - Динамика показателей
ликвидности и платежеспособности
Далее проведем оценку деловой
активности исследуемого предприятия.
Коэффициенты оборачиваемости
показывают сколько раз в год «оборачиваются» те или иные активы предприятия
(таблица 2.17).
Таблица 2.17 - Расчет деловой
активности предприятия
Показатель
2013
год
2014
год
2015
год
Отклонение
2014-2013
2015-2014
2015-2013
Коэффициенты
оборачиваемости, обороты
Коэффициент
оборачиваемости активов
1,3
1,5
1,3
0,2
-0,2
0
Коэффициент
оборачиваемости оборотных активов
2,2
2,4
1,8
0,2
-0,6
-0,4
Коэффициент
оборачиваемости общей суммы запасов
1,6
1,8
1,9
0,2
0,1
0,3
Коэффициент
оборачиваемости производственных запасов
1,1
0,9
1,4
-0,2
0,5
0,3
Коэффициент
оборачиваемости заемного капитала
2,4
1,5
1,4
-0,9
-0,1
-1
Коэффициент
оборачиваемости кредиторской задолженности
1,32
1,44
1,23
0,12
-0,21
-0,09
Коэффициент
оборачиваемости дебиторской задолженности
4,54
3,8
6,6
-0,74
2,8
2,06
Период
оборачиваемости, дни
Период
оборачиваемости активов
277
240
277
-37
37
0
Период
оборачиваемости оборотных активов
164
150
200
-14
50
36
Период
оборачиваемости общей суммы запасов
225
200
189
-25
-11
-36
Период
оборачиваемости производственных запасов
327
400
257
73
-143
-70
Период
оборачиваемости заемного капитала
150
240
257
90
17
107
Период
оборачиваемости кредиторской задолженности
273
250
293
-23
43
20
Период
оборачиваемости дебиторской задолженности
49
45
55
-4
10
6
В фондоемких отраслях оборачиваемость активов
будет ниже, чем, например, в сферах торговли. Чем выше коэффициент
оборачиваемости активов, тем больше эффективность использования активов. Данный
показатель отличается от показателей рентабельности активов в том, что он не
показывает прибыльность предприятия, а характеризует интенсивность оборота.
Поэтому в формулах оборачиваемости используются не чистая прибыль, а выручка
предприятия за отчетный период. Исходя из проведенного анализа, значение
данного коэффициента за анализируемый период варьируется с 1,3 до 1,5. Данное
значение говорит о невысокой оборачиваемости активов. Лучшее представление об
эффективности использования активов обеспечивают показатели периода оборота
активов, представляющие собой количество дней, необходимое для их превращения в
денежную форму и являющиеся величиной, обратной коэффициенту оборачиваемости,
умноженного на длительность периода. Значение показывает, через сколько дней,
средства, вложенные в оборотные активы или их составляющие, снова принимают
денежную форму. Уменьшение этого показателя в динамике является положительным
фактором. Соответственно, показатели периода оборачиваемости варьируются от 240
до 277 дне. Увеличение данного показателя является отрицательным фактором и
означает увеличение периода превращения активов в денежную форму.
Коэффициент оборачиваемости оборотных активов
показывает активность использования и скорость обращения оборотных активов.
Данный коэффициент характеризует сколько за один год оборотные активы совершили
полный оборот и какой размер выручки они принесли. К оборотным активам относят
дебиторскую задолженность, денежные средства, запасы и расходы будущих
периодов, краткосрочные финансовые вложения. Чем выше значение данного
коэффициента, тем более результативно предприятие. За анализируемый период
показатель коэффициента оборачиваемости оборотных активов снизился с 2,2 до
1,8. Исходя из этого, увеличился период оборачиваемости в днях - с 164 дней до
200 дней.
Коэффициент оборачиваемости запасов показывает
интенсивность использования запасов и скорость оборота. Нормативных значений
для коэффициента оборачиваемости нет. Данный показатель необходимо
анализировать в динамике для конкретного предприятия или отрасли. Снижение
коэффициента оборачиваемости говорит о том накапливании избытка запасов на
складах предприятия. Чем выше коэффициент оборачиваемости запасов и затрат
активов, тем выше активность предприятия в создании денежных средств. Чрезмерно
высокий коэффициент оборачиваемости запасов и затрат активов свидетельствует об
острой нехватке запасов и быстром опустошении. Значение данного коэффициента
увеличилось с 1,6 до 1,9, что говорит о низкой активности предприятия в
создании денежных средств, так как увеличение незначительное.
Коэффициент оборачиваемости дебиторской
задолженности показывает скорость оборота дебиторской задолженности. Не
существует четких нормативных значений для коэффициента оборачиваемости
дебиторской задолженности, они варьируются зависимости от отрасли, но чем выше
коэффициент, тем быстрее потребители погашают свои обязательства, что выгодно
для предприятия. По данным проведенного анализа можно сделать вывод, что
вышеуказанный коэффициент увеличился с 4,54 до 6,6, что означает рост
оборачиваемости дебиторской задолженности.
Коэффициент оборачиваемости кредиторской
задолженности показывает скорость и интенсивность погашения обязательств
предприятия перед заемщиками и характеризует количество оборотов погашения
кредиторской задолженности за отчетный период, который как привило один год.
Значение вышеуказанного коэффициента снизилось в отчетном периоде на 0,21
пункт, что означает снижение интенсивности погашения обязательств предприятия
перед заемщиками.
Для более детального анализа эффективности
работы предприятия необходимо рассчитать рентабельность.
Расчет показателей рентабельности представлен в
таблице 2.18.
Таблица 2.18 - Показатели рентабельности, %
Показатель
2013
год
2014
год
2015
год
Отклонение
2014-2013
2015-2014
2015-2013
Рентабельность
продаж
47,04
46,86
43,63
-0,17
-3,24
-3,41
Рентабельность
затрат на продукцию
-15,64
-16,95
-35,28
-1,31
-18,33
-19,64
Рентабельность
собственного капитала
-278,14
-379,84
111,71
-101,71
491,55
389,85
Рентабельность
заемного капитала
-9,04
-7,52
-16,02
1,52
-8,50
-6,98
Рентабельность
активов
-8,76
-7,37
-18,70
1,39
-11,33
-9,94
Рентабельность активов (экономическая
рентабельность) характеризует уровень прибыли, генерируемой всеми активами
предприятия, находящимися в его использовании по балансу. На протяжении
анализируемого периода показатель имеет отрицательное значение.
Рентабельность собственного капитала (финансовая
рентабельность) характеризует уровень прибыльности собственного капитала,
вложенного в данное предприятие. На протяжении анализируемого периода
показатель имеет отрицательное значение, что свидетельствует о низкой
инвестиционной привлекательности анализируемого предприятия, т.к. он
значительно ниже доходности по другим вариантам капиталовложений (например, по
банковским депозитам).
Предприятию в настоящее время необходим как
низкий уровень издержек, так и дифференцирование, нацеленное на повышение
полезности. Невысокие издержки помогают фирме создать отличительное
преимущество либо путем снижения цены для потребителей, либо с помощью
инвестиций в товары, услуги, персонал или в улучшение имиджа.
Существуют два альтернативных пути повышения
рентабельности продукции - увеличение объемов продаж и повышение эффективности
их реализации (т.е. получение большей прибыли при сохранении объема продаж).
Объем продаж может быть увеличен двумя способами: путем расширения рынка или
путем более глубокого проникновения в него.
Подобным образом увеличение объемов продаж
предполагает использование маркетинговых стратегий (агрессивной ценовой
политики, инвестиций в каналы распределения товаров, расширения рынка), в корне
отличающихся от ориентированных на повышение эффективности операций. Для
повышения объемов продаж можно использовать стратегию совершенствования
деятельности. При выборе данной стратегии предприятию рекомендуется обратить
внимание на мероприятия маркетинга для имеющихся товаров на существующих
рынках: провести изучение целевого рынка предприятия, разработать мероприятия
по продвижению продукции и увеличению эффективности деятельности на
существующем рынке. В этом случае доход обеспечивается за счет рационализации
производства и сбыта (снижение себестоимости, реклама, сервис, предоставление
торговых скидок).
Повышение рентабельности продаж достигается
повышением цен на реализуемую продукцию, а также снижением себестоимости
реализуемой продукции.
Чтобы повысить уровень доходности продаж,
организация должна ориентироваться на изменения конъюнктуры рынка, наблюдать за
изменениями цен на продукцию, осуществлять постоянный контроль за уровнем
затрат на производство и реализацию продукции, а также осуществлять гибкую и
обоснованную ассортиментную политику в области выпуска и реализации продукции.
.3 Анализ политики доходов, заработной платы,
социальной политики предприятия и их реализации
В целях реализации задач по реформированию
оплаты труда, усиления стимулирующей роли заработной платы в повышении
эффективности работы предприятия определены основные направления
совершенствования оплаты труда:
. Оптимизация фонда заработной платы. Данное
направление, по результатам анализа заработной платы, включает:
повышение эффективности использования трудовых
ресурсов (рост загруженности работников предприятия с целью исключения оплаты
за неотработанное время (простои);
приведение численности рабочих основного и
вспомогательного производства в соответствие с прогнозируемыми объёмами
производства;
совершенствование структуры управления
предприятием; . Внедрять нетрадиционные системы оплаты труда,
которые основаны на прямой зависимости между результатом работы и оплатой труда
[14,с.20].
Мотивация труда АО «Русал» содержит несколько
групп мотивов труда, образующих в совокупности единую систему. Это - мотивы
содержательности труда, его общественной полезности, статусные мотивы,
связанные с общественным признанием плодотворности трудовой деятельности,
мотивы получения материальных благ, а также мотивы, ориентированные на
определенную интенсивность работы. Наиболее общими формами мотивирования
работников АО «Русал» являются:
. Материальное стимулирование:
заработная плата, включающая основную (сдельную,
повременную, окладную) плату и дополнительную (премии, надбавки за
профмастерство).
. Условно-материальное стимулирование:
страхование жизни - за счет средств организации
страхование жизни работника. Выплаты за счет средств, удерживаемых из доходов
работника.
. Нематериальное стимулирование:
стимулирование свободным временем -
регулирование времени по занятости путем предоставления работнику за активную и
творческую работу дополнительных выходных, отпуска, возможности выбора времени
отпуска и т.д.; путем организации гибкого графика работы; путем сокращения
длительности рабочего дня за счет высокой производительности труда.
стимулирование, на основе выражения
общественного признания - вручение грамот, значков, вымпелов, размещение
фотографии на доске почета.
.4 Анализ эффективности использования рабочего
времени
Проведем анализ эффективности использования
рабочего времени (табл. 2.19).
Таблица 2.19 - Баланс рабочего времени АО
«Русал» за 2015 год
Показатель
Всего
по предприятию
Рабочие
Календарный
фонд времени (количество дней в году (365) × среднесписочная
численность)
14
235
5
840
Максимально
возможный фонд рабочего времени (отработано дней + отпуск по учебе + дни
болезни + прочие неявки, разрешенные законом + потери рабочего времени)
12
504
4
034
Всего
отработано, чел.-дней
10
728
3
310
Время,
не использованное по уважительным причинам, чел.-дней
1776
724
В
том числе:
очередные
отпуска
272
312
отпуска
по учебе
85
50
дни
болезни
173
150
выходные
и праздничные дни
584
64
прочие
неявки, разрешенные законом (донорские дни, государственные обязанности и т.
д.)
6
5
Потери
рабочего времени, чел.-дней
52
24
В
том числе:
неявки
с разрешения администрации
42
14
неявки
из-за привлечения к административной ответственности за хулиганство
-
-
прогулы
10
10
целодневные
простои
-
-
внутрисменные
простои
-
-
Потери
рабочего времени на одного работника
1,57
2,1
Коэффициент
использования календарного времени
0,6
0,6
Доля
отработанного времени в максимально возможном фонде, %
98
98
Отработано
часов
24
720
25
962
В
том числе сверхурочно
160
160
Из
них без учета переработки в непрерывном производстве
-
-
Отработано
часов за один рабочий день
8,1
8,2
Среднесписочная
численность, чел.
39
16
Анализ рабочего времени показывает, что персонал
предприятия используется эффективно, потери рабочего времени составляют 2%,
трудовая дисциплина находится на достаточно высоком уровне.
Для планирования ФОТ на исследуемом предприятии
применяется метод планирования по средней заработной плате. Он заключается в
распределении всех работников по категориям и установке плановой заработной
платы для каждой категории. Плановый ФОТ рассчитывается, как сумма плановых
заработных плат по всем категориям работников.
При таком способе планирования фактическое
использование ФОТ происходит обычно таким образом, чтобы максимально полно
«выбрать» все плановые средние зарплаты. Как правило, вне зависимости от
результатов. Положительным аспектом является то, что метод нивелирует
недостаток относительно неэффективных выплат.
В табл. 2.20 рассмотрим планирование ФОТ АО
«Русал» согласно вышеуказанному методу.
Таблица 2.20- Планирование ФОТ
Показатели
2015
год
2016
год
Фонд
заработной платы персонала, всего, в том числе, млн. руб.
10
336
10
853
Административно-управленческий
1925
2021
Основной
7
366
7734
Вспомогательный
1045
1097
Средняя
заработная плата 1 работника основного персонала
29,23
30,69
Согласно данным таблицы 2.20, фонд заработной
платы по каждой категории персонала увеличится на 5%.
Существующая на предприятии система премирования
не ставит размер заработной платы в зависимость от непосредственной
результативности работы персонала, ориентируясь на производственные планы
подразделений. Она призвана только, предотвращать нарушения трудовой
дисциплины. Для более эффективного воздействия материальных стимулов на
сотрудников необходимо ввести более дифференцированную систему надбавок к
основному фонду оплаты труда для всех сотрудников. Те компоненты, которые
оказывают существенное влияние на повышение производительности труда в
существующей системе, продолжают использовать во вновь создаваемой системе
мотивации.
Существующая на предприятии сегодня система
оплаты труда сочетает в себе несколько из перечисленных форм оплаты труда,
которые реализуются для отдельных групп персонала. Анализ возможных форм
организации системы оплаты труда на предприятии по предложенной технологии,
исходя из цели изменения текущей экономической ситуации показал, что
существующая система должна быть дополнена системой участия работников в
прибыли организации и построением управления персоналом по целям, на основании
достижения которых будет оцениваться эффективность труда каждого сотрудника.
Под системами участия сотрудников в прибыли
компании понимается разделение между ними и компанией дополнительной прибыли,
которая была получена в результате повышения производительности или качества.
При этом рассматривается производительность всего предприятия или
производственного участка, т.е. групповая или коллективная эффективность, и
премирование всех работников.
Определение размера премий должно базироваться
на таких показателях, на которые сотрудники могут оказать реальное воздействие,
т.е. на что они могут повлиять (прежде всего, в лучшую сторону), контролировать
на своих рабочих местах, производственных участках.
Сотрудники обязательно должны сами участвовать в
разработке систем участия в прибыли или разделении выгод от повышения
производительности. Подобные системы не должны разрабатываться узким кругом
специалистов или руководителей.
Кроме того, основным инструментом стимулирования
труда персонала организации является разработка ключевых показателей
эффективности.
Ключевые показатели эффективности
(KeyPerformanceIndicators, KPI) система оценки, которая помогает организации определить
достижение стратегических и тактических (операционных) целей. Их использование
дает организации возможность оценить свое состояние и помочь в оценке
реализации стратегии. KPI позволяет производить контроль деловой активности
сотрудников и компании в целом в реальном времени.
Для принятия стратегических управленческих
решений руководителям необходима соответствующая достоверная и полная
информация. С целью ее получения в организации целесообразно использовать такой
инструментарий, как система ключевых показателей эффективности деятельности,
или KPI, которая, кроме того, позволяет сделать HR-систему прозрачной и
понятной.
Для внедрения такой системы в АО «Русал»
необходимо реализовать ряд последовательных этапов:
. утвердить переход на систему оплаты
административного персонала, основанную на оценке KPI.
. разработать и утвердить KPI для всего
административно-управленческого персонала АО «Русал» для чего:
− на первом этапе реализации данной
программы составить список конкретных сотрудников, которых будут оценивать по
данной системе;
− сформировать схему материального
стимулирования управленцев высшего звена;
− разработать мотивационные карты, в
которых отразить цели, КPI, единицы измерения показателей, способ расчета,
критерии выполнения плана, премия отдельно для каждого менеджера.
Исходя из этого, можно порекомендовать
разработку следующих показателей KPI:
доля потенциальных клиентов, осведомленных о
компании (0,5);
количество новых клиентов, обратившихся в
компанию (0,3);
количество поставщиков, предоставивших
эксклюзивность (0,2).
В скобках представлен вес KPI.
Бонусная схема при расчете включает в формулу не
только вес и процент выполнения определенного KPI, но также количество
опережающих и запаздывающих показателей.
Помимо расчетов следует помнить - вознаграждение
работника не должно привязываться исключительно к одному показателю (к примеру,
к выручке либо обороту), без учета особенностей рынка и сезонности. Поскольку в
противном случае организация может столкнуться с ловушкой сытости - материальные
факторы утрачивают свою силу мотивации. Следовательно, отдача за каждый рубль,
вложенный в сотрудников, приносит постепенно все меньшую отдачу. И со временем
размер вложений в сотрудников начинает превышать отдачу. Возникает подобная
опасность при предоставлении сотруднику дохода, превышающего нужный ему уровень
для привычного образа жизни (как правило, он достигается при 2 доходах
специалиста в своем регионе по данной специальности).
Для иллюстрации рассмотренной системы рассчитаем
размер премии менеджера (при условии, что его заработная плата составляет 35
тыс. рублей в месяц).
Цель «Увеличение стоимости компании».
По показателю «ROCE» премия составит 10% (низкий
уровень). Расчет:
000 руб. (оклад) * 10 /100 = 3 500 руб.
По показателю «EBITDA» премия составит 30%
(плановый уровень).
Расчет:
000 руб. * 30 / 100 = 10 500 руб.
Премирование в размере 10% будет осуществляться
при условии выполнения плана продаж более от 50 до 70%. Премирование в размере
30% будет осуществляться при условии выполнения плана свыше 70%. Максимальную
премию сотрудник может получить, выполнив план в размере 200%.
Исходя из вышеизложенного, можно сделать вывод о
том, что с введением показателей KPI возрастет заинтересованность работников в
выполнении плана продаж, что повысит доходы работника в частности и предприятия
в целом, тем самым подчеркивая эффективность данного мероприятия.
ЗАКЛЮЧЕНИЕ
Выручка организации АО «Русал» в период с 2013
по 2015 год имеет тенденцию к росту: в 2014 году, по сравнению с 2013 годом,
показатель увеличился на 13,85% или на 8380 млн. руб., а в 2015 году, по
сравнению с 2014 годом, показатель увеличился на 4,82% или на 3322 млн. руб.
Себестоимость реализации продукции в 2014 году,
по сравнению с 2013 годом, также увеличилась на 4557млн. руб. или на 14,22%,
составив при этом 36596млн. руб. В 2015 году, по сравнению с 2014 годом,
наблюдается также рост данного показателя на 4103млн. руб. или на 11,21%.
Прирост себестоимости превышает прирост выручки, что является для предприятия
негативным фактором.
В результате отрицательного сальдо прочих
доходов и расходов, убыток до налогообложения в 2015 году, по сравнению с 2014
годом, увеличилсяв 2 раза, а чистый убыток предприятия увеличился на 154,46%.
Показатель рентабельности продаж по прибыли от
продаж в 2015 году, по сравнению с 2014 годом увеличился на 5,06, а в 2014
году, по сравнению с 2013 годом - на 14,32.
Среднегодовая стоимость основных средств АО
«Русал» в отчетном году, по сравнению с предыдущим, выросла на 1083млн. руб., а
уровень фондоотдачи снизился на 2,85 руб./руб., т.е. основные средства в
отчетном году использовались недостаточно эффективно и затраты на их содержание
растут при сокращении выручки, получаемой с каждого рубля затрат на их
приобретение и содержание. В 2014 году, по сравнению с 2013 годом наблюдается
противоположная ситуация - показатели увеличиваются.
Среднесписочная численность работников в 2014
году, по сравнению с 2013 годом, снизилась на 359 человек, что в процентном
соотношении составило 2,58%. Данный факт объясняется оптимизацией расходов на
персонал. В 2015 году, по сравнению с 2014 годом, численность персонала
такжеснизилась на 377 человек.
Показатель фондовооруженности в 2014 году имеет
тенденцию к снижению - на 0,24%, а в 2015 году - тенденцию к росту - на 0,2%.
Финансовые ресурсы исследуемого предприятия
состоят из:
выручки от реализации угля, которая
увеличивается на протяжении всего анализируемого периода: в 2014 году, по
сравнению с 2013 годом, данный показатель увеличился на 8380 млн. руб., а в
2015 году, по сравнению с 2014 годом, данный показатель увеличился на 3322 млн.
руб.;
выручки от прочей реализации, которая в 2014
году, по сравнению с 2013 годом, снизилась на 43 млн. руб., а в 2015 году, по
сравнению с 2014 годом, наоборот, увеличилась на 186 млн. руб.;
сальдо внереализационных доходов и расходов на
протяжении всего периода отрицательное, что свидетельствует о том, что
предприятие получает убыток от внереализационной деятельности, что отрицательно
сказывается на прибыли предприятия;
амортизационные отчисления на протяжении всего
анализируемого периода увеличивается, в 2014 году, по сравнению с 2013 годом,
показатель увеличился на 229 млн. руб., а в 2015 году, по сравнению с 2014
годом, показатель увеличился на 122 млн. руб.
Собственные средства предприятия представлены
следующими составляющими:
уставный капитал, который в отчетном периоде
занимает 13,07% в структуре;
нераспределенный убыток, который снижает
структуру на 30,13%;
фонды и резервы, которые занимают в структуре
0,32%.
Заемные средства предприятия представлены
долгосрочными займами и кредитами, оценочными обязательствами и прочими
обязательствами. Долгосрочные займы и кредиты в 2013 году занимали 25,45% в
структуре, что в денежном выражении составляет 30728 млн. руб., а в 2015 году -
20,69%, что в денежном выражении составляет 12306 млн. руб.
Привлеченные средства предприятия представлены
краткосрочными займами и кредитами, которые в 2015 году занимают 0,49% в
структуре, кредиторской задолженностью, которая занимает 55,57% в структуре,
доходами будущих периодов и оценочными обязательствами, которые занимают в
структуре 0,37% и 2,01%.
На основании проведенного анализа можно сделать
вывод, что источники формирования имущества предприятия на протяжении всего
анализируемого периода представлены преимущественно заемными средствами, что
является негативным фактором для исследуемого предприятия.
Основную часть в структуре источников
формирования имущества предприятия занимают краткосрочные обязательства.
Долгосрочные обязательства у предприятия представлены заемными средствами,
оценочными и прочими обязательствами.
На протяжении анализируемого периода наибольшую
часть в структуре занимает кредиторская задолженность: 70,58% в 2013 году и
70,17% - в 2015 году. Снижение кредиторской задолженности на данном предприятии
свидетельствует оналичии договоренностей на снижение сроков отсрочки в
результате сохранения объемов закупок.
Краткосрочные займы и кредиты занимают небольшую
часть в структуре краткосрочных обязательств - 0,13% в 2013 году и 0,57% в 2015
году. Доходы будущих периодов и оценочные обязательства занимают в 2013 году
0,58% и 1,99% соответственно, а в 2015 году - 0,43% и 2,35% соответственно.
Рост доли краткосрочных обязательств, а также
постоянная и небольшая доля краткосрочных займов и кредитов, свидетельствующая
об отсутствии средств на погашение долгосрочного кредита, не могут быть
расценены как позитивная тенденция. Рост краткосрочных обязательств уменьшает
долю собственного капитала в общей сумме источников средств предприятия, что
является негативной тенденцией для исследуемого предприятия.
Соотношение собственного и заемного капитала на
предприятии имеет тенденцию к снижению, а в 2013 году показатель является
отрицательным, что свидетельствует о том, что большая часть имущества
предприятия сформирована за счет заемных средств.
Сравнительный анализ дебиторской и кредиторской
задолженности показал значительное превышение кредиторской задолженности на
протяжении всего анализируемого периода.
Расчеты с поставщиками материально-технических
ресурсов и покупателями готовой продукции занимают наибольший удельный вес в
составе дебиторской и кредиторской задолженностей и являются результатом
взаимных неплатежей.
Период погашения кредиторской задолженности на
238 дней больше, чем дебиторской задолженности, что объясняется превышением
суммы кредиторской задолженности над дебиторской. Причинойданного факта
является более низкая скорость обращения кредиторской задолженности по
сравнению с дебиторской. Такая ситуация может рассматриваться положительно, так
как обеспечивает дополнительный приток денежных средств, но только в случае,
если невелика доля просроченных платежей. В противном случае дефицит платежных
средств при условии наступления сроков погашения долговых обязательств может
привести к дальнейшему росту кредиторской задолженности и в конечном итоге к
неплатежеспособности предприятия.
Анализ финансового состояния предприятия
показал, что на протяжении анализируемого периода у предприятия наблюдается
критическое финансовое состояние.
Исследуемое предприятие вынуждено привлекать
заемные средства для формирования запасов и затрат, однако, их размера
недостаточно, в результате чего на конец 2015 года недостаток общей величины
источников формирования запасов и затрат достигает величины29801млн. руб. В
2013 году данный показатель составлял 29851млн. руб., а в 2014 году - 17515млн.
руб. На основании проведенного анализа, можно сделать вывод о том, что
финансовые ресурсы предприятия используются неэффективно. Предприятию
необходимо снижать дебиторскую и кредиторскую задолженность, увеличивать
собственный капитал и прибыль.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Трудовой
Кодекс Российской Федерации: [Электронный ресурс]. - Режим доступа:
http://www.consultant-plus. Дата обращения 10.05.2016.
Налоговый
кодекс Российской Федерации: часть вторая от 05.08.2000 г. №117-ФЗ (в ред. от
15.02.2016) [Электронный ресурс] - Режим доступа: http://www.consultant-plus.
Дата обращения 10.05.2016.
Семейный
кодекс Российской Федерации: часть вторая от 29.12.1995 г. №223-ФЗ (в ред. от
30.12.2015) [Электронный ресурс] - Режим доступа. - www.consultant.ru. Дата
обращения 10.05.2016.
Федеральный
закон от 06.12.2011 №402-ФЗ «О бухгалтерском учете» (в ред. от 04.11.2014)
[Электронный ресурс] - Режим доступа. - www.consultant.ru. Дата обращения 10.05.2016.
Федеральный
закон от 29.12.2006 №255-ФЗ «Об обязательном социальном страховании на случай
временной нетрудоспособности и в связи с материнством» (принят ГД СФ РФ
20.12.2006) (в ред. от 09.03.2016) [Электронный ресурс] - Режим доступа. -
www.consultant.ru. Дата обращения 10.05.2016.
Федеральный
закон от 30.12.2008 № 307-ФЗ «Об аудиторской деятельности» (в ред. от
01.08.2015) [Электронный ресурс] - Режим доступа. - www.consultant.ru
<http://www.consultant.ru/>. Дата обращения 10.05.2016.
Федеральный
закон от 24.07.2009 N 212-ФЗ «О страховых взносах в Пенсионный фонд Российской
Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд
обязательного медицинского страхования» (ред. от 29.12.2015) [Электронный
ресурс] - Режим доступа. - www.consultant.ru <http://www.consultant.ru/>.
Дата обращения 10.05.2016.
Ахрамеева,
Е.С. Учетная политика в части расходов на оплату труда [Текст] / Е.С. Ахрамеева
// Зарплата. - 2014. - №1. - С.19-22.
Гейц,
И.В. Учет оплаты труда в современных рыночных условиях [Текст] : учебник / И.В.
Гейц. - 4-е изд., перераб. и доп. - Москва : ИНФРА-М, 2013. - 214 с.
Ермолина,
А.А. Анализ финансовой отчетности организации [Текст] : учебник / А.А.
Ермолина, А.П. Линчук. - 2-е изд., перераб. и доп. - Москва : Издательство
«Дело и Сервис», 2014. - 433 с.
Карамзин,
Т.В. Заработная плата и другие расчеты с физическими лицами [Текст] : учебник /
Т.В. Карамзин - 4-е изд. испр. и доп. - Москва : Омега-Л, - 2014. - 148с.
Ковязина,
Н.З. Заработная плата на предприятии с учетом требований ТК РФ [Текст] :
учебник / Н.З. Ковязина. - Москва : ИНФРА-М, 2014. - 195 с.
Лебедева,
Е.М. Аудит [Текст] : учебник / Е.М. Лебедева. - 2-е изд., перераб. и доп. -
Москва : Академия, 2013. - 176с.
Косульникова,
М. Кратко об отпусках [Текст] / М. Косульникова // Налоговый учет для
бухгалтера. - 2013. - №7. - С.20-21.
Лермонтов,
Ю.М. Актуальные вопросы учета в целях налогообложения расходов на оплату труда
[Текст] / Ю.М. Лермонтов // Бухгалтерский учет в издательстве и полиграфии. -
2014. - №3. - С.40-41.
Медведева,
Т.А. Не ошибись в актуальных вопросах бухгалтерского учета и налогообложения
[Текст] /Т.А. Медведева // Бухгалтерский учет в издательстве и полиграфии. -
2014. - №23. - С.29-31.
Наумова,
Н.В. Учет труда и заработной платы. Учебник [Текст] : учебное пособие / Н.В.
Наумова. - Москва : ИНФРА-М, 2013. - 172 с.
Никерова,
Ю.А. Примеры расчета больничного из МРОТ [Текст] / Ю.А. Никерова // Зарплата. -
2015. - №2. - С.6-8.
Роганская,
Т.Н. Учет расчетов с персоналом по оплате труда [Текст] : учебное пособие / Т.Н
Роганская. - Москва : КНОРУС, 2014. - 432 с.