Материал: Анализ производственно-хозяйственной деятельности режимных объектов. Лавренова Г.А
ГЛАВА 4. АНАЛИЗ ЭКОНОМИЧЕСКИХ РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ РЕЖИМНЫХ ОБЪЕКТОВ
4.1 Сущность экономических результатов деятельности режимных объектов и задачи их анализа
4.2 Анализ факторов, определяющих экономические результаты деятельности предприятия
4.3 Показатели экономической состоятельности
4.1 Сущность экономических результатов деятельности режимных объектов и задачи их анализа
Основными экономическими результатами производ-
ственно-хозяйственной деятельности режимных объектов являются объем выпущенной и реализованной продукции, валовой доход, прибыль, стоимость имущественного комплекса предприятия. Экономические результаты работы режимных объектов зависят от конкурентоспособности, востребованности их продукции (работ, услуг), уровня рейтинга, деловой активности и деловой репутации. На результаты экономической деятельности режимных объектов влияют уровень безубыточности, ликвидности, платежеспособности и финансовой устойчивости.
Экономические результаты финансово-хозяйственной деятельности предприятия отражают в целом эффективность использования его экономического потенциала, который включает кадровый, технический, производственный и финансовый потенциалы.
Экономическая состоятельность зависит от всех видов деятельности режимных объектов.
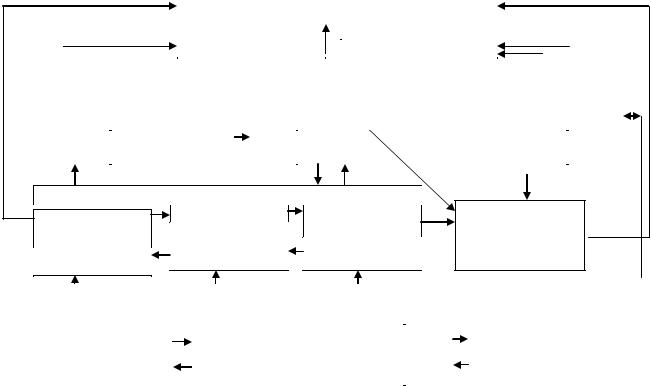
Условия экономической состоятельности производствен- но-хозяйственной деятельности режимных объектов показаны на рисунке.
96
|
|
|
|
|
|
|
Рентабельность (доходность) |
|
|
|
|
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Изделия |
|
Продукции |
Производства |
|
|
|
|
|
|
||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Прибыль |
|
|
Доход |
|
|
|
|
|
|
||||||||||
|
|
|
|
|
|
|
|
|
|
|
||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
От реализации, общая |
|
Расчетный, хозрасчетный |
|
|
|
|
|
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Показатели производства |
|
|
|
|
Стоимость |
|
|
Показатели качества |
|
||||||||||||
|
продукции |
|
|
|
|
|
|
|
|
|
|
|
продукции (работы) |
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
Объем продук- |
Номенклатура и |
ПродукИзде- - |
|
Произ- |
|
|
Обновле- |
Технический |
Качество |
|
||||||||||||
ции, поставки |
структура продукции |
|
|
|
ялции |
|
|
водства |
|
|
ние |
|
уровень |
|
|
|||||||
|
|
|
|
|
|
|
|
|
|
|||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Показатели эффективности |
|
|
97 |
Основных произ- |
Трудовых ресурсов |
Материальных |
Оборачиваемость |
|
|
ресурсов |
||
|
водственных фон- |
Трудоемкость, про- |
оборотных средств |
|
|
дов |
изводительность |
Материалоемкость, |
|
|
Фондоемкость |
труда |
материалоотдача |
|
|
фондоотдача |
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Показатели движения |
|
Показатели организационнотехнического |
|
|
Показатели использования |
||||||||||||
ресурсов |
|
|
|
уровня |
|
|
|
|
|
ресурсов |
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Обновле- |
Теку- |
Изменение |
Техниче- |
Специали- |
Организация |
Уровень |
|
Загруз- |
Использова- |
Расход |
|||||||
ние основ- |
честь |
структуры |
|
ская |
зация и ко- |
производства |
управ- |
|
|
ка обо- |
ния трудовых |
материа- |
|||||
ных |
кадров |
ресурсов |
|
оснащен- |
оперирова- |
и труда |
ления |
|
рудова- |
|
ресурсов |
лов |
|||||
|
|
|
|
|
ность |
ние |
|
|
|
|
ния |
|
|
|
|
|
|
Условия, отражающие экономическую состоятельность режимных объектов
Анализ экономических результатов призван решить следующие задачи:
1) Оценить экономическую самостоятельность предприя-
тия;
2)Дать оценку эффективности используемых ресурсов;
3)определить возможные варианты экономической динамики и рыночной активности;
4)оценить возможные последствия управленческих решений, связанных с динамикой и структурой производства, ценовой политикой, т.е. выявить конкурентное положение предприятия.
Экономическая состоятельность предприятия характеризуется устойчивым положением предприятия, его способностью работать прибыльно и эффективно, использовать имеющиеся в его распоряжении ресурсы.
4.2 Анализ факторов, определяющих экономические результаты деятельности предприятия
Важное значение имеет анализ факторов, оказывающих положительное или отрицательное воздействие на экономические результаты производственно-хозяйственной деятельности режимных объектов. Например, к факторам, определяющим успех предприятий сферы услуг, относятся: контроль за конкурентами, ориентация на запросы клиентов, учет конъюнктуры рынка, сплоченность сотрудников, чёткое определение целей и системы ценностей, учет личностных особенностей и привычек работников, их личная заинтересованность в результатах труда, маркетинг, продвижение на рынок социально значимых, престижных товаров и услуг. Классификация факторов, влияющих на деловой цикл производственнохозяйственной деятельности режимных объектов, представлен в табл. 4.1.
98
Таблица 4.1. Классификация факторов, влияющих на экономические
результаты производственно-хозяйственной деятельности режимных объектов
Общеэкономические |
Отраслевые факторы |
Внутренние фак- |
|||||
факторы |
|
|
|
торы предприятия |
|||
Колебания |
делового |
Деловой цикл, ха- |
Ожидаемые |
при- |
|||
цикла |
|
|
рактерный |
для от- |
были и дивиден- |
||
|
|
|
расли |
|
ды |
|
|
Стабильность полити- |
Перспективы разви- |
Качество |
управ- |
||||
ки правительства |
тия отрасли |
ления |
|
|
|||
Уровень инфляции |
Структура |
отрасли, |
Структура |
капи- |
|||
|
|
|
уровень |
конкурен- |
тала |
|
|
|
|
|
ции |
|
|
|
|
Устойчивость |
нацио- |
Уровень издержек |
Номенклатура |
||||
нальной валюты |
|
|
продукции |
|
|
||
Налоговая политика |
Трудовые |
отноше- |
Диверсификация |
||||
|
|
|
ния |
|
поставщиков |
и |
|
|
|
|
|
|
потребителей |
|
|
|
|
|
|
|
продукции |
|
|
Социально- |
|
|
Длительность произ- |
Территориальные |
|||
экономическая |
ситуа- |
водственного цикла |
особенности |
раз- |
|||
ция в стране |
|
|
|
|
мещения |
|
|
Уровень |
государ- |
Организация бухгал- |
Организационная |
||||
ственного |
регулиро- |
терского учета |
структура |
|
|
||
вания |
|
|
|
|
|
|
|
Внутренние условия деятельности предприятия можно разделить на три группы:
1) материально-ресурсное обеспечение производства, определяющее ресурсы и возможности предприятия. Основными в этой группе являются производственные факторы (здания, сооружения, машины, механизмы, оборудование, земля, сырье и материалы, топливо, энергия, рабочая сила, информация);
99
2)обеспечение экономического и технического развития предприятия (инновации, инвестиции, организация труда и производства, повышение квалификации работников);
3)обеспечение высокого уровня рентабельности (высокоэффективная коммерческая и снабженческая деятельность, связанная с эффективностью рыночных связей).
Управление факторами, влияющими на экономические результаты деятельности предприятия, направлено на обеспечение ритмичности производства, совершенствование его организации, улучшение снабжения необходимыми ресурсами; снижение издержек производства или их поддержание на конкурентном уровне; получение прибыли в размере, обеспечивающем техническое и экономическое развитие предприятия.
Внешние условия деятельности предприятия отражают экономическую ситуацию в стране и за рубежом, в отдельных регионах, на отраслевых рынках. Важнейшими из внешних условий хозяйствования предприятий являются размер налоговых ставок, уровень процента за кредиты, степень монополизации отрасли, уровень развития рыночных отношений и рыночных структур, состояние рынка труда, инвестиционная активность предприятия.
4.3. Показатели экономической состоятельности
Все показатели экономической состоятельности можно разделить на две совокупности показателей.
Одна из них характеризует конечные результаты хозяйственной деятельности: объем, номенклатура, себестоимость продукции, объем используемых ресурсов (финансовых, материальных, трудовых, оборудования).
Вторая отображает эффективность использования производственных ресурсов: производительность труда, фондоотдача, материалоемкость продукции, оборачиваемость фондов, эффективность инвестиций, рентабельность деятельности и т.п.
100