Материал: Анализ производственно-хозяйственной деятельности режимных объектов. Лавренова Г.А
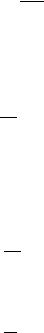
В определенной степени техническое состояние основных фондов характеризуют показатели их движения: коэффициенты ввода, обновления и выбытия.
Коэффициент ввода определяется как отношение стоимости поступивших основных фондов (Fn) к их стоимости на конец года (FK):
По такому же принципу рассчитывается обновления (Кобн) рассчитывается путем деления стоимости поступивших основных фондов (Fn) к их стоимости на конец года.
Коэффициенты ввода и обновления могут сравняться, если поступившие за отчетный год новые основные фонды не были в эксплуатации.
Коэффициент выбытия (Квыб) исчисляется как отношение стоимости выбывших основных фондов (Fвыб) к их стоимости на начало года (Fнач):
(8.4)
Эффективность использования основных фондов оценивается такими обобщающими показателями, как фондоотдача и фондоемкость.
Фондоотдача характеризует выход продукции на 1 руб. основных фондов:
(8.5)
где — фондоотдача; V — объем продукции; F — среднегодовая стоимость промышленно-производственных основных средств.
Фондоемкость (Ф/е) показывает, сколько основных фондов используется для производства, 1 единицы продукции и определяется по формуле:
(8.6)
Помимо названных обобщающих показателей эффективности использования основных фондов оценивается и фондоотдача активной части основных фондов:
(8.7)
166
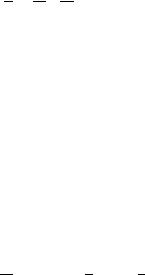
где — фондоотдача активной части основных фондов; Fа — среднегодовая стоимость активной части основных фондов
Моделирование факторной системы фондоотдачи осуществляется с использованием способа расширения. Так, факторами 1-го порядка являются изменение удельного веса активной части и изменение фондоотдачи активной части. Зависимость фондоотдачи промышленно-производственных основных фондов от названных факторов можно выразить следующей моделью:
(8.8)
где Y — удельный вес активной части промышленнопроизводственных основных фондов. В свою очередь, на фондоотдачу активной части влияют следующие факторы, которые по отношению к фондоотдаче промышленнопроизводственных основных фондов являются факторами 2-го порядка:
изменение количества часов, отработанных единицей оборудования за год (целодневные и внутрисменные потери рабочего времени);
изменение средней выработки продукции в единицу времени (производительность оборудования);
изменение средней цены единицы оборудования. Взаимосвязь этих факторов с фондоотдачей активной части можно проиллюстрировать с использованием следующей модели:
(8.9)
где R — средняя выработка продукции в единицы оборудования; К — количество единиц оборудования.
8.3. Анализ состояния основных фондов
Анализ основных средств обычно начинается с изучения объема основных фондов, их динамики и структуры.
При анализе состава и движения основных фондов отчетные данные рассматриваются в динамике. При этом имеет-
167
ся в виду, что производственные основные фонды непосредственно связаны с основной деятельностью предприятия и поэтому имеют наибольший удельный вес.
Для определения изменений в составе промышленнопроизводственных фондов необходимо проанализировать их структуру (состав). Такой анализ проводится на основе данных раздела 2 формы №11.
Техническое состояние основных фондов характеризуется степенью их изношенности, обновления, выбытия, возрастным составом оборудования.
Показателем степени изношенности основных фондов, в т. ч. оборудования, является коэффициент износа, определяемый как отношение суммы износа основных средств к их первоначальной стоимости. Как правило, чем ниже коэффициент износа основных фондов тем лучше их состояние.
Степень обновления основных фондов характеризуется отношением стоимости вновь поступивших за отчетный год основных фондов к их стоимости на конец периода. Она показывает величину введенных в действие основных фондов за тот или иной период. Коэффициенты износа и обновления исчисляются как по всем фондам, так и по активной их части, а также по группам оборудования и рассматриваются обычно в динамике за ряд лет.
Более высокий коэффициент обновления активной части фондов по сравнению с аналогичным коэффициентом, исчисленным по всем фондам, показывает, что обновление основных фондов осуществляется на предприятии за счет активной их части и положительно влияет на показатель фондоотдачи.
Коэффициент выбытия исчисляется как отношение выбывших за отчетный год основных фондов к стоимости их на конец периода. Он показывает долю основных фондов, ежегодно выбывающих из производства. Рост коэффициента выбытия означает обновление материальной базы предприятия.
По данным табл. 8.2 анализируются показатели движения и технического состояния основных производственных фондов.
168
Таблица 8.2 Баланс движения и наличия основных средств, тыс. руб.
N |
Показатель |
Наличие |
Посту- |
Вы- |
Наличие |
|
|
на начало |
пило |
было |
на конец |
|
|
года |
|
|
года |
|
Предшествующий год |
|
|
||
1 |
Первоначальная стои- |
143294 |
7457 |
10775 |
139976 |
|
мость основных фондов |
|
|
|
|
2 |
Износ основных фондов |
32473 |
— |
— |
24762 |
|
Остаточная стоимость основ- |
|
|
|
|
3 |
ных фондов |
110821 |
— |
— |
115214 |
|
Отчетный год |
|
|
|
|
|
Первоначальная стои- |
|
|
|
|
1 |
мость основных фондов |
139976 |
14741 |
3527 |
151190 |
2 |
Износ основных фондов |
24762 |
— |
— |
26168 |
3 |
Остаточная стоимость основ- |
115214 |
|
|
125022 |
|
ных фондов |
|
|
— |
|
Полученные расчеты представлены в табл. 8.3.
Таблица 8.3 Движение и техническое состояние основных фондов
Показатель |
|
Уровень показателя |
||
|
предыдущий |
отчетный |
отклонение |
|
|
год |
|
год |
|
Коэффициент обновления |
0,053 |
|
0,097 |
0,044 |
Срок обновления, лет |
19,22 |
|
9,49 |
-9,73 |
Коэффициент выбытия |
0,075 |
|
0,025 |
0,05 |
Коэффициент прироста |
-0,023 |
|
0,080 |
0,103 |
Коэффициент износа |
0,227 |
|
0,177 |
-0,05 |
Коэффициент годности |
0,773 |
|
0,823 |
0,05 |
Данные табл. 8.3 показывают, что за отчетный год техническое состояние основных средств несколько улучшилось за счет их более интенсивного обновления.
При анализе коэффициентов обновления и выбытия основных фондов их следует рассматривать взаимосвязано. На данном предприятии коэффициент обновления (0,053 %) зна-
169
чительно ниже коэффициента выбытия (0,075 %), что свидетельствует об отсутствии на предприятии обновления основных фондов за счет нового строительства.
Для анализируемого предприятия скорее всего характерно обновление основных фондов, главным образом, за счет замены старых, изношенных, что приводит к накоплению устаревшего оборудования и сдерживает рост экономической эффективности основных фондов.
Технический уровень основных фондов характеризует также и возрастной состав оборудования. Он позволяет судить о его работоспособности и необходимости замены, а также знать потенциальные возможности повышения фондоотдачи. Для анализа действующее оборудование группируют по видам, а внутри их — по продолжительности использования и сопоставляют действующие сроки службы с нормативными, установленными в данной отрасли или промышленности в целом. Кроме того, выявляют удельный вес устаревшего оборудования (со сроком службы более 20 лет), использование которого не может обеспечить должного уровня фондоотдачи.
8.4. Анализ использования технологического оборудования и производственной мощности
Под производственной мощностью предприятия понимается максимально возможный выпуск продукции или переработки сырья за определенный период при условии эффективного использования оборудования и площадей.
На предприятии по номенклатуре и ассортименту выпускаемой продукции составляется баланс производственной мощности, в котором отражается величина производственной мощности на конец года, изменения за год, средняя годовая производственная мощность, степень ее использования, коэффициенты сменности и загрузки оборудования.
Производственная мощность на конец периода определяется следующим образом:
170